Kiedy w ogóle płaci się PCC
- Rynek wtórny – przy zakupie od osoby prywatnej kupujący płaci PCC. Pobiera go notariusz przy akcie.
- Rynek pierwotny – gdy sprzedaż podlega VAT, jak zwykle przy zakupie od dewelopera, PCC od umowy sprzedaży się nie płaci; wyjątkiem jest szósty i kolejny lokal kupowany w budynkach na tej samej nieruchomości gruntowej (PCC 6%, art. 7a). Zob. rynek pierwotny czy wtórny.
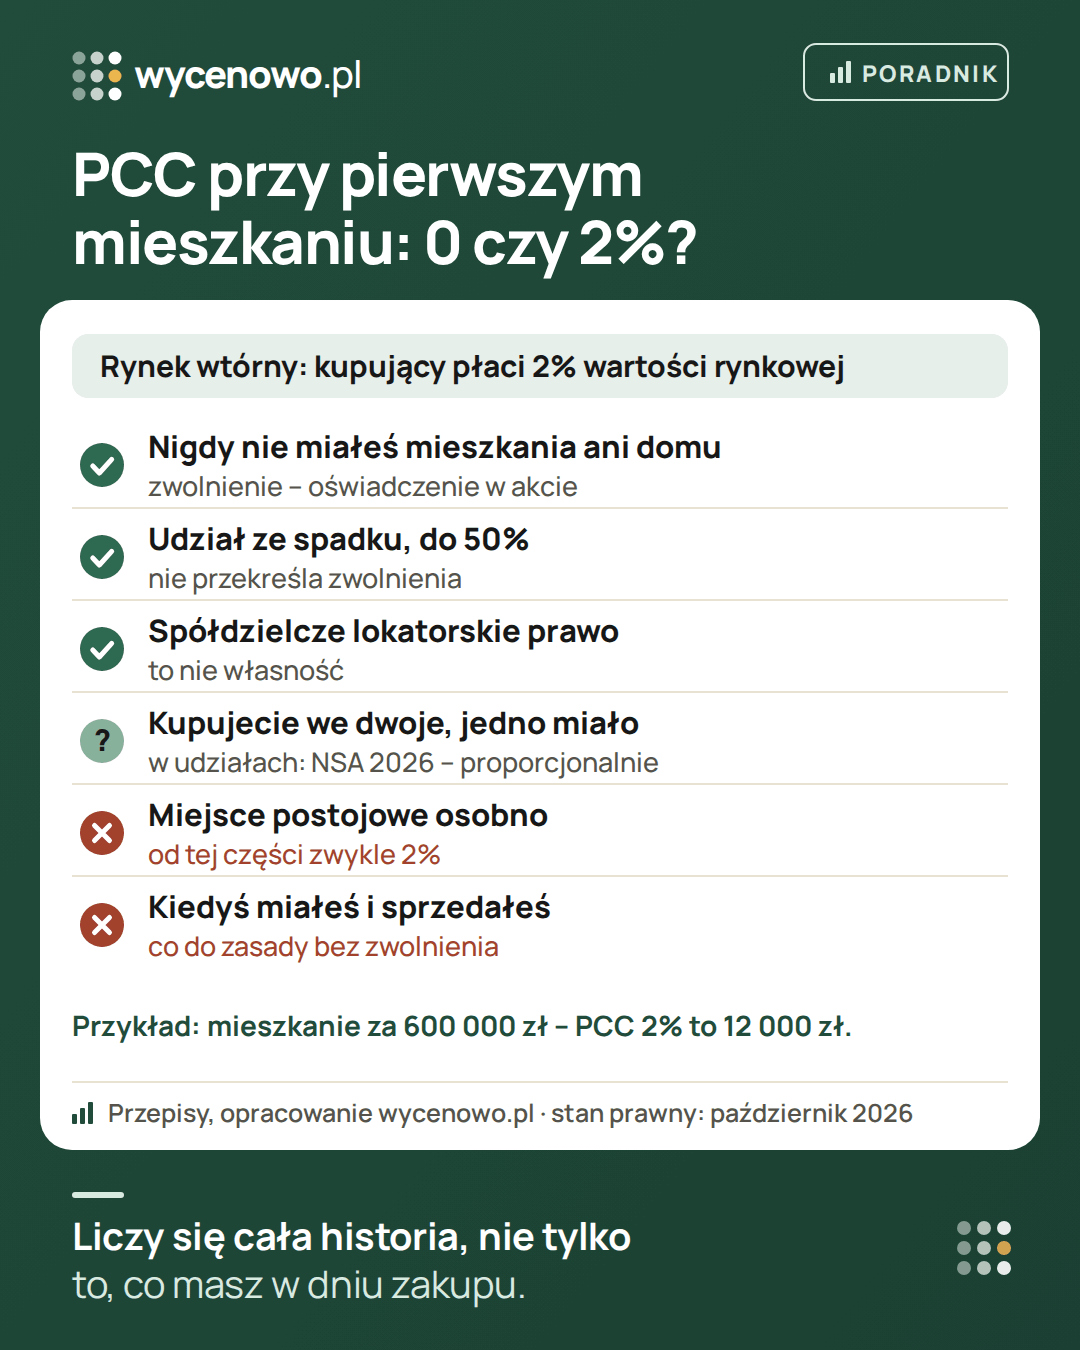
PCC liczy się od wartości rynkowej, a nie od ceny z umowy – zwykle to ta sama kwota. Przy cenie 600 000 zł podatek wynosi 12 000 zł. Wszystkie koszty przy takiej cenie pokazujemy w poradniku ile kosztuje sprzedaż mieszkania.
Dla orientacji: w Polsce typowa cena używanego mieszkania to 8893 zł za m² (81 014 sprzedaży, wrzesień 2025 – wrzesień 2026). Przeliczenie tej ceny na 50 m² daje około 445 000 zł (to rachunek, nie typowa cena mieszkań 50 m²), a PCC od takiej kwoty to około 8900 zł. Tyle zostaje w kieszeni kupującego, który spełnia warunki zwolnienia.
Na czym polega zwolnienie
Zwolnienie wynika z art. 9 pkt 17 ustawy o podatku od czynności cywilnoprawnych i obowiązuje od 31 sierpnia 2023 r. W uproszczeniu obejmuje zakup przez osobę fizyczną pierwszego lokum na rynku wtórnym:
- własności mieszkania stanowiącego odrębną nieruchomość,
- spółdzielczego własnościowego prawa do lokalu mieszkalnego,
- własności domu jednorodzinnego.
Zwolnienie nie ma limitu ceny ani metrażu i nie zależy od wieku kupującego. Nie składa się wniosku do urzędu – notariusz przyjmuje oświadczenie w akcie. Samo oświadczenie nie tworzy jednak zwolnienia: warunki muszą być rzeczywiście spełnione.
Najważniejszy warunek – nie miałeś wcześniej mieszkania ani domu
Kupujący w dniu zakupu nie może mieć – i wcześniej nie mógł mieć – własności ani udziału we własności mieszkania albo domu, ani spółdzielczego własnościowego prawa do lokalu. Liczy się cała historia, a nie tylko to, co masz dziś: jeśli kiedyś miałeś mieszkanie i je sprzedałeś, zwolnienie co do zasady nie przysługuje.
Wyjątek dotyczy udziałów ze spadku: zwolnienia nie przekreśla udział, który nie przekracza lub nie przekraczał 50% i został nabyty w drodze dziedziczenia (art. 9 pkt 17 ustawy o PCC). Udział otrzymany w darowiźnie – także od rodzica – albo kupiony nie korzysta z tego wyjątku. Czy Twój udział się w nim mieści, ustal z notariuszem albo doradcą podatkowym, zanim policzysz budżet bez PCC.
Spisz historię swoich praw do mieszkań
Przed liczeniem budżetu spisz wszystkie mieszkania i domy, do których kiedykolwiek miałeś prawo – także te sprzedane albo podarowane: rodzaj prawa, wielkość udziału, sposób i datę nabycia i zbycia. Przepis nie ogranicza warunku do nieruchomości w Polsce, więc wpisz też te za granicą. Gdy z jednym mieszkaniem wiąże się kilka zdarzeń (np. spadek, potem darowizna udziału), pokaż notariuszowi całą kolejność z dokumentami, a nie tylko to, co masz dziś.
Co nie przekreśla zwolnienia
- własność działki budowlanej bez domu,
- spółdzielcze lokatorskie prawo do lokalu – to nie jest własność ani spółdzielcze własnościowe prawo,
- najem mieszkania, także długoletni,
- własność lokalu użytkowego, garażu albo miejsca postojowego.
Każdą nietypową sytuację potwierdź z notariuszem – lista wyżej pokazuje zasadę, a nie rozstrzyga Twojej sprawy.
Sytuacje, które trzeba sprawdzić osobno
- Zakup we dwoje – najpierw ustalcie, czy kupujecie określone udziały, czy do majątku wspólnego małżonków; to różne sytuacje. W sprawie zakupu w udziałach przez partnerów, z których jeden miał już mieszkanie, Naczelny Sąd Administracyjny w wyroku z 7 kwietnia 2026 r. (III FSK 281/25) uznał, że zwolnienie może przysługiwać proporcjonalnie: osoba, która spełnia warunki, nie płaci PCC od swojego udziału, a druga płaci od swojego. Wcześniej urzędy i sądy wojewódzkie odmawiały zwolnienia dla całego zakupu. To wyrok w jednej sprawie i nie przesądza automatycznie o innych, w tym o zakupie do majątku wspólnego – poproś notariusza o ocenę Waszych dokumentów, a przy sporze ustal dalsze kroki z doradcą podatkowym.
- Udział otrzymany w darowiźnie albo w podziale majątku – to też może oznaczać, że nie kupujesz „pierwszego” mieszkania.
- Zakup od firmy na rynku wtórnym – czy płaci się PCC, zależy od tego, jak sprzedaż rozlicza sprzedawca.
- Miejsce postojowe, garaż albo komórka kupowane w tym samym akcie jako osobny lokal albo udział w garażu – zwolnienie dotyczy mieszkania, więc od tej części PCC zwykle trzeba zapłacić. Piwnica przynależna do mieszkania dzieli jego los.
- Dom w stanie surowym – urzędy różnie oceniają, czy niedokończony budynek jest już domem mieszkalnym w rozumieniu zwolnienia. Zapytaj notariusza, a w razie wątpliwości wystąp o interpretację.
W każdej z tych sytuacji zapytaj notariusza przed umową przedwstępną, a w razie wątpliwości doradcę podatkowego. Możesz też wystąpić o interpretację indywidualną do Dyrektora Krajowej Informacji Skarbowej.
Przykład: zakup we dwoje
Przykład – liczby zmyślone. Ola i Kuba kupują mieszkanie za 500 000 zł, po połowie. Ola nigdy nie miała mieszkania, Kuba sprzedał kawalerkę trzy lata temu.
- Bez zwolnienia: 2% od 500 000 zł = 10 000 zł.
- Przy podejściu z wyroku NSA: Ola nie płaci od swojej połowy, Kuba płaci 2% od 250 000 zł = 5000 zł.
Notariusz jako płatnik stosuje przepisy, a nie wybiera dowolnie sposobu rozliczenia – zapytaj z wyprzedzeniem, jak oceni Waszą sytuację po tym wyroku. Do czasu wyjaśnienia zaplanuj budżet tak, żeby wystarczyło także na pełny podatek.
Jak to wygląda u notariusza
Notariusz pobiera PCC przy akcie. Jeśli chcesz skorzystać ze zwolnienia, powiedz o tym przy ustalaniu terminu aktu – notariusz poprosi o oświadczenie, że spełniasz warunki, i wpisze je do aktu. Oświadczenie składasz na własną odpowiedzialność: jeśli okaże się nieprawdziwe, urząd skarbowy może zażądać podatku.
- Przy umawianiu aktu powiedz, że chcesz skorzystać ze zwolnienia, i opisz swoją historię: spadki, darowizny, wcześniejsze mieszkania, udziały – także za granicą.
- Poproś kancelarię o kosztorys z PCC i bez niego – zobaczysz, ile zależy od zwolnienia.
- W dniu aktu złóż oświadczenie, które notariusz wpisze do aktu.
- Sam nie składasz deklaracji PCC – przy akcie notarialnym płatnikiem jest notariusz.
Nieprawdziwe oświadczenie oznacza zaległy podatek z odsetkami za zwłokę, a może też oznaczać odpowiedzialność karną skarbową. Urząd może sprawdzić historię w księgach wieczystych i w aktach notarialnych.
Co zostaje do zapłaty mimo zwolnienia
Zwolnienie dotyczy tylko PCC od umowy sprzedaży. Kupujący nadal płaci m.in. taksę notarialną z VAT, opłaty sądowe za wpisy w księdze wieczystej i koszt wypisów aktu. Przy kredycie dochodzą koszty związane z hipoteką i koszty banku. Pełną listę opłat przy akcie opisujemy w poradniku ile kosztuje sprzedaż mieszkania.
Zwolnienie nie zmienia wartości mieszkania
Brak PCC obniża Twój koszt zakupu, ale nie zmienia tego, ile mieszkanie jest warte. Sprzedający też o tym wie, więc nie daj sobie wmówić, że „oszczędność na podatku” uzasadnia wyższą cenę. Sprawdź cenę z ogłoszenia na tle transakcji w okolicy, a konkretną ofertę możesz omówić na konsultacji cenowej (30 minut, 199 zł). Ekspert pokaże ceny z transakcji, ale nie doradza w sprawach podatkowych – to rozmowa o danych z transakcji, nie operat szacunkowy.
Pytania i odpowiedzi
Od kiedy obowiązuje zwolnienie z PCC przy pierwszym mieszkaniu?
Od 31 sierpnia 2023 r. Dotyczy zakupów na rynku wtórnym przez osoby fizyczne, które spełniają warunki w dniu zakupu.
Czy zwolnienie ma limit ceny albo wieku?
Nie. Warunki dotyczą tego, co kupujący miał wcześniej, a nie ceny, metrażu ani wieku.
Mam udział w mieszkaniu po dziadkach. Czy stracę zwolnienie?
Nie musisz. Przepisy przewidują wyjątek dla części udziałów otrzymanych w spadku. Sprawdź z notariuszem, czy Twój udział się w nim mieści.
Kupuję z partnerem, który miał już mieszkanie. Co z PCC?
Przy zakupie w udziałach wyrok NSA z 7 kwietnia 2026 r. (III FSK 281/25) jest argumentem za tym, że osoba spełniająca warunki nie płaci PCC od swojego udziału, a druga płaci od swojego. To wyrok w jednej sprawie, a zakup do majątku wspólnego małżonków to inna sytuacja – przed umową poproś notariusza o ocenę Waszych dokumentów i zostaw w budżecie rezerwę na pełny podatek.
Czy przy zakupie od dewelopera też jest zwolnienie?
Przy zakupie od dewelopera, gdy sprzedaż podlega VAT, PCC od umowy sprzedaży zwykle się nie płaci. Wyjątek: zakup szóstego i kolejnego mieszkania w budynkach na tej samej nieruchomości gruntowej – PCC 6% (art. 7a ustawy o PCC). Zwolnienie dla pierwszego mieszkania dotyczy rynku wtórnego.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o podatku od czynności cywilnoprawnych – tekst jednolity Dz.U. 2026 poz. 191, art. 2 pkt 4, art. 7a i art. 9 pkt 17 (ELI)
- Naczelny Sąd Administracyjny: proporcjonalne zwolnienie z PCC przy wspólnym zakupie nieruchomości – wyrok z 7 kwietnia 2026 r., III FSK 281/25
·