Kto ustala stawki
Podatek od nieruchomości reguluje ustawa o podatkach i opłatach lokalnych. Stawki ustala rada gminy w uchwale, ale nie mogą one przekroczyć górnych granic wynikających z ustawy. Te granice co roku aktualizuje minister finansów w obwieszczeniu. Dlatego ten sam metraż w różnych gminach może kosztować inaczej, a stawka zmienia się z roku na rok.
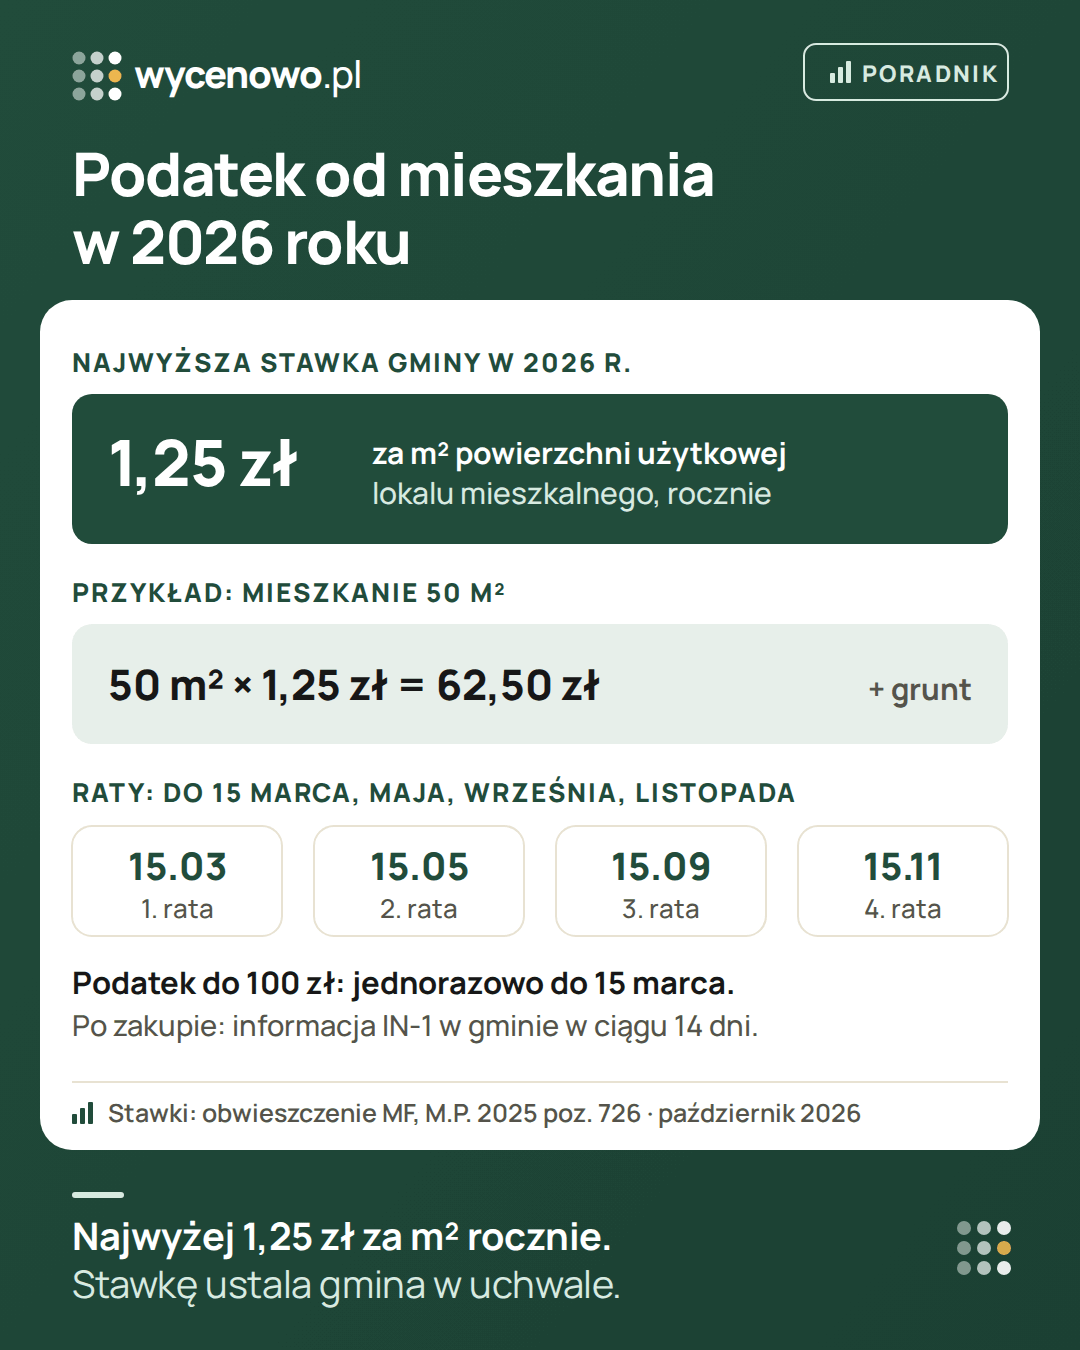
Stawki na 2026 rok
Według obwieszczenia ministra finansów z 1 sierpnia 2025 r. (M.P. poz. 726) górne granice stawek na 2026 r. wynoszą m.in.:
| Przedmiot | Najwyższa stawka w 2026 r. |
|---|---|
| Budynki i lokale mieszkalne | 1,25 zł za m² powierzchni użytkowej |
| Budynki i lokale związane z działalnością gospodarczą | 35,53 zł za m² powierzchni użytkowej |
| Pozostałe budynki, np. wolnostojące garaże i budynki gospodarcze | 12,00 zł za m² powierzchni użytkowej |
To maksima. Wiele dużych miast przyjęło dla mieszkań stawkę maksymalną, część gmin – niższą. Stawkę obowiązującą u Ciebie sprawdzisz w uchwale swojej gminy, zwykle w Biuletynie Informacji Publicznej urzędu albo w dziale podatków lokalnych.
Od czego liczy się podatek
- Powierzchnia użytkowa lokalu – mierzona po wewnętrznej długości ścian. Pomieszczenia o wysokości od 1,40 do 2,20 m liczy się w połowie, a niższe niż 1,40 m pomija (art. 4 ust. 2 ustawy) – to ważne przy mieszkaniach na poddaszu.
- Udział w gruncie – właściciel wyodrębnionego mieszkania zwykle płaci też od udziału w gruncie pod budynkiem, według stawki dla gruntów.
- Pomieszczenia przynależne i garaż – piwnica, komórka czy miejsce w garażu mogą być opodatkowane inaczej niż samo mieszkanie. Jak gmina je zakwalifikuje, zależy od tego, czym są (część lokalu, odrębny lokal, osobny budynek) – zapytaj w urzędzie, a nie zgaduj na podstawie samej księgi. Od 2025 r. pomieszczenie do przechowywania pojazdów w budynku mieszkalnym (np. garaż podziemny bloku albo garaż w bryle domu) uznaje się za część mieszkalną budynku (art. 1a ust. 2c ustawy o podatkach i opłatach lokalnych) – inaczej niż garaż wolnostojący, opodatkowany jak pozostałe budynki. Garaż zajęty na działalność gospodarczą może mieć inną stawkę.
Co dokładnie uwzględniła gmina, zobaczysz w decyzji podatkowej. Metraż do podatku liczy się według zasad ustawy podatkowej, więc może różnić się od metrażu z ogłoszenia albo umowy.
Przykład: ile zapłacisz za mieszkanie 50 m²
Przykład przy stawce maksymalnej na 2026 r.: mieszkanie 50 m² × 1,25 zł = 62,50 zł rocznie za lokal. Do tego dochodzi podatek od udziału w gruncie – zwykle niewielka kwota, zależna od wielkości działki i udziału. Podatek, który nie przekracza 100 zł, płaci się jednorazowo w terminie pierwszej raty.
Jeśli kupujesz w trakcie roku, płacisz tylko za miesiące, w których jesteś właścicielem. Przykład – daty zmyślone: kupujesz używane mieszkanie 10 lipca. Obowiązek powstaje co do zasady od 1 sierpnia, a IN-1 składasz w ciągu 14 dni od zakupu – nie od sierpnia. Kwotę i terminy wpłat odczytasz z decyzji; nie wpłacaj sam podatku za cały rok według maksymalnej stawki. Przy mieszkaniu w nowo wybudowanym budynku obowiązuje osobna zasada początku opodatkowania (art. 6 ust. 2 ustawy) – zaznacz to w urzędzie.
Kto płaci
- Właściciel mieszkania z księgą wieczystą – płaci sam, na podstawie decyzji z gminy.
- Współwłaściciele – co do zasady odpowiadają za podatek solidarnie, więc gmina może zażądać całej kwoty od każdego z nich. Ustawa przewiduje wyjątki, np. dla udziałów w garażu wielostanowiskowym w budynku mieszkalnym – tam każdy odpowiada za swoją część (art. 3 ust. 4a).
- Mieszkanie ze spółdzielczym własnościowym prawem – podatek od budynku rozlicza zwykle spółdzielnia, a koszt przenosi na mieszkańców w opłatach. Potwierdź to w swojej spółdzielni.
- Najemca – przy najmie od prywatnego właściciela nie jest podatnikiem. Umowa najmu może przewidywać, kto ponosi ten koszt, ale wobec gminy odpowiada właściciel. Inne zasady mogą dotyczyć najmu nieruchomości gminy albo Skarbu Państwa.
Formalności – osoba prywatna
- Informacja o nieruchomościach (IN-1) – składasz ją w urzędzie gminy, w której leży mieszkanie, w ciągu 14 dni od zdarzenia, które rodzi obowiązek podatkowy, najczęściej od zakupu. Tak samo przy sprzedaży albo zmianie powierzchni. Wiele gmin przyjmuje IN-1 także elektronicznie.
- Decyzja podatkowa – wójt, burmistrz albo prezydent miasta wylicza podatek i przysyła decyzję. Sam podatku nie wyliczasz.
- Płatność – w czterech ratach: do 15 marca, 15 maja, 15 września i 15 listopada. Gdy podatek nie przekracza 100 zł, płaci się go jednorazowo w terminie pierwszej raty. Gdy termin wypada w sobotę albo dzień ustawowo wolny od pracy, przesuwa się na następny dzień roboczy (art. 12 § 5 Ordynacji podatkowej) – w 2026 r. 15 marca i 15 listopada to niedziele, więc terminy mijały 16 marca i mijają 16 listopada. Gdy decyzja przyjdzie późno albo kupiłeś mieszkanie w trakcie roku, termin podaje decyzja.
Obowiązek podatkowy powstaje od pierwszego dnia miesiąca po miesiącu, w którym kupiłeś mieszkanie. Rok zakupu jest więc zwykle rozliczany za część roku. Brak decyzji nie zwalnia z obowiązku złożenia IN-1.
Do IN-1 przygotuj: numer księgi wieczystej, datę i numer aktu notarialnego, powierzchnię użytkową lokalu i udział w gruncie. Część danych jest w akcie i księdze; jeśli brakuje powierzchni liczonej według zasad podatkowych albo danych o pomieszczeniach przynależnych, zapytaj w urzędzie, z jakiego dokumentu je wziąć.
Firmy i inne podmioty, które nie są osobami fizycznymi, rozliczają się inaczej – same składają deklarację i wyliczają podatek. Osoba fizyczna prowadząca działalność gospodarczą nadal składa IN-1. Jeśli mieszkanie jest w firmie albo masz je wspólnie z firmą, zapytaj księgowego.
Sprzedaż mieszkania
Przy sprzedaży również składasz IN-1 – z informacją o wygaśnięciu obowiązku. Obowiązek podatkowy wygasa z końcem miesiąca, w którym sprzedałeś mieszkanie: przy sprzedaży w lipcu Twój obowiązek kończy się z końcem lipca, a kupującego zaczyna się w sierpniu. Gmina ustala podatek kupującego w osobnej decyzji – nie przekazujesz mu swoich rat. Jeśli zapłaciłeś za cały rok z góry, zapytaj w gminie o rozliczenie nadpłaty. Pozostałe formalności przy sprzedaży opisujemy w poradniku jakie dokumenty do sprzedaży mieszkania.
Gdy nie zapłacisz na czas
Od zaległej raty nalicza się odsetki za zwłokę, a gmina może wszcząć egzekucję. Niezłożenie informacji IN-1 w terminie też może mieć konsekwencje. Jeśli decyzja nie przyszła, a mieszkanie kupiłeś w zeszłym roku, zapytaj w urzędzie.
Ulgi i zwolnienia
Ustawa przewiduje zwolnienia głównie dla określonych rodzajów nieruchomości i podmiotów. Rada gminy może wprowadzić dodatkowe zwolnienia w uchwale. W indywidualnej, trudnej sytuacji można złożyć wniosek o ulgę w spłacie – rozłożenie na raty, odroczenie albo umorzenie. Decyduje o tym wójt, burmistrz albo prezydent miasta.
Najem i działalność w mieszkaniu
Mieszkanie używane do mieszkania jest opodatkowane stawką dla budynków i lokali mieszkalnych. Jeśli lokal albo jego część jest zajęta na działalność gospodarczą, może obowiązywać wyższa stawka. Przy wynajmie – zwłaszcza krótkoterminowym – zapytaj w urzędzie gminy, jak zakwalifikuje Twój przypadek. Koszty właściciela przy najmie opisujemy w poradniku mieszkanie na wynajem – jak policzyć, czy zakup się opłaca, a najem na doby – w poradniku najem krótkoterminowy.
Podatek od nieruchomości a wartość mieszkania
Podatek od nieruchomości nie zależy od wartości mieszkania, tylko od powierzchni i stawek gminy – inaczej niż podatek od sprzedaży mieszkania, który zależy od ceny i daty nabycia. Podatek liczony od wartości (tzw. kataster) w Polsce nie obowiązuje (stan prawny na 9 października 2026 r.). W Sejmie jest poselski projekt takiego podatku z wyższą stawką od trzeciego mieszkania (druk nr 2848, skierowany do pierwszego czytania 27 lipca 2026 r.) – co zakłada, opisujemy w poradniku podatek od trzeciego mieszkania – projekt ustawy. Jeśli chcesz wiedzieć, ile mieszkanie jest warte, sprawdź bezpłatny szacunek z cen transakcyjnych, a wynik możesz omówić na konsultacji cenowej (30 minut, 199 zł). Ekspert nie doradza w sprawach podatkowych, a rozmowa z nim to nie operat szacunkowy.
Pytania i odpowiedzi
Ile wynosi podatek od nieruchomości za mieszkanie w 2026 r.?
Tyle, ile wynika z uchwały gminy – ale nie więcej niż 1,25 zł za m² powierzchni użytkowej lokalu mieszkalnego. Do tego dochodzi podatek od udziału w gruncie. Przy mieszkaniu 50 m² i stawce maksymalnej część za lokal to 62,50 zł rocznie.
Kiedy płaci się podatek od nieruchomości?
W czterech ratach: do 15 marca, 15 maja, 15 września i 15 listopada. Gdy podatek nie przekracza 100 zł, płaci się go jednorazowo w terminie pierwszej raty. Gdy termin wypada w sobotę albo dzień wolny od pracy, przesuwa się na najbliższy dzień roboczy – w 2026 r. 15 marca i 15 listopada to niedziele. Przy zakupie w trakcie roku albo decyzji doręczonej później termin może być inny – sprawdź go w decyzji.
Czy po zakupie mieszkania trzeba coś zgłosić w gminie?
Tak. Osoba prywatna składa informację o nieruchomościach (IN-1) w urzędzie gminy w ciągu 14 dni od zakupu. Gmina na tej podstawie wydaje decyzję podatkową.
Kto płaci podatek, gdy mieszkanie jest wynajęte?
Przy zwykłym najmie od prywatnego właściciela – właściciel. Umowa najmu może przewidywać, że najemca zwraca ten koszt, ale wobec gminy odpowiada właściciel.
Czy podatek zależy od wartości mieszkania?
Nie. Podatek od nieruchomości liczy się od powierzchni i stawek gminy, a nie od wartości mieszkania (stan prawny na wrzesień 2026 r.).
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o podatkach i opłatach lokalnych – podatek od nieruchomości (ISAP)
- Serwis Rzeczypospolitej Polskiej gov.pl
- Ordynacja podatkowa – termin w sobotę albo dzień wolny (art. 12 § 5), tekst jednolity Dz.U. 2026 poz. 622 (ELI)
- Obwieszczenie Ministra Finansów i Gospodarki z 1 sierpnia 2025 r. w sprawie górnych granic stawek kwotowych podatków i opłat lokalnych na 2026 r. (M.P. poz. 726)
·