Rentowność brutto – szybki test
Rentowność brutto mówi, jaką część wydanych pieniędzy odzyskujesz w ciągu roku z samego czynszu najmu, bez kosztów:
rentowność brutto = roczny czynsz najmu ÷ całkowity koszt zakupu × 100%
Całkowity koszt zakupu to cena plus koszty transakcji (notariusz, podatki i opłaty, ewentualna prowizja) oraz wydatki na przygotowanie mieszkania do najmu: remont, wykończenie, meble. Liczenie od samej ceny z ogłoszenia zawyża wynik.
Rentowność brutto wystarczy do szybkiego porównania kilku ofert, ale nie do decyzji.
Rentowność netto – właściwy wynik
rentowność netto = (roczny czynsz najmu − roczne koszty − podatek) ÷ całkowity koszt zakupu × 100%
Czynsz liczysz tylko za miesiące, w których mieszkanie jest faktycznie wynajęte, a nie za pełne 12. Koszty liczysz pełne – czynsz administracyjny płaci się także wtedy, gdy mieszkanie stoi puste.
Koszty jednorazowe przy zakupie
- Rynek wtórny – PCC 2% wartości rynkowej (zwolnienie przy pierwszym mieszkaniu zwykle nie przysługuje, jeśli masz albo miałeś mieszkanie lub dom – wyjątki, np. odziedziczony udział do 50%, opisujemy w poradniku zwolnienie z PCC przy pierwszym mieszkaniu), taksa notarialna z VAT, opłaty sądowe, ewentualna prowizja pośrednika. Zob. ile kosztuje sprzedaż mieszkania – te same pozycje widziane od strony kupującego.
- Rynek pierwotny – zwykle bez PCC, bo cena zawiera VAT; wyjątek to zakup szóstego i kolejnego mieszkania w budynkach na tej samej nieruchomości gruntowej – wtedy PCC 6% (art. 7a ustawy o PCC). Mieszkanie trzeba też wykończyć. Koszt wykończenia opisujemy w poradniku koszt wykończenia mieszkania w stanie deweloperskim.
- Przygotowanie do najmu – meble, AGD, oświetlenie, odświeżenie ścian. Najemcy oczekują mieszkania gotowego do wprowadzenia się.
- Kredyt – prowizja, wycena dla banku, ubezpieczenia.
Koszty roczne, które trzeba wliczyć
- Czynsz administracyjny dla wspólnoty albo spółdzielni – jeśli płacisz go Ty, a nie najemca. Zapytaj też o planowane remonty budynku i fundusz remontowy.
- Puste miesiące – przerwy między najemcami, czas na znalezienie nowego lokatora i drobne poprawki. Założenie, że mieszkanie będzie wynajęte bez przerwy przez cały rok, jest optymistyczne. Uwzględnij je raz: zmniejszając liczbę opłaconych miesięcy (jak w przykładzie niżej), a nie dodatkowo jako osobny koszt.
- Remonty i naprawy – sprzęty się psują, a ściany i meble z czasem wymagają odświeżenia. Odkładaj na to co roku, zamiast czekać na awarię – i nie licz drugi raz wydatku opłaconego z tej rezerwy.
- Ubezpieczenie mieszkania i odpowiedzialności cywilnej.
- Podatek od nieruchomości – zob. podatek od nieruchomości za mieszkanie – i ewentualne opłaty za zarządzanie najmem, jeśli zlecasz je firmie.
- Podatek od najmu. Najem prywatny rozlicza się ryczałtem od przychodów ewidencjonowanych: 8,5% przychodu do 100 000 zł w roku, bez odliczania kosztów. Szczegóły w poradniku podatek od najmu mieszkania.
- Kredyt – jeśli kupujesz na kredyt, policz odsetki osobno, obok rentowności samego mieszkania.
Przykład wyliczenia
Liczby są okrągłe i wymyślone. To nie opis rynku ani prognoza, tylko pokaz, jak liczyć.
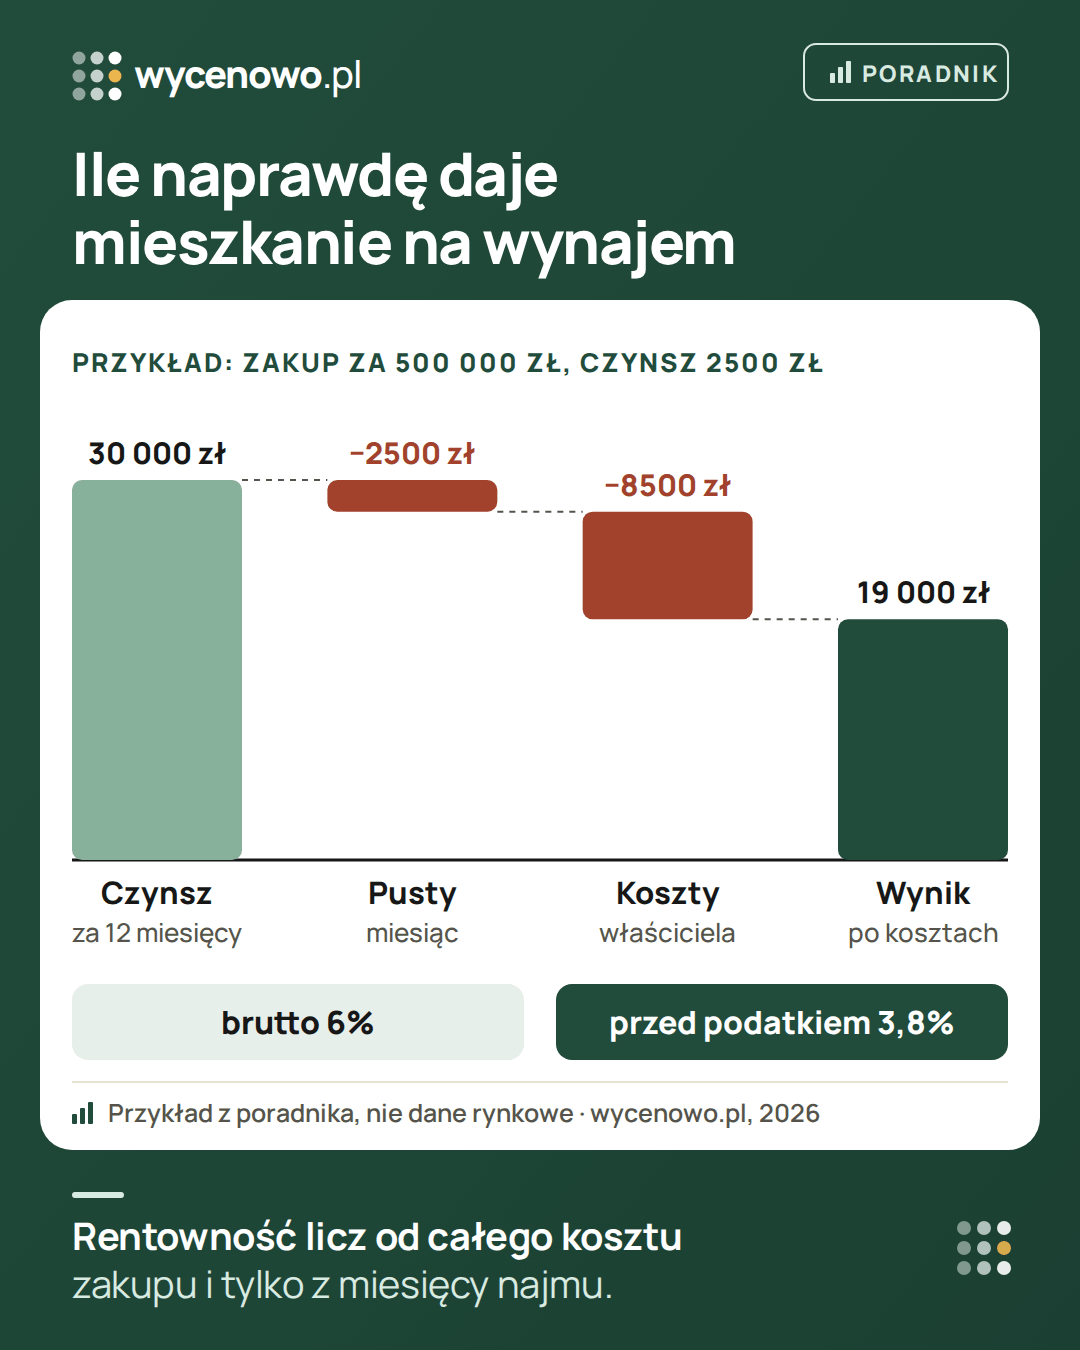
- Całkowity koszt zakupu: 500 000 zł (cena, koszty transakcji i odświeżenie mieszkania).
- Czynsz najmu: 2500 zł miesięcznie, czyli 30 000 zł za pełny rok.
- Rentowność brutto: 30 000 zł ÷ 500 000 zł = 6%.
- Jeden pusty miesiąc w roku: przychód spada do 27 500 zł.
- Koszty roczne: czynsz administracyjny 6000 zł, rezerwa na naprawy 2000 zł, ubezpieczenie 500 zł – razem 8500 zł.
- Wynik przed podatkiem: 27 500 zł − 8500 zł = 19 000 zł, czyli 3,8% całkowitego kosztu zakupu.
- Ryczałt 8,5% od przychodu 27 500 zł: 2338 zł. Po podatku zostaje 16 662 zł, czyli 3,3% całkowitego kosztu zakupu.
Nawet w tak prostym rachunku wynik netto wychodzi prawie o połowę niższy niż brutto. Porównaj go z tym, ile dałyby te same pieniądze w prostszej formie – np. na lokacie albo w obligacjach skarbowych – biorąc pod uwagę podatek, dostęp do pieniędzy i horyzont (to też nie są formy całkiem bez ryzyka). Dopiero wtedy oceń, czy różnica jest warta zachodu. Kwoty w przykładzie są zaokrąglone, więc roczny rachunek nie odtwarza co do złotówki miesięcznych zaliczek podatku.
Masz już mieszkanie i zastanawiasz się, czy je wynająć? Kalkulator „Sprzedać czy wynająć?” policzy roczny wynik najmu po wpisanych kosztach (czynsz administracyjny, naprawy, puste miesiące) i ryczałcie, a gdy wpiszesz oprocentowanie lokaty – porówna go z odsetkami od kwoty ze sprzedaży. Uwaga: rentowność liczy od dzisiejszej wartości mieszkania, a nie od całkowitego kosztu zakupu jak w przykładzie wyżej, i za jeden rok. Nie uwzględnia ceny zakupu, kosztów transakcji, wykończenia ani kredytu – to nie jest rachunek opłacalności zakupu z kredytem. Taki zakup policz według tego poradnika, a ratę w kalkulatorze raty kredytu.
Zakup na kredyt – co zmienia
Kredyt pozwala kupić mieszkanie za mniejszy wkład własny, ale do kosztów dochodzą odsetki, a część czynszu idzie na ratę. Policz dwie rzeczy osobno:
- Czy czynsz pokrywa ratę i koszty – miesiąc po miesiącu, także wtedy, gdy mieszkanie stoi puste albo oprocentowanie wzrośnie.
- Zwrot z wkładu własnego – roczny wynik po odsetkach i podatku podzielony przez to, co włożyłeś z własnych pieniędzy (wkład, koszty transakcji, wykończenie).
Trzy wyniki, których nie warto mieszać
- Wynik samego mieszkania – czynsz za opłacone miesiące minus koszty właściciela i podatek, bez kredytu.
- Gotówka po kredycie – ten wynik minus całe zapłacone raty.
- Spłata kapitału – część rat, która zmniejszyła dług. Obciąża konto, ale nie jest takim samym kosztem jak odsetki.
Przykład (liczby fikcyjne): po kosztach i podatku zostaje 18 000 zł rocznie. Raty to 24 000 zł, w tym 15 000 zł odsetek i 9000 zł kapitału. Właściciel dopłaca 6000 zł z własnych pieniędzy, a dług maleje o 9000 zł. Wynik po odsetkach, 3000 zł, nie jest więc kwotą do wydania. Nie uwzględnia też zmiany wartości mieszkania ani kosztów przyszłej sprzedaży.
Zamiast jednej „oczekiwanej rentowności” policz trzy warianty: swój bazowy, niższy czynsz oraz dłuższą przerwę bez najemcy połączoną z naprawą. To nie prognozy – mają pokazać, kiedy trzeba będzie dopłacać i czy masz na to pieniądze. Przy porównaniu kilkuletnim uwzględnij nakład początkowy, wszystkie dopłaty i wpływy oraz kwotę po sprzedaży, spłacie kredytu i kosztach wyjścia – cenę sprzedaży przyjmij jawnie, także w wariancie bez wzrostu albo ze spadkiem. Rocznej rentowności najmu nie przedstawiaj jako całkowitej stopy zwrotu z inwestycji.
Pamiętaj, że ryczałtu nie pomniejszają odsetki, więc przy kredycie podatek bywa wysoki w stosunku do tego, co faktycznie zostaje. Ratę na różnych założeniach policzysz w kalkulatorze raty kredytu, a wymagany wkład opisujemy w poradniku wkład własny na mieszkanie.
Dlaczego przepłacenie zjada zysk
Czynsz najmu zależy od tego, co mieszkanie oferuje najemcy – lokalizacji, metrażu, standardu. Nie zależy od tego, ile za nie zapłaciłeś. Każda złotówka przepłacona przy zakupie obniża więc rentowność na lata.
W tym samym przykładzie: gdyby całkowity koszt zakupu wyniósł 550 000 zł zamiast 500 000 zł, wynik przed podatkiem, 19 000 zł, dałby około 3,5% zamiast 3,8%, a rentowność brutto spadłaby z 6% do około 5,5%. Ta różnica nie znika po roku. Zostaje przez cały czas najmu i daje o sobie znać przy sprzedaży, jeśli ceny w okolicy nie dogonią tego, co zapłaciłeś.
Dlatego cenę porównuj z transakcjami podobnych mieszkań w okolicy, a nie z ogłoszeniami. Różnicę wyjaśniamy w poradniku cena ofertowa a transakcyjna.
Wzrost wartości – nie licz na niego w rachunku
Część inwestorów liczy, że mieszkanie zarobi głównie na wzroście cen. Nie prognozujemy cen i nie wiemy, czy w Twojej okolicy wzrosną. Bezpieczniej, gdy zakup broni się samym najmem, a ewentualny wzrost wartości traktujesz jako dodatek. Pamiętaj też, że sprzedaż przed upływem 5 lat od końca roku zakupu może oznaczać podatek dochodowy – gdy powstanie dochód i nie skorzystasz ze zwolnienia – a sama sprzedaż kosztuje – zob. podatek od sprzedaży mieszkania.
Skąd wziąć czynsz do wyliczenia
Nie mamy danych o czynszach najmu – nasze dane to ceny sprzedaży z aktów notarialnych. Stawkę sprawdź w ogłoszeniach najmu podobnych mieszkań w tej samej okolicy. To jednak ceny ofertowe: faktyczny czynsz bywa niższy, a mieszkanie bez balkonu czy na parterze może wynająć się taniej niż te z najlepszymi zdjęciami. Do wyliczenia przyjmij raczej stawkę z dolnej części ogłoszeń niż z górnej.
Jakie mieszkanie wybrać
To osobny temat: metraż, układ, piętro, okolica i to, kto będzie najemcą. Opisujemy go w poradniku jakie mieszkanie kupić pod wynajem. Zanim podpiszesz umowę z najemcą, przeczytaj też poradniki najem okazjonalny – jak zawrzeć umowę i kaucja za mieszkanie.
Sprawdź cenę, zanim policzysz zysk
Sprawdź cenę z ogłoszenia na tle typowych cen transakcji dla podobnych mieszkań w okolicy, a jeśli wybierasz między kilkoma ofertami, porównaj je obok siebie. Przed rozmową ze sprzedającym przeczytaj poradnik jak negocjować cenę mieszkania. Jeśli chcesz omówić konkretną ofertę, na konsultacji cenowej (30 minut, 199 zł) ekspert zestawi jej cenę z transakcjami i pokaże argumenty z danych do pierwszej propozycji. Rozmowa dotyczy ceny mieszkania – ekspert nie doradza w sprawach podatkowych ani inwestycyjnych.
Pytania i odpowiedzi
Jaka rentowność mieszkania na wynajem jest dobra?
Nie ma jednej liczby. Porównuj rentowność netto – po kosztach, pustych miesiącach i podatku – z bezpieczną alternatywą dla tych samych pieniędzy. Jeśli różnica jest niewielka, ryzyko i czas poświęcony na najem mogą jej nie być warte.
Czy liczyć rentowność od ceny czy od całego kosztu zakupu?
Od całego kosztu: ceny, podatków, notariusza, prowizji i przygotowania mieszkania do najmu. Liczenie od samej ceny zawyża wynik.
Ile pustych miesięcy założyć?
Zależy od okolicy i typu mieszkania. Bezpieczniej założyć przynajmniej jeden miesiąc w roku niż zero – zmiana najemcy rzadko odbywa się z dnia na dzień.
Czy kredyt poprawia opłacalność najmu?
Może zwiększyć zwrot z wkładu własnego, ale zwiększa też ryzyko: gdy czynsz nie pokrywa raty, dopłacasz z własnej kieszeni. Licz oba warianty.
Czy podatek od najmu można zmniejszyć kosztami?
Nie przy najmie prywatnym. Ryczałt liczy się od przychodu, bez odliczania kosztów i odsetek.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne – przychody z najmu (ISAP)
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o podatkach i opłatach lokalnych – podatek od nieruchomości (ISAP)
·