Po co bankowi wycena
Bank pożycza tylko część wartości mieszkania. Resztę pokrywasz wkładem własnym. Żeby policzyć, ile może pożyczyć, bank potrzebuje wartości zabezpieczenia. Ta wartość nie musi być równa cenie z Twojej umowy. Jak to wpływa na potrzebny wkład, opisujemy w poradniku wkład własny na mieszkanie.
Wycena służy też bankowi przez cały okres kredytu – jako wartość zabezpieczenia w jego dokumentacji. Ustawa o kredycie hipotecznym nakazuje bankowi przechowywać dokumentację wyceny na trwałym nośniku (art. 21).
Kto zleca wycenę
Ustawa o kredycie hipotecznym przewiduje, że wycenę wykonuje rzeczoznawca majątkowy wskazany w porozumieniu banku i klienta (art. 21). W praktyce banki robią to na dwa główne sposoby:
- Bank zleca wycenę sam – rzeczoznawcy albo firmie, z którą współpracuje. Ty płacisz opłatę, a rzeczoznawca umawia się z Tobą albo ze sprzedającym na oględziny.
- Bank pozwala zamówić operat samodzielnie – ale zwykle tylko u rzeczoznawcy majątkowego, którego akceptuje, i według swoich wymogów.
Operat zamówiony bez uzgodnienia z bankiem może nie zostać przyjęty. Zanim cokolwiek zamówisz, zapytaj bank, jak u niego wygląda wycena.
Kto płaci
Najczęściej płaci kredytobiorca. Opłata bywa pobierana przez bank według jego tabeli opłat albo płacona bezpośrednio rzeczoznawcy. Zdarza się, że bank w ramach oferty przejmuje koszt wyceny albo go zwraca. Takie promocje się zmieniają, więc sprawdź warunki konkretnej oferty.
Bank musi z góry poinformować, czy wycena jest potrzebna i czy wiąże się z kosztami dla Ciebie – a jeśli tak, to w jakiej wysokości (art. 10 ustawy o kredycie hipotecznym). Tę informację dostajesz przed zawarciem umowy.
Wycena powstaje zwykle przed decyzją kredytową. Zapytaj więc wprost, co się stanie z opłatą, jeśli bank odmówi kredytu albo sam zrezygnujesz. Licz się z tym, że pieniądze nie wrócą, bo rzeczoznawca wykonał już pracę.
Ile to kosztuje
| Rodzaj wyceny | Orientacyjny koszt (2026) | Uwagi |
|---|---|---|
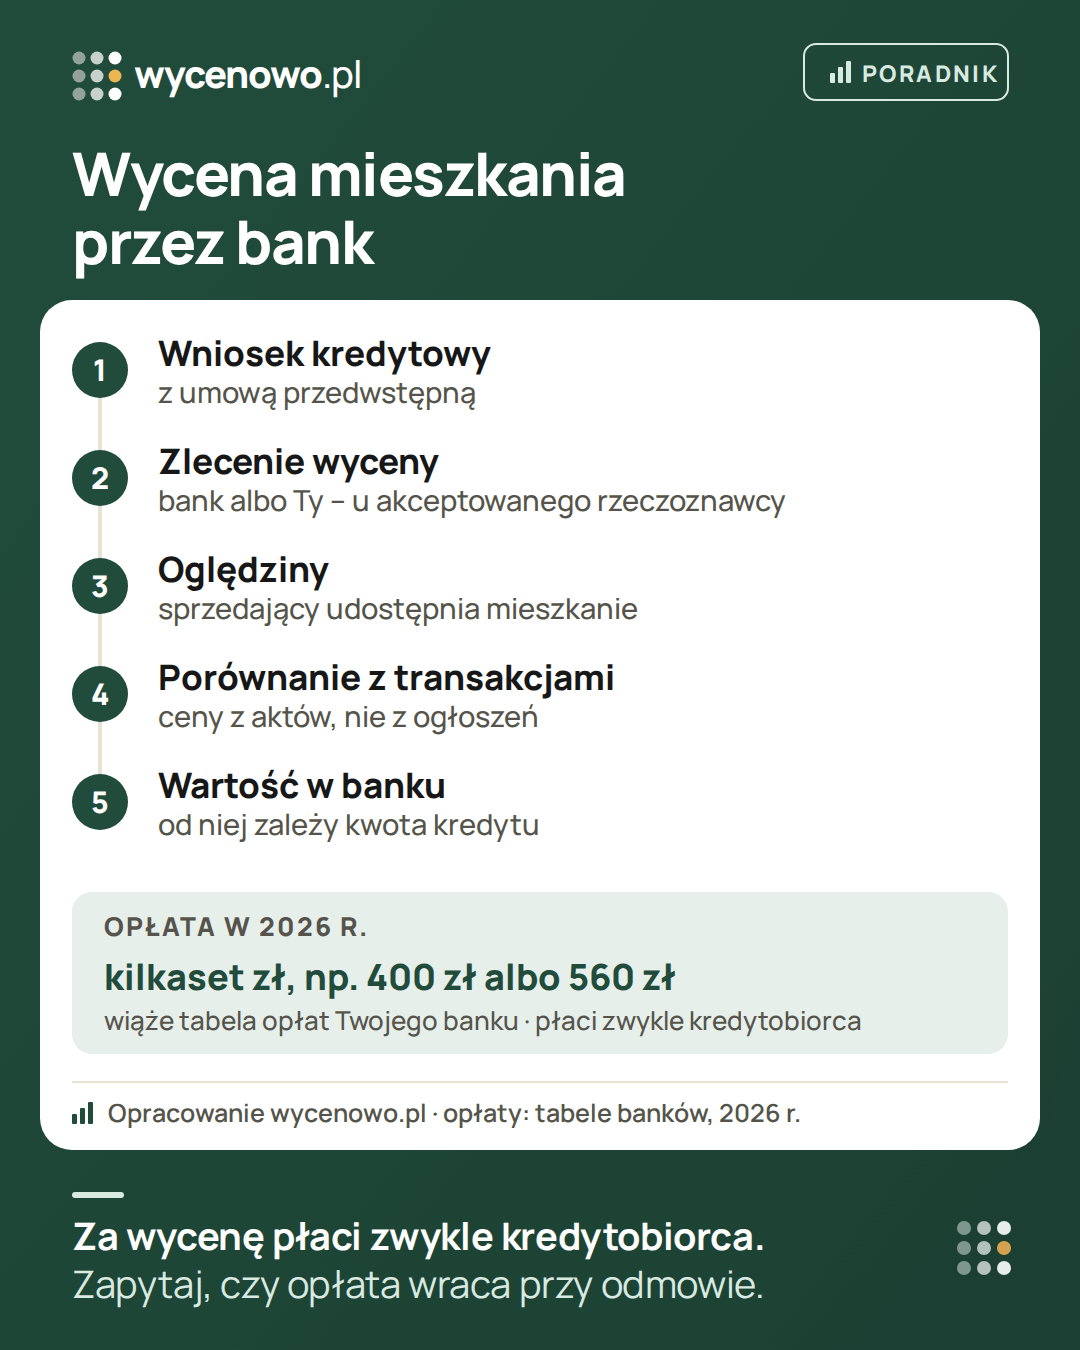
| Wycena mieszkania zlecana przez bank | kilkaset złotych, np. 400 albo 560 zł | według tabeli opłat banku – przykłady niżej |
| Operat zamawiany samodzielnie u rzeczoznawcy | zwykle więcej, ustalany indywidualnie | zob. ile kosztuje operat szacunkowy |
| Ponowna wycena, aktualizacja, reklamacja | zależnie od banku | zapytaj, czy jest płatna osobno |
Przykłady: np. PKO BP pobiera 400 zł za ocenę wartości mieszkania przy kredycie od 80 tys. zł (tabela na stronie banku, odczyt 9.10.2026), a ING w przykładzie reprezentatywnym z 20.07.2026 podaje 560 zł za wycenę mieszkania zlecaną przez bank. To dwie konkretne oferty z datą, nie najniższa i najwyższa cena na rynku. Wiążąca jest tabela opłat Twojego banku.
Zanim złożysz wnioski w kilku bankach, zapisz dla każdego: nazwę opłaty, kwotę, kiedy się ją płaci i co obejmuje – oględziny i operat, weryfikację dostarczonego dokumentu czy inną ocenę zabezpieczenia. Dopiero wtedy porównuj kwoty. Zapytaj też, czy bank przyjmie operat zlecony poza nim, co dzieje się z opłatą przy rezygnacji albo odmowie i czy przy zakupie z remontem dojdą płatne inspekcje postępu prac. Zapłacona wycena nie gwarantuje decyzji kredytowej ani wartości równej cenie z umowy.
Od czego zależy koszt
- Bank – jego tabela opłat albo umowa z firmą, która wykonuje wyceny.
- Rodzaj nieruchomości – typowe mieszkanie w bloku zwykle wycenia się prościej niż dom czy lokal nietypowy.
- Rynek – przy zakupie od dewelopera bank może stosować inne zasady wyceny niż przy mieszkaniu używanym. Zapytaj, jak to wygląda w Twoim przypadku.
- Stan prawny – brak księgi wieczystej, spółdzielcze prawo do lokalu czy nieuregulowany spadek wymagają więcej pracy.
- Dodatkowe czynności – ponowna weryfikacja po reklamacji, kolejne oględziny albo aktualizacja wyceny, gdy akt się przesunie, mogą kosztować osobno.
- Liczba banków – każdy bank zwykle zleca własną wycenę. Wnioski w kilku bankach mogą oznaczać kilka opłat.
Jak przebiega wycena krok po kroku
- Wniosek kredytowy z danymi mieszkania i umową przedwstępną albo rezerwacyjną.
- Zlecenie wyceny – bank przekazuje sprawę rzeczoznawcy albo daje Ci listę akceptowanych rzeczoznawców. Wtedy płacisz.
- Oględziny – rzeczoznawca umawia się na wizytę. Przy zakupie z rynku wtórnego zgodę i dostęp do mieszkania musi dać sprzedający.
- Dobór transakcji – rzeczoznawca porównuje mieszkanie ze sprzedażami podobnych lokali i opisuje, jak doszedł do wyniku.
- Wynik w banku – bank przyjmuje wartość do analizy kredytowej i na jej podstawie liczy, ile może pożyczyć.
Ile to trwa, zależy od banku i dostępności rzeczoznawcy. Zapytaj o termin na początku, bo od wyceny zależy decyzja kredytowa, a od niej – terminy z umowy przedwstępnej. Etapy całego kredytu opisujemy w poradniku kredyt na mieszkanie z rynku wtórnego – etapy.
Jakie dokumenty przygotować
- numer księgi wieczystej albo – przy spółdzielczym prawie bez księgi – zaświadczenie ze spółdzielni,
- umowa przedwstępna albo umowa deweloperska,
- rzut mieszkania i informacja o powierzchni użytkowej,
- informacje o remontach, jeśli były – rzeczoznawca może je uwzględnić przy ocenie stanu,
- kontakt do sprzedającego, który udostępni mieszkanie.
Rzeczoznawca opisuje stan mieszkania z oględzin. Jeśli coś ważnego jest niewidoczne – np. nowa instalacja – pokaż dokumenty.
Operat a wycena automatyczna z cen transakcyjnych
Operat szacunkowy sporządza rzeczoznawca majątkowy – osoba z państwowymi uprawnieniami, która odpowiada za swoją pracę. Zwykle ogląda mieszkanie, dobiera podobne sprzedaże i opisuje, jak doszła do wyniku.
Część banków korzysta też z wyceny automatycznej (AVM, z ang. automated valuation model). To program, który szacuje wartość mieszkania z bazy cen podobnych lokali – według miejsca, metrażu i innych cech. Procedury banków się różnią: kiedy bank korzysta z takiego narzędzia, kto sprawdza wynik i kiedy wymaga operatu, zależy od jego zasad. Zapytaj o konkretną procedurę, wymagane dokumenty i sposób zgłaszania błędów. Publiczny kalkulator nie zastąpi dokumentu wymaganego w Twoim wniosku.
- Kto liczy: operat – rzeczoznawca majątkowy; wycena automatyczna – program statystyczny.
- Oględziny: przy operacie zwykle są; wycena automatyczna sama ich nie ma, więc nie widzi remontu ani zniszczeń.
- Na czym się opiera: operat – na cenach transakcyjnych dobranych przez rzeczoznawcę; wycena automatyczna – na bazie, z której korzysta dany model.
- Gdy wynik Ci nie pasuje: zapytaj bank, jak można go zakwestionować i czy wtedy zamówi operat.
Skoro bank patrzy na ceny transakcyjne, możesz sprawdzić je wcześniej sam: czy cena z ogłoszenia jest dobra na tle transakcji. Nasz szacunek też liczymy z cen transakcyjnych, ale służy orientacji w cenach – nie jest wyceną przyjmowaną przez bank i może się od niej różnić.
Mieszkanie od dewelopera
Przy zakupie od dewelopera bank często zna już inwestycję – bywa, że ma jej wycenę albo stosuje uproszczone zasady dla lokali w budowie. Wartość mieszkania w budowie i po odbiorze to różne pytania. Zapytaj, czy wycena będzie potrzebna dwa razy – przed wypłatą transz i po zakończeniu budowy – i czy każda jest płatna. Porównanie obu rynków znajdziesz w poradniku rynek pierwotny czy wtórny.
Czy operat z jednego banku przyda się w drugim
Nie ma takiej gwarancji. Banki mają własne listy rzeczoznawców i własne wymogi co do treści wyceny. Operat można wykorzystać do celu, w jakim go sporządzono, przez 12 miesięcy, chyba że istotnie zmienią się warunki (art. 156 ust. 3 ustawy o gospodarce nieruchomościami). Czy przyjmie go inny bank, zależy jednak od jego zasad. Zapytaj o to, zanim złożysz kolejny wniosek.
Ta sama zasada dotyczy zmiany banku w trakcie spłaty: nowy bank zwykle zleca własną wycenę – zob. refinansowanie kredytu a wartość mieszkania.
Poproś o wgląd w wycenę
Zapytaj, czy dostaniesz kopię operatu albo jego podsumowanie. Przyda się, gdy wartość wyjdzie niżej niż cena – możesz wtedy sprawdzić, czy rzeczoznawca nie pomylił metrażu, piętra albo stanu mieszkania. Co zrobić w takiej sytuacji, opisujemy w poradniku wycena banku niższa niż cena zakupu.
O co zapytać bank
- Kto zleca wycenę – bank czy Ty – i u kogo można ją zamówić?
- Ile kosztuje i kiedy trzeba zapłacić?
- Czy opłata wraca przy odmowie kredytu albo rezygnacji?
- Ile trwa wycena i czy zdążysz przed terminem z umowy przedwstępnej?
- Czy dostaniesz kopię operatu i jak można zakwestionować wynik?
- Czy przy przesunięciu aktu trzeba będzie płacić za aktualizację?
- Czy bank może poprzestać na wycenie automatycznej?
Jeśli porównujesz oferty kilku banków, pomocny może być doradca kredytowy – zna zasady wyceny w bankach, z którymi współpracuje.
Sprawdź cenę, zanim zapłacisz za wycenę
Najdrożej wychodzi wycena niższa od ceny, kiedy zadatek jest już wpłacony. Niższa wycena sama nie dowodzi, że cena jest za wysoka, ale zmienia kwotę, którą bank pożyczy – liczą się też wkład własny i LTV. Zanim podpiszesz umowę przedwstępną, sprawdź, gdzie cena wypada na tle transakcji podobnych mieszkań w okolicy – zob. też sprawdź cenę przed zadatkiem. Bezpłatny szacunek na wycenowo.pl nie zastąpi operatu, ale pokaże, czy cena nie odbiega od rynku. Konkretną ofertę możesz też omówić na konsultacji cenowej (30 minut, 199 zł): ekspert zestawi jej cenę z transakcjami w okolicy. Ani szacunek, ani rozmowa z ekspertem nie są operatem szacunkowym i bank ich nie przyjmie.
Raport PDF w cenie konsultacji – raport dla adresu (osobno 39 zł) wysyłamy razem z podsumowaniem, gdy dla mieszkania jest co najmniej 30 podobnych sprzedaży.
Pytania i odpowiedzi
Ile kosztuje wycena mieszkania do kredytu?
Zwykle kilkaset złotych za mieszkanie, a za dom więcej. Przykłady z 2026 r.: PKO BP – 400 zł za ocenę wartości mieszkania przy kredycie od 80 tys. zł, ING – 560 zł w przykładzie reprezentatywnym z lipca. To przykłady, nie najniższa i najwyższa cena na rynku. Kwotę w Twoim banku sprawdzisz w jego tabeli opłat albo w informacji przed zawarciem umowy.
Kto płaci za operat do kredytu hipotecznego?
Najczęściej kredytobiorca – bezpośrednio rzeczoznawcy albo przez opłatę w banku. Niektóre banki w promocjach przejmują ten koszt albo go zwracają.
Czy bank oddaje pieniądze za wycenę, gdy odmówi kredytu?
Zwykle nie, bo rzeczoznawca wykonał już pracę. Zapytaj o to przed zapłatą – zasady zależą od banku i oferty.
Jak długo jest ważny operat dla banku?
Ustawa o gospodarce nieruchomościami pozwala wykorzystać operat do celu, w jakim go sporządzono, przez 12 miesięcy, chyba że istotnie zmienią się warunki. Bank może jednak mieć własne, krótsze wymagania.
Czy mogę dostać kopię wyceny z banku?
Zapytaj o to przed zleceniem. Część banków udostępnia operat albo jego podsumowanie. Przyda się, gdy wartość wyjdzie niżej, niż zakładałeś.
Czy mogę zamówić operat sam?
Zamówić możesz zawsze, ale bank nie musi go przyjąć. Część banków akceptuje operat od rzeczoznawcy ze swojej listy i według swoich wymogów – uzgodnij to przed zamówieniem.
Czy za wycenę zapłacę ponownie w drugim banku?
To zależy od zasad obu banków. Przed drugim zleceniem zapytaj, czy bank przyjmie istniejący operat, czy wymaga własnego rzeczoznawcy i daty, i czy pobiera opłatę za weryfikację.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa o gospodarce nieruchomościami – pośrednictwo, rzeczoznawcy majątkowi i wycena (ISAP)
- PKO Bank Polski: kredyt hipoteczny – „Ile zapłacisz?”, ocena wartości nieruchomości (odczyt 9.10.2026)
- ING Bank Śląski: kredyt hipoteczny – oferty i oprocentowanie, przykłady reprezentatywne
- Cenatorium: wycena automatyczna AVM – model szacujący wartość lokalu z bazy cen transakcyjnych, używany w kredytach hipotecznych
- Polska Federacja Stowarzyszeń Rzeczoznawców Majątkowych: wykorzystywanie automatycznych modeli wyceny (AVM) przez sektor bankowy – wystąpienie do KNF
·