Poniżej: skąd bank bierze swoją wartość, ile to kosztuje w kredycie, jak sprawdzić operat pod kątem błędów, cztery wyjścia z sytuacji i zapisy, które chronią przy następnym zakupie.
Skąd bank bierze swoją wartość
Przy kredycie hipotecznym bank ustala wartość mieszkania, które będzie zabezpieczeniem kredytu. Podstawą jest operat szacunkowy, który sporządza rzeczoznawca majątkowy wskazany w porozumieniu banku z kredytobiorcą (art. 21 ust. 9 ustawy o kredycie hipotecznym) – w praktyce często z listy, którą bank akceptuje. Rzeczoznawca ogląda mieszkanie, porównuje je z transakcjami podobnych lokali i opisuje, jaką metodę przyjął.
Wartość w operacie nie musi być równa cenie, na którą się umówiłeś. Może wyjść niżej, gdy:
- cena z umowy jest wyższa niż ceny, za które podobne mieszkania w okolicy faktycznie się sprzedawały – np. bo punktem wyjścia były ogłoszenia, a nie transakcje (zob. cena ofertowa a transakcyjna),
- rzeczoznawca inaczej ocenił stan techniczny, standard, piętro albo otoczenie,
- w okolicy było mało podobnych sprzedaży, więc porównanie oparto na mieszkaniach, które się różnią,
- bank patrzy ostrożnie: wartość zabezpieczenia ma chronić kredyt, a nie odzwierciedlać to, ile ktoś jest gotów dopłacić za wymarzone mieszkanie.
Część banków, zwłaszcza banki hipoteczne, ustala też bankowo-hipoteczną wartość nieruchomości – z założenia ostrożniejszą niż bieżąca wartość rynkowa, bo ma opisywać wartość na cały okres kredytu.
Kto zleca i opłaca wycenę banku i ile ona kosztuje – w poradniku wycena mieszkania przez bank.
Co to zmienia w kredycie
Bank określa, jaką część wartości mieszkania może pożyczyć. Ten stosunek kwoty kredytu do wartości nieruchomości nazywa się LTV (z ang. loan to value). Resztę pokrywasz wkładem własnym. Niższa wartość w ocenie banku oznacza więc niższą maksymalną kwotę kredytu. Banki zwykle liczą ją od niższej z dwóch kwot: ceny zakupu albo wartości z wyceny. Zapytaj swój bank, jak jest u niego.
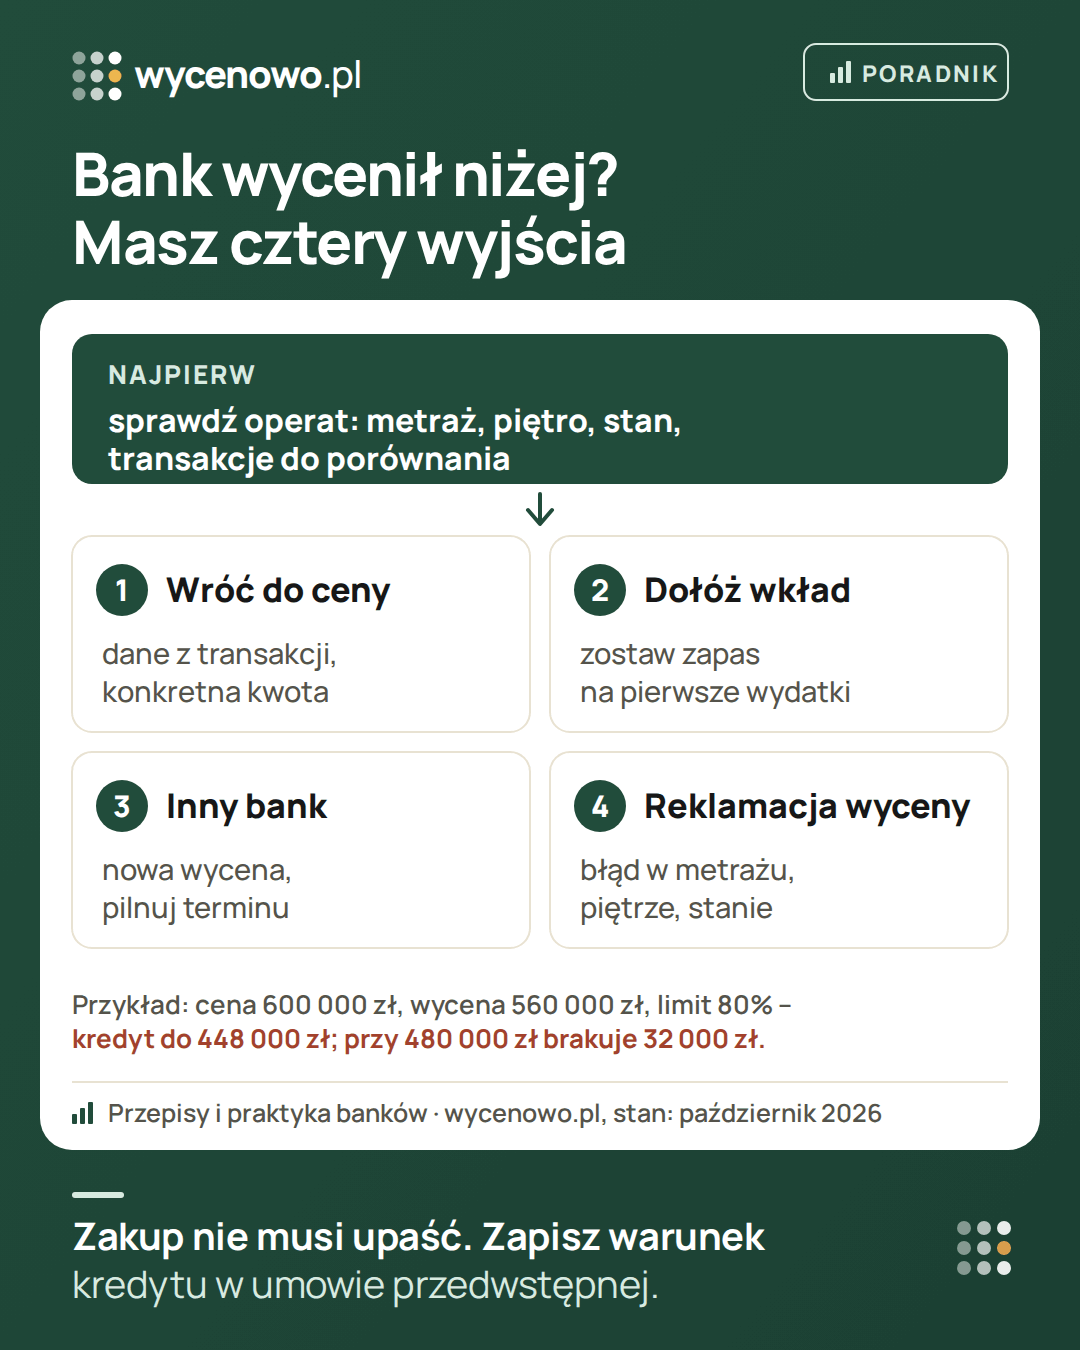
Przykład na wymyślonych, zaokrąglonych liczbach. Cena zakupu to 600 000 zł, a bank ustalił wartość na 560 000 zł. Przyjmijmy, że bank pożycza do 80% wartości. Od ceny byłoby to 480 000 zł kredytu, od wartości z wyceny – 448 000 zł. Brakujące 32 000 zł trzeba dołożyć z własnych pieniędzy albo znaleźć inaczej. Przy wyższym LTV bank może też zaproponować gorsze warunki kredytu, zależnie od swoich zasad.
Bank wycenił niżej? Policz, ile musisz dołożyć
Wpisz cenę z umowy i wartość, którą przyjął bank. Liczymy w Twojej przeglądarce, niczego nie wysyłamy.
W przykładzie potrzebny wkład własny rośnie z 120 000 zł do 152 000 zł – ale tylko wtedy, gdy chcesz pożyczyć maksymalną kwotę. Cenę płacisz tę samą, tylko mniejszą jej część może pokryć bank.
Niższa wycena nie zawsze oznacza brak pieniędzy
Przykład (liczby fikcyjne): cena 600 000 zł, bank przyjmuje wartość 560 000 zł, a planowany kredyt to 400 000 zł. Przy limicie 80% wartości bank może pożyczyć najwyżej 448 000 zł, więc planowane 400 000 zł się mieści i sama niższa wycena nie wymaga dopłaty. Gdybyś planował 480 000 zł kredytu, przy tych samych założeniach zabrakłoby 32 000 zł. Porównuj więc limit z kwotą kredytu, której potrzebujesz, a nie samą cenę z wyceną. Bank i tak osobno sprawdza zdolność kredytową i inne warunki.
Zapytaj bank o cztery liczby: wartość z operatu, wartość przyjętą do liczenia kredytu, maksymalne LTV i kwotę kredytu, jaką możesz dostać. Zapytaj też, co Cię ogranicza – wartość zabezpieczenia, zdolność kredytowa czy jedno i drugie. Poprawiony operat nie rozwiąże braku zdolności kredytowej.
Wycena banku wyższa niż cena – dostanę więcej kredytu?
Zwykle nie. Przy zakupie banki zwykle liczą kredyt od niższej z dwóch kwot: ceny z umowy albo wartości z wyceny. Gdy wycena wyjdzie wyżej niż cena, kredyt liczy się więc od ceny – tak samo, jak gdyby wycena była równa cenie. Wyższa wycena nie zmniejsza też potrzebnego wkładu własnego. Opisuje tylko wynik tej wyceny – nie jest potwierdzeniem, że zakup jest korzystny.
Zasady ustala każdy bank w swoim regulaminie. Jeśli planujesz coś więcej niż sam zakup, np. remont z tego samego kredytu, zapytaj bank, od jakiej wartości to policzy. Stan: wrzesień 2026.
Najpierw sprawdź operat – lista błędów
Zanim zaczniesz negocjować albo szukać pieniędzy, poproś bank o kopię operatu albo jego podsumowanie i przeczytaj go z dokumentami mieszkania w ręku. Ustawa o kredycie hipotecznym reguluje wycenę nieruchomości przez bank – zapytaj doradcę, na jakich zasadach bank udostępnia dokument. Sprawdź:
- metraż – czy zgadza się z księgą wieczystą albo zaświadczeniem ze spółdzielni,
- piętro, winda, rok budowy – czy opis budynku dotyczy Twojego budynku,
- stan i standard – czy rzeczoznawca widział mieszkanie po remoncie, czy przyjął stan „do remontu”,
- pomieszczenia przynależne – piwnica, komórka, miejsce postojowe w cenie,
- transakcje do porównania – czy to ten sam rynek (używane z używanymi), podobny metraż i okolica, i z jakiego okresu.
Oczywisty błąd w danych to najmocniejszy argument w reklamacji. Różnica zdań co do „standardu” – słabszy, ale też warto go opisać, zwłaszcza z fakturami za remont. Do prośby o weryfikację dołącz krótką tabelę: pozycja w wycenie, co wymaga sprawdzenia, dokument, który to potwierdza, i możliwe znaczenie dla wyniku (np. metraż inny niż w księdze, wycena nie obejmuje komórki ze sprzedaży, stan opisany na inną datę). Własna oczekiwana kwota nie jest dowodem błędu.
Możliwość 1: wróć do rozmowy o cenie
Niższa wycena banku to konkretny argument w negocjacjach. Kolejny kupujący na kredyt może – choć nie musi – trafić na podobną wycenę. Do rozmowy przygotuj dane, a nie tylko pismo z banku:
- ceny, za które sprzedały się podobne mieszkania w okolicy – sprawdź, gdzie cena z Twojej umowy wypada na tle transakcji,
- cechy mieszkania, które obniżają jego wartość, np. potrzebny remont,
- propozycję konkretnej kwoty i terminu, a nie tylko prośbę o obniżkę.
Sprzedający nie musi się zgodzić. Czasem spotkacie się w połowie drogi. Jak prowadzić taką rozmowę, piszemy w poradniku jak negocjować cenę mieszkania.
Zmiana ceny po umowie przedwstępnej wymaga zgody obu stron. Formę i treść zmiany uzgodnij z notariuszem albo prawnikiem – zależnie od formy umowy, jej zapisów i skutków, które chcesz zachować. Bank będzie potrzebował nowej wersji umowy do wniosku.
Możliwość 2: dołóż więcej wkładu własnego
Jeśli mieszkanie jest dla Ciebie warte umówionej ceny i masz oszczędności, możesz pokryć różnicę sam. Zanim to zrobisz, sprawdź, czy po zapłaceniu podatku, notariusza i przeprowadzki zostanie Ci zapas na pierwsze naprawy i nieprzewidziane wydatki. Zapytaj też bank, jak zmienią się warunki kredytu przy innym LTV.
Pieniądze od rodziny to też wkład – ale bank zapyta o ich źródło. Czy darowiznę trzeba zgłosić do urzędu skarbowego, zależy od kwoty, stopnia pokrewieństwa i formy – zasady zwolnienia opisujemy w poradniku darowizna a podatek. Pożyczka zwiększa Twoje zobowiązania, co bank weźmie pod uwagę przy zdolności kredytowej – nie zaciągaj jej na wkład bez poinformowania banku. Więcej o wkładzie: wkład własny na mieszkanie.
Możliwość 3: inny bank
Każdy bank ocenia wartość zabezpieczenia po swojemu i może zlecić własną wycenę. Wniosek w innym banku może dać wyższy wynik, choć nie musi. Trwa to dłużej, a czasem wymaga opłaty za kolejną wycenę. Sprawdź, czy zdążysz przed terminem z umowy przedwstępnej.
Możliwość 4: zapytaj bank o ponowną weryfikację
Część banków pozwala zakwestionować wycenę: złożyć reklamację albo poprosić o ponowną weryfikację. Tak jest na przykład wtedy, gdy w operacie jest oczywisty błąd w metrażu, piętrze albo stanie mieszkania, albo gdy masz dokumenty, których rzeczoznawca nie widział, np. rachunki za remont. Zasady i terminy różnią się między bankami, a wynik nie jest gwarantowany. Zapytaj doradcę w banku o procedurę i poproś o wgląd w operat albo w jego podsumowanie.
Która droga kiedy
| Sytuacja | Najpierw spróbuj |
|---|---|
| W operacie jest błąd w danych | reklamacja wyceny w banku |
| Cena jest powyżej transakcji w okolicy | rozmowa o cenie ze sprzedającym |
| Cena jest w przedziale, a mieszkanie Ci odpowiada | dołożenie wkładu albo wniosek w innym banku |
| Termin aktu jest blisko | uzgodnienie nowego terminu ze sprzedającym, zanim minie stary – sama prośba o weryfikację wyceny nie przesuwa terminu ani nie zmienia zasad zadatku |
Zabezpiecz się w umowie przedwstępnej
Najlepiej pomyśleć o tym przed podpisaniem umowy przedwstępnej – jak sprawdzić cenę na tle transakcji przed zadatkiem, opisujemy w poradniku sprawdź cenę przed wpłatą zadatku. Poproś notariusza albo prawnika o zapisy na wypadek, gdyby bank nie przyznał kredytu w potrzebnej kwocie:
- warunek uzyskania kredytu – np. że zakup dojdzie do skutku, jeśli bank przyzna kredyt w określonej kwocie do określonego dnia,
- realny termin aktu – z zapasem na wycenę, ewentualną reklamację wyceny albo wniosek w drugim banku,
- los wpłaconych pieniędzy – czy przy odmowie kredytu albo zbyt niskiej kwocie zadatek albo zaliczka wraca do Ciebie. Różnice opisujemy w poradniku zadatek czy zaliczka.
Nasz szacunek to nie wycena dla banku
Bezpłatna wycena online na wycenowo.pl to szacunek z cen transakcyjnych w okolicy. Nie zastępuje operatu i bank go nie przyjmie. Przydaje się wcześniej: pokazuje, czy uzgadniana cena nie odbiega od transakcji, zanim zapłacisz za wycenę bankową i podpiszesz umowę. Czym różni się jedno od drugiego, wyjaśniamy w poradniku rzeczoznawca czy konsultacja cenowa.
Zanim wrócisz do sprzedającego
Sprawdź cenę z umowy na tle typowych cen transakcji dla podobnych mieszkań w okolicy. Przed rozmową o nowej cenie sprawdź w bezpłatnej wycenie, ile warte jest to mieszkanie według transakcji z okolicy – to argument do negocjacji. To szacunek, nie operat szacunkowy – bank go nie przyjmie.
Pytania i odpowiedzi
Czy mogę odstąpić od umowy przedwstępnej, gdy bank wycenił mieszkanie niżej?
To zależy od zapisów umowy. Gdy umowa przewiduje warunek kredytu w określonej kwocie, zwykle tak. Gdy milczy, sprawa jest sporna – skonsultuj ją z prawnikiem, zanim wyślesz oświadczenie.
Czy mogę zamówić drugą wycenę u innego rzeczoznawcy?
Możesz, ale bank nie musi jej przyjąć. Zapytaj najpierw, czy dopuszcza ponowną wycenę i na jakich zasadach.
Czy sprzedający musi obniżyć cenę po niższej wycenie banku?
Nie. Wycena banku nie zmienia umowy. Może być argumentem w rozmowie – kolejny kupujący na kredyt może, choć nie musi, trafić na podobną wycenę.
Ile kosztuje wycena banku i czy wraca przy odmowie?
Opłatę i zasady zwrotu ustala bank. Zapytaj o nie przed złożeniem wniosku – szczegóły opisujemy w poradniku o wycenie mieszkania przez bank.
Wycena wyszła niżej o kilka tysięcy złotych – czy to problem?
Nie zawsze. Porównaj kwotę kredytu, której potrzebujesz, z limitem liczonym od wartości przyjętej przez bank (wartość × procent, który bank pożycza). Jeśli potrzebna kwota mieści się w limicie, sama niższa wycena nie wymaga dopłaty; jeśli go przekracza, brakuje różnicy między nimi.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o kredycie hipotecznym – tekst jednolity Dz.U. 2025 poz. 720, art. 21 ust. 8–10 (wycena nieruchomości) (ELI)
- Kodeks cywilny – zadatek (art. 394), umowa przedwstępna (art. 389–390) (ISAP)
- Komisja Nadzoru Finansowego: Rekomendacja S – dobre praktyki w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie (nowelizacja z czerwca 2023, PDF)
- homebanking.pl: wycena mieszkania niższa niż cena zakupu – bank liczy kredyt od niższej z kwot (cena albo wycena)
·