Poniżej: jak działa każda z tych kwot, porównanie w tabeli, przykład na liczbach, sytuacja odmowy kredytu, wpłata u dewelopera, gotowe punkty do umowy i to, co zrobić, gdy transakcja się sypie.
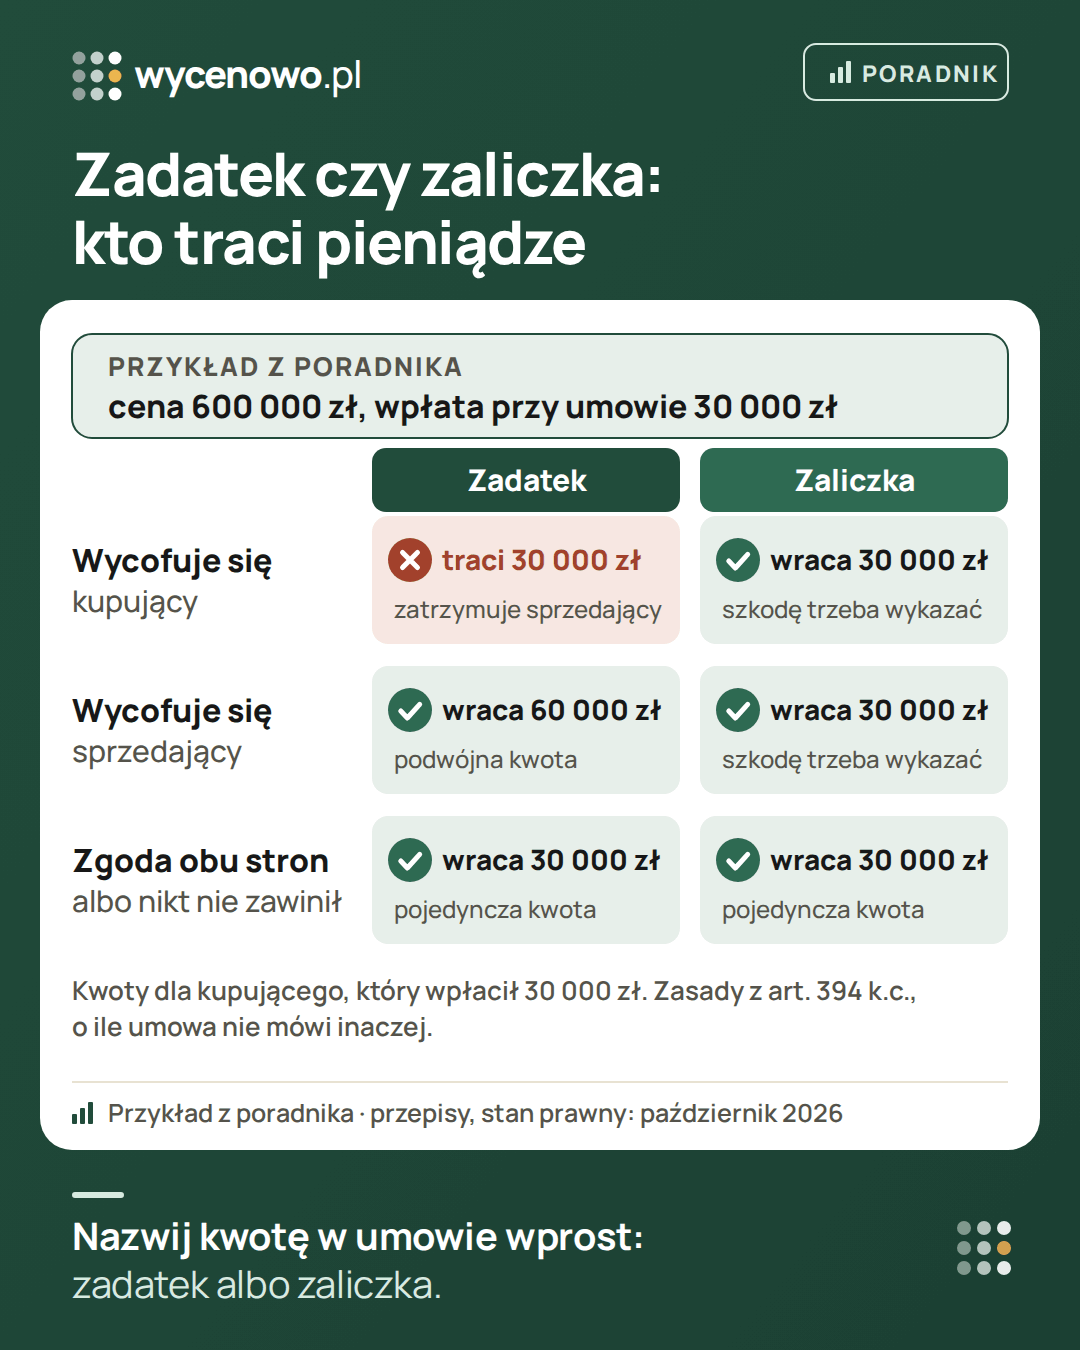
Zadatek w skrócie
Zadatek opisuje art. 394 kodeksu cywilnego. Jeśli umowa ani zwyczaj nie mówią inaczej, działa tak:
- Umowa dochodzi do skutku – zadatek zalicza się na poczet ceny.
- Umowy nie wykonuje kupujący, który dał zadatek – sprzedający może odstąpić od umowy i zatrzymać zadatek.
- Umowy nie wykonuje sprzedający, który wziął zadatek – kupujący może odstąpić od umowy i żądać zwrotu dwukrotności zadatku.
- Umowa zostaje rozwiązana za zgodą obu stron albo nie dochodzi do skutku z przyczyn, za które nikt nie odpowiada lub odpowiadają obie strony – zadatek wraca do kupującego w pojedynczej kwocie.
Do odstąpienia nie trzeba wyznaczać dodatkowego terminu. Skutki zadatku zależą od tego, kto odpowiada za niewykonanie umowy – samo to, kto pierwszy powiedział „rezygnuję”, nie zawsze to rozstrzyga.
Odstąpienie nie dzieje się samo. Strona, która chce zatrzymać zadatek albo odzyskać podwójną kwotę, składa drugiej stronie oświadczenie o odstąpieniu od umowy – najlepiej na piśmie, listem poleconym albo za pokwitowaniem, żeby mieć dowód daty. Zamiast odstępować, można też żądać wykonania umowy albo odszkodowania na zasadach ogólnych. To wybór poszkodowanej strony, nie obowiązek – i nie pakiet: odstąpienie z zadatkiem i żądanie wykonania umowy wzajemnie się wykluczają.
Zaliczka w skrócie
Zaliczka to po prostu część ceny zapłacona z góry. Kodeks nie ma dla niej osobnego przepisu. Jeśli do umowy nie dojdzie, zaliczka co do zasady wraca do kupującego – bez względu na to, kto zawinił. Strona poszkodowana może dochodzić odszkodowania na ogólnych zasadach, ale musi wykazać szkodę, a to trwa i kosztuje.
Gdy umowa nie nazywa wpłaconej kwoty zadatkiem, w razie sporu łatwo o spór, czym ona była. Kodeks wiąże skutki zadatku z kwotą wręczoną jako zadatek – bez wyraźnego zapisu kupujący zwykle będzie twierdził, że wpłacił część ceny, którą trzeba oddać.
Zadatek a zaliczka – porównanie w tabeli
| Co się stało | Zadatek | Zaliczka |
|---|---|---|
| Akt sprzedaży podpisany | wlicza się do ceny | wlicza się do ceny |
| Umowy nie wykonał kupujący (odpowiada za to) | sprzedający może odstąpić i go zatrzymać | wraca do kupującego; sprzedający może dochodzić odszkodowania |
| Umowy nie wykonał sprzedający (odpowiada za to) | kupujący może odstąpić i żądać dwukrotności | wraca w tej samej kwocie; kupujący może dochodzić odszkodowania |
| Rozwiązanie za zgodą stron | wraca w tej samej kwocie | wraca w tej samej kwocie |
| Nikt nie zawinił albo zawiniły obie strony | wraca w tej samej kwocie | wraca w tej samej kwocie |
Te skutki działają, gdy umowa nie mówi inaczej. Strony mogą je zmienić – np. zapisać, że przy odmowie kredytu zadatek wraca w pojedynczej kwocie.
Przykład na liczbach
Przykład – liczby zmyślone. Cena mieszkania to 600 000 zł. Przy umowie przedwstępnej kupujący wpłaca 30 000 zł.
- Jako zadatek. Kupujący rezygnuje, bo znalazł inne mieszkanie – sprzedający może odstąpić od umowy i zatrzymać 30 000 zł. Gdyby to sprzedający dostał lepszą ofertę i się wycofał, kupujący może żądać 60 000 zł: zwrotu wpłaty i drugiej takiej samej kwoty.
- Jako zaliczka. W obu sytuacjach 30 000 zł wraca do kupującego. Strona, która straciła na wycofaniu się drugiej, może żądać odszkodowania, ale musi wykazać szkodę i jej wysokość. Przy umowie przedwstępnej chodzi co do zasady o szkodę z tego, że liczyła na zawarcie umowy (art. 390 § 1 k.c.), np. poniesione koszty – zakres strony mogą zapisać inaczej.
Im wyższa wpłata, tym mocniej wiąże obie strony – i tym więcej ryzykuje ta, która się wycofa. Przepisy nie określają wysokości zadatku. Ustalacie ją sami, patrząc na to, jak pewny jest zakup i ile czasu zostało do aktu.
Co wybrać
To zależy od tego, na ile zakup jest pewny.
- Zadatek daje sprzedającemu pewność, że nie wycofasz się bez kosztów. Tobie daje prawo do podwójnej kwoty, gdy wycofa się sprzedający – np. bo znalazł kogoś, kto zapłaci więcej.
- Zaliczka jest bezpieczniejsza, gdy zakup zależy od czegoś, na co nie masz wpływu – najczęściej od decyzji kredytowej.
Jeśli kupujesz na kredyt, a bank jeszcze nie wydał decyzji, zapytaj notariusza o zapis, który ureguluje zwrot zadatku przy odmowie kredytu. Bez takiego zapisu spór o to, czy odmowa banku to „Twoja wina”, może skończyć się w sądzie. Etapy kredytu opisujemy w poradniku kredyt na mieszkanie z rynku wtórnego.
Częste rozwiązanie pośrednie: zadatek, ale z wyjątkami zapisanymi w umowie. Zadatek działa, gdy któraś strona po prostu zmieni zdanie, a w opisanych sytuacjach wraca w pojedynczej kwocie – np. przy odmowie kredytu mimo wniosków w kilku bankach. Uważaj z wyjątkami dotyczącymi wady prawnej albo braku dokumentu, który miał dostarczyć sprzedający: zapis „wtedy zadatek wraca” może odebrać kupującemu prawo do podwójnej kwoty, choć to sprzedający nie dotrzymał umowy. Skutki każdego wyjątku ustal świadomie z notariuszem.
Bank odmówił kredytu – co z zadatkiem?
To najczęstsze pytanie i nie ma na nie jednej odpowiedzi bez umowy. Gdy umowa milczy, liczy się to, czy kupujący odpowiada za to, że do aktu nie doszło. Kupujący, który złożył wnioski na czas, przedstawił komplet dokumentów i mimo to dostał odmowę, ma argument, że to nie jego wina – a wtedy zadatek powinien wrócić w pojedynczej kwocie. Sprzedający może jednak tę ocenę kwestionować, a w sporze rozstrzyga ją sąd. Kupujący, który wniosku nie złożył, zmienił pracę w trakcie albo nie dosłał dokumentów, ryzykuje utratę zadatku.
Spór o „winę” bywa długi. Dlatego w umowie warto zapisać wprost:
- do kiedy kupujący złoży wnioski i w ilu bankach,
- do kiedy przedstawi decyzję kredytową,
- co się dzieje z zadatkiem przy odmowie albo przy niższej kwocie kredytu, także z powodu niższej wyceny banku – zob. wycena banku niższa niż cena,
- jak kupujący to udokumentuje – np. kopią decyzji odmownej.
Jak to zapisać w umowie
- Nazwij kwotę wprost: „zadatek w rozumieniu art. 394 kodeksu cywilnego” albo „zaliczka”. Samo słowo „przedpłata” czy „kaucja” rodzi wątpliwości.
- Zapisz termin zawarcia umowy przyrzeczonej, czyli aktu kupna.
- Opisz, co się dzieje z pieniędzmi w typowych sytuacjach: odmowa kredytu, wada prawna wykryta przed aktem, opóźnienie z winy którejś ze stron.
- Wpłacaj przelewem z tytułem, który wskazuje umowę i rodzaj kwoty.
- Gdy mieszkanie ma kilku właścicieli, zapisz, na czyj rachunek idzie wpłata – i niech umowę podpiszą wszyscy właściciele.
- Gdy kwota ma być wpłacona po podpisaniu umowy, zapisz termin wpłaty i to, co się stanie, gdy jej nie będzie.
Zadatek w gotówce jest dopuszczalny, ale wtedy potrzebne jest pokwitowanie z kwotą, datą i słowem „zadatek”. Przelew sam zostawia ślad. Przy dużych kwotach strony korzystają czasem z depozytu notarialnego – pieniądze trzyma notariusz i wypłaca je na warunkach z protokołu. Zapytaj kancelarię o warunki wypłaty i zwrotu oraz o pełny koszt.
Prawo do zwrotu to jeszcze nie pieniądze na koncie
Nawet gdy zwrot Ci się należy, pieniądze nie wrócą same. Sprzedający może kwestionować obowiązek zapłaty albo nie mieć już tych środków. Im większą kwotę przekazujesz przed aktem, tym większa część Twojego budżetu jest poza Twoją kontrolą. Dlatego ustal, na czyj rachunek trafia wpłata i jak udokumentujesz jej przekazanie.
Forma umowy przedwstępnej też ma znaczenie
Umowę przedwstępną można podpisać w zwykłej formie pisemnej albo u notariusza. Jeśli ma formę aktu notarialnego, a druga strona uchyla się od aktu kupna, można w sądzie żądać zawarcia umowy przyrzeczonej. Przy zwykłej formie pisemnej zostaje co do zasady tylko odszkodowanie, zwykle w węższym zakresie. Roszczenia z umowy przedwstępnej przedawniają się po roku od dnia, w którym umowa przyrzeczona miała być zawarta. Pozostałe zapisy umowy omawiamy w poradniku umowa przedwstępna sprzedaży mieszkania.
Zadatek działa tak samo w obu formach. Forma notarialna dodaje możliwość żądania w sądzie zawarcia umowy sprzedaży – jako alternatywę dla odstąpienia z zadatkiem, a nie dodatek do niego.
Gdy transakcja nie dochodzi do skutku
Zbierz umowę, aneksy, potwierdzenie wpłaty i korespondencję o przyczynie opóźnienia albo rezygnacji. Najpierw ustal, czego chcesz: doprowadzić do zakupu czy odzyskać pieniądze. Zanim wyślesz oświadczenie o odstąpieniu, sprawdź jego podstawę, formę i skutki – odstąpienie zamyka drogę do żądania zawarcia umowy. Zwykłe wezwanie do zapłaty nie przerywa biegu przedawnienia, a roszczenia z umowy przedwstępnej przedawniają się szybko, więc terminy sprawdź z prawnikiem.
Zadatek u dewelopera
Przy zakupie od dewelopera zasady są inne. Ustawa deweloperska z 2021 r. przewiduje umowę rezerwacyjną z opłatą rezerwacyjną, która nie może przekroczyć 1% ceny mieszkania z prospektu. Wpłaty na poczet ceny z umowy deweloperskiej trafiają na mieszkaniowy rachunek powierniczy, a nie wprost do dewelopera; opłata rezerwacyjna ma własne zasady. Zanim wpłacisz deweloperowi cokolwiek nazwanego „zadatkiem” poza tymi ścieżkami, zapytaj notariusza. Zob. umowa deweloperska i rachunek powierniczy.
Zanim wpłacisz
Zadatek wpłaca się po uzgodnieniu ceny, więc to ostatni moment, żeby ją sprawdzić. Porównaj cenę z ogłoszenia z transakcjami w okolicy i przejrzyj księgę wieczystą. Wszystko, co warto sprawdzić przed podpisem, zebraliśmy w liście kontrolnej przed umową przedwstępną – do wydruku. Kupujesz na kredyt? Kroki z bezpłatnymi narzędziami opisujemy w poradniku sprawdź cenę przed wpłatą zadatku. Krótkie definicje znajdziesz też w słowniku.
Pytania i odpowiedzi
Czy sprzedający może zatrzymać zaliczkę?
Co do zasady nie. Gdy do sprzedaży nie dojdzie, zaliczka wraca do kupującego. Sprzedający, który stracił na wycofaniu się kupującego, może dochodzić odszkodowania, ale musi wykazać szkodę i jej wysokość.
Ile powinien wynosić zadatek?
Przepisy tego nie określają. Kwotę ustalają strony. Niski zadatek słabo wiąże, wysoki oznacza duże ryzyko dla tego, kto się wycofa. Zwróć uwagę, ile czasu zostało do aktu i od czego zależy zakup.
Czy zadatek wraca, gdy umowę rozwiążemy za porozumieniem?
Tak – przy rozwiązaniu umowy za zgodą obu stron zadatek wraca w pojedynczej kwocie, chyba że w porozumieniu zapiszecie inaczej. Spiszcie porozumienie na piśmie z datą zwrotu.
Czy można żądać więcej niż dwukrotności zadatku?
Odstępując od umowy, kupujący żąda dwukrotności zadatku. Gdy szkoda jest większa, zamiast odstępować można żądać wykonania umowy albo naprawienia szkody na zasadach ogólnych – przy umowie przedwstępnej w granicach art. 390 kodeksu cywilnego, chyba że umowa określa je inaczej. To warianty do wyboru, nie suma świadczeń. Który jest korzystniejszy, oceni prawnik.
Co, jeśli w umowie nie ma słowa „zadatek”?
Wtedy łatwo o spór. Kwota bez wyraźnego zastrzeżenia, że jest zadatkiem, jest zwykle traktowana jak część ceny, która wraca, gdy do sprzedaży nie dojdzie. Dlatego nazwij ją wprost.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Kodeks cywilny – zadatek (art. 394), umowa przedwstępna (art. 389–390) (ISAP)
- Ustawa o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP)
·