Skąd wziąć numer i gdzie sprawdzić
Poproś sprzedającego o numer księgi. Ma format XXXX/00000000/0 – kod sądu, numer i cyfra kontrolna. Numer jest też w akcie notarialnym nabycia i często w wypisie z rejestru gruntów. Jeśli sprzedający nie chce go podać, nie podpisuj żadnej umowy i nie wpłacaj pieniędzy, dopóki tego nie wyjaśnisz. Odmowa nie dowodzi oszustwa, ale bez numeru nie sprawdzisz stanu prawnego.
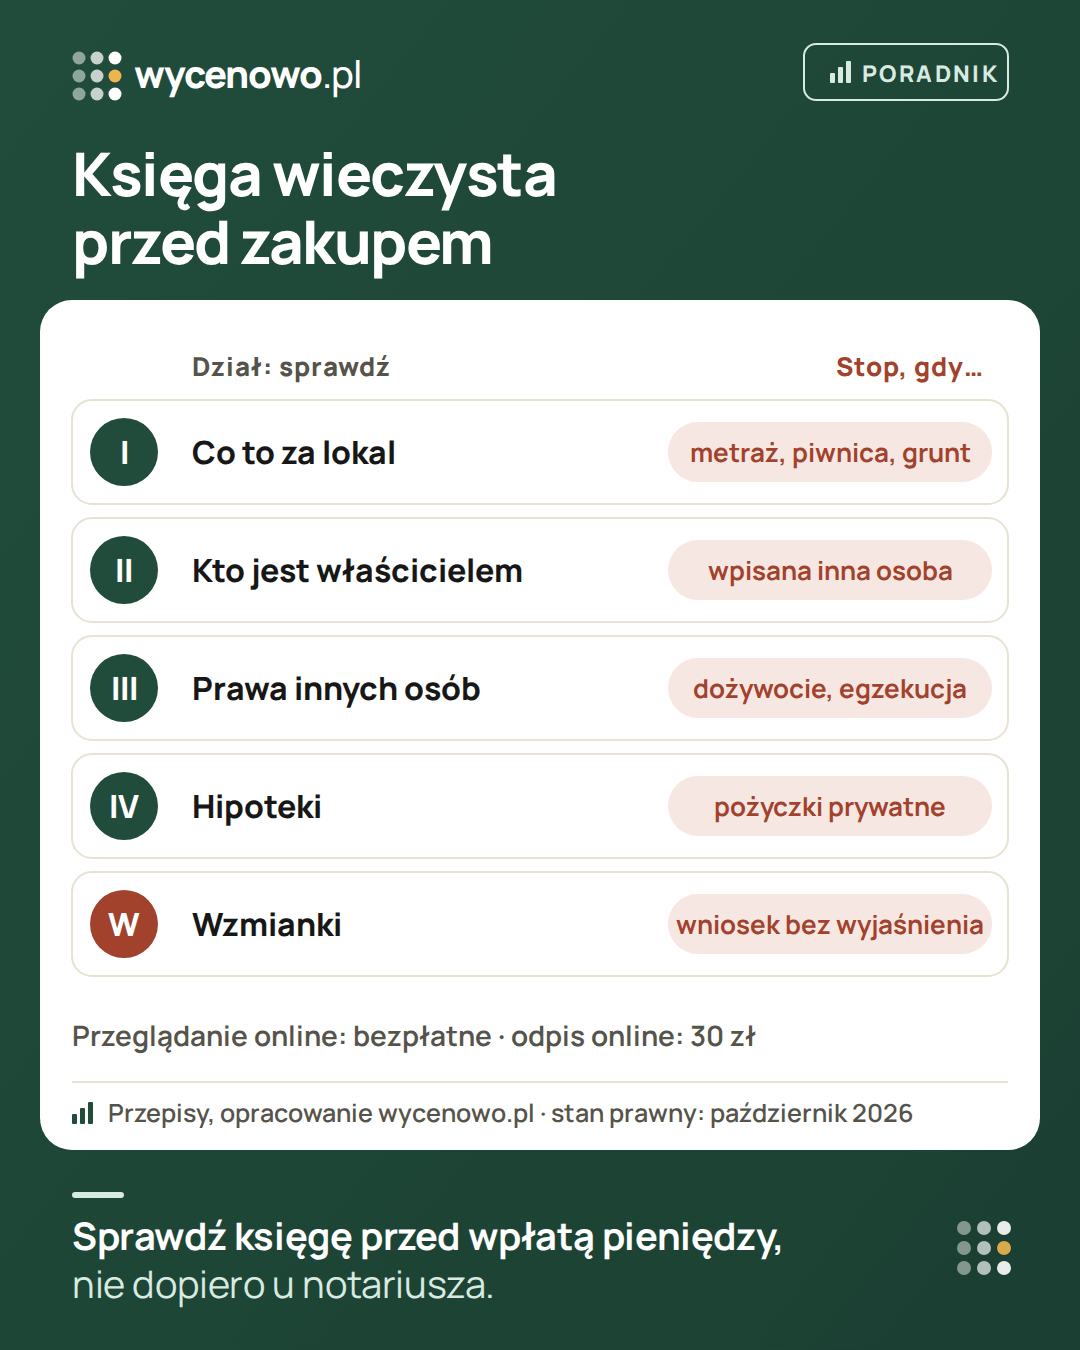
Treść księgi przejrzysz bezpłatnie w serwisie Elektroniczne Księgi Wieczyste Ministerstwa Sprawiedliwości. Wybierz „przeglądanie aktualnej treści”, wpisz numer i przepisz kod z obrazka. Przeglądarka nie wyszukuje ksiąg po adresie – potrzebny jest numer.
Treść aktualna, odpis zwykły czy zupełny
- Przeglądanie aktualnej treści – bezpłatne, wystarcza do pierwszego przeglądu przed zakupem.
- Treść zupełna – także wpisy wykreślone, np. dawne hipoteki i poprzedni właściciele. Przydaje się, gdy chcesz zobaczyć historię mieszkania.
- Odpis – urzędowy dokument, który przyjmie bank albo urząd. Zamówiony online do samodzielnego wydruku kosztuje 30 zł (odpis zwykły) albo 75 zł (odpis zupełny); w wersji papierowej – 45 zł i 90 zł (stan według gov.pl na 2026 r.). Odpis pobrany online i wydrukowany samodzielnie ma moc dokumentu wydanego przez sąd, jeśli ma cechy pozwalające sprawdzić go z centralną bazą ksiąg wieczystych (art. 364 ust. 4 ustawy o księgach wieczystych i hipotece, w brzmieniu od 31 marca 2026 r.). Do samego sprawdzenia nie jest potrzebny.
Jak czytać księgę krok po kroku
- Otwórz księgę i sprawdź w nagłówku, czy to księga lokalu (mieszkania), a nie budynku albo gruntu.
- W dziale I-O porównaj adres, powierzchnię i pomieszczenia przynależne z ogłoszeniem.
- W dziale II sprawdź, czy właścicielem jest osoba, z którą rozmawiasz.
- Przejrzyj dział III i IV – czy są wpisy, i co oznaczają.
- Na końcu sprawdź wzmianki w każdym dziale.
- Zrób zrzut ekranu z datą – przyda się, gdy coś zmieni się przed aktem.
Zanotuj datę sprawdzenia, zgodność opisu lokalu, osoby wpisane jako właściciele, obciążenia i wzmianki. Przy każdej niejasności dopisz, jaki dokument ją wyjaśni i kto ma go dostarczyć. Zrzut ekranu pomaga porównać stan z dwóch dat, ale nie zastępuje urzędowego odpisu ani sprawdzenia, na jakiej podstawie dokonano wpisów.
Dział I – co to za mieszkanie
Dział I-O opisuje lokal: adres, liczbę izb, powierzchnię, pomieszczenia przynależne, np. piwnicę. Porównaj to z ogłoszeniem i z tym, co widzisz na miejscu. Różnica w metrażu albo brak piwnicy, która „jest w cenie”, to pytanie do sprzedającego. Dział I-Sp pokazuje udział w nieruchomości wspólnej – gruncie i częściach wspólnych budynku – oraz prawa związane z własnością, np. udział w drodze dojazdowej.
W dziale I sprawdzisz też, czy grunt pod budynkiem jest własnością, czy jest w użytkowaniu wieczystym – to wpływa na opłaty i dokumenty przy sprzedaży.
Dział II – kto jest właścicielem
To najważniejszy dział. Sprawdź, czy osoba, która sprzedaje, jest tu wpisana. Jeśli właścicieli jest kilku, każdy musi podpisać umowę albo dać pełnomocnictwo w formie aktu notarialnego. Uważaj, gdy:
- w dziale II jest ktoś inny niż sprzedający, np. zmarły rodzic – poproś o postanowienie sądu albo akt poświadczenia dziedziczenia; notariusz oceni, czy przed sprzedażą trzeba wpisać spadkobierców do księgi (jak to zrobić – wpis spadkobiercy do księgi wieczystej),
- właścicielami są małżonkowie, a przychodzi tylko jedno z nich,
- sprzedający ma tylko udział, a sprzedaje „całe mieszkanie”,
- sprzedający mówi, że „księga jest nieaktualna, ale to formalność”.
W dziale II jest też podstawa nabycia – np. umowa sprzedaży, darowizna, spadek. To ważne dla podatku sprzedającego i dla tego, czy ktoś z rodziny może mieć roszczenia, np. o zachowek.
Dział III – prawa innych osób
Tu wpisuje się m.in. służebności, dożywocie, prawo pierwokupu, roszczenia i ostrzeżenia, a także wzmianki o egzekucji komorniczej. Pusty dział III to dobra wiadomość, ale nie gwarancja: rękojmia wiary publicznej ksiąg nie działa m.in. przeciwko prawu dożywocia, prawom obciążającym nieruchomość z mocy ustawy, służebności drogi koniecznej i służebności przesyłu – nawet niewpisanym (art. 7 ustawy o księgach wieczystych i hipotece). Każdy wpis przeczytaj dokładnie:
- Służebność osobista mieszkania – ktoś ma prawo mieszkać w lokalu. Kupujesz mieszkanie z tym prawem, chyba że wygaśnie przed aktem, np. gdy uprawniony się go zrzeknie. Jak to zrobić – ustal z notariuszem.
- Dożywocie – to coś więcej niż prawo mieszkania: prawo do utrzymania i opieki, które obciąża mieszkanie, a nabywca odpowiada także osobiście za świadczenia wymagalne, gdy jest właścicielem (art. 910 kodeksu cywilnego). Takie mieszkanie kupuj tylko po rozmowie z prawnikiem albo notariuszem.
- Egzekucja komornicza – mieszkanie jest zajęte. Sprzedaż jest możliwa tylko w określonych warunkach.
- Roszczenie albo ostrzeżenie – ktoś kwestionuje stan prawny albo ma prawo żądać przeniesienia własności.
Wpis o egzekucji, o dożywociu albo ostrzeżenie to powód, żeby zatrzymać się i zapytać prawnika albo notariusza, zanim wpłacisz cokolwiek. Służebności i sprzedaż z lokatorem opisujemy w poradniku zameldowanie i służebność przy sprzedaży mieszkania.
Dział IV – hipoteki
Tu widać hipoteki, najczęściej na rzecz banku, który udzielił kredytu. Sama hipoteka nie przekreśla zakupu. Sprzedający zwykle spłaca kredyt z Twoich pieniędzy, a bank daje zgodę na wykreślenie. Ważne, żeby umowa jasno opisała, jaka część ceny idzie prosto do banku i kiedy. Więcej w poradniku sprzedaż mieszkania z kredytem hipotecznym – ten sam proces widziany od strony sprzedającego.
Kwota hipoteki w księdze to suma zabezpieczenia, a nie dług do spłaty w dniu zakupu. Hipoteka na 900 000 zł (przykład) nie oznacza, że sprzedający tyle jest winien. Aktualną kwotę do spłaty poda wierzyciel – zwykle w zaświadczeniu dla sprzedającego. Nie oceniaj więc zakupu przez porównanie sumy hipoteki z ceną. Najpierw ustal rzeczywisty dług, sposób spłaty z ceny i dokumenty potrzebne do wykreślenia hipoteki – tak samo przy banku i przy innym wierzycielu.
Hipoteka na rzecz osoby prywatnej albo firmy pożyczkowej i kilka hipotek naraz to powód, żeby dopytać sprzedającego i pokazać dokumenty notariuszowi przed wpłatą pieniędzy.
Wzmianki – najłatwiej je przeoczyć
Wzmianka oznacza, że do sądu wpłynął wniosek o wpis, który nie został jeszcze rozpatrzony – np. o nową hipotekę, zmianę właściciela albo wpis komornika. Wzmianki widać w każdym dziale, zwykle w polu u góry. Księga chroni kupującego, który jej ufa (to tzw. rękojmia wiary publicznej ksiąg wieczystych), ale ta ochrona nie działa wobec wniosków, o których jest wzmianka, ani wobec wpisanego ostrzeżenia (art. 8). Nie obejmuje też nabycia za darmo ani kupującego, który wiedział albo łatwo mógł się dowiedzieć, że księga jest niezgodna ze stanem prawnym (art. 6). Jeśli widzisz wzmiankę, dowiedz się, czego dotyczy, zanim podpiszesz umowę.
Wzmianka może też dotyczyć zwykłej, oczekiwanej sprawy – np. wpisu sprzedającego po spadku albo wykreślenia spłaconej hipoteki. Poproś sprzedającego o kopię wniosku albo postanowienia.
Sygnały ostrzegawcze
- sprzedający nie chce podać numeru księgi ani pokazać podstawy nabycia,
- w dziale II jest ktoś inny niż sprzedający,
- wzmianka o wniosku, którego sprzedający nie potrafi wyjaśnić,
- egzekucja, ostrzeżenie albo hipoteka na rzecz osoby prywatnej,
- metraż w księdze wyraźnie inny niż w ogłoszeniu.
Czego księga nie powie
- czy ktoś jest zameldowany albo mieszka w lokalu,
- czy są zaległości wobec wspólnoty albo spółdzielni,
- w jakim stanie jest mieszkanie i budynek,
- czy cena jest rynkowa,
- czy garaż, miejsce postojowe albo udział w drodze dojazdowej, sprzedawane razem z mieszkaniem, nie mają osobnej księgi – wtedy sprawdź też ją.
O tych sprawach piszemy w poradniku zakup mieszkania z rynku wtórnego – na co uważać, a pytania, które warto zadać, zebraliśmy w poradniku pytania do sprzedającego mieszkanie. Mieszkanie ze spółdzielczym własnościowym prawem może w ogóle nie mieć księgi – wtedy podstawowym dokumentem jest zaświadczenie ze spółdzielni, a notariusz sprawdza też, na jakiej podstawie sprzedający nabył prawo.
Księga przed aktem – sprawdź jeszcze raz
Między umową przedwstępną a aktem mija często kilka tygodni. Przejrzyj księgę jeszcze raz tuż przed aktem – notariusz też to zrobi, ale lepiej wiedzieć wcześniej, że pojawił się nowy wpis albo wzmianka. Do księgi można też wpisać Twoje roszczenie o przeniesienie własności z umowy przedwstępnej – wtedy chroni Cię także przed późniejszymi wpisami. Najczęściej robi się to przy umowie w formie aktu notarialnego; jakie warunki musi spełnić Twoja umowa, zapytaj notariusza.
Sprawdź też cenę
Księga pomaga sprawdzić stan prawny, ale nie pokazuje stanu technicznego mieszkania ani tego, czy cena jest uzasadniona. Po wyjaśnieniu dokumentów porównaj ofertę z podobnymi transakcjami i osobno oceń lokal oraz budynek. Sprawdź cenę z ogłoszenia na tle transakcji z okolicy albo zrób bezpłatną wycenę mieszkania, które oglądasz. Jak zrobić to krok po kroku – w poradniku jak sprawdzić cenę z ogłoszenia.
Pytania i odpowiedzi
Czy sprawdzenie księgi wieczystej jest bezpłatne?
Tak. Przeglądanie aktualnej treści księgi w serwisie Elektroniczne Księgi Wieczyste jest bezpłatne. Płatny jest dopiero odpis – urzędowy dokument.
Ile kosztuje odpis z księgi wieczystej?
Zamówiony online do samodzielnego wydruku: odpis zwykły 30 zł, odpis zupełny 75 zł. W wersji papierowej: 45 zł i 90 zł (według gov.pl, stan na 2026 r.).
Jak znaleźć numer księgi wieczystej po adresie?
Oficjalna przeglądarka wymaga numeru księgi. Najprościej poprosić o niego sprzedającego – jest też w akcie notarialnym i często w wypisie z rejestru gruntów.
Co oznacza wzmianka w księdze wieczystej?
Że do sądu wpłynął wniosek o wpis, którego jeszcze nie rozpatrzono – np. o hipotekę, zmianę właściciela albo wpis komornika. Przed umową dowiedz się, czego dotyczy.
Czy mieszkanie bez księgi wieczystej można kupić?
Tak, np. mieszkanie ze spółdzielczym własnościowym prawem bez założonej księgi. Podstawowym dokumentem jest wtedy zaświadczenie ze spółdzielni, ale notariusz sprawdza też podstawę nabycia sprzedającego. Czy da się później założyć księgę, zależy m.in. od stanu prawnego gruntu pod budynkiem – zapytaj o to w spółdzielni i u notariusza.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o księgach wieczystych i hipotece (ISAP)
- Elektroniczne Księgi Wieczyste – Ministerstwo Sprawiedliwości
- Gov.pl – Uzyskaj odpis, wyciąg albo zaświadczenie z księgi wieczystej (opłaty)
- Ustawa z 9 stycznia 2026 r. o zmianie ustawy o księgach wieczystych i hipotece oraz ustawy o KRS, Dz.U. 2026 poz. 119 – art. 364 ust. 4 (ELI)
·