Krok 1. Sprawdź, ile zostało do spłaty
Zanim wystawisz ogłoszenie, zapytaj bank o saldo kredytu. Porównaj je z ceną, jaką realnie możesz uzyskać. Bezpłatna wycena pokaże przedział cen z transakcji w okolicy, a kalkulator sprzedaży – ile zostanie Ci po spłacie kredytu, kosztach i ewentualnym podatku.
Jeśli cena nie wystarczy na spłatę, ustal z bankiem, jak zostanie rozliczona reszta długu, zanim podpiszesz umowę przedwstępną – możliwości opisujemy niżej. Już teraz możesz zapytać bank o wstępne warunki i listę dokumentów, a aktualne zaświadczenie na dzień rozliczenia zamówisz później.
Krok 2. Sprawdź opłatę za wcześniejszą spłatę
Sprzedaż zwykle oznacza spłatę całego kredytu przed terminem. Przy kredycie hipotecznym ze zmienną stopą, zawartym na zasadach ustawy o kredycie hipotecznym, bank może pobrać rekompensatę tylko wtedy, gdy przewiduje ją umowa, i tylko przez pierwsze 36 miesięcy od jej zawarcia – najwyżej 3% spłacanej kwoty i nie więcej niż odsetki za rok (a gdy do końca umowy zostało mniej niż rok – za ten pozostały okres). Rekompensata nie może też przekroczyć kosztów banku bezpośrednio związanych z wcześniejszą spłatą (art. 40). Przy stałej stopie i przy umowach zawartych przed wejściem ustawy w życie zasady mogą być inne. Sprawdź swoją umowę i zapytaj bank o kwotę. Więcej o limitach i przykład – w poradniku prowizja za wcześniejszą spłatę kredytu hipotecznego.
Przy spłacie przed terminem całkowity koszt kredytu obniża się o odsetki i inne koszty przypadające na okres, o który skrócono umowę (art. 39). Zapytaj bank, jakie koszty – np. ubezpieczenia powiązane z kredytem – rozliczy przy spłacie.
Krok 3. Zaświadczenie i promesa z banku
Do umowy i aktu zwykle potrzebne są dwa dokumenty z banku:
- zaświadczenie o saldzie – ile trzeba zapłacić, żeby spłacić kredyt na określony dzień, i na jaki rachunek,
- promesa – zobowiązanie banku, że po spłacie wyda zgodę na wykreślenie hipoteki.
Na dokumenty trzeba poczekać, często kilka dni albo dłużej, a niektóre banki pobierają za nie opłatę. Wstępne informacje i warunki banku możesz zebrać przed ogłoszeniem. Aktualne zaświadczenie zamów, gdy znasz już kupującego i planowany dzień rozliczenia, i sprawdź datę ważności – saldo liczy się na konkretny dzień. Bank kupującego zwykle też poprosi o te dokumenty przed wypłatą kredytu.
Sprawdź w dokumencie z banku: numer kredytu, właścicieli i kredytobiorców, numer księgi wieczystej, kwotę i dzień rozliczenia, rachunek do spłaty, warunki wydania zgody na wykreślenie hipoteki i termin ważności. Ustalcie, kto dopłaci różnicę, jeśli termin się przesunie, i kto odbierze potwierdzenie spłaty. Promesa przed spłatą i ostateczna zgoda na wykreślenie po spłacie to dwa różne dokumenty.
Krok 4. Umowa przedwstępna i akt
W umowie opisuje się, jak zostanie zapłacona cena. Typowo:
- część ceny, równa kwocie z zaświadczenia, trafia na rachunek Twojego banku,
- reszta trafia na Twoje konto,
- zadatek albo zaliczka z umowy przedwstępnej zalicza się na poczet ceny.
Jeśli kupujący też bierze kredyt, jego bank często przelewa część pieniędzy bezpośrednio do Twojego banku po akcie. Notariusz pomoże tak zapisać umowę, żeby obie strony były zabezpieczone. O zadatku piszemy w poradniku zadatek czy zaliczka.
Przykład: kto, komu i ile
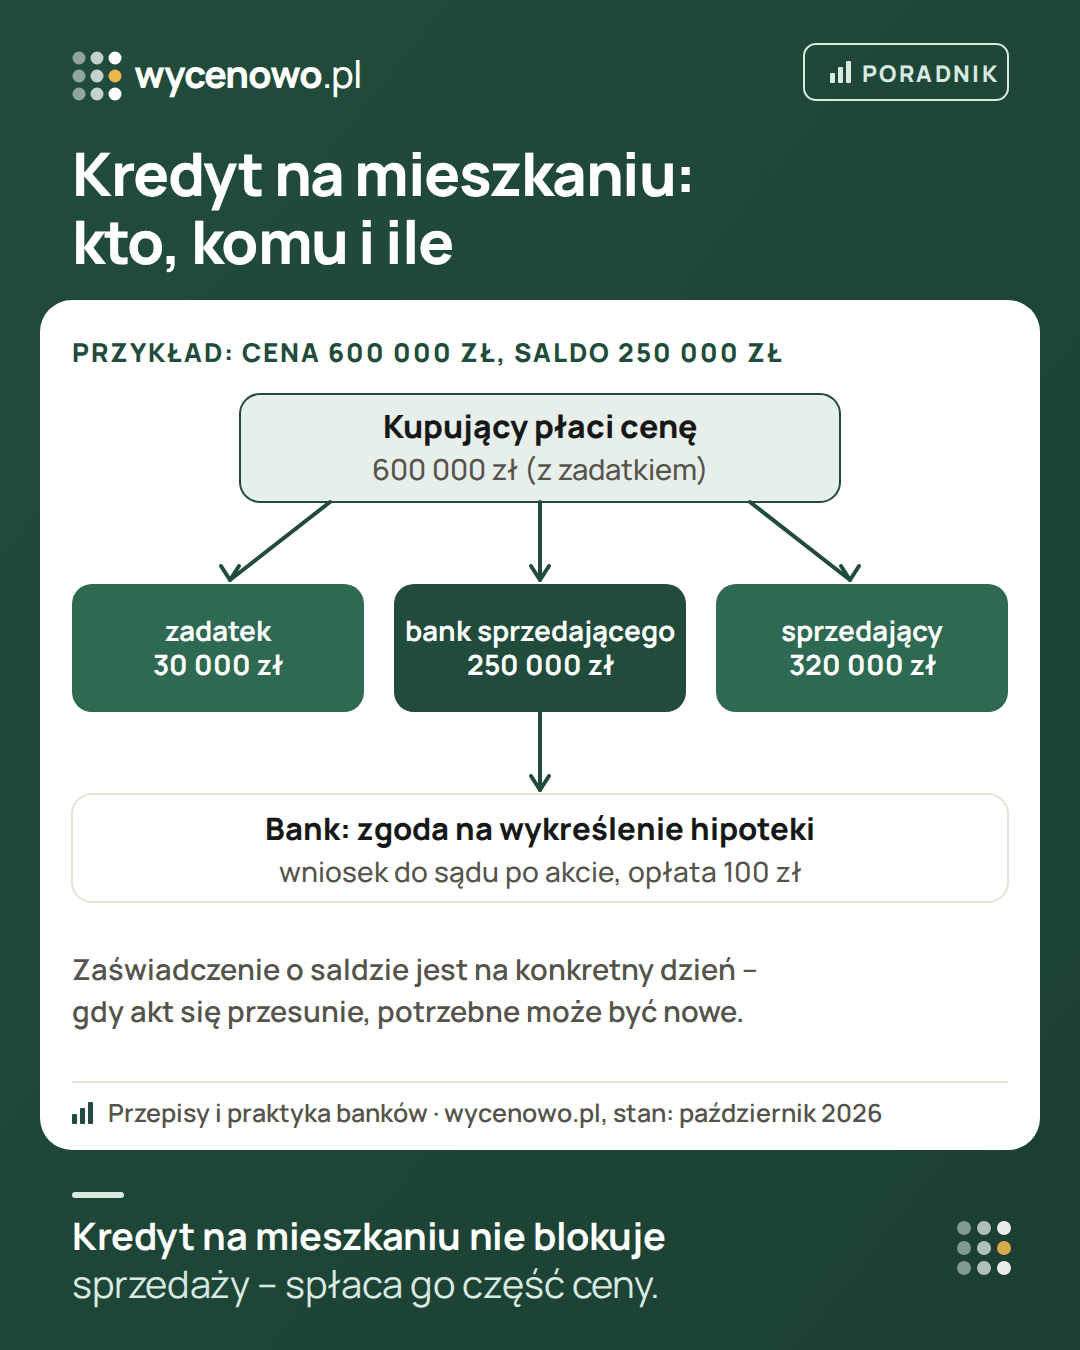
Przykład na wymyślonych, zaokrąglonych liczbach. Cena 600 000 zł, saldo kredytu sprzedającego 250 000 zł, zadatek 30 000 zł wpłacony przy umowie przedwstępnej.
| Pozycja | Kwota | Na jaki rachunek |
|---|---|---|
| zadatek (już zapłacony) | 30 000 zł | sprzedającego – przy umowie przedwstępnej |
| spłata kredytu | 250 000 zł | banku sprzedającego – z zaświadczenia |
| reszta ceny | 320 000 zł | sprzedającego |
| razem | 600 000 zł | cena z aktu |
Zadatek jest już częścią ceny. Pozostałe 570 000 zł dzieli się na 250 000 zł dla banku sprzedającego i 320 000 zł dla sprzedającego. To podział według tego, kto dostaje pieniądze, a nie założenie, że całą resztę płaci bank kupującego – źródła i kolejność wpłat zależą od warunków jego kredytu. Kolejność i terminy wpisuje się do aktu.
Sprawdź trzy kwoty przed aktem
Pierwsza to cena sprzedaży. Druga – dokładna kwota potrzebna bankowi na uzgodniony dzień. Trzecia – to, co zostanie Tobie po wcześniejszych wpłatach i kosztach. Saldo kapitału w aplikacji banku nie musi być równe kwocie rozliczenia w przyszłym dniu – mogą dojść odsetki i opłaty przewidziane w umowie.
Krok 5. Wykreślenie hipoteki
Po spłacie bank wydaje zgodę na wykreślenie hipoteki. Z nią składa się wniosek do sądu prowadzącego księgę wieczystą. Opłata sądowa za wykreślenie hipoteki wynosi 100 zł. Zgoda banku zwykle przychodzi dopiero po spłacie, więc wniosek składa się już po akcie. Kto go złoży i w jakim terminie, warto zapisać w umowie. Po przelewie sprawdź, czy bank rozliczył całe zobowiązanie, wydał zgodę i czy wniosek rzeczywiście trafił do sądu. Hipoteka widnieje w dziale IV księgi wieczystej do czasu, aż sąd rozpatrzy wniosek.
Gdy cena nie pokrywa kredytu
Gdy kredyt jest wyższy niż realna cena, możliwości są ograniczone:
- dopłata z własnych pieniędzy w dniu spłaty,
- rozmowa z bankiem o innym zabezpieczeniu albo innym sposobie spłaty pozostałej części długu – bank nie musi się na to zgodzić; szczególne zasady (art. 35 ustawy o kredycie hipotecznym) dotyczą sytuacji po odrzuceniu wniosku o restrukturyzację zadłużenia albo gdy restrukturyzacja nie pomogła,
- przeniesienie hipoteki na inne mieszkanie, gdy jednocześnie kupujesz kolejne – zob. przeniesienie hipoteki na inne mieszkanie,
- wstrzymanie sprzedaży – jeśli różnica jest duża, czasem rozsądniej poczekać albo wynająć mieszkanie (zob. wynająć czy sprzedać mieszkanie).
Nie ustawiaj ceny „pod saldo kredytu”. Kupujący patrzą na ceny podobnych mieszkań, nie na Twój dług. Cena wyraźnie powyżej rynku zwykle wydłuża sprzedaż, a każdy miesiąc to kolejna rata.
Sprzedaż i zakup jednocześnie
Gdy sprzedajesz mieszkanie z kredytem, żeby kupić kolejne, ważna jest kolejność: pieniądze ze sprzedaży często są wkładem własnym przy zakupie. Ustal z obiema stronami realne terminy i zapisz w umowach, co się dzieje, gdy jedna z transakcji się opóźni. Zob. sprzedaż i zakup mieszkania jednocześnie.
Na co uważać
- Termin – zaświadczenie o saldzie ma datę. Jeśli akt się przesunie, potrzebne może być nowe.
- Inne obciążenia – sprawdź, czy w dziale III i IV nie ma innych wpisów niż hipoteka banku.
- Kredyt we frankach albo sprawa sądowa z bankiem – zasady spłaty mogą być inne. Skonsultuj to z prawnikiem przed sprzedażą. Co od sierpnia 2026 r. zmienia ustawa frankowa, a czego nie zmienia (hipoteka), opisujemy w poradniku sprzedaż mieszkania z kredytem we frankach.
- Kilku kredytobiorców – gdy kredyt brały dwie osoby, a sprzedaje jedna, bank może wymagać udziału obu.
- Podatek – sprzedaż przed upływem 5 lat może oznaczać podatek dochodowy. Spłata kredytu zaciągniętego na zakup tego mieszkania może w pewnych sytuacjach mieścić się w uldze mieszkaniowej – zasady opisujemy w poradniku podatek od sprzedaży mieszkania.
Ile to trwa
Najdłużej trwa zwykle oczekiwanie na dokumenty z banków – sprzedającego i kupującego. Przy kupującym z kredytem dochodzi wycena mieszkania przez jego bank i decyzja kredytowa. Dlatego w umowie przedwstępnej termin aktu ustala się z zapasem, a dokumenty zamawia od razu po jej podpisaniu.
Cena na start
Przy kredycie cena ma podwójne znaczenie: musi przyciągnąć kupujących i pokryć spłatę. Jeśli margines jest mały, na konsultacji cenowej (30 minut, 199 zł) ekspert pokaże ceny z transakcji, na których oprzesz cenę ofertową. Swoje minimum ustalisz, zestawiając je z kwotą długu i własnymi planami. To rozmowa o danych z transakcji, nie operat szacunkowy. Pełną listę dokumentów znajdziesz w poradniku jakie dokumenty do sprzedaży mieszkania.
Pytania i odpowiedzi
Czy można sprzedać mieszkanie z kredytem hipotecznym?
Tak. To częsta sytuacja. Zwykle kupujący płaci część ceny bezpośrednio do banku sprzedającego, bank uznaje kredyt za spłacony i wydaje zgodę na wykreślenie hipoteki. Zgoda banku na samą sprzedaż zwykle nie jest potrzebna, ale potrzebne są dokumenty z banku.
Jakie dokumenty z banku są potrzebne do sprzedaży mieszkania z kredytem?
Zwykle zaświadczenie o saldzie kredytu na określony dzień z numerem rachunku do spłaty oraz promesa, czyli zobowiązanie banku do wydania zgody na wykreślenie hipoteki po spłacie. Po spłacie bank wydaje zgodę na wykreślenie (tzw. kwitowanie).
Kto płaci za wykreślenie hipoteki?
Opłata sądowa za wykreślenie hipoteki wynosi 100 zł. To, kto ją zapłaci i kto złoży wniosek, strony ustalają w umowie – zwykle robi to sprzedający, bo to jego zobowiązanie.
Co zrobić, gdy cena nie wystarczy na spłatę kredytu?
Przed umową uzgodnij z bankiem sposób rozliczenia i zwolnienia hipoteki. Rozwiązaniem może być dopłata, inne zabezpieczenie zaakceptowane przez bank albo inny uzgodniony sposób spłaty reszty długu. Nie zakładaj, że sama sprzedaż usuwa brakującą część zadłużenia. Gdy masz trudności ze spłatą i była prowadzona restrukturyzacja, znaczenie mogą mieć szczególne przepisy ustawy o kredycie hipotecznym (art. 35).
Czy spłata kredytu ze sprzedaży zwalnia z podatku?
Spłata kredytu zaciągniętego na zakup sprzedawanego mieszkania może w pewnych sytuacjach mieścić się w uldze mieszkaniowej przy sprzedaży przed upływem 5 lat. Warunki są szczegółowe – sprawdź je z doradcą podatkowym.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami – art. 40 (ISAP)
- Ustawa o księgach wieczystych i hipotece (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – sprzedaż nieruchomości, art. 10 i art. 21 ust. 1 pkt 131 (ISAP)
·