Co to właściwie znaczy
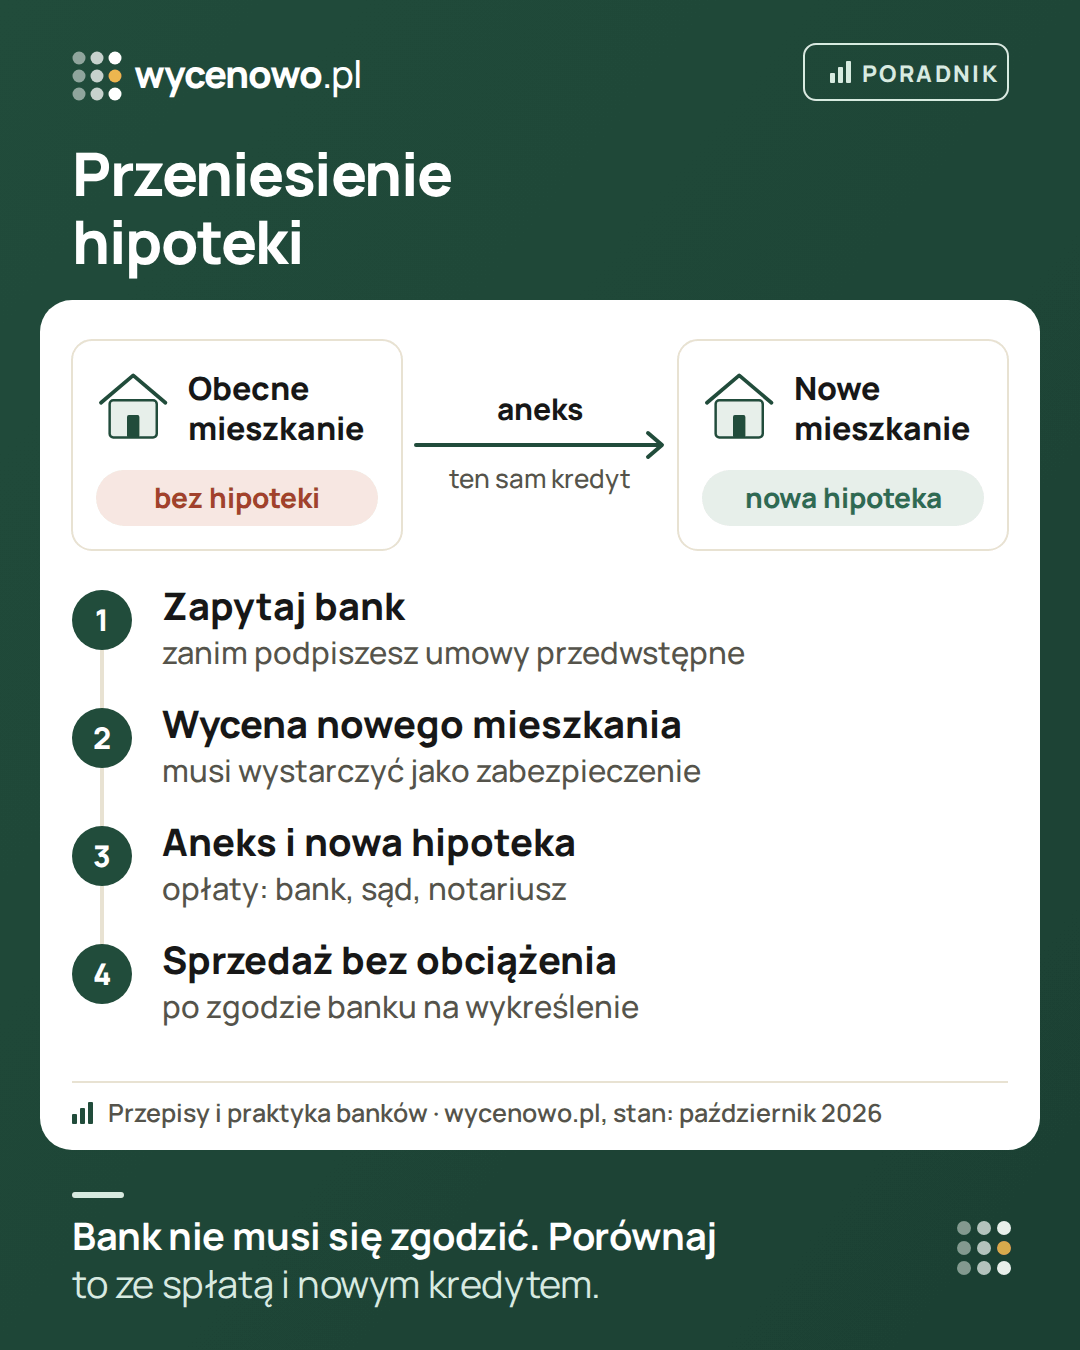
Hipoteka jest wpisana w księdze wieczystej konkretnego mieszkania, więc nie da się jej „przesunąć”. W praktyce na nowym mieszkaniu ustanawia się nową hipotekę na rzecz banku, a tę na starym wykreśla się. Co do zasady kredyt i umowa kredytowa zostają, a zmienia się zabezpieczenie – zwykle przez aneks do umowy. Aneks może jednak zmienić też inne warunki, więc liczy się jego treść, a nie sama nazwa „zmiana zabezpieczenia”.
| Rozwiązanie | Co się zmienia | Kiedy |
|---|---|---|
| Zmiana zabezpieczenia („przeniesienie hipoteki”) | mieszkanie, na którym jest hipoteka; kredyt zostaje | sprzedajesz jedno mieszkanie i kupujesz drugie |
| Spłata z ceny i nowy kredyt | wszystko: nowa umowa, nowe warunki | bank odmawia zmiany albo nowy kredyt jest tańszy |
| Refinansowanie | bank; mieszkanie zostaje | szukasz lepszych warunków kredytu |
Kiedy to może mieć sens
- masz kredyt na warunkach, które chcesz zachować – np. niską marżę albo okres stałej stopy,
- chcesz uniknąć kosztów i formalności nowego kredytu,
- nie potrzebujesz zwiększać kredytu – choć bank i tak może ocenić Twoją sytuację na nowo, więc słabsza zdolność nie gwarantuje, że ta droga się uda,
- sprzedaż i zakup da się przeprowadzić w podobnym czasie.
Nie zawsze wychodzi taniej. Porównaj to z drugą drogą: spłatą kredytu z ceny sprzedaży i nowym kredytem na zakup. Poproś o wyliczenie obu wariantów swój bank i przynajmniej jeden inny albo doradcę kredytowego. Sprawdź też, czy wcześniejsza spłata coś kosztuje (prowizja za wcześniejszą spłatę). Przy kredycie hipotecznym ze zmiennym oprocentowaniem umowa może przewidywać rekompensatę tylko za spłatę w pierwszych 36 miesiącach – nie wyższą niż 3% spłacanej kwoty i niż odsetki od niej za rok (a gdy do końca umowy zostało mniej niż rok – za ten krótszy okres). Przy stałej stopie bank może pobierać rekompensatę w okresie jej obowiązywania (art. 40 ustawy o kredycie hipotecznym). Czy i ile zapłacisz, wynika z Twojej umowy – zob. sprzedaż mieszkania z kredytem hipotecznym.
Co ocenia bank
- Wartość nowego mieszkania – zwykle na podstawie nowej wyceny (zob. operat dla banku). Musi wystarczyć jako zabezpieczenie kredytu, który zostanie do spłaty. Jak bank liczy relację kredytu do wartości, wyjaśniamy w poradniku wkład własny na mieszkanie.
- Stan prawny nowego mieszkania – księgę wieczystą, obciążenia, rodzaj prawa do lokalu. Spółdzielcze prawo bez księgi wieczystej nie nadaje się na zabezpieczenie, dopóki księga nie powstanie.
- Twoją sytuację – historię spłat, a jeśli chcesz zmienić kwotę kredytu, zwykle także zdolność kredytową.
Przykład: nowe mieszkanie tańsze
Liczby są okrągłe i wymyślone – to pokaz rachunku, nie oferta banku. Do spłaty zostało 300 000 zł. Bank wymaga, żeby kredyt nie przekraczał 80% wartości zabezpieczenia.
- Nowe mieszkanie wycenione na 500 000 zł: kredyt to 60% wartości – warunek 80% jest spełniony, choć bank może mieć też inne wymagania.
- Nowe mieszkanie wycenione na 330 000 zł: kredyt to ponad 90% wartości. Do 80% bank dopuściłby 264 000 zł, więc może oczekiwać częściowej spłaty około 36 000 zł – najczęściej z ceny sprzedaży starego mieszkania.
Próg 80% to typowa zasada z Rekomendacji S Komisji Nadzoru Finansowego. Twój bank może mieć inne wymagania, np. dodatkowe zabezpieczenie przy wyższym wskaźniku.
Jak to zwykle wygląda
- Zapytaj bank, czy zmienia zabezpieczenie, jaka jest procedura i ile to kosztuje. Zrób to przed podpisaniem umów przedwstępnych.
- Złóż wniosek o zmianę zabezpieczenia z dokumentami nowego mieszkania.
- Bank zleca wycenę nowego mieszkania i podejmuje decyzję.
- Podpisujesz aneks do umowy kredytowej.
- Kupujesz nowe mieszkanie i ustanawiasz na nim hipotekę na rzecz banku.
- Bank wydaje dokument zwalniający stare mieszkanie spod hipoteki. Sama zgoda albo aneks nie wykreślają wpisu – robi to sąd na wniosek z tym dokumentem. Sprzedaż jest możliwa także przy wpisie, jeśli bank, notariusz i kupujący uzgodnią procedurę zwolnienia.
Kolejność kroków bywa różna – decyduje konstrukcja zaakceptowana przez bank. Poproś o pisemne warunki: kiedy ma powstać nowe zabezpieczenie (czy wystarczy złożenie wniosku o wpis, czy potrzebny jest sam wpis), jakie dokumenty bank wyda do zwolnienia starego mieszkania i czy wymaga częściowej spłaty. Pokaż je notariuszowi i kupującemu, zanim ustalicie ostateczne terminy.
Zgranie terminów – najtrudniejsza część
Kupujący Twoje mieszkanie chce kupić je bez hipoteki, a bank nie zwolni zabezpieczenia, dopóki nie ma nowego. Banki rozwiązują to różnie:
- Najpierw zakup – przez pewien czas hipoteka obciąża oba mieszkania (bank może ustanowić ją łącznie), a po ustanowieniu nowej – zależnie od banku po złożeniu wniosku albo po wpisie – wydaje zgodę na wykreślenie ze starego. Potrzebujesz wtedy pieniędzy na zakup przed sprzedażą – wartość mieszkania, które dopiero sprzedasz, nie jest jeszcze gotówką, więc wskaż realne źródło finansowania przejściowego.
- Oba akty blisko siebie – sprzedaż i zakup tego samego dnia albo w krótkim odstępie, często u jednego notariusza. Bank zgadza się na wykreślenie pod warunkiem ustanowienia nowej hipoteki.
- Zabezpieczenie przejściowe – do czasu wpisu nowej hipoteki bank może żądać np. ubezpieczenia, blokady środków albo wyższej marży.
Dwa akty tego samego dnia nie rozwiążą braku pieniędzy, jeśli przelewy mają przyjść później. Spisz harmonogram: pieniądze dostępne przed sprzedażą, wpłata od kupującego, wpłata za nowe mieszkanie, ewentualna częściowa spłata i opłaty – przy każdej pozycji najwcześniejsza i najpóźniejsza możliwa data. Ustal, co się stanie, gdy dokument banku albo przelew przyjdzie później. Zapytaj, jak robi to Twój bank, i wpisz realne terminy do obu umów przedwstępnych. Jak ustawić kolejność transakcji, opisujemy w poradniku sprzedaż i zakup mieszkania jednocześnie.
Gdy nowe mieszkanie jest tańsze albo droższe
- Tańsze – bank może oczekiwać częściowej spłaty kredytu, żeby zabezpieczenie wystarczało. Zapytaj, ile i kiedy.
- Droższe – brakującą kwotę pokrywasz z własnych pieniędzy albo prosisz o zwiększenie kredytu. To zwykle oznacza nową ocenę zdolności, a czasem nowy kredyt.
Koszty
| Pozycja | Ile |
|---|---|
| Aneks do umowy kredytu | według cennika banku |
| Wycena nowego mieszkania | według cennika banku albo rzeczoznawcy |
| Wpis nowej hipoteki | 200 zł opłaty sądowej |
| PCC od ustanowienia hipoteki | w typowym kredycie mieszkaniowym 19 zł |
| Wykreślenie starej hipoteki | 100 zł opłaty sądowej |
| Notariusz – wniosek o wpis | według taksy, zwykle w ramach aktu kupna |
To typowy zestaw – zależnie od konstrukcji, jaką przyjmie bank, mogą dojść inne wpisy, opłaty albo podatek. Poproś bank i notariusza o kosztorys dla Twojego przypadku. Dla porównania sprawdź w swojej umowie kredytowej, czy i ile kosztuje wcześniejsza spłata – od tego zależy, która droga wyjdzie taniej.
Co sprawdzić w aneksie
Porównaj aneks z dotychczasową umową: marżę, oprocentowanie i koniec okresu stałej stopy, saldo, okres spłaty, ubezpieczenia, dodatkowe zabezpieczenia, opłaty i warunki zwolnienia starego mieszkania. Jeśli chcesz zachować konkretny warunek, potrzebujesz jego potwierdzenia w dokumencie.
Gdy bank odmówi
Zostaje zwykle klasyczna droga: sprzedaż mieszkania ze spłatą kredytu z ceny i nowy kredyt na zakup. Pierwszą część opisujemy w poradniku sprzedaż mieszkania z kredytem hipotecznym, a drugą w poradniku kredyt na mieszkanie z rynku wtórnego – etapy. Możesz też zapytać inny bank, czy przejmie kredyt z nowym zabezpieczeniem – to wtedy refinansowanie połączone z zakupem.
Ceny obu mieszkań
Przy zamianie mieszkania liczą się dwie ceny: za ile sprzedasz i za ile kupisz. Sprawdź bezpłatnie szacunek ceny swojego mieszkania z cen transakcyjnych i porównaj cenę nowego z transakcjami w okolicy. Obie kwoty możesz omówić podczas konsultacji cenowej (30 minut, 199 zł): ekspert zestawi je z transakcjami w okolicy. To rozmowa o danych z transakcji, nie operat szacunkowy. Bank jej nie przyjmie, a o zmianie zabezpieczenia decyduje wyłącznie on.
Raport PDF w cenie konsultacji – raport dla adresu (osobno 39 zł) wysyłamy razem z podsumowaniem, gdy dla mieszkania jest co najmniej 30 podobnych sprzedaży.
Pytania i odpowiedzi
Czy każdy bank przenosi hipotekę na inne mieszkanie?
Nie. To nie jest obowiązek banku, tylko jego decyzja. Część banków ma gotową procedurę zmiany zabezpieczenia, część rozpatruje wnioski indywidualnie, a część odmawia.
Czy przy zmianie zabezpieczenia bank bada zdolność kredytową?
Przy tej samej kwocie kredytu – nie zawsze. Gdy chcesz zwiększyć kredyt albo wydłużyć okres spłaty, zwykle tak.
Czy można przenieść hipotekę z mieszkania na dom?
Formalnie zasada jest ta sama – zmienia się nieruchomość, która zabezpiecza kredyt. Bank oceni dom według swoich zasad, np. stan budowy i wartość działki.
Czy zachowam okres stałego oprocentowania?
To zależy od treści aneksu. Zmiana zabezpieczenia zwykle nie zmienia innych warunków kredytu, ale bank może je przy okazji zmienić. Zapytaj o to wprost, zanim złożysz wniosek, i sprawdź okres stałej stopy w projekcie aneksu.
Ile trwa przeniesienie hipoteki?
Zależy od banku – wycena, decyzja i aneks to zwykle kilka tygodni. Do tego dochodzi czas na wpis nowej hipoteki w sądzie. Uwzględnij to w terminach umów przedwstępnych.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o księgach wieczystych i hipotece (ISAP)
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
- Komisja Nadzoru Finansowego: Rekomendacja S – dobre praktyki w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie (nowelizacja z czerwca 2023, PDF)
·