Dlaczego nie podajemy prognoz
Ceny mieszkań zależą od stóp procentowych, polityki banków, programów mieszkaniowych, podaży nowych mieszkań i sytuacji gospodarczej. Każdy z tych czynników może się zmienić w ciągu kilku miesięcy. Prognoza, która przemilcza tę niepewność, jest opinią, nie informacją. Co wiadomo o cenach i co może je poruszyć, opisujemy osobno w poradniku czy ceny mieszkań spadną. Dlatego pokazujemy tylko dane z przeszłości – z aktów notarialnych – i to, co z nich wynika, a czego nie. Sprzedajesz i zastanawiasz się nad tym samym? Zob. sprzedać mieszkanie teraz czy poczekać.
Co pokazują dane
Według aktów notarialnych od września 2025 do września 2026 typowa cena za m² używanego mieszkania w Polsce wynosiła 8893 zł – połowa sprzedała się taniej, połowa drożej (81 014 sprzedaży). Połowa sprzedaży mieściła się między 6279 zł a 12 303 zł za m².
Ceny w poszczególnych miastach znajdziesz na stronie ceny mieszkań w miastach Polski. Ile metrów kupisz w innym mieście za cenę mieszkania w Twoim, pokazuje porównanie miast, a dzielnice i osiedla w Twoim budżecie – narzędzie co kupię za mój budżet. Czytając te liczby, miej na uwadze trzy zastrzeżenia:
- Przeszłość nie przesądza o przyszłości. To, że ceny rosły albo spadały przez ostatnie kwartały, nie znaczy, że tak będzie dalej.
- Rejestr się spóźnia. Część aktów trafia do Rejestru Cen Nieruchomości po kilku tygodniach albo miesiącach, więc ostatnie miesiące są niepełne.
- Typowa cena w mieście to nie cena Twojego mieszkania. Konkretne mieszkanie może kosztować wyraźnie więcej albo mniej – zależnie od lokalizacji, stanu i metrażu.
Żeby poczuć skalę: typowa cena za m² razy 50 m² daje ok. 445 000 zł – to ilustracja rachunku, nie typowa cena mieszkania 50 m². Zmiana cen o 5% w którąkolwiek stronę – to tylko liczba do przykładu, nie prognoza – przesunęłaby tę kwotę o ok. 22 000 zł. Tę kwotę warto zestawić z kosztem czekania, który policzysz niżej.
Ile kosztuje czekanie
Czekanie też ma swoją cenę, tylko mniej widoczną niż cena mieszkania. Policz ją na własnych liczbach:
- Czynsz najmu, jeśli dziś wynajmujesz. Każdy miesiąc czekania to czynsz zapłacony komuś innemu.
- Warunki kredytu – oprocentowanie, wymagany wkład własny i Twoja zdolność kredytowa mogą się zmienić w obie strony, niezależnie od cen mieszkań.
- Oszczędności na wkład własny – sprawdź, czy przez czas czekania realnie odłożysz więcej, czy tylko przesuniesz decyzję.
- Zmiana ceny mieszkania – nieznana. Może działać na Twoją korzyść albo przeciwko Tobie, dlatego nie opieraj planu wyłącznie na niej.
Uczciwe porównanie wygląda tak: wybierz wspólną datę, np. za rok. W wariancie „kupuję teraz” zapisz koszty zakupu (podatek albo zwolnienie z PCC, notariusz, ewentualny remont), odsetki i koszty właściciela. W wariancie „czekam” – najem, to, ile realnie odłożysz (także odsetki od oszczędności), i koszty zakupu na końcu okresu, bo zakup za rok też je ma. Opłaty, które płacisz w obu wariantach, wpisz po obu stronach, a przeprowadzkę czy późniejszą sprzedaż – tylko tam, gdzie naprawdę wystąpią. Zmianę cen potraktuj jako niewiadomą, a nie jako pewny zysk z czekania.
Prosty rachunek na przykładzie
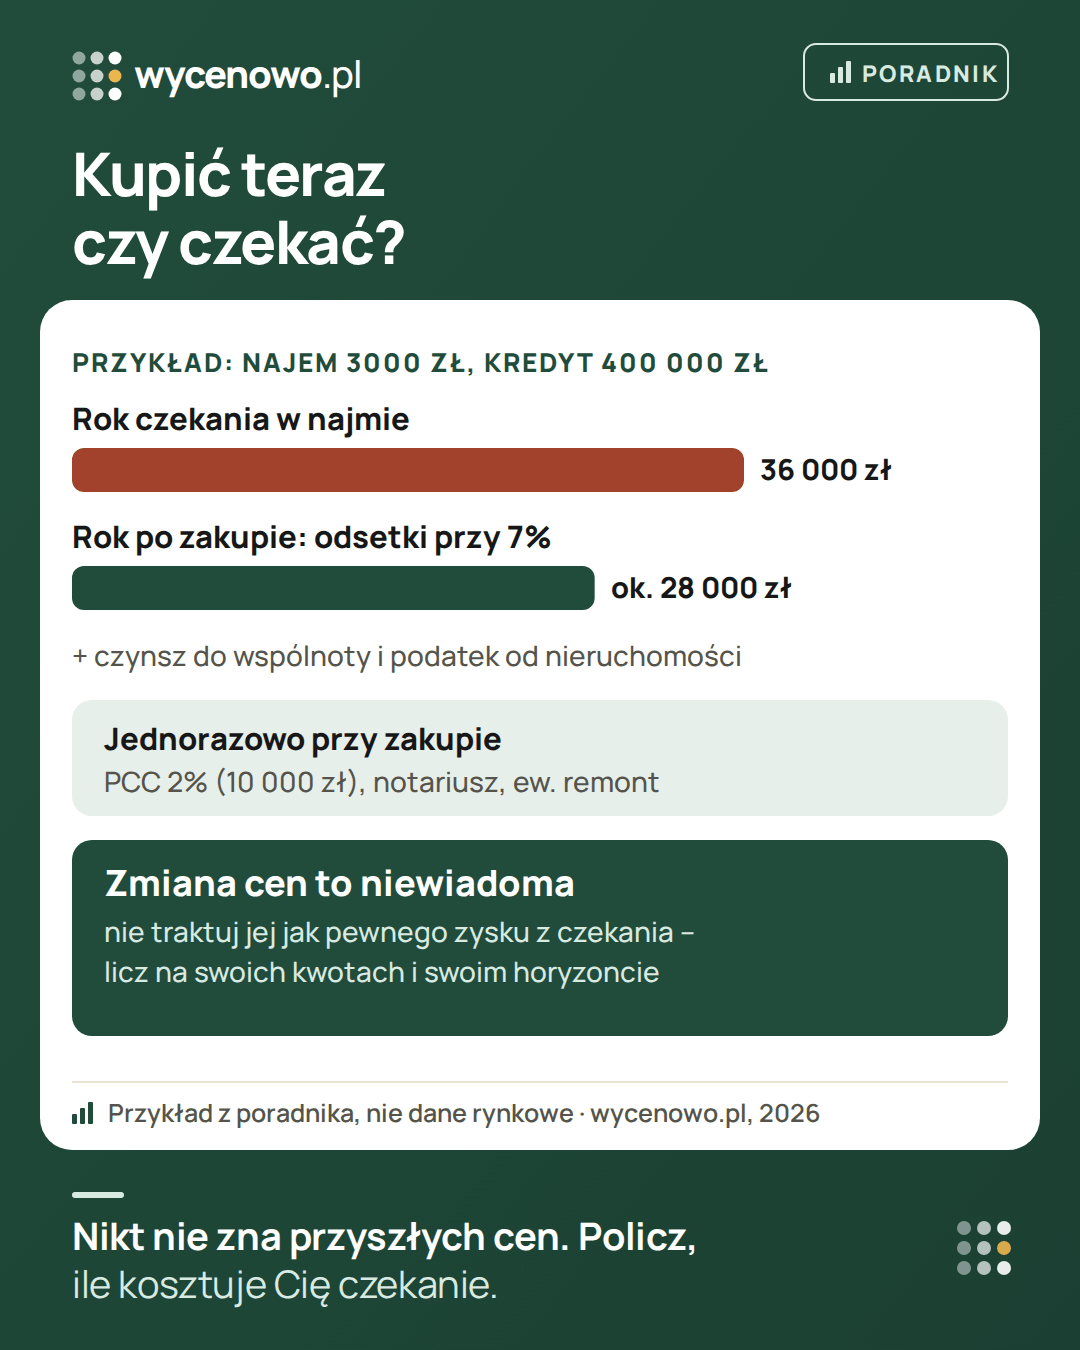
Przykład (wszystkie kwoty umowne – podstaw swoje): wynajmujesz mieszkanie za 3000 zł miesięcznie i rozważasz zakup za 500 000 zł z kredytem 400 000 zł.
- Rok czekania w najmie: 12 × 3000 zł = 36 000 zł czynszu. To cena za mieszkanie, w którym mieszkasz – porównuj ją z odsetkami i kosztami właściciela, nie z całą ratą.
- Rok po zakupie: część raty to odsetki – w uproszczeniu, przy oprocentowaniu 7% i saldzie stałym przez rok, ok. 28 000 zł (dokładną kwotę pokaże harmonogram spłat) – do tego czynsz do wspólnoty i podatek od nieruchomości. Część kapitałowa raty to nie koszt, tylko spłata Twojego długu, choć pieniądze na całą ratę i tak musisz mieć co miesiąc. Wkład własny też nie znika – zamienia się w część mieszkania, ale nie sięgniesz po niego tak łatwo w razie nagłego wydatku.
- Jednorazowo przy zakupie: PCC 2% (10 000 zł, chyba że jesteś zwolniony), notariusz, opłaty sądowe, ewentualny remont.
W tym przykładzie rok najmu kosztuje podobnie jak rok odsetek i opłat właściciela. Różnica wychodzi dopiero w szczegółach: w wysokości Twojego czynszu, oprocentowania, kosztów zakupu i w tym, jak długo zostaniesz w mieszkaniu. Ratę dla swoich liczb policzysz w kalkulatorze raty kredytu, a wkład własny – w poradniku wkład własny na mieszkanie.
Zamiast jednej prognozy sprawdź kilka wariantów. Przykład (kwoty umowne): mieszkanie za 500 000 zł za rok może kosztować 475 000 zł, 500 000 zł albo 525 000 zł – to założenia do ćwiczenia, nie prognoza ani prawdopodobieństwo. Do każdego dopisz koszt czekania, swoje oszczędności i warunki kredytu. Niższa cena nie pomoże, gdy zabraknie wkładu albo zdolności. Najważniejsze, czy plan działa bez zużycia całej rezerwy i bez założenia, że wszystko ułoży się najlepiej.
Czekasz na wkład własny? Policz tempo
Jeśli czekasz, bo odkładasz na wkład własny, policz, ile to potrwa. Dla ilustracji: typowa cena za m² razy 50 m² to ok. 445 000 zł (to przeliczenie, nie typowa cena mieszkania 50 m²). Wkład 20% od tej kwoty to ok. 89 000 zł, a do tego dochodzą koszty zakupu. Odkładając 2000 zł miesięcznie (kwota do przykładu), zbierasz 24 000 zł rocznie – policz, ile lat to zajmie przy Twojej kwocie i czy przez ten czas nie zmienią się Twoje plany. Pomoże strona ile lat na wkład własny.
Kiedy czekanie ma sens
- nie masz jeszcze wkładu własnego i realnie odkładasz co miesiąc,
- Twoja sytuacja zawodowa albo rodzinna wkrótce się zmieni – przeprowadzka, nowa praca, powiększenie rodziny,
- nie znalazłeś mieszkania, które Ci odpowiada, a oferty, które oglądasz, są wyraźnie powyżej cen z transakcji,
- planujesz zostać w mieście krótko – kupno i sprzedaż w ciągu kilku lat to dwa razy koszty transakcji.
Kiedy zakup teraz ma sens
- masz wkład własny, poduszkę finansową i stabilny dochód,
- znalazłeś mieszkanie, które odpowiada Ci na lata, jego cena dobrze wypada na tle transakcji z okolicy, a stan prawny i techniczny sprawdziłeś,
- czynsz najmu jest wysoki w porównaniu z kosztami posiadania,
- zależy Ci na stabilności – szkoła dzieci, brak ryzyka wypowiedzenia najmu.
Czynniki osobiste ważą więcej niż rynek
- Jak długo zamierzasz mieszkać w tym miejscu? Przy kilkunastu latach krótkoterminowe wahania cen mają mniejsze znaczenie niż przy planie sprzedaży za dwa lata.
- Czy Twoja sytuacja jest stabilna? Praca, dochody, plany rodzinne. Zakup, który po roku trzeba odwracać, kosztuje najwięcej – sprzedaż i ponowny zakup to dwa razy koszty transakcji.
- Czy masz poduszkę finansową poza wkładem własnym – na remont, wyposażenie i nieprzewidziane wydatki?
- Czy znalazłeś mieszkanie, które naprawdę Ci odpowiada? Dobre mieszkanie w dobrej cenie to lepszy powód do zakupu niż „dobry moment na rynku”.
Na co masz wpływ: cena konkretnego mieszkania
Nie wiesz, co zrobi rynek, ale możesz nie przepłacić dziś. Przepłacenie o kilka procent przy zakupie to strata, którą ponosisz od razu – niezależnie od tego, co będzie z cenami. Już kupiłeś? Zob. czy przepłaciłem za mieszkanie. Zanim złożysz ofertę, sprawdź cenę z ogłoszenia na tle transakcji podobnych mieszkań w okolicy, a przy kilku kandydatach porównaj je obok siebie. Jak rozmawiać o cenie, piszemy w poradniku jak negocjować cenę mieszkania, a cały proces opisuje zakup mieszkania krok po kroku.
Podczas konsultacji cenowej ekspert porówna cenę wybranego mieszkania z transakcjami w okolicy. Dostaniesz omówienie danych z transakcji, nie operat szacunkowy. Ekspert nie prognozuje cen i nie doradza w sprawie kredytu ani inwestycji. O warunki kredytu pytaj bank albo doradcę kredytowego.
Pytania i odpowiedzi
Czy opłaca się czekać z zakupem mieszkania na spadek cen?
Nie wiadomo, bo nikt nie zna przyszłych cen. Pewne są za to koszty czekania – np. czynsz najmu. Policz je i porównaj z kosztami zakupu teraz, zamiast opierać decyzję na prognozie.
Co jest lepsze: najem czy kredyt?
Zależy od wysokości czynszu, odsetek, kosztów utrzymania mieszkania i tego, jak długo zostaniesz w jednym miejscu. Przy krótkim horyzoncie najem bywa rozsądniejszy, bo kupno i sprzedaż to dwa razy koszty transakcji.
Czy spadek stóp procentowych to dobry moment na zakup?
Niższe stopy mogą obniżyć ratę i zwiększyć zdolność kredytową, ale mogą też zwiększyć popyt na mieszkania. Policz ratę na swoich liczbach w kalkulatorze i porównaj z budżetem.
Czy spadek stóp od razu obniży moją ratę?
Zależy od rodzaju oprocentowania i umowy. Przy oprocentowaniu okresowo stałym rata nie zmieni się do końca okresu stałej stopy. Aktualny harmonogram i zasady zmiany oprocentowania sprawdź w banku.
Jak nie przepłacić, jeśli kupuję teraz?
Porównaj cenę wybranego mieszkania z cenami z aktów notarialnych podobnych mieszkań w okolicy i negocjuj od tych danych, a nie od innych ogłoszeń.
Źródła
- Geoportal.gov.pl – moduł Rejestr Cen Nieruchomości
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
Ceny w tym poradniku pochodzą z Rejestru Cen Nieruchomości, czyli z aktów notarialnych (wrzesień 2025 – wrzesień 2026). Nie publikujemy prognoz cen.
·