Dwa różne pytania
- Czy przepłaciłem? – porównanie ceny zakupu z cenami podobnych mieszkań sprzedanych w tym samym czasie i w tej samej okolicy.
- Ile zyskałem albo straciłem? – porównanie ceny zakupu z dzisiejszą wartością. Na tę różnicę wpływa też to, jak zmieniły się ceny od dnia zakupu.
Jeśli ceny w okolicy spadły, dzisiejszy szacunek może być niższy od ceny zakupu, choć zapłaciłeś cenę rynkową. Jeśli wzrosły – wyższy szacunek nie znaczy, że kupiłeś tanio.
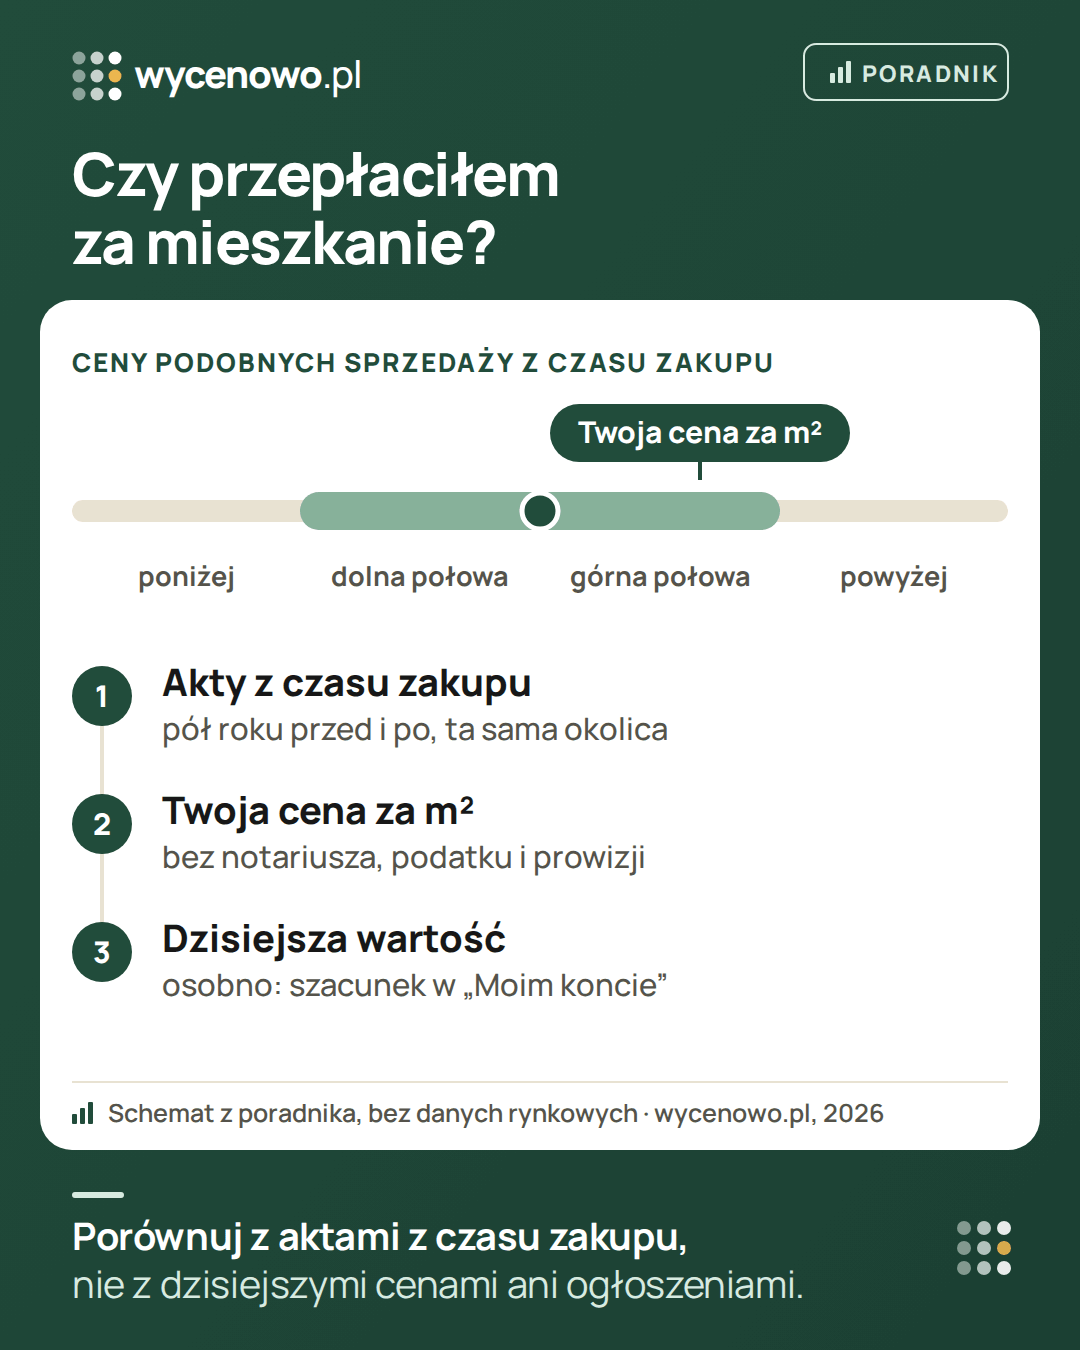
Krok 1. Ceny z okresu zakupu
Najlepszy punkt odniesienia to ceny z aktów notarialnych z kilku miesięcy przed zakupem i po nim, z tej samej okolicy i dla podobnego metrażu. Znajdziesz je w Rejestrze Cen Nieruchomości na geoportalu. Jak wybrać transakcje i które odrzucić (udziały, bonifikaty, garaż w cenie), opisujemy w poradniku jak czytać Rejestr Cen Nieruchomości.
Praktycznie: na mapie rejestru zaznacz okolicę swojego budynku, a potem wypisz sprzedaże z okresu od około pół roku przed Twoim aktem do około pół roku po nim. Do porównania zostaw tylko te, które:
- dotyczą całego mieszkania (udział 1/1), a nie jego części,
- są z tego samego rynku – używane z używanymi, nowe od dewelopera z nowymi,
- mają podobny metraż, np. 40–60 m², jeśli Twoje ma 52 m²,
- są sprzedażą na wolnym rynku, bez bonifikaty i bez garażu w tej samej cenie.
Przelicz każdą cenę na metr i ułóż je od najniższej do najwyższej. Ceny ze środka listy to typowe ceny z czasu Twojego zakupu. Im więcej sprzedaży zbierzesz, tym pewniejszy wniosek – kilka transakcji to za mało, żeby mówić o rynku.
Nasza wycena liczy z ostatnich 12 miesięcy dostępnych w rejestrze, więc pokazuje najnowsze ceny z aktów, a nie te z dnia Twojego zakupu. Jak zmieniała się typowa cena za m² we Wrocławiu i jego dzielnicach, pokazujemy na stronie cen Wrocławia – gdy mamy dane z dłuższego okresu.
Krok 2. Gdzie w przedziale była Twoja cena
Najpierw sprawdź, za co zapłaciłeś. Jeśli cena w akcie obejmowała też miejsce postojowe, komórkę albo wyposażenie, a porównujesz ją z cenami samych mieszkań, wyjdzie pozorne przepłacenie. Kwotę dziel tylko wtedy, gdy znasz podstawę podziału, np. osobne ceny w umowie. Nie odejmuj zgadywanej ceny garażu tylko po to, żeby wynik lepiej pasował.
Porównuj też stan z dnia zakupu, a nie dzisiejszy. Jeśli po zakupie zrobiłeś remont, przyda się opis z ogłoszenia, protokół odbioru albo zdjęcia z tamtego czasu.
Potem przelicz cenę zakupu na metr i sprawdź, gdzie wypada na tle ówczesnych sprzedaży. Typowy zakres (środkowa połowa cen) to nie granice rynku – z definicji połowa sprzedaży leży poza nim. Położenie ceny w zakresie samo nie rozstrzyga, czy przepłaciłeś. Trzeba jeszcze porównać cechy mieszkań, daty sprzedaży i to, co obejmowała cena.
Nie doliczaj do ceny kosztów zakupu – notariusza, podatku ani prowizji. To koszty transakcji, a nie przepłacenie.
| Gdzie była Twoja cena za m² | Co z tego wynika |
|---|---|
| Poniżej typowego zakresu | niżej niż środkowa połowa wybranych sprzedaży; sprawdź, czy mieszkania są porównywalne (stan, wady, udział, co obejmowała cena) |
| W typowym zakresie | cena w środkowej połowie wybranych sprzedaży; samo to nie potwierdza, że cena tego konkretnego mieszkania była właściwa |
| Powyżej typowego zakresu | wyżej niż środkowa połowa wybranych sprzedaży; sprawdź cechy mieszkania, datę i zakres ceny, zanim uznasz, że przepłaciłeś |
Mieszkanie od dewelopera
Kupiłeś nowe mieszkanie? Porównuj je tylko z innymi nowymi mieszkaniami z tego samego okresu i okolicy, a nie z używanymi. Pamiętaj, że cena od dewelopera to zwykle cena z VAT i często za mieszkanie w stanie deweloperskim. Koszty wykończenia nie są przepłaceniem – to osobny wydatek, którego nie widać w cenie z aktu.
Ceny zmieniały się w czasie
Jeśli kupowałeś, gdy ceny szybko rosły, transakcje sprzed pół roku mogą być niższe niż te z miesiąca zakupu. Wtedy porównuj się przede wszystkim z najbliższymi miesiącami. Jak zmieniała się typowa cena w Twoim mieście, zobaczysz na stronie cen mieszkań w miastach – tam, gdzie mamy dane z dłuższego okresu.
Przykład
Przykład na wymyślonych liczbach: mieszkanie 52 m² kupione za 620 000 zł, czyli około 11 923 zł/m². W okresie zakupu połowa podobnych sprzedaży z osiedla mieściła się między 10 800 zł a 12 400 zł za m². Cena mieściła się więc w środkowej połowie, bliżej jej górnej granicy. To opis położenia w wybranym zbiorze, a nie werdykt. Następny krok: sprawdzić, czy podobne mieszkania z tego zbioru miały taki sam stan, piętro i zakres ceny (np. bez miejsca postojowego). Remont czy balkon nie uzasadniają z góry dowolnej dopłaty.
Krok 3. Dzisiejsza wartość w „Moim koncie”
Zrób bezpłatną wycenę i przy wyniku kliknij „Zapisz w tej przeglądarce”. W Moim koncie otwórz szczegóły mieszkania, wybierz „Porównaj z ceną zakupu” i wpisz cenę oraz rok zakupu. Zobaczysz różnicę między dzisiejszym szacunkiem a ceną zakupu w złotych i procentach. Cena i rok zakupu zostają tylko w Twojej przeglądarce – nie wysyłamy ich na serwer.
To porównanie z typowymi cenami z aktów, a nie zysk po kosztach. Nie uwzględnia notariusza, remontu, prowizji ani podatku.
Co zrobić, jeśli zapłaciłeś za dużo
Ceny zakupu nie cofniesz. Ma ona jednak znaczenie w kilku sytuacjach:
- Sprzedaż w ciągu kilku lat. Cenę w ogłoszeniu ustal na podstawie dzisiejszych transakcji, a nie tego, ile zapłaciłeś – kupujących Twoja cena zakupu nie interesuje. Zob. jak ustalić cenę ofertową. Przy sprzedaży przed upływem 5 lat od końca roku zakupu może powstać podatek dochodowy – zasady w poradniku podatek od sprzedaży mieszkania.
- Refinansowanie kredytu. Bank patrzy na dzisiejszą wartość, a nie na cenę zakupu. Zob. refinansowanie kredytu a wartość mieszkania.
- Podział majątku. Co do zasady liczy się wartość z chwili podziału, a nie cena z aktu zakupu. Zob. wartość mieszkania przy podziale majątku.
Czy można coś odzyskać od sprzedającego
Sama wysoka cena nie jest podstawą do żądania zwrotu pieniędzy. Umówiliście się na kwotę, a kupujący sam decyduje, ile zapłaci. Prawo daje kupującemu narzędzia w kilku węższych sytuacjach:
- Wady mieszkania, o których nie wiedziałeś – np. zawilgocenie ukryte pod farbą. Wtedy w grę wchodzi rękojmia za wady, a jednym z uprawnień może być obniżenie ceny. Terminy i warunki ustal z prawnikiem.
- Wprowadzenie w błąd – sprzedający podał nieprawdę o czymś ważnym, np. o metrażu, stanie prawnym albo planowanych opłatach.
- Wyzysk – sama niekorzystna cena nie wystarcza. Kodeks cywilny wymaga, żeby druga strona wykorzystała Twoje przymusowe położenie, niedołęstwo, niedoświadczenie albo brak dostatecznego rozeznania co do przedmiotu umowy, a świadczenia w chwili zawarcia umowy rażąco odbiegały od siebie (art. 388 kodeksu cywilnego). Według obecnego brzmienia uprawnienia wygasają po trzech latach od zawarcia umowy, a gdy stroną umowy jest konsument – po sześciu. Przy starszych umowach terminy mogły być inne. Termin zależy od daty umowy i od tego, kim były strony, dlatego przekaż prawnikowi umowę i opis zdarzeń jak najwcześniej.
To sprawy dla prawnika, a porównanie z cenami z aktów jest w nich tylko jednym z dowodów.
Co zrobić inaczej przy kolejnym zakupie
- Sprawdź cenę na tle transakcji przed oglądaniem – czy to dobra cena zajmie kilka minut.
- Spisz koszty, które zobaczysz na miejscu, i użyj ich w rozmowie – zob. jak negocjować cenę mieszkania.
- Przed wpłatą zadatku sprawdź cenę jeszcze raz – zob. sprawdź cenę przed zadatkiem.
Pytania i odpowiedzi
Czy wycena banku przy kredycie potwierdza, że nie przepłaciłem?
Częściowo. Rzeczoznawca banku porównuje mieszkanie z transakcjami, więc wycena równa cenie zakupu to dobry sygnał. Bank ustala jednak wartość na potrzeby zabezpieczenia kredytu i często ostrożnie. Wycena niższa od ceny nie musi znaczyć, że przepłaciłeś – zob. wycena banku niższa niż cena.
Czy mogę porównać swoją cenę z ogłoszeniami?
Nie do tego pytania. Ogłoszenia pokazują oczekiwania sprzedających, a nie ceny, za które mieszkania się sprzedały. Porównuj się z aktami notarialnymi z okresu zakupu – zob. cena ofertowa a transakcyjna.
Kupiłem drożej, a dziś mieszkanie jest warte mniej. Czy to strata podatkowa?
Jeśli sprzedasz przed upływem 5 lat taniej, niż kupiłeś, dochodu do opodatkowania zwykle nie będzie. Straty ze sprzedaży mieszkania nie odliczysz jednak od innych dochodów. Szczegóły ustal z doradcą podatkowym.
Czy cena w typowym zakresie oznacza, że nie przepłaciłem?
Nie rozstrzyga tego. Pokazuje tylko, gdzie Twoja cena leżała wśród wybranych sprzedaży. Trzeba jeszcze sprawdzić, czy mieszkania były porównywalne i co obejmowała zapłacona kwota, np. miejsce postojowe.
Czy do ceny zakupu doliczyć remont?
Nie przy pytaniu „czy przepłaciłem”. Porównujesz cenę z aktu z cenami innych aktów z tamtego okresu. Remont zmienia za to dzisiejszą wartość mieszkania – uwzględnisz go, zaznaczając stan w bezpłatnej wycenie.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy się zmieniają, a każda sprawa jest inna – przed decyzją potwierdź szczegóły u notariusza, prawnika albo doradcy podatkowego.
Źródła
- Ustawa o podatku dochodowym od osób fizycznych – sprzedaż przed upływem 5 lat (art. 10 ust. 1 pkt 8), przychód (art. 19), koszty nabycia (art. 22 ust. 6c) (ISAP)
- Kodeks cywilny – wyzysk (art. 388), rękojmia za wady (art. 556–576) (ISAP)
·