Poniżej: co wiadomo o zaniżaniu, ile można „zaoszczędzić” i ile stracić, jak rozpoznać nietypowo niską cenę w rejestrze i jak takie akty wpływają na szacunki z cen transakcyjnych.
Co wiadomo, a czego nie
Zdarza się, że strony wpisują do aktu kwotę niższą od faktycznie zapłaconej, a resztę rozliczają poza aktem. Nie dysponujemy jednak wiarygodnym oszacowaniem, jak często to się dzieje. Z samego aktu nie da się tego rozpoznać – w rejestrze widać tylko kwotę z umowy.
Niższa prawdziwa cena to coś innego niż nieprawdziwa cena w akcie. Jeśli strony uzgodniły 400 000 zł i tyle wynosi cała zapłata, trzeba ocenić skutki takiej transakcji – np. dla PCC. Jeśli uzgodniły 600 000 zł, a w akcie wpisują 400 000 zł i resztę płacą poza nim, dokument nie odpowiada ustaleniom. Patrząc na rejestr, nie da się odróżnić tych sytuacji po samej niskiej kwocie.
Niska cena w rejestrze nie musi też oznaczać zaniżenia. Może chodzić o sprzedaż udziału, mieszkania z bonifikatą, lokalu do generalnego remontu albo z lokatorem, a także o sprzedaż w rodzinie. Te pułapki opisujemy w poradniku jak czytać Rejestr Cen Nieruchomości.
Jest też powód, dla którego zaniżanie jest dziś trudniejsze niż kiedyś: przy zakupie na kredyt bank liczy kwotę kredytu m.in. od ceny z umowy i od własnej wyceny. Kupujący, który potrzebuje kredytu blisko górnej granicy, zwykle nie ma interesu w niższej cenie w akcie – mógłby dostać mniej pieniędzy z banku.
Podatki: dlaczego zaniżanie się nie opłaca
- PCC kupującego. Przy zakupie mieszkania z rynku wtórnego kupujący płaci podatek od czynności cywilnoprawnych – 2% (art. 7 ust. 1 pkt 1 lit. a ustawy o PCC), chyba że przysługuje mu zwolnienie, np. przy pierwszym mieszkaniu. Podstawą jest wartość rynkowa mieszkania, a nie sama cena z umowy (art. 6 ust. 1 pkt 1 i ust. 2). Podatek pobiera notariusz (art. 10).
- Kontrola urzędu. Jeśli urząd skarbowy uzna, że podana wartość nie odpowiada rynkowej, wzywa strony do jej zmiany (art. 6 ust. 3 ustawy o PCC), a gdy tego nie zrobią – określa wartość z uwzględnieniem opinii biegłego. Gdy wartość określona z udziałem biegłego różni się od podanej o więcej niż 33%, koszty opinii biegłego ponosi podatnik (art. 6 ust. 4). Od zaległego podatku naliczane są odsetki za zwłokę (art. 53 Ordynacji podatkowej).
- Podatek dochodowy sprzedającego. Przy sprzedaży przed upływem 5 lat od końca roku nabycia (art. 10 ust. 1 pkt 8 ustawy o PIT) przychodem jest cena z umowy. Gdy jednak bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd może określić przychód w wysokości wartości rynkowej (art. 19 ust. 1, 3 i 4).
- Kupujący przy późniejszej sprzedaży. Kto kupił za niższą kwotę w akcie, a sprzeda mieszkanie przed upływem 5 lat, ma w rozliczeniu niższy koszt nabycia, czyli wyższy dochód do opodatkowania (art. 22 ust. 6c ustawy o PIT).
- Odpowiedzialność karna skarbowa. Podanie nieprawdy, przez które podatek jest narażony na uszczuplenie, może być przestępstwem albo wykroczeniem skarbowym (m.in. art. 56 kodeksu karnego skarbowego).
Poza podatkami: pieniądze zapłacone poza aktem trudno potem udowodnić, np. gdy transakcja się posypie albo w mieszkaniu wyjdą wady. Jak urząd sprawdza wartość i jak ją uzasadnić, opisujemy w poradniku wartość rynkowa mieszkania a urząd skarbowy.
Rachunek: ile „oszczędności”, ile ryzyka
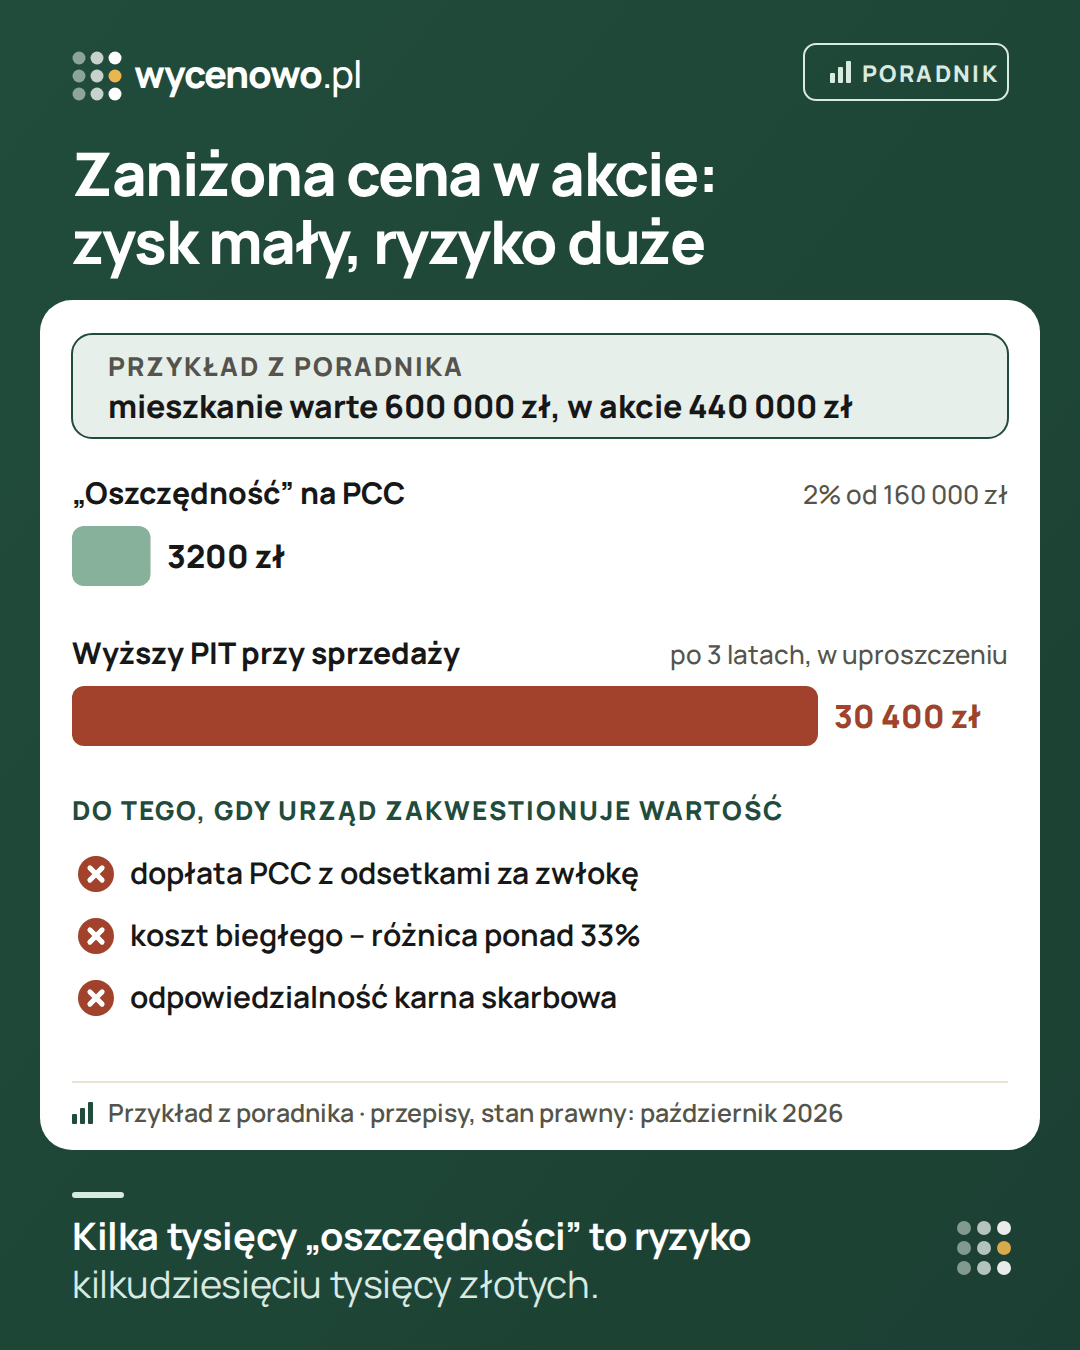
Przykład – liczby zmyślone. Mieszkanie warte 600 000 zł strony wpisują do aktu za 440 000 zł, a 160 000 zł rozliczają poza aktem.
- „Oszczędność” na PCC: 2% od 160 000 zł, czyli 3200 zł.
- Gdy urząd zakwestionuje wartość i ustali ją na 600 000 zł: to o 36% więcej niż wartość podana w akcie, czyli ponad próg 33%. Kupujący dopłaca 3200 zł podatku z odsetkami i pokrywa koszt opinii biegłego.
- Kupujący sprzedaje po 3 latach za 620 000 zł: koszt nabycia w rozliczeniu to 440 000 zł, a nie 600 000 zł, bo pieniędzy zapłaconych poza aktem trudno dowieść. W uproszczeniu dochód rośnie o 160 000 zł, a podatek 19% – o 30 400 zł, jeśli nie obejmie go ulga mieszkaniowa. Prawdziwa różnica zależy od kosztów, ich ewentualnej waloryzacji (art. 22 ust. 6f ustawy o PIT), dat i ulgi – ta kwota pokazuje skalę, nie dokładny wynik.
- Sprzedający przed upływem 5 lat ryzykuje, że urząd przyjmie przychód w wysokości wartości rynkowej.
Kilka tysięcy złotych „oszczędności” stoi więc naprzeciw ryzyka kilkudziesięciu tysięcy, kosztów biegłego i sprawy karnej skarbowej. Do tego 160 000 zł poza aktem, których w razie sporu nie da się łatwo udowodnić.
Jak to wpływa na dane z rejestru
Zaniżony akt wygląda w rejestrze jak zwykła, tańsza sprzedaż. Kto patrzy na jedną transakcję, może się pomylić. Gdyby zaniżanie było w jakiejś okolicy powszechne, obniżyłoby też typowe ceny – tego nie wychwyci żadna metoda oparta na aktach, bo w dokumentach nie ma po tym śladu.
Jak czytać nietypowo niską cenę w rejestrze
Gdy szukasz porównań dla swojego mieszkania i trafiasz na sprzedaż wyraźnie tańszą od pozostałych, sprawdź po kolei:
- Rodzaj transakcji – czy to sprzedaż na wolnym rynku, czy np. przetarg albo sprzedaż przez gminę.
- Udział – czy sprzedano całe mieszkanie, czy np. połowę. Cena za połowę podzielona przez metraż całości daje połowę ceny za m².
- Kilka lokali w jednym akcie – czy kwota nie obejmuje pakietu, np. mieszkania z miejscem postojowym, rozpisanych inaczej.
- Rynek – czy porównujesz używane z używanymi.
- Pozostałe sprzedaże obok – jedna niska cena wśród kilkunastu podobnych mówi mniej niż kilka niskich cen z rzędu.
Jeśli nic nie wyjaśnia różnicy, oznacz tę sprzedaż jako „do sprawdzenia”, a nie jako oszustwo czy błąd. Porównaj, czy obraz cen w okolicy zmienia się po jej pominięciu. Jedna niewyjaśniona sprzedaż nie powinna sama wyznaczać ceny Twojego mieszkania – ale zanotuj, że takie ceny się zdarzają. Krok po kroku pokazujemy to na przykładzie w poradniku jak wycenić mieszkanie samodzielnie.
Co robimy, żeby ograniczyć ten wpływ
- Tylko sprzedaże na wolnym rynku. Pomijamy transakcje, które rejestr oznacza inaczej, np. przetargi i sprzedaże z bonifikatą.
- Tylko całe mieszkania. Pomijamy sprzedaże udziałów, np. połowy mieszkania.
- Bez kilku lokali w jednej cenie. Gdy w jednym akcie sprzedano kilka lokali, a mieszkanie nie ma własnej ceny, takiej sprzedaży nie liczymy.
- Bez skrajnych wartości. Pomijamy zapisy z nierealnym metrażem albo nierealną ceną za m² – takie rekordy nie opisują zwykłej sprzedaży mieszkania.
- Typowa cena, nie średnia. Liczymy z co najmniej 30 podobnych sprzedaży, a typowa cena to kwota, od której połowa sprzedaży była tańsza, a połowa droższa. Jest mniej podatna na pojedyncze skrajne kwoty niż średnia, ale nie chroni przed problemem, który się powtarza, ani przed dużymi lukami między cenami przy małej liczbie sprzedaży.
- Przedział zamiast jednej liczby. Obok szacunku pokazujemy przedział, żeby było widać, jak różnią się ceny podobnych mieszkań.
Nie odrzucamy tanich sprzedaży tylko dlatego, że są tanie – zaniżonego aktu nie da się odróżnić od mieszkania w złym stanie. Co pomijamy – na stronie „Jak wyceniamy”: co odrzucamy z danych.
Sprzedający proponuje niższą kwotę w akcie – co zrobić
- Nie zgadzaj się. Ryzyko podatkowe dotyczy obu stron, a Ty jako kupujący płacisz PCC i odpowiadasz za podaną wartość.
- Nie płać „poza aktem”. Kwota zapłacona gotówką bez śladu w umowie jest trudna do odzyskania, gdy coś pójdzie nie tak.
- Zapytaj notariusza. Notariusz odpowiada za zgodność aktu z prawem, a przy podejrzanych transakcjach ma też obowiązki wynikające z przepisów o przeciwdziałaniu praniu pieniędzy.
- Negocjuj cenę, nie zapis. Jeśli sprzedającemu chodzi o niższy podatek, a Tobie o niższą cenę, rozmawiajcie o cenie – na danych z transakcji. Zob. jak negocjować cenę mieszkania.
Co z tego wynika dla Ciebie
- Nie oceniaj ceny po jednej transakcji z rejestru – ani najtańszej, ani najdroższej.
- Sprzedajesz? Porównuj się z typowymi cenami podobnych sprzedaży, a nie z najtańszym aktem sąsiada. Sprawdź swoją cenę na tle transakcji albo zrób bezpłatną wycenę.
- Kupujesz, a sprzedający proponuje niższą kwotę w akcie? To ryzyko także dla Ciebie – podatkowe i dowodowe. Zapytaj notariusza.
Pytania i odpowiedzi
Czy urząd skarbowy sprawdza ceny w aktach notarialnych?
Może. Jeśli uzna, że wartość podana do PCC nie odpowiada rynkowej, wzywa do jej zmiany, a potem może ustalić ją z udziałem biegłego. Gdy wartość ustalona z udziałem biegłego różni się od podanej o ponad 33%, koszt biegłego ponosi podatnik.
Ile można zaoszczędzić, zaniżając cenę w akcie?
Na PCC – 2% od zaniżonej części ceny, jeśli kupujący w ogóle płaci PCC (nie płaci np. przy zwolnieniu za pierwsze mieszkanie). Ryzyko jest dużo większe: dopłata podatku z odsetkami, koszt biegłego, odpowiedzialność karna skarbowa i wyższy podatek przy późniejszej sprzedaży przed upływem 5 lat.
Czy zaniżone akty psują wycenę online?
Typowa cena, liczona z wielu sprzedaży, jest mniej podatna na pojedyncze skrajne kwoty niż średnia. Nie daje to jednak gwarancji, zwłaszcza przy małej liczbie sprzedaży albo gdy problem się powtarza. Gdyby zaniżanie było w jakiejś okolicy powszechne, nie wychwyci tego żadna metoda oparta na aktach.
Czy niska cena w rejestrze oznacza zaniżenie?
Nie musi. Często to sprzedaż udziału, mieszkania do remontu, z lokatorem, z bonifikatą albo w rodzinie. Z samego rejestru nie da się tego rozstrzygnąć.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy się zmieniają, a każda sprawa jest inna – przed decyzją potwierdź szczegóły u notariusza, prawnika albo doradcy podatkowego.
Źródła
- Ustawa o podatku od czynności cywilnoprawnych – wartość rynkowa i jej weryfikacja (art. 6), stawka (art. 7), płatnik (art. 10) (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – sprzedaż przed upływem 5 lat (art. 10 ust. 1 pkt 8), przychód (art. 19), koszty nabycia (art. 22 ust. 6c) (ISAP)
- Ordynacja podatkowa – odsetki za zwłokę (art. 53) (ISAP)
- Kodeks karny skarbowy – m.in. art. 56 (ISAP)
·