Trzy rodzaje wyceny – porównanie
| Rodzaj wyceny | Koszt | Co dostajesz | Kto przyjmie wynik |
|---|---|---|---|
| Bezpłatna wycena online | 0 zł | szacunek i przedział z cen transakcyjnych podobnych mieszkań w okolicy | Ty – do własnej decyzji |
| Konsultacja cenowa z ekspertem | 199 zł, 30 minut | ceny z transakcji, omówienie czynników, strategia i argumenty do negocjacji | Ty – o cenie decydujesz sam, to nie dokument |
| Raport cenowy mieszkania (PDF) | 39 zł | analiza cen z transakcji podobnych mieszkań dla Twojego adresu – tylko gdy jest co najmniej 30 podobnych sprzedaży | Ty – to analiza danych, nie operat ani wycena rzeczoznawcy |
| Operat szacunkowy rzeczoznawcy majątkowego | średnio ok. 600–1300 zł brutto za mieszkanie ok. 50 m² (średnie w miastach, zestawienie z 2026 r.) | dokument z wartością i jej uzasadnieniem | bank, sąd, urząd – gdy wymagają operatu; o wymagania zapytaj odbiorcę |
Jeśli liczbę masz zaakceptować Ty albo rynek – np. przy ustalaniu ceny sprzedaży – zwykle wystarczy wycena z cen transakcyjnych. Jeśli ma ją przyjąć instytucja, zwykle potrzebny jest operat – ale wymagania zależą od sprawy i odbiorcy, a żadna instytucja nie przyjmuje każdego operatu w ciemno. Zapytaj, zanim zlecisz. Więcej: rzeczoznawca czy konsultacja cenowa.
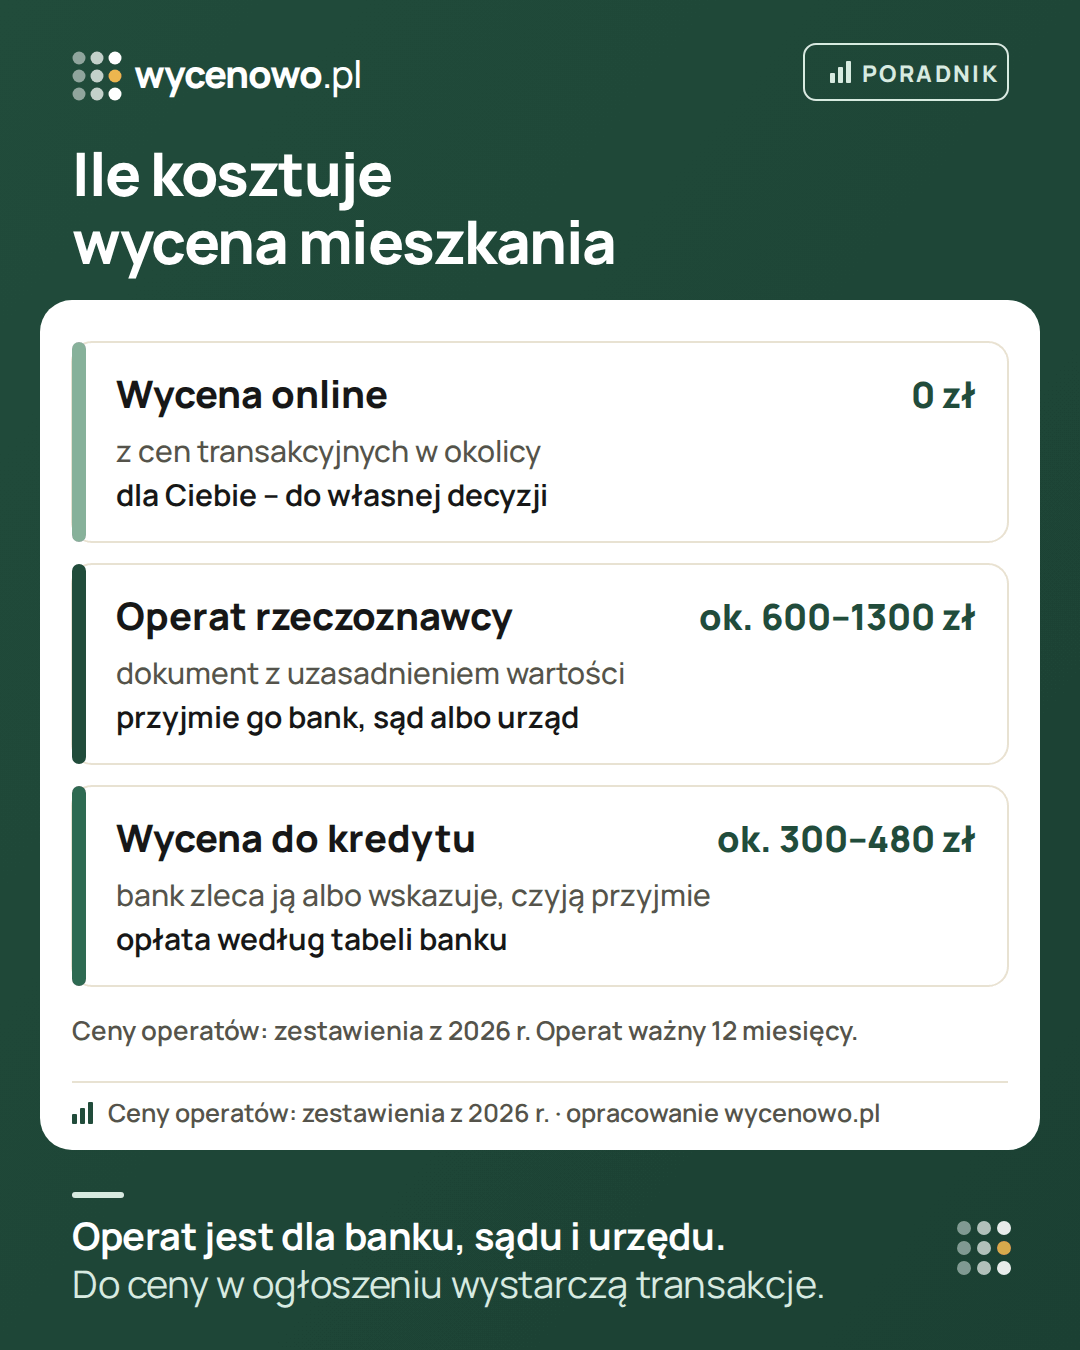
Ile kosztuje operat szacunkowy mieszkania
Ceny operatu nie ustalają przepisy – każdy rzeczoznawca wycenia swoją pracę sam. W zestawieniu pewnylokal.pl (aktualizacja ze stycznia 2026 r.) średnia cena operatu dla mieszkania ok. 50 m² wynosiła w poszczególnych miastach od ok. 600 do ok. 1300 zł brutto. To średnie z miast, a nie cennik – pojedyncze oferty bywają niższe albo wyższe. Dom, lokal nietypowy albo skomplikowany stan prawny kosztują więcej.
Opłata za wycenę przy kredycie zależy od banku. Zestawienie cenników PKO BP, mBanku, Santandera i Pekao z 2026 r. (finwire.pl) podaje ok. 300–480 zł za mieszkanie; inne banki mogą liczyć więcej. Kwotę sprawdź w tabeli opłat swojego banku (zob. wycena mieszkania przez bank).
Jak porównać dwie oferty rzeczoznawców
Wyślij obu ten sam opis mieszkania i ten sam cel – lista jest niżej, w części o wyborze rzeczoznawcy. Poproś o łączną cenę do zapłaty i o to, co obejmuje: oględziny, dojazd, zdobycie dokumentów, liczbę egzemplarzy, formę przekazania. Zapytaj, co będzie płatne osobno. Ustal, od czego liczy się termin: od zlecenia, od dostarczenia dokumentów czy od oględzin. Zapytaj też, jak zgłosić błąd i ile kosztuje dodatkowe opracowanie, jeśli zmieni się cel. Płacisz za pracę rzeczoznawcy, a nie za wartość, której oczekujesz.
Od czego zależy cena operatu
- Cel wyceny. Operat dla banku, do sądu, do urzędu skarbowego czy do podziału majątku może wymagać innego zakresu i innego uzasadnienia. Podaj cel od razu – od niego zależy sposób wyceny.
- Rodzaj nieruchomości. Typowe mieszkanie w bloku zwykle wycenia się prościej niż dom, lokal nietypowy czy udział we współwłasności.
- Stan prawny. Brak księgi wieczystej, spółdzielcze prawo, nieuregulowany spadek czy służebności wymagają więcej pracy.
- Lokalizacja i dojazd. Rzeczoznawca zwykle ogląda mieszkanie. Jeśli musi daleko dojechać, może to doliczyć.
- Termin. Pilne zlecenie bywa droższe.
- Zakres. Kilka wariantów wartości, wycena na różne daty, dodatkowe kopie czy późniejsze potwierdzenie aktualności operatu mogą kosztować osobno.
Co to jest operat i jak długo jest ważny
Operat szacunkowy to pisemna opinia o wartości nieruchomości. Sporządza ją rzeczoznawca majątkowy według ustawy o gospodarce nieruchomościami i przepisów o wycenie. Operat można wykorzystać do celu, w jakim go sporządzono, przez 12 miesięcy od daty sporządzenia – chyba że zmienią się przepisy albo ważne okoliczności, które wpływają na wartość (art. 156 ust. 3 ustawy o gospodarce nieruchomościami). Po tym czasie można go użyć, jeśli rzeczoznawca, który go sporządził, potwierdzi aktualność: wpisuje klauzulę i dołącza analizę, że nic istotnego się nie zmieniło – wtedy operat służy przez kolejne 12 miesięcy (art. 156 ust. 4). Potwierdzenie nie przelicza wartości na nowo. Gdy zmiany wpływają na wynik, potrzebny jest nowy operat. Czy odbiorcy wystarczy potwierdzenie, zapytaj przed zamówieniem.
Ile czeka się na operat, zależy od rzeczoznawcy, oględzin i tego, jak szybko dostarczysz dokumenty. Zapytaj o termin, zanim zlecisz wycenę.
Co jest w operacie
- cel wyceny i daty – kiedy operat sporządzono, z jakiego dnia jest opisany stan mieszkania i z jakiego dnia są ceny (niżej: trzy daty),
- opis nieruchomości – położenie, powierzchnia, stan techniczny i wykończenie, budynek, otoczenie,
- stan prawny – rodzaj prawa, księga wieczysta, obciążenia,
- analiza rynku – jakie transakcje rzeczoznawca wziął do porównania i dlaczego,
- sposób wyceny i wynik – wartość z uzasadnieniem,
- podpis i pieczęć rzeczoznawcy z numerem uprawnień.
Czytając operat, sprawdź przede wszystkim dane o mieszkaniu (metraż, piętro, stan) i transakcje porównawcze. Błąd w danych wejściowych przenosi się na wynik.
Trzy daty, których nie warto mylić
Data sporządzenia mówi, kiedy powstał dokument. Data stanu – jaki stan mieszkania oceniono. Data cen – do jakiego momentu rynku odnosi się wynik. Nie zawsze są takie same. W sprawach o przeszłość (spadek, podział majątku, podatek) właściwe daty wynikają z przepisów konkretnej sprawy – przekaż rzeczoznawcy cel i dokumenty, zamiast samemu zakładać jedną „datę do spadku”.
Jak przygotować się do oględzin
Rzeczoznawca zwykle ogląda mieszkanie i prosi o dokumenty. Przygotuj: numer księgi wieczystej albo zaświadczenie ze spółdzielni, dokument nabycia, rzut lub inny dokument z powierzchnią, informację o remontach (co i kiedy) i o opłatach. Pokaż też to, czego nie widać od razu – piwnicę, komórkę, miejsce postojowe. Rzeczoznawca opisze mieszkanie takim, jakie zobaczy; jeśli coś w nim zmieniłeś, powiedz o tym.
Kto płaci
- Kredyt hipoteczny. Wycenę dla banku najczęściej zleca bank albo wskazuje, czyją wycenę przyjmie. Opłatę zwykle ponosi kredytobiorca – sprawdź ją w tabeli opłat banku, zanim zamówisz operat na własną rękę. Gdy wycena banku wyjdzie niżej niż cena, zob. wycena banku niższa niż cena.
- Sprawa w sądzie. Gdy sąd powołuje biegłego, zwykle wzywa stronę do wpłaty zaliczki na jego wynagrodzenie. Koszty rozlicza potem w orzeczeniu. Operat zamówiony prywatnie przez jedną stronę sąd traktuje jak jej stanowisko, a nie jak opinię biegłego.
- Sprawy prywatne – spadek, darowizna, podział majątku poza sądem. Płaci ten, kto zamawia, albo strony dzielą koszt, jeśli wspólnie zlecają jeden operat. Gdy spadkobiercy albo małżonkowie się zgadzają, operat zwykle nie jest wymagany – zob. wycena mieszkania do spadku i dział spadku i spłata rodzeństwa.
Jak wybrać rzeczoznawcę majątkowego
- Sprawdź uprawnienia. Każdy rzeczoznawca majątkowy jest wpisany do Centralnego Rejestru Rzeczoznawców Majątkowych. Wyszukasz go po nazwisku albo numerze uprawnień.
- Zapytaj o cel i rodzaj nieruchomości. Czy rzeczoznawca robi wyceny do tego celu (bank, sąd, urząd) i dla takich nieruchomości w Twojej okolicy.
- Przy kredycie – najpierw bank. Bank może przyjąć tylko wycenę od rzeczoznawcy, którego akceptuje.
- Porównaj oferty na tych samych danych. Wyślij kilku rzeczoznawcom ten sam opis: adres, metraż, piętro, rodzaj prawa do lokalu, numer księgi wieczystej, cel wyceny i instytucję, która ma przyjąć operat, termin oraz – w sprawach o przeszłość – dokumenty, z których wynikają właściwe daty.
- Zapytaj o szczegóły ceny. Czy obejmuje oględziny, dojazd i VAT, ile potrwa sporządzenie operatu i ile kosztuje potwierdzenie jego aktualności.
- Ubezpieczenie. Rzeczoznawca, który prowadzi działalność, musi mieć ubezpieczenie odpowiedzialności cywilnej. Możesz o nie zapytać.
Gdy nie zgadzasz się z operatem
- Operat dla banku. Najpierw sprawdź dane: metraż, piętro, stan, transakcje porównawcze. Błędy zgłoś w banku – część banków przewiduje reklamację wyceny albo ponowną wycenę. Gdy wycena wyszła niżej niż cena, zob. wycena banku niższa niż cena.
- Opinia biegłego w sądzie. Strony mogą zgłosić do niej zarzuty, wnieść o opinię uzupełniającą albo o powołanie innego biegłego. Decyduje sąd. Prywatny operat może być tu argumentem, ale nie zastąpi opinii biegłego.
- Postępowanie przed urzędem. Gdy w sprawie administracyjnej zarzuca się, że operat sporządzono niezgodnie z przepisami, organ może zlecić jego ocenę organizacji zawodowej rzeczoznawców majątkowych (art. 157 ustawy o gospodarce nieruchomościami).
Pomaga wiedza o tym, za ile naprawdę sprzedają się podobne mieszkania w okolicy – łatwiej wtedy wskazać, która transakcja porównawcza odstaje. Jak je znaleźć, opisujemy w poradniku jak czytać Rejestr Cen Nieruchomości.
Nie polecamy konkretnych rzeczoznawców i nie pośredniczymy w zleceniach. Co wyceniamy sami, a do czego potrzebny jest rzeczoznawca przy mieszkaniu, domu i działce – zob. wycena nieruchomości.
Kiedy operat nie jest potrzebny
Operat jest dokumentem dla kogoś innego – banku, sądu, urzędu. Jeśli liczbę masz zaakceptować Ty albo rynek, zwykle go nie potrzebujesz. Do sprzedaży mieszkania operat nie jest wymagany (zob. czy do sprzedaży mieszkania potrzebny jest operat). Do ustalenia ceny w ogłoszeniu czy kwoty minimalnej zwykle wystarczą dane o transakcjach w okolicy. Przy rozmowie o spłacie z rodzeństwem dane pomogą znaleźć wspólną liczbę, ale jeśli zgody nie ma, rozważcie wspólnie zlecony operat.
Zanim zapłacisz za operat, sprawdź bezpłatnie szacunek z cen transakcyjnych w okolicy. To nie operat i nie zastąpi go tam, gdzie jest wymagany, ale pokaże rząd wielkości. Gdy wynik operatu mocno się od niego różni, to powód, żeby zapytać rzeczoznawcę o dobór transakcji i przyjęte cechy – a nie dowód, że operat jest błędny.
Nie wiesz, czego potrzebujesz
Na konsultacji cenowej (30 minut, 199 zł) ekspert omówi ceny z transakcji w okolicy i pomoże ocenić, czy w Twojej sprawie potrzebny jest operat – np. przed rozmową z rzeczoznawcą albo przed rodzinną rozmową o spadku. Sama konsultacja to rozmowa o danych z transakcji, nie operat szacunkowy, więc nie przyjmie jej bank, sąd ani urząd. Jeśli taki dokument jest Ci potrzebny, ekspert powie to wprost.
Pytania i odpowiedzi
Czy do sprzedaży mieszkania potrzebny jest operat?
Nie. Przepisy go nie wymagają, a cenę ustalają strony. Operat przydaje się, gdy wartość ma przyjąć bank, sąd albo urząd.
Czy bank przyjmie operat zamówiony prywatnie?
Nie zawsze. Bank może przyjąć tylko wycenę od rzeczoznawcy, którego akceptuje, albo sam ją zleca. Zapytaj w banku, zanim zapłacisz za operat.
Jak długo ważny jest operat?
Do celu, w jakim go sporządzono, 12 miesięcy od daty sporządzenia – o ile nie zmieniły się przepisy ani ważne okoliczności. Potem można go użyć przez kolejne 12 miesięcy, jeśli rzeczoznawca, który go sporządził, potwierdzi jego aktualność. Potwierdzenie nie przelicza wartości na nowo.
Czy rzeczoznawca może wycenić mieszkanie bez oględzin?
Rzeczoznawca opisuje stan nieruchomości, więc zwykle ją ogląda. Przy niektórych celach, np. wycenie na dawną datę, opiera się dodatkowo na dokumentach i informacjach od zleceniodawcy. Zapytaj o to przy zamawianiu.
Czym różni się operat od wyceny online?
Wycena online to szybki szacunek z cen podobnych sprzedaży, do Twojej decyzji. Operat to dokument rzeczoznawcy majątkowego z uzasadnieniem – zwykle wymagany wtedy, gdy wartość ma przyjąć instytucja. Różnice opisujemy w poradniku czego nie wie wycena online.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o gospodarce nieruchomościami – operat szacunkowy (art. 156), rzeczoznawcy majątkowi i ich ubezpieczenie (art. 174–175) (ISAP)
- Centralny Rejestr Rzeczoznawców Majątkowych – wyszukiwarka (Ministerstwo Rozwoju i Technologii)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
- pewnylokal.pl: ranking cen operatów szacunkowych w miastach – średnie ceny brutto, aktualizacja 19.01.2026
- finwire.pl: wycena nieruchomości przez bank 2026 – zestawienie cenników PKO BP, mBank, Santander, Pekao (widełki orientacyjne)
·