Kolejność spraw: od dziedziczenia do sprzedaży
- Potwierdzenie, kto dziedziczy – postanowienie sądu o stwierdzeniu nabycia spadku albo akt poświadczenia dziedziczenia u notariusza. Oba dokumenty mają taką samą moc. Różnice opisujemy w poradniku stwierdzenie nabycia spadku czy akt poświadczenia.
- Zgłoszenie do urzędu skarbowego – SD-Z2 albo zeznanie SD-3, z wartością mieszkania (punkt 1 niżej).
- Wpis do księgi wieczystej – spadkobiercy powinni ujawnić się jako właściciele. Od 17 marca 2026 r. po sporządzeniu aktu poświadczenia dziedziczenia notariusz może, na wniosek spadkobiercy, złożyć wniosek o wpis – przesyła go do sądu elektronicznie.
- Decyzja, co dalej – jedna osoba zatrzymuje mieszkanie i spłaca resztę (dział spadku, punkt 2), wszyscy sprzedają razem (punkt 3) albo mieszkanie zostaje we współwłasności, np. pod wynajem.
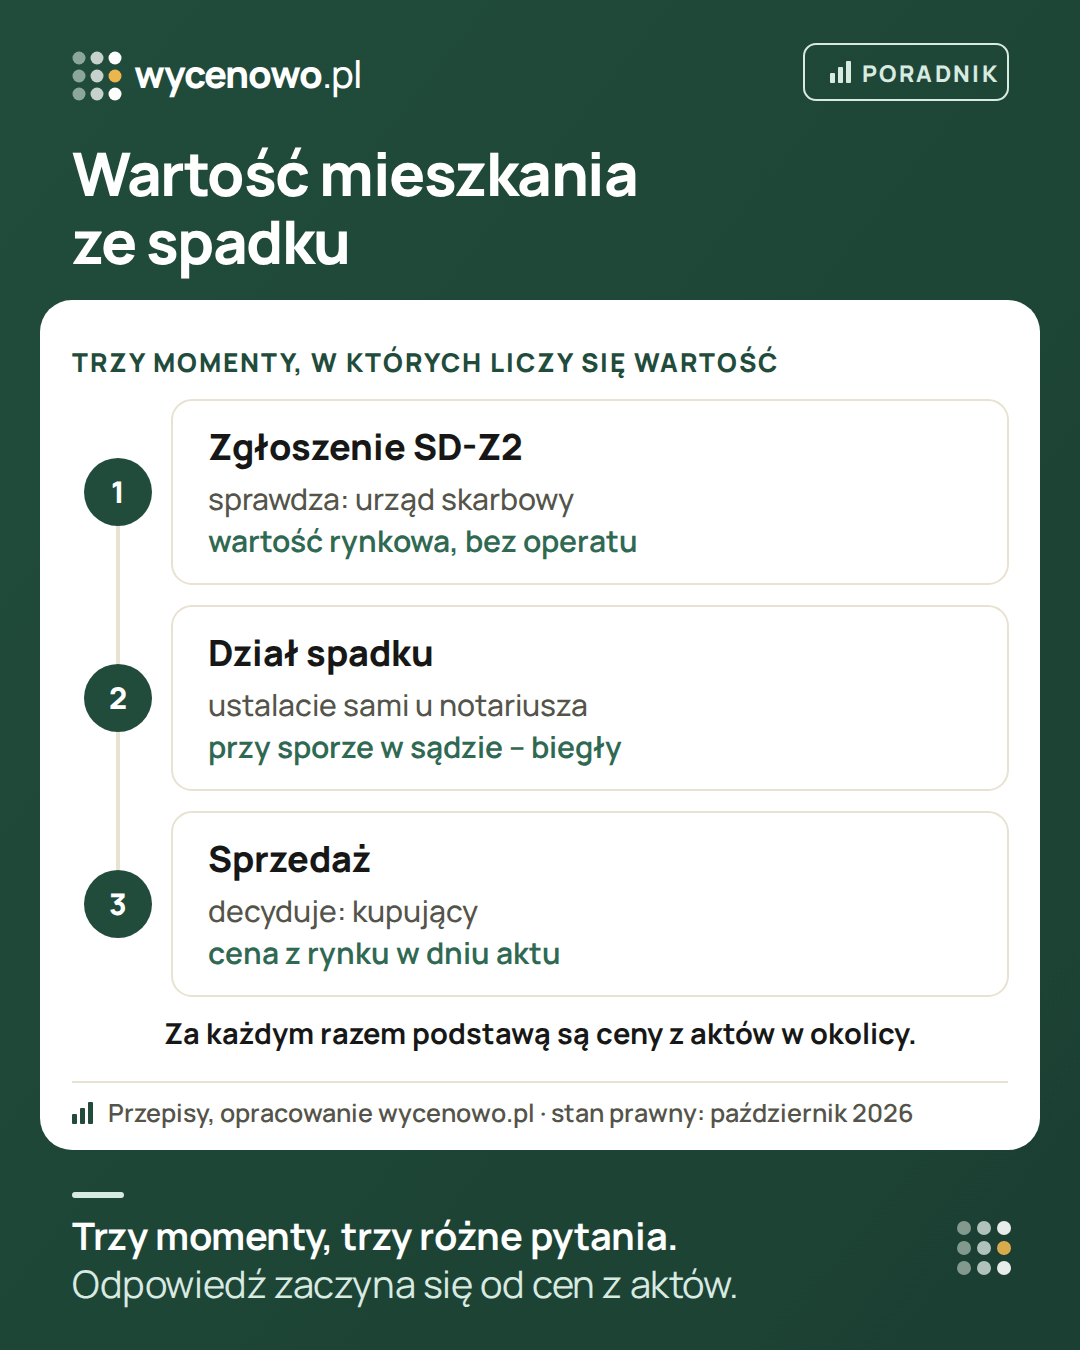
Wartość mieszkania pojawia się w krokach 2 i 4. Nie musi to być ta sama liczba: w zgłoszeniu liczy się wartość według dat z ustawy podatkowej, przy dziale i sprzedaży – z chwili, w której je przeprowadzacie.
Zanim zaczniesz zbierać ceny – zapisz
- do czego potrzebujesz wartości (zgłoszenie, dział, sprzedaż),
- jakie prawo miał spadkodawca (własność, spółdzielcze prawo) i jaki udział,
- jaki jest Twój udział w spadku,
- datę śmierci oraz datę uprawomocnienia postanowienia sądu albo zarejestrowania aktu poświadczenia dziedziczenia,
- dzień, z którego bierzesz stan mieszkania, i dzień, z którego bierzesz ceny – w podatku od spadków to mogą być dwie różne daty.
Zachowaj zdjęcia i opis stanu sprzed późniejszych remontów.
1. Zgłoszenie do urzędu skarbowego (SD-Z2)
Najbliższa rodzina (małżonek, dzieci, wnuki, rodzice, dziadkowie, rodzeństwo, pasierb, ojczym i macocha) może być zwolniona z podatku od spadku. Warunek: zgłoszenie nabycia na formularzu SD-Z2 w ciągu 6 miesięcy. Termin liczy się od dnia uprawomocnienia postanowienia sądu o stwierdzeniu nabycia spadku, od zarejestrowania aktu poświadczenia dziedziczenia u notariusza albo od wydania europejskiego poświadczenia spadkowego – nie od dnia śmierci.
- W zgłoszeniu podajesz wartość rynkową tego, co otrzymujesz w spadku. Jeśli dziedziczysz udział w mieszkaniu, podajesz wartość swojego udziału. Każdy spadkobierca składa własne zgłoszenie.
- Od 7 stycznia 2026 r. urząd może przywrócić termin, jeśli uprawdopodobnisz, że spóźnienie nastąpiło bez Twojej winy. Wniosek składasz w ciągu 7 dni od ustania przyczyny spóźnienia i razem z nim samo zgłoszenie SD-Z2. Nowe przepisy nie pomogą, jeśli termin minął przed 7 stycznia 2026 r. Nie planuj na tej podstawie – złóż zgłoszenie w terminie.
- Dalsza rodzina i osoby spoza rodziny składają zeznanie podatkowe (SD-3) i mogą zapłacić podatek. Wtedy od wartości zależy wysokość podatku, więc ma ona jeszcze większe znaczenie.
Jaką wartość wpisać
Ustawa mówi o wartości rynkowej według przeciętnych cen w obrocie rzeczami tego samego rodzaju, z uwzględnieniem miejsca położenia, stanu i stopnia zużycia. W praktyce: za ile sprzedają się podobne mieszkania w tej samej okolicy, w podobnym stanie. Ceny z aktów notarialnych są do tego dobrą podstawą. Ustawa rozdziela dwie daty: stan mieszkania z dnia nabycia i ceny z dnia powstania obowiązku podatkowego (przy dziedziczeniu – m.in. uprawomocnienia postanowienia albo zarejestrowania aktu poświadczenia). Nie liczy się dzień, w którym robisz wycenę – swoje daty potwierdź z doradcą. Nasza wycena pokazuje ceny z ostatnich 12 miesięcy. Pomoże, jeśli ten okres jest bliski Twojej dacie, ale nie przenosi dzisiejszych cen wstecz.
Operat rzeczoznawcy nie jest tu wymagany, wartość określasz samodzielnie. Urząd może ją jednak zakwestionować. Wezwie wtedy do jej zmiany, a jeśli się nie zgodzisz, może ustalić wartość z udziałem biegłego. Gdy wartość ustalona z uwzględnieniem opinii biegłego różni się od Twojej o więcej niż 33%, koszty opinii ponosisz Ty (art. 8 ust. 4 ustawy o podatku od spadków i darowizn).
Dlatego nie zaniżaj wartości i zachowaj to, na czym ją opierasz: wydruk wyceny, listę podobnych transakcji, notatki o stanie mieszkania. Gdy mieszkanie jest nietypowe albo wymaga dużego remontu, a różnica ma znaczenie podatkowe, rozważ operat.
Nie wpisuj też wyższej kwoty w przekonaniu, że zmniejszy ona podatek przy późniejszej sprzedaży. Wartość ze zgłoszenia nie staje się automatycznie kosztem w podatku dochodowym – koszty przy sprzedaży mieszkania ze spadku wynikają z osobnych przepisów (art. 22 ust. 6d ustawy o PIT), np. udokumentowane nakłady i koszty nabycia poniesione przez spadkodawcę.
Jak uzasadnić wpisaną wartość
- Kilkanaście podobnych sprzedaży z tej samej okolicy i z okresu bliskiego dacie, z której bierzesz ceny – udział 1/1, ten sam rynek, podobny metraż. Jak je znaleźć w Rejestrze Cen Nieruchomości, opisujemy w poradniku jak czytać Rejestr Cen Nieruchomości.
- Opis stanu mieszkania – zdjęcia, wiek instalacji, okna, łazienka, kuchnia. Opisz stan, jaki widać na miejscu – jeśli mieszkanie wymaga remontu, porównuj je z lokalami w podobnym stanie, a nie z odnowionymi.
- Cechy, które wpływają na cenę – piętro bez windy, ciemna kuchnia, hałas, lokator w mieszkaniu, służebność w księdze.
Taka teczka przyda się, jeśli urząd wezwie do zmiany wartości – łatwiej wtedy rozmawiać o konkretach niż o „mojej ocenie”.
Udział w mieszkaniu
Gdy dziedziczysz np. połowę mieszkania, w zgłoszeniu podajesz wartość tej połowy. W praktyce zwykle liczy się ją jako ułamek wartości całego mieszkania. Przykład na wymyślonych liczbach: całe mieszkanie warte 600 000 zł, spadkodawcy należała się połowa, a Ty dziedziczysz połowę jego udziału. Nabywasz więc 1/4 mieszkania – proporcjonalny punkt wyjścia to 150 000 zł, a nie 300 000 zł. Udział sprzedawany osobno na rynku bywa jednak wyraźnie tańszy niż ten sam ułamek całości – o tym w poradniku wycena udziału w mieszkaniu. Jaką wartość udziału wpisać w Twojej sytuacji, potwierdź z doradcą podatkowym.
Gdy nie jesteś w najbliższej rodzinie
Zwolnienie po zgłoszeniu SD-Z2 dotyczy tylko najbliższej rodziny. Pozostali spadkobiercy płacą podatek od nadwyżki ponad kwotę wolną. Kwoty wolne (art. 9 ust. 1 ustawy o podatku od spadków i darowizn) wynoszą: 36 120 zł w I grupie podatkowej (np. zięć, synowa, teściowie, jeśli nie korzystają ze zwolnienia), 27 090 zł w II grupie (np. siostrzeńcy, bratankowie, wujostwo) i 5733 zł w III grupie (pozostali). Do kwoty wolnej liczy się wszystko, co od tej samej osoby nabyłeś w roku ostatniego nabycia i w 5 latach poprzedzających ten rok (art. 9 ust. 2). Podstawą jest czysta wartość – po odjęciu długów i ciężarów spadku (art. 7 ust. 1). Od nadwyżki podatek liczy się według skali – im dalsza grupa, tym wyższe stawki (stawki i przykłady: podatek od spadku i darowizny dla grup II i III). Mogą też przysługiwać ulgi, np. przy nabyciu mieszkania, w którym zamieszkasz (art. 16 – warunki sprawdź z doradcą). Gdy podatek jest do zapłaty, błąd w wycenie przekłada się na jego wysokość.
2. Dział spadku
Gdy mieszkanie dziedziczy kilka osób, stają się jego współwłaścicielami. Dział spadku ustala, kto co dostaje i kto komu spłaca.
- Umowa u notariusza. Gdy w spadku jest mieszkanie, umowa o dział spadku musi mieć formę aktu notarialnego. Wartość ustalacie sami – operat nie jest wymagany, jeśli wszyscy się zgadzają. Spłaty i dopłaty mogą oznaczać podatek od czynności cywilnoprawnych – zapytaj notariusza przed podpisaniem.
- Sąd. Wniosek o dział spadku kosztuje 500 zł, a 300 zł, jeśli zawiera zgodny projekt działu. Gdy spadkobiercy spierają się o wartość, sąd zwykle powołuje biegłego, a koszt opinii dochodzi do kosztów sprawy. Co do zasady sąd bierze stan mieszkania z chwili otwarcia spadku i ceny z chwili działu.
Najtańszy dział to taki, w którym wszyscy zgadzają się co do liczby. Wspólna liczba łatwiej powstaje z danych niż z opinii. Weźcie ceny transakcyjne podobnych mieszkań w okolicy i ustalcie, gdzie w przedziale jest to mieszkanie – biorąc pod uwagę stan, piętro i potrzebne remonty. Jak policzyć spłatę rodzeństwa, gdy jedna osoba zatrzymuje mieszkanie – w poradniku dział spadku – spłata rodzeństwa.
3. Sprzedaż mieszkania ze spadku
- Całe mieszkanie sprzedają wszyscy współwłaściciele razem. Każdy może sprzedać swój udział samodzielnie, ale kupców na udziały jest mniej, a cena za udział zwykle wyraźnie niższa.
- Do sprzedaży notariusz będzie potrzebował dokumentu potwierdzającego dziedziczenie. Lista – w poradniku jakie dokumenty do sprzedaży mieszkania.
- Wyceniaj mieszkanie według stanu, jaki widać na miejscu. Jeśli wymaga remontu – porównuj je z mieszkaniami do remontu, nie z ogłoszeniami mieszkań odświeżonych.
- Podatek dochodowy: przy spadku 5 lat liczy się od końca roku, w którym mieszkanie nabył spadkodawca. Szczegóły w poradniku podatek od sprzedaży mieszkania ze spadku.
Jak ustalić cenę do ogłoszenia – krok po kroku w poradniku jak ustalić cenę ofertową mieszkania.
Zanim wystawicie mieszkanie
- Ustalcie wspólnie cenę minimalną i to, kto rozmawia z kupującymi. Kupujący szybko wyczuje, że współwłaściciele mają różne zdania – i wykorzysta to w negocjacjach.
- Policzcie koszty czekania – czynsz do wspólnoty albo spółdzielni, media, podatek od nieruchomości płacą do czasu sprzedaży współwłaściciele. Kilka miesięcy dłuższej sprzedaży to realny koszt, który warto zestawić z ewentualną różnicą w cenie.
- Zdecydujcie, co z wyposażeniem. Opróżnione i posprzątane mieszkanie lepiej wygląda na zdjęciach – zob. jak przygotować mieszkanie do sprzedaży.
- Sprawdźcie, czy potrzebne jest zaświadczenie z urzędu skarbowego. Co do zasady notariusz sporządzi akt sprzedaży dopiero po przedstawieniu zaświadczenia z urzędu skarbowego (albo za jego zgodą). Od 20 sierpnia 2025 r. zaświadczenie nie jest potrzebne, gdy nabycie było zwolnione od podatku na podstawie art. 4a (najbliższa rodzina, zgłoszenie w terminie) – dotyczy to rzeczy nabytych po 31 grudnia 2006 r. (art. 19 ust. 7 ustawy o podatku od spadków i darowizn). Czy wyjątek obejmuje Twój spadek, potwierdź u notariusza – zob. jakie dokumenty do sprzedaży mieszkania.
Gdy jeden ze spadkobierców nie chce sprzedać ani przyjąć spłaty, zostaje sądowe zniesienie współwłasności albo sądowy dział spadku – zob. zniesienie współwłasności mieszkania. Jeśli spadkodawca zostawił długi, najpierw przeczytaj mieszkanie w spadku z długami.
Kiedy wystarczą dane, a kiedy operat
- Dane i własna ocena – zwykle wystarczą do zgłoszenia SD-Z2, do umownego działu spadku i do ustalenia ceny sprzedaży.
- Operat rzeczoznawcy – gdy urząd skarbowy kwestionuje wartość, gdy od wartości zależy wysoki podatek albo gdy spadkobiercy nie mogą się porozumieć i chcą wspólnie zlecić jeden operat, którego wynik przyjmą. W sądzie wartość ustala biegły powołany przez sąd – operat zamówiony przez jedną stronę sąd traktuje jak jej stanowisko. Więcej: rzeczoznawca czy konsultacja cenowa.
Od czego zacząć
Sprawdź bezpłatną wycenę – przedział cen transakcyjnych podobnych mieszkań w okolicy. Spadkobiercy mogą oprzeć na nim wspólną liczbę do działu albo cenę do ogłoszenia – każdy sprawdzi te same dane. To punkt odniesienia, nie operat – nie zastąpi dokumentu dla sądu ani urzędu, a sprawy podatkowe zostaw doradcy.
Pytania i odpowiedzi
Czy do zgłoszenia SD-Z2 potrzebny jest operat szacunkowy?
Nie. Wartość rynkową podajesz samodzielnie. Operat przydaje się dopiero wtedy, gdy urząd zakwestionuje wartość albo gdy od niej zależy wysoki podatek.
Wartość z jakiego dnia wpisać do zgłoszenia?
Ustawa mówi o stanie mieszkania z dnia nabycia i cenach z dnia powstania obowiązku podatkowego. Przy spadku to zwykle nie jest dzień, w którym wypełniasz formularz. Daty ustal z doradcą albo w urzędzie, a ceny podobnych sprzedaży bierz z okresu jak najbliższego dacie, z której liczą się ceny.
Co, jeśli wpiszę za niską wartość?
Urząd może wezwać do jej zmiany, a gdy się nie zgodzisz – ustalić wartość z udziałem biegłego. Jeśli wartość ustalona z uwzględnieniem opinii biegłego różni się od Twojej o więcej niż 33%, koszty opinii zapłacisz Ty. Gdy od wartości zależy podatek, błąd przekłada się na jego wysokość.
Czy wartość ze zgłoszenia musi być taka sama jak cena sprzedaży?
Nie. W zgłoszeniu liczy się stan i poziom cen według dat z ustawy podatkowej, a cena sprzedaży wynika z rynku w dniu aktu i negocjacji. Zmienić mogły się i ceny, i stan mieszkania. Uzasadnienie wartości zachowaj osobno dla każdego celu.
Czy jeden spadkobierca może sprzedać całe mieszkanie?
Nie bez pozostałych. Każdy może sprzedać swój udział, ale całe mieszkanie sprzedają wszyscy współwłaściciele – osobiście albo przez pełnomocników z pełnomocnictwem w formie aktu notarialnego.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy się zmieniają, a każda sprawa jest inna – przed decyzją potwierdź szczegóły u notariusza, prawnika albo doradcy podatkowego.
Źródła
- Ustawa o podatku od spadków i darowizn – tekst jednolity Dz.U. 2026 poz. 478, m.in. art. 4a, 4c, 6–9, 16 i 19 (ELI)
- Ustawa z 25 lipca 2025 r. o zmianie ustawy o podatku od spadków i darowizn, Dz.U. 2025 poz. 1064 – zaświadczenie przy sprzedaży (art. 19 ust. 7), od 20.08.2025 (ISAP)
- Ministerstwo Finansów: nowe zasady rozliczania podatku od spadków i darowizn (od 7 stycznia 2026 r.)
- Ustawa z 21 listopada 2025 r. o zmianie ustawy o podatku od spadków i darowizn, Dz.U. 2025 poz. 1854 – przywrócenie terminu zgłoszenia
- Ustawa o podatku dochodowym od osób fizycznych – koszty przy sprzedaży nieruchomości ze spadku (art. 22 ust. 6d) (ISAP)
- Kodeks cywilny – dział spadku, art. 1037 (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych – art. 38, 41, 42 i 51 (ISAP)
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa z 21 listopada 2025 r. o zmianie ustawy – Prawo o notariacie oraz ustawy o księgach wieczystych i hipotece, Dz.U. 2025 poz. 1793 – wniosek o wpis przez notariusza, od 17.03.2026 (ISAP)
Przed decyzją otwórz aktualny tekst ustawy z linków powyżej.
·