Niżej: czy mieszkanie w ogóle należy do majątku wspólnego, dwie drogi podziału, moment wyceny, kredyt, przykład wyliczenia spłaty, sposób na wspólną liczbę i koszty.
Czy mieszkanie jest w majątku wspólnym
Zanim zaczniecie rozmawiać o wartości, ustalcie, co w ogóle dzielicie. Kodeks rodzinny i opiekuńczy rozróżnia majątek wspólny i majątki osobiste:
- Mieszkanie kupione w czasie małżeństwa przy wspólności majątkowej zwykle należy do majątku wspólnego – nawet jeśli w akcie jest tylko jedno z małżonków. Wyjątek to zakup w zamian za składniki majątku osobistego (art. 33 pkt 10 kro) – liczy się źródło pieniędzy, a nie sama data zakupu.
- Mieszkanie kupione przed ślubem, odziedziczone albo otrzymane w darowiźnie zwykle należy do majątku osobistego. Gdy jednak kredyt na nie spłacano ze wspólnych pieniędzy albo remontowano je ze wspólnych środków, może dojść do rozliczenia nakładów.
- Spółdzielcze lokatorskie prawo do lokalu to osobna sytuacja – inaczej rozstrzyga się, komu przypada samo prawo do lokalu, a inaczej rozlicza jego wartość. Zapytaj prawnika.
Co do zasady udziały w majątku wspólnym są równe. Z ważnych powodów każde z małżonków może żądać ustalenia nierównych udziałów, stosownie do tego, w jakim stopniu każde przyczyniło się do powstania majątku (art. 43 kro). Wkład to nie tylko zarobki – liczy się też osobista praca przy wychowaniu dzieci i we wspólnym gospodarstwie domowym (art. 43 § 3 kro). Taki wniosek rozstrzyga sąd.
Dwie drogi: umowa albo sąd
- Umowa. Po ustaniu wspólności majątkowej (np. po rozwodzie albo po ustanowieniu rozdzielności) możecie podzielić majątek umową. Jeśli jest w nim mieszkanie, potrzebny jest akt notarialny. Wartość ustalacie sami.
- Sąd w wyroku rozwodowym. Na wniosek jednego z małżonków sąd może podzielić majątek już w wyroku rozwodowym, jeśli nie spowoduje to nadmiernej zwłoki. W praktyce dzieje się tak głównie wtedy, gdy nie ma sporu o skład majątku i sposób podziału.
- Osobna sprawa w sądzie. Wniosek o podział majątku wspólnego kosztuje 1000 zł, a 300 zł, jeśli zawiera zgodny projekt podziału. Gdy strony spierają się o wartość mieszkania, sąd zwykle powołuje biegłego rzeczoznawcę. To wydłuża sprawę i zwiększa koszty.
W sprawie sądowej mieszkanie może trafić do jednej osoby ze spłatą na rzecz drugiej, zostać podzielone fizycznie (przy mieszkaniu rzadko możliwe) albo sprzedane, a pieniądze podzielone. Sąd bierze pod uwagę m.in. to, kto w mieszkaniu mieszka i czy stać go na spłatę.
| Sprawa | Umowa u notariusza | Sąd |
|---|---|---|
| Kto ustala wartość | strony | strony zgodnie albo biegły |
| Koszt | taksa notarialna od wartości, wypisy, wpis w księdze | opłata od wniosku, zaliczka na biegłego, ewentualnie pełnomocnik |
| Czas | od terminu w kancelarii | od terminów rozpraw i opinii biegłego |
| Warunek | zgoda co do wszystkiego | wystarczy wniosek jednej osoby |
Na jaki moment liczy się wartość
Co do zasady skład majątku ustala się według stanu z chwili ustania wspólności, a wartość – według stanu z tej chwili i cen z chwili podziału. W praktyce: jeśli od rozwodu minęło kilka lat, liczą się dzisiejsze ceny, a nie te z dnia rozwodu. Remont zrobiony po rozwodzie przez jedną osobę może być rozliczany osobno – to pytanie do prawnika.
Ma to duże znaczenie, gdy ceny w okolicy się zmieniły. Typowe ceny używanych mieszkań w Polsce sprawdzisz na stronie ceny mieszkań – tam, gdzie mamy dość sprzedaży, także to, jak zmieniały się w kolejnych miesiącach. Do rozmowy weźcie jednak dane z okolicy mieszkania, a nie z całego miasta.
Kredyt na mieszkaniu
Podział majątku nie zmienia umowy kredytu. Zwolnienie jednej osoby z kredytu zwykle wymaga zgody banku, a bank sprawdzi zdolność kredytową osoby, która zostaje.
Rozdziel trzy liczby: rynkową wartość mieszkania, kwotę potrzebną do rozliczenia banku i spłatę uzgodnioną między Wami. W sprawie sądowej zasada wskazana przez Sąd Najwyższy (uchwała z 28 marca 2019 r., III CZP 21/18) jest taka, że sąd przyjmuje wartość rynkową nieruchomości bez odejmowania hipoteki, o ile nie zachodzą szczególne okoliczności – np. bank zwolnił jedno z małżonków z długu albo małżonkowie umówili się co do przejęcia kredytu. Nie znaczy to, że kredyt znika: dalej trzeba go spłacać. W umowie u notariusza możecie przyjąć inny sposób rozliczenia – wtedy opiszcie dokładnie, kto przejmuje dług i pod jakim warunkiem banku. Szczegóły omów z prawnikiem, zanim podpiszecie cokolwiek.
Zanim podpiszecie umowę podziału, ustalcie z bankiem kolejność: czy bank zgodzi się zwolnić jedną osobę z długu i pod jakimi warunkami. Bez tego może się okazać, że po podziale osoba bez mieszkania nadal odpowiada za kredyt.
Przykład wyliczenia spłaty
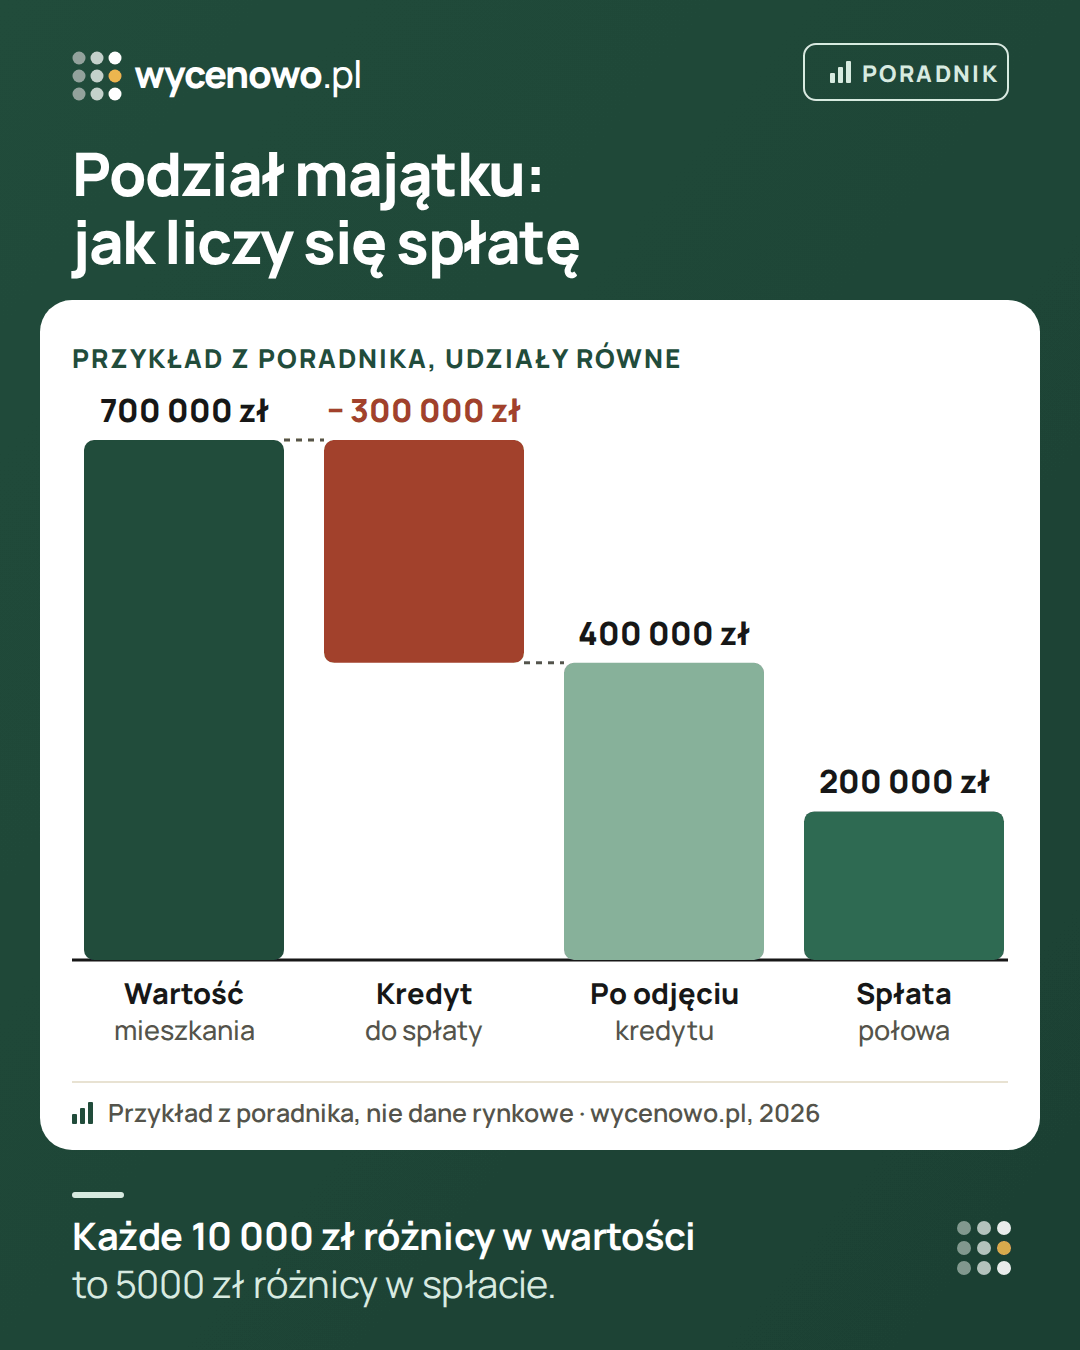
Przykład – liczby zmyślone, jeden z możliwych sposobów rozliczenia, jeśli strony tak się umówią. Mieszkanie jest warte 700 000 zł, do spłaty zostało 300 000 zł kredytu, udziały są równe. Mieszkanie zatrzymuje Anna i przejmuje cały kredyt za zgodą banku.
- Wartość mieszkania po odjęciu długu: 700 000 zł − 300 000 zł = 400 000 zł.
- Połowa tej kwoty: 200 000 zł – tyle Anna spłaca Tomaszowi.
- Gdyby strony przyjęły wartość 660 000 zł zamiast 700 000 zł, spłata spadłaby do 180 000 zł. Każde 10 000 zł różnicy w wartości to 5000 zł różnicy w spłacie.
Ten rachunek pokazuje, dlaczego spór o wartość bywa zacięty: przy równych udziałach połowa każdej różnicy w wycenie przechodzi wprost na spłatę. Inne składniki majątku, nakłady z majątku osobistego i nierówne udziały mogą wynik zmienić – to już ustalenia z prawnikiem.
Jak dojść do wspólnej liczby
Spór o wartość często bierze się stąd, że każda strona patrzy na inne liczby: jedna na ogłoszenia, druga na cenę z dnia zakupu. Lepiej od początku oprzeć się na tych samych danych.
- Weźcie ceny transakcyjne podobnych mieszkań w okolicy – z aktów notarialnych, nie z ogłoszeń. Bezpłatna wycena pokazuje przedział dla podobnych mieszkań.
- Ustalcie, gdzie w przedziale jest Wasze mieszkanie: stan, piętro, winda, układ, balkon, miejsce postojowe. Zapiszcie argumenty obu stron.
- Jeśli różnica jest niewielka, podzielenie jej po połowie często kosztuje mniej niż spór.
- Jeśli różnica jest duża, rozważcie wspólne zlecenie jednego operatu rzeczoznawcy i umowę, że przyjmujecie jego wynik. To zwykle szybsze i tańsze niż proces z biegłym. Zob. ile kosztuje wycena i operat oraz jak wybrać rzeczoznawcę.
- Rozważcie też sprzedaż i podział pieniędzy. Wtedy o cenie decyduje rynek. Jak ustalić cenę do ogłoszenia – w poradniku jak ustalić cenę ofertową mieszkania.
Skalę rozrzutu dobrze widać na danych: w Polsce połowa sprzedaży używanych mieszkań mieściła się między 6279 zł a 12 303 zł za m² (81 014 sprzedaży, wrzesień 2025 – wrzesień 2026). Przeliczone na 55 m² daje to od około 345 000 zł do 677 000 zł – to tylko przeliczenie ceny za m², nie zakres wartości mieszkań tej wielkości. Na jednym osiedlu i w podobnym metrażu przedział bywa węższy, ale nadal obie strony mogą znaleźć w nim „swoją” liczbę. Dlatego ustalcie najpierw, z jakich sprzedaży korzystacie, a potem – na podstawie opisanych cech, nie dowolnie – gdzie w przedziale jest Wasze mieszkanie.
Przygotujcie się do rozmowy jedną kartą: wartość i zakres nieruchomości, dzień stanu i poziomu cen, dokument banku z saldem i datą, warunki zwolnienia drugiej osoby z długu, inne składniki majątku, nakłady do rozliczenia z dokumentami, kwota, termin i zabezpieczenie spłaty oraz plan na wypadek odmowy banku. To przygotowanie rozmowy, nie umowa.
Spłata czy sprzedaż
- Spłata ma sens, gdy jedna osoba chce zostać w mieszkaniu i stać ją na spłatę – z oszczędności albo z nowego kredytu. Bank sprawdzi jej zdolność kredytową sam.
- Sprzedaż przenosi pytanie o wartość na rynek, ale nie kończy wszystkich sporów: trzeba wcześniej ustalić, kto decyduje o cenie i ofercie, jak dzielicie pieniądze, nakłady i rozliczenie kredytu. Kosztuje też czas i pieniądze – prowizję, utrzymanie mieszkania do wydania, przeprowadzkę, czasem podatek, jeśli od zakupu nie minęło 5 lat. Koszty: ile kosztuje sprzedaż mieszkania. Porównując spłatę ze sprzedażą, przyjmijcie te same założenia co do wartości, kredytu i kosztów – i pamiętajcie, że przewidywana cena nie jest jeszcze otrzymaną kwotą.
- Wspólne posiadanie dalej – możliwe, ale rzadko na długo. Gdy któraś strona zechce wyjść ze współwłasności później, wraca ta sama rozmowa o wartości.
Podatki
Skutki podatkowe podziału i spłat, a także późniejszej sprzedaży mieszkania, zależą od szczegółów umowy. Zapytaj notariusza albo doradcę podatkowego. O podatku przy sprzedaży przed upływem 5 lat piszemy w poradniku podatek od sprzedaży mieszkania.
Co przygotować do podziału u notariusza
- prawomocny wyrok rozwodowy albo dokument o ustanowieniu rozdzielności majątkowej,
- numer księgi wieczystej i dokument nabycia mieszkania,
- przy kredycie – zaświadczenie banku o saldzie i ewentualną zgodę banku na zmianę dłużnika,
- przy mieszkaniu spółdzielczym – zaświadczenie ze spółdzielni,
- uzgodnioną wartość mieszkania i kwotę spłaty z terminem zapłaty.
Notariusz może potrzebować więcej – zapytaj kancelarię przy umawianiu terminu. Pełna lista przy sprzedaży: jakie dokumenty do sprzedaży mieszkania.
Gdzie pomaga konsultacja
Zanim zlecisz operat albo pójdziesz do sądu, warto wiedzieć, czy propozycja drugiej strony mieści się w rynku. Bezpłatny szacunek pokaże szacunek na tle typowych cen podobnych sprzedaży w okolicy. To punkt odniesienia, nie operat – w sądzie wartość ustala biegły, a kwestie prawne omów z prawnikiem. Porównanie obu opcji: rzeczoznawca czy konsultacja cenowa. Spadek zamiast rozwodu? Zob. dział spadku – spłata rodzeństwa.
Pytania i odpowiedzi
Od jakiej daty liczy się wartość mieszkania przy podziale majątku?
Co do zasady stan mieszkania ocenia się na dzień ustania wspólności, a ceny – na dzień podziału. Jeśli od rozwodu minęło kilka lat, liczą się dzisiejsze ceny.
Czy przy umowie u notariusza potrzebny jest operat?
Nie. Przy umownym podziale wartość ustalacie sami. Operat przydaje się, gdy nie możecie się porozumieć albo chcecie mieć niezależną liczbę do rozmowy.
Ile kosztuje podział majątku w sądzie?
Opłata od wniosku wynosi 1000 zł, a 300 zł przy zgodnym projekcie podziału. Do tego dochodzą m.in. koszty biegłego, jeśli strony spierają się o wartość.
Mieszkanie jest tylko na mnie – czy też podlega podziałowi?
Jeśli kupiliście je w czasie małżeństwa przy wspólności majątkowej, zwykle tak – to, kto jest wpisany w akcie, nie przesądza sprawy. Wyjątek: mieszkanie kupione w czasie małżeństwa w zamian za majątek osobisty, np. za pieniądze ze sprzedaży mieszkania sprzed ślubu, może należeć do majątku osobistego – liczy się źródło pieniędzy. Mieszkanie kupione przed ślubem albo odziedziczone zwykle należy do majątku osobistego.
Czy po podziale były małżonek nadal odpowiada za kredyt?
Tak, dopóki bank nie zwolni go z długu. Podział majątku nie zmienia umowy kredytu – potrzebna jest zgoda banku.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy się zmieniają, a każda sprawa jest inna – przed decyzją potwierdź szczegóły u notariusza, prawnika albo doradcy podatkowego.
Źródła
- Rzecznik Praw Obywatelskich: uchwała SN III CZP 21/18 – wartość mieszkania z hipoteką przy podziale
- Kodeks rodzinny i opiekuńczy – podział majątku w wyroku rozwodowym, art. 58 (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych – art. 38, 41, 42 i 51 (ISAP)
- Kodeks postępowania cywilnego – dowód z opinii biegłego (ISAP)
- Ustawa o gospodarce nieruchomościami – operat szacunkowy, art. 156 (ISAP)
Przed decyzją otwórz aktualny tekst ustawy z linków powyżej.
·