Współwłasność, spadek czy majątek wspólny
Zanim zaczniesz, ustal, z czego wynika wspólne prawo do mieszkania. Od tego zależy nazwa i tryb sprawy:
- mieszkanie ze spadku przed działem – mówimy o dziale spadku; zob. mieszkanie ze spadku – jak ustalić wartość i dział spadku i spłata rodzeństwa,
- mieszkanie w majątku wspólnym małżonków – po ustaniu wspólności to podział majątku; zob. wartość mieszkania przy podziale majątku,
- współwłasność w częściach ułamkowych – np. kupiliście mieszkanie po 1/2 albo odziedziczone udziały zostały już rozdzielone – to właśnie zniesienie współwłasności.
Jeśli nie masz pewności, co wynika z Twojej księgi wieczystej i dokumentów, zapytaj notariusza albo prawnika. Udziały współwłaścicieli są wpisane w dziale II księgi wieczystej.
Kiedy można żądać zniesienia
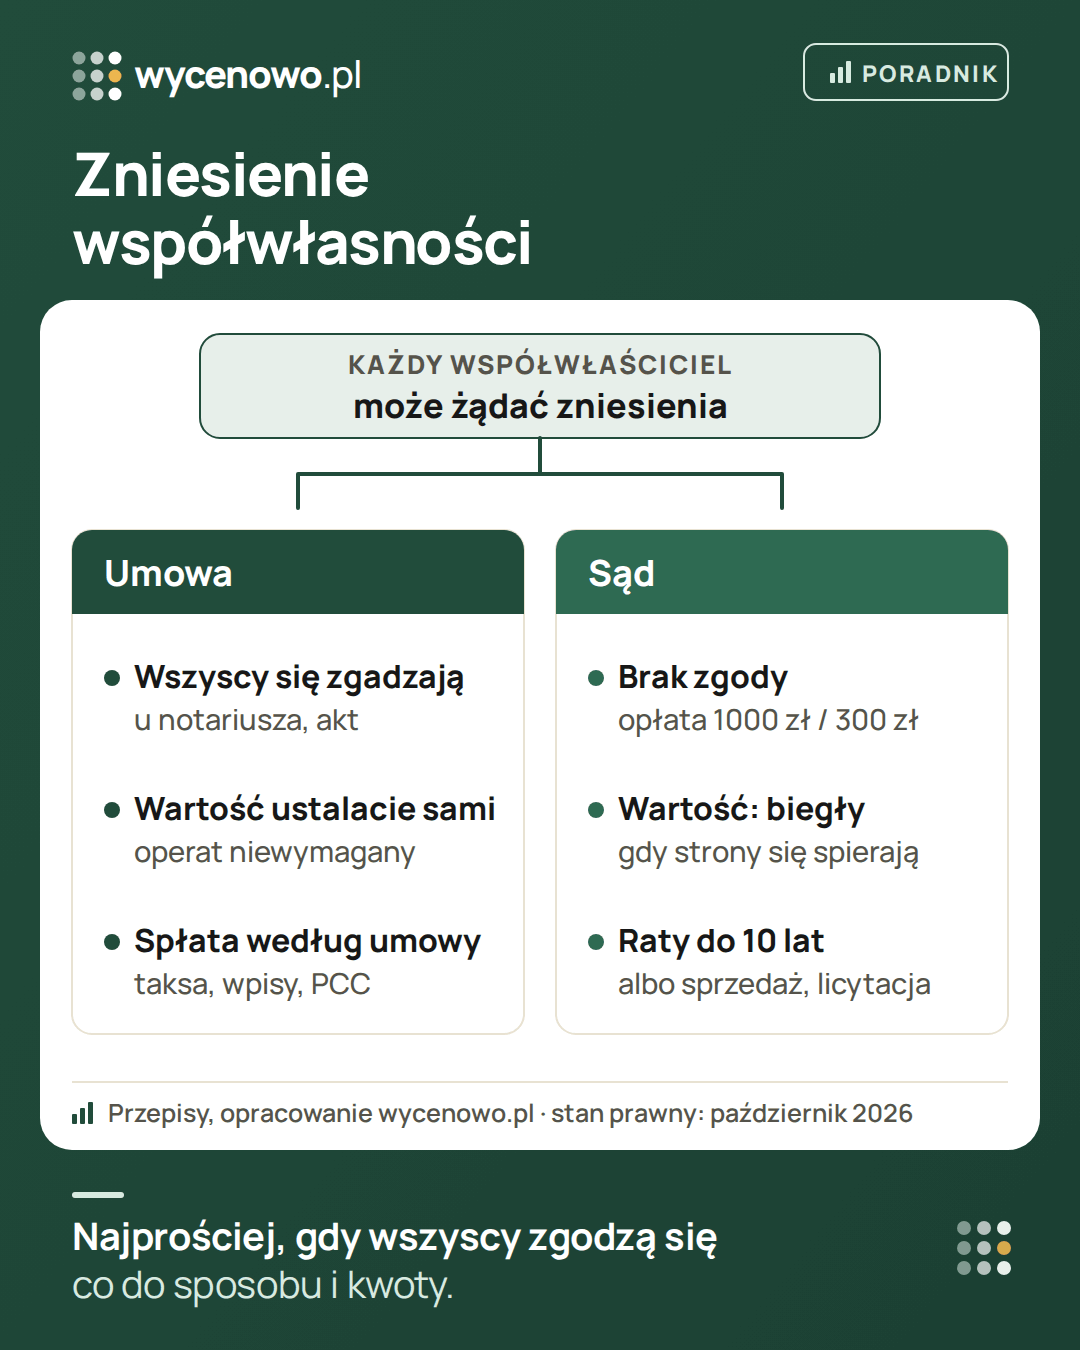
Każdy współwłaściciel może żądać zniesienia współwłasności w każdym czasie – to roszczenie się nie przedawnia. Współwłaściciele mogą w umowie wyłączyć to uprawnienie najwyżej na 5 lat; w ostatnim roku przed upływem terminu można je przedłużyć na kolejne 5 lat.
Trzy sposoby
- Mieszkanie dla jednej osoby ze spłatą pozostałych. Najczęstszy wybór, gdy ktoś chce w nim zostać.
- Sprzedaż i podział pieniędzy. O cenie decyduje wtedy rynek, a spór o wartość znika.
- Podział fizyczny. Przy zwykłym mieszkaniu zwykle niemożliwy – lokalu nie da się podzielić na dwa samodzielne.
Między tymi sposobami jest jeszcze jedna droga: jeden współwłaściciel odkupuje udział drugiego w zwykłej umowie sprzedaży. Skutek jest podobny jak przy zniesieniu ze spłatą, ale inne mogą być podatki i taksa – zapytaj notariusza, która forma jest korzystniejsza. Sprzedaż udziału komuś z zewnątrz opisujemy w poradniku sprzedaż udziału w mieszkaniu.
Umowa u notariusza
Gdy wszyscy się zgadzają, zawieracie umowę o zniesienie współwłasności. Przy mieszkaniu wymaga ona formy aktu notarialnego. Wartość i kwotę spłaty ustalacie sami – operat nie jest wymagany. W umowie wpisujecie też termin i sposób spłaty. Spłaty i dopłaty mogą oznaczać podatek od czynności cywilnoprawnych, a do tego dochodzi taksa notarialna – o koszty zapytaj notariusza przed podpisaniem.
Co przygotować do notariusza:
- numer księgi wieczystej i dokumenty nabycia (umowa kupna, postanowienie spadkowe albo akt poświadczenia dziedziczenia),
- dowody osobiste wszystkich współwłaścicieli albo pełnomocnictwa w formie aktu notarialnego,
- ustaloną wartość mieszkania i kwotę, termin oraz sposób spłaty,
- przy kredycie – informację z banku o saldzie i stanowisko banku co do zmiany dłużników.
Spłatę można zabezpieczyć: np. zapłata przed aktem na rachunek depozytowy notariusza (z zapisanymi warunkami wypłaty) albo poddanie się egzekucji co do zapłaty w akcie (art. 777 Kodeksu postępowania cywilnego). Poddanie się egzekucji ułatwia dochodzenie pieniędzy, ale nie zapewnia, że dłużnik będzie miał z czego zapłacić.
Co ustalić oprócz samej kwoty
- termin zapłaty i termin wydania mieszkania,
- rozliczenie opłat do dnia wydania i co dzieje się z wyposażeniem,
- kto ponosi koszty notariusza, wpisów i ewentualnego podatku,
- zabezpieczenie spłaty i co robicie, gdy osoba przejmująca mieszkanie nie dostanie finansowania,
- przy kredycie – potwierdzenie z bankiem, kto po zmianie właściciela zostaje dłużnikiem.
Jeśli wybieracie wspólną sprzedaż, ustalcie, kto rozmawia z kupującymi, jak akceptujecie cenę i jak dzielicie pieniądze. Wtedy zgoda co do wartości nie jest jedyną rzeczą, którą macie uzgodnioną.
Sprawa w sądzie
Gdy zgody nie ma, każdy współwłaściciel może złożyć wniosek do sądu rejonowego właściwego dla położenia mieszkania. Sąd może przyznać mieszkanie jednej osobie ze spłatą pozostałych, a gdy nikt go nie chce albo nie jest w stanie spłacić innych – zarządzić sprzedaż, zwykle w drodze licytacji komorniczej. Cena z licytacji bywa niższa niż przy zwykłej sprzedaży, więc rzadko jest to dobre wyjście dla którejkolwiek ze stron.
- Opłata od wniosku to 1000 zł, a 300 zł, jeśli wniosek zawiera zgodny projekt zniesienia współwłasności (art. 41 ustawy o kosztach sądowych w sprawach cywilnych).
- Przy sporze o wartość sąd zwykle powołuje biegłego; koszt opinii dochodzi do kosztów sprawy.
- Sąd określa termin i sposób zapłaty spłat, może je też rozłożyć na raty płatne w okresie do 10 lat i zasądzić odsetki.
- Wydatki jednego współwłaściciela na mieszkanie, np. remont czy opłaty, oraz korzystanie z mieszkania ponad swój udział bywają rozliczane w tej samej sprawie – to pytanie do prawnika.
- Komu sąd przyzna mieszkanie, zależy m.in. od tego, kto w nim mieszka, kto o nie dba i czy jest w stanie zapłacić spłaty.
Umowa czy sąd – porównanie
| Umowa u notariusza | Sąd | |
|---|---|---|
| Kiedy | wszyscy się zgadzają | brak zgody |
| Kto ustala wartość | współwłaściciele | biegły (gdy jest spór) |
| Czas (orientacyjnie) | często kilka tygodni | często wiele miesięcy |
| Koszty | taksa, wpisy, ewentualnie podatki (np. PCC od spłat) | opłata 1000 zł albo 300 zł przy zgodnym projekcie, biegły, pełnomocnicy, ewentualnie podatki |
| Spłata | termin i forma z umowy | termin z postanowienia, raty do 10 lat |
Jak ustalić kwotę spłaty
Spłata zależy od wartości mieszkania i wielkości udziałów. Spór dotyczy zwykle wartości, a nie ułamków. Pomaga taka kolejność:
- Weźcie ceny transakcyjne podobnych mieszkań z okolicy. Bezpłatny szacunek pokazuje przedział dla podobnych mieszkań i z ilu sprzedaży go policzyliśmy.
- Opiszcie mieszkanie wspólnie: stan, piętro, windę, układ, balkon, miejsce postojowe.
- Ustalcie, gdzie w przedziale jest Wasze mieszkanie, i zapiszcie argumenty każdej strony.
- Jeśli osoba przejmująca mieszkanie przejmuje też kredyt, rozliczcie dług hipoteczny – ale dopiero gdy bank zgodzi się na zmianę dłużnika i ustalicie, jak dokładnie rozliczacie kredyt. To nie jest uniwersalny wzór, który zastosuje każdy sąd.
- Jeśli różnica jest duża, rozważcie wspólne zlecenie jednego operatu i umowę, że przyjmujecie jego wynik – zwykle taniej i szybciej niż proces z biegłym. Zob. ile kosztuje wycena i operat oraz jak wybrać rzeczoznawcę.
Przykład – liczby wymyślone. Dwie osoby mają po 1/2 mieszkania, którego wartość uzgodniły na 500 000 zł. Gdy nie ma kredytu, innych składników do rozliczenia ani wzajemnych roszczeń, punktem wyjścia do spłaty jednej z nich jest 250 000 zł. Nakłady jednej strony, dług albo inne udziały zmieniają ten rachunek. Spór zwykle dotyczy samej wartości mieszkania – dlatego tak ważne jest ustalenie jej na podstawie porównywalnych sprzedaży i opisu tego konkretnego mieszkania.
Spłata jednego współwłaściciela to co innego niż sprzedaż udziału komuś z zewnątrz. Dlaczego udział kupowany przez obcą osobę bywa wyceniany niżej, piszemy w poradniku wycena udziału w mieszkaniu.
Kredyt i podatki
Hipoteka obciąża całe mieszkanie, a umowa kredytu nie zmienia się sama po zniesieniu współwłasności. Zwolnienie kogoś z długu zwykle wymaga zgody banku, a bank sprawdzi zdolność kredytową osoby, która zostaje z mieszkaniem.
Podatki to trzy osobne pytania:
- PCC – umowa o zniesienie współwłasności podlega PCC w części dotyczącej spłat lub dopłat (art. 1 ust. 1 pkt 1 lit. f ustawy o PCC); kto i ile zapłaci w Waszej umowie, potwierdzi notariusz,
- podatek dochodowy przy zniesieniu – przy zwykłej współwłasności osoba, która dostaje spłatę, może w rozumieniu ustawy o PIT odpłatnie zbywać swój udział, nawet gdy kwota odpowiada jego wartości; ma to znaczenie przy zbyciu przed upływem 5 lat od nabycia udziału. Szczególny przepis o dziale spadku (art. 10 ust. 7 ustawy o PIT) dotyczy tylko działu spadku, a podział majątku małżonków ma jeszcze inne zasady,
- zniesienie bez spłaty – nieodpłatne zniesienie współwłasności to osobny tytuł w podatku od spadków i darowizn; brak spłaty nie oznacza automatycznie braku podatku, choć mogą przysługiwać zwolnienia (np. dla najbliższej rodziny),
- podatek przy późniejszej sprzedaży – dla części mieszkania nabytej ponad dotychczasowy udział 5 lat liczy się zwykle od końca roku zniesienia współwłasności, a dla dawnego udziału – od jego nabycia.
Skutki podatkowe zależą od szczegółów – zapytaj notariusza albo doradcę podatkowego. O podatku przy sprzedaży piszemy w poradniku podatek od sprzedaży mieszkania.
Gdzie pomaga konsultacja
Zanim zaproponujesz kwotę spłaty albo pójdziesz do sądu, sprawdź, czy liczby mieszczą się w rynku – bezpłatny szacunek pokaże szacunek na tle typowych cen podobnych sprzedaży w okolicy. To punkt odniesienia, nie operat – w sądzie wartość ustala biegły, a kwestie prawne omów z prawnikiem albo notariuszem.
Pytania i odpowiedzi
Czy współwłaściciel może nie zgodzić się na zniesienie współwłasności?
Może nie podpisać umowy, ale nie zablokuje sprawy. Każdy współwłaściciel może żądać zniesienia współwłasności w sądzie. Wyjątek: współwłaściciele mogą umownie wyłączyć to uprawnienie najwyżej na 5 lat, z możliwością przedłużenia.
Ile kosztuje zniesienie współwłasności mieszkania?
W sądzie opłata od wniosku wynosi 1000 zł, a 300 zł przy zgodnym projekcie zniesienia współwłasności; dochodzi koszt biegłego, gdy strony spierają się o wartość. U notariusza płaci się taksę notarialną i opłaty sądowe za wpis w księdze. W obu trybach spłaty mogą oznaczać podatek od czynności cywilnoprawnych, a w niektórych sytuacjach także inne podatki – sprawdź je przed podpisaniem.
Na ile rat sąd może rozłożyć spłatę?
Sąd ustala termin i sposób uiszczenia spłat. Może rozłożyć je na raty płatne w okresie do 10 lat, a w razie rozłożenia na raty określa wysokość i termin ich uiszczenia oraz odsetki.
Kto ustala wartość mieszkania przy zniesieniu współwłasności?
Przy umowie – sami współwłaściciele, operat nie jest wymagany. W sądzie wartość wynika z opinii biegłego, chyba że uczestnicy zgodnie wskażą wartość i sąd ją przyjmie.
Czy można znieść współwłasność mieszkania z kredytem?
Tak, ale hipoteka obciąża całe mieszkanie i nie znika sama. Zwolnienie jednego współwłaściciela z kredytu zwykle wymaga zgody banku, a często nowego kredytu na spłatę. Rozmowę z bankiem warto zacząć przed umową.
Czy otrzymana spłata jest opodatkowana?
Może być. Przy zniesieniu zwykłej współwłasności osoba, która dostaje spłatę, może w rozumieniu ustawy o PIT odpłatnie zbywać swój udział – nawet gdy kwota odpowiada jego wartości. Ma to znaczenie przy zbyciu przed upływem 5 lat od nabycia udziału. Szczególny przepis o dziale spadku (art. 10 ust. 7 ustawy o PIT) nie obejmuje każdej współwłasności. Swoją sytuację sprawdź z doradcą podatkowym.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają – przed umową potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualne źródła z listy poniżej.
Źródła
- Kodeks cywilny – współwłasność, art. 195–221 (ISAP)
- Kodeks postępowania cywilnego – dowód z opinii biegłego, postępowanie spadkowe i zniesienie współwłasności (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – sprzedaż nieruchomości, art. 10 ust. 1 pkt 8 (ISAP)
- Ustawa o podatku od spadków i darowizn – nieodpłatne zniesienie współwłasności (art. 1 ust. 1 pkt 4), tekst jednolity Dz.U. 2026 poz. 478 (ELI)
·