Kalkulator sprzedaży policzy orientacyjny podatek z zasadą 5 lat i ulgą mieszkaniową.
Jak liczyć 5 lat
Okres liczy się od końca roku kalendarzowego, w którym nastąpiło nabycie mieszkania. Przykład: zakup w marcu 2021 r. Liczysz od 31 grudnia 2021 r., więc sprzedaż bez podatku jest możliwa od 2027 r. Sprzedaż w 2026 r. mieści się jeszcze w okresie 5 lat – podatek powstanie, jeśli jest dochód i nie obejmie go zwolnienie, np. ulga mieszkaniowa.
| Rok nabycia | Sprzedaż bez podatku dochodowego od |
|---|---|
| 2020 | 1 stycznia 2026 r. |
| 2021 | 1 stycznia 2027 r. |
| 2022 | 1 stycznia 2028 r. |
| 2023 | 1 stycznia 2029 r. |
| 2024 | 1 stycznia 2030 r. |
Datę dla swojego roku zakupu – z przypomnieniem do kalendarza – i zysk od zakupu, także po inflacji, policzysz na stronie ile zarobiłem na mieszkaniu.
Liczy się data aktu notarialnego sprzedaży, a nie data umowy przedwstępnej ani wydania mieszkania. Gdy termin jest blisko, przesunięcie aktu z grudnia na styczeń może zmienić cały rachunek.
Zasada nie dotyczy sprzedaży w wykonaniu działalności gospodarczej. Jeśli mieszkanie było wykorzystywane w działalności (np. jako środek trwały), zasady opodatkowania mogą być inne – to sprawa dla doradcy. Przy nabyciu w małżeństwie, przy podziale majątku, darowiźnie czy zasiedzeniu data nabycia bywa ustalana inaczej – w takich sprawach zapytaj doradcę podatkowego. Sprzedaż mieszkania z darowizny opisujemy w poradniku podatek od sprzedaży mieszkania z darowizny, a sprzedaż domu lub działki – w poradniku podatek od sprzedaży domu lub działki.
Przy mieszkaniu spółdzielczym, które przekształcono z prawa spółdzielczego w odrębną własność, i przy wykupie od gminy data nabycia też bywa sporna. Sprawdź ją w dokumentach i, gdy masz wątpliwość, zapytaj doradcę albo wystąp o interpretację.
Sprzedaż mieszkania ze spadku – podatek i 5 lat
Od 2019 r. przy spadku 5 lat liczy się od końca roku, w którym mieszkanie nabył spadkodawca, a nie spadkobierca (art. 10 ust. 5 ustawy o PIT). Jeśli zmarły kupił mieszkanie dawno, sprzedaż zaraz po spadku często jest już bez podatku. Przy spadku inaczej liczy się też koszty – tu warto skonsultować się z doradcą. Jak ustalić wartość odziedziczonego mieszkania, piszemy w poradniku mieszkanie ze spadku – jak ustalić wartość.
Przy sprzedaży mieszkania ze spadku przed upływem 5 lat kosztem są (art. 22 ust. 6d): udokumentowane nakłady, które zwiększyły wartość mieszkania, zapłacony podatek od spadków w części przypadającej na sprzedawane mieszkanie, a także udokumentowane koszty nabycia albo wytworzenia poniesione przez spadkodawcę i przypadające na Ciebie ciężary spadkowe – w części odpowiadającej sprzedawanemu mieszkaniu. Dokumenty zakupu po spadkodawcy mogą więc obniżyć podatek. Wartość wpisana w zgłoszeniu SD-Z2 nie jest kosztem. Przed aktem notariusz może też potrzebować zaświadczenia z urzędu skarbowego o podatku od spadku – to osobna sprawa, opisana w poradniku jakie dokumenty do sprzedaży mieszkania.
Ile wynosi podatek
19% dochodu. Dochód to nie cała cena. Od ceny sprzedaży odejmuje się koszty sprzedaży (np. prowizję pośrednika), a potem udokumentowane koszty nabycia mieszkania i nakłady, które zwiększyły jego wartość w czasie posiadania. Podatek liczy się od tego, co zostanie. To, co zostanie Ci na koncie po spłacie banku, nie jest dochodem w rozumieniu PIT.
Cena zakupu nie zawsze jest końcową kwotą kosztów. Przy zakupie koszty nabycia podwyższa się co roku o wskaźnik wzrostu cen ogłaszany przez Prezesa GUS – od roku po zakupie do roku przed sprzedażą (waloryzacja, art. 22 ust. 6f). Nie zastępuj go zwykłą roczną inflacją z wiadomości. Najpierw zbierz dokumenty: akt nabycia, potwierdzenia kosztów zakupu i sprzedaży, faktury za nakłady, a przy spadku czy darowiźnie – dokumenty właściwe dla tego sposobu nabycia. Dopiero potem licz dochód i ulgę.
Co zwykle można odliczyć
- Koszty sprzedaży – prowizja pośrednika, świadectwo charakterystyki energetycznej, inne udokumentowane wydatki związane wprost ze sprzedażą.
- Koszty nabycia – cena zakupu z aktu, podatek od czynności cywilnoprawnych, taksa notarialna, opłaty sądowe, prowizja pośrednika przy zakupie.
- Nakłady – remont i modernizacja, które zwiększyły wartość mieszkania. Ustawa wymaga faktur VAT albo dokumentów opłat administracyjnych (art. 22 ust. 6e) – paragon czy sam przelew mogą nie wystarczyć.
Co do zasady nie odliczysz zwykłych opłat za mieszkanie: czynszu, mediów, podatku od nieruchomości. Odsetki od kredytu na zakup sprzedawanego mieszkania nie są kosztem nabycia, ale spłata takiego kredytu może się liczyć do ulgi mieszkaniowej (niżej).
Przykład wyliczenia
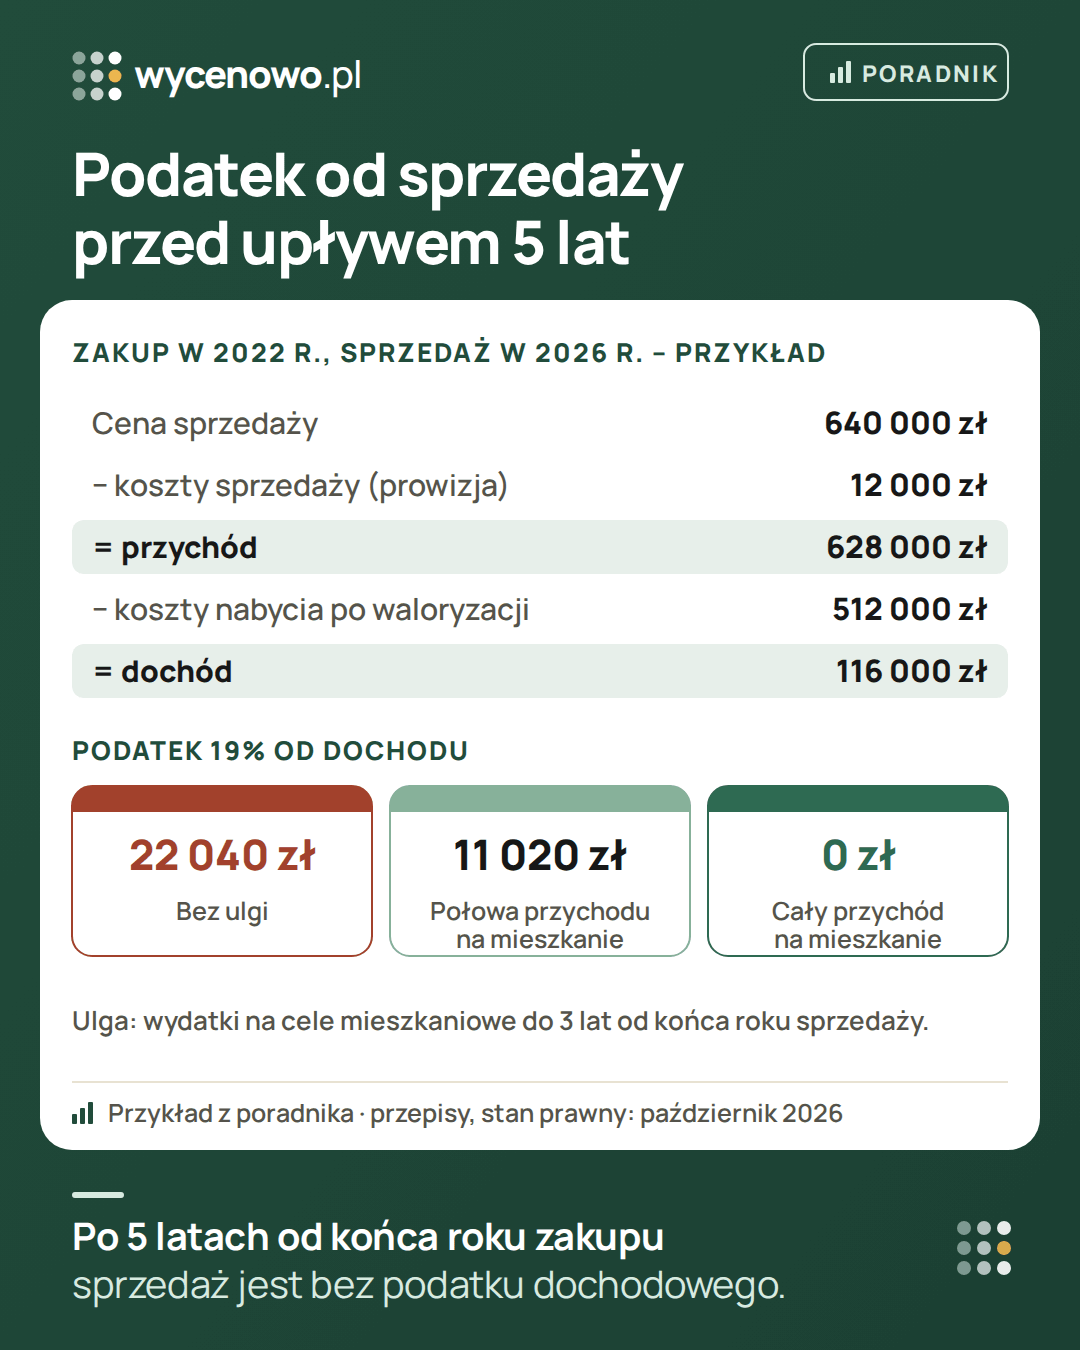
Przykład – liczby zmyślone. Mieszkanie sprzedajesz w 2026 r. za 640 000 zł, prowizja pośrednika – 12 000 zł. Zakładamy, że koszty nabycia ustalone zgodnie z przepisami – już po waloryzacji i wszystkich korektach – wynoszą 512 000 zł. Przykład pokazuje, jak działa ulga, a nie jak ustalić koszty w każdej sytuacji.
- Przychód: 640 000 zł − 12 000 zł = 628 000 zł.
- Koszty nabycia (założone): 512 000 zł.
- Dochód: 628 000 zł − 512 000 zł = 116 000 zł.
- Podatek bez ulgi: 19% × 116 000 zł = 22 040 zł.
- Gdy w ciągu 3 lat wydasz na własne cele mieszkaniowe 314 000 zł, czyli połowę przychodu, zwolniona jest połowa dochodu. Podatek: 11 020 zł.
- Gdy wydasz cały przychód, czyli 628 000 zł – podatek: 0 zł.
Ten sam rachunek na własnych liczbach zrobi kalkulator sprzedaży. Kalkulator nie przelicza waloryzacji – jako cenę zakupu z kosztami wpisz kwotę już po waloryzacji, inaczej podatek wyjdzie za wysoki. To orientacja, nie wyliczenie podatku dla urzędu.
Ulga mieszkaniowa
Dochód może być zwolniony z podatku, jeśli przychód ze sprzedaży (czyli cenę pomniejszoną o koszty sprzedaży, a nie sam dochód) wydasz na własne cele mieszkaniowe. Zwolniona jest taka część dochodu, w jakiej te wydatki pokrywają przychód. Najważniejsze warunki:
- wydatki ponosisz od dnia sprzedaży, najpóźniej w ciągu 3 lat od końca roku, w którym nastąpiła sprzedaż – przy sprzedaży w 2026 r. do końca 2029 r.; PIT-39 składasz wcześniej (do 30 kwietnia 2027 r.), więc deklarujesz ulgę, zanim wydasz całą kwotę, a potem musisz warunki spełnić i udokumentować,
- chodzi o własne potrzeby mieszkaniowe – np. zakup innego mieszkania lub domu, budowę, remont własnego lokalu, spłatę kredytu zaciągniętego na takie cele,
- zwolnienie jest proporcjonalne: dochód zwolniony = dochód × wydatki na cele mieszkaniowe ÷ przychód ze sprzedaży; jeśli wydasz tylko część przychodu, zwolniona jest tylko część dochodu,
- wydatki muszą być udokumentowane.
Jeśli planujesz skorzystać z ulgi, sprawdź aktualne przepisy przed sprzedażą. Wszystkie wydatki z ustawy, terminy, kredyt, zakup od dewelopera i korektę zeznania opisujemy w poradniku ulga mieszkaniowa – na co wydać pieniądze.
Co liczy się jako cel mieszkaniowy
- zakup mieszkania, domu albo udziału w nich, także na rynku pierwotnym,
- budowa, rozbudowa, remont i modernizacja własnego mieszkania albo domu,
- spłata kredytu (i odsetek) zaciągniętego przed dniem sprzedaży na cele mieszkaniowe – także na zakup sprzedawanego mieszkania – oraz kredytu na spłatę takiego kredytu (art. 21 ust. 25 pkt 2); bez wydatków, które uwzględniłeś już w innej uldze,
- wydatki na mieszkanie położone w innym państwie Unii Europejskiej, Europejskiego Obszaru Gospodarczego albo w Szwajcarii.
Liczy się cel „własny”. Ustawa go nie definiuje i nie wyłącza wprost mieszkania, które później wynajmujesz. Dyrektor Krajowej Informacji Skarbowej w nowszych interpretacjach przyjmuje, że czasowy wynajem mieszkania kupionego na własne potrzeby mieszkaniowe nie odbiera ulgi – np. z 28 lipca 2025 r. (0115-KDIT3.4011.457.2025.2.RS) i z 17 marca 2026 r. (0114-KDIP3-1.4011.76.2026.1). Ten sam organ zastrzega, że ulga nie obejmuje zakupu o charakterze zarobkowym, spekulacyjnym albo inwestycyjnym. Mieszkanie kupione od początku tylko pod wynajem jest więc ryzykowne – liczą się fakty: kto i kiedy ma w nim mieszkać. Interpretacja wydana komuś innemu Cię nie chroni – przed zakupem zapytaj doradcę albo wystąp o własną.
Projekt zmian w uldze
Ministerstwo Finansów pracuje nad projektem zmian w ustawie o PIT (numer UD116 w wykazie prac Rady Ministrów), który w kolejnych wersjach dotyczył m.in. ulgi mieszkaniowej. Treść projektu się zmieniała, a do października 2026 r. nie znaleźliśmy informacji, że zmiany zostały uchwalone. Ten poradnik opisuje obowiązujące przepisy. Przed sprzedażą sprawdź, czy coś się zmieniło i od kiedy.
PIT-39 – rozliczenie
Sprzedaż przed upływem 5 lat wykazujesz w zeznaniu PIT-39 za rok, w którym nastąpiła sprzedaż. Termin: od 15 lutego do 30 kwietnia następnego roku. Zeznanie składasz także wtedy, gdy zamierzasz skorzystać z ulgi mieszkaniowej i podatku do zapłaty nie będzie.
Podatek wpłacasz w tym samym terminie co zeznanie. Gdy zadeklarujesz ulgę, a pieniędzy na cele mieszkaniowe w terminie nie wydasz, trzeba złożyć korektę i zapłacić podatek z odsetkami za zwłokę. Dokumenty do ulgi – faktury, akty, umowy kredytu – trzymaj do końca okresu przedawnienia.
Gdy mieszkanie ma kilku współwłaścicieli, każdy rozlicza swoją część przychodu i kosztów we własnym zeznaniu.
Kiedy PIT-39 nie składasz
- sprzedajesz po upływie 5 lat od końca roku nabycia,
- przy spadku – gdy 5 lat minęło już liczone od nabycia przez spadkodawcę,
- sprzedaż jest w ramach działalności gospodarczej – wtedy rozliczasz ją na innych zasadach.
Strata ze sprzedaży mieszkania przed upływem 5 lat nie obniża innych dochodów – co do zasady nie da się jej rozliczyć z pensją ani z inną sprzedażą.
Czego ten poradnik nie zastąpi
Każda sytuacja podatkowa jest inna: współwłasność, rozwód, darowizna, najem, kilka mieszkań. Nie udzielamy porad podatkowych. Jeśli nie masz pewności, zapytaj doradcę podatkowego albo wystąp o interpretację indywidualną.
Podatek a cena sprzedaży
Podatek liczy się od dochodu, więc wprost zależy od ceny. Zanim zdecydujesz, czy sprzedawać teraz, czy po upływie 5 lat, dobrze wiedzieć, ile mieszkanie jest dziś warte. Sprawdź bezpłatną wycenę z cen transakcyjnych. Na konsultacji cenowej ekspert pokaże ceny z transakcji, na których oprzesz cenę ofertową – kwestie podatkowe zostaw doradcy. Gdy termin 5 lat jest blisko, porównaj koszt czekania z podatkiem – zob. sprzedać mieszkanie teraz czy poczekać. Cenę wyraźnie poniżej rynku urząd może zakwestionować – sprzedaż mieszkania poniżej wartości rynkowej.
Pytania i odpowiedzi
Czy po 5 latach trzeba złożyć PIT-39?
Nie, jeśli sprzedajesz prywatnie (nie w ramach działalności) po upływie 5 lat od końca roku nabycia – taka sprzedaż nie podlega podatkowi dochodowemu z art. 10 ust. 1 pkt 8 i nie wykazuje się jej w PIT-39.
Czy remont bez faktur obniży podatek?
Raczej nie. Ustawa mówi, że wysokość nakładów ustala się na podstawie faktur VAT i dokumentów opłat administracyjnych (art. 22 ust. 6e). Paragon czy sam przelew mogą nie wystarczyć.
Czy kupno nowego mieszkania na kredyt liczy się do ulgi?
Wydatek na zakup mieszkania na własne potrzeby liczy się do ulgi. Do ulgi może się też liczyć spłata kredytu, ale tylko kredytu zaciągniętego przed dniem sprzedaży na cele mieszkaniowe (art. 21 ust. 25 pkt 2). Tej samej kwoty nie liczy się dwa razy, a wydatków uwzględnionych już w innej uldze nie liczy się ponownie. Szczegóły ustal z doradcą.
Mieszkanie dostałem w spadku dwa lata temu. Czy zapłacę podatek?
Liczy się rok, w którym mieszkanie nabył spadkodawca. Jeśli od końca tego roku minęło 5 lat, sprzedaż jest bez podatku dochodowego, nawet jeśli spadek otrzymałeś niedawno.
Do kiedy trzeba złożyć PIT-39?
Od 15 lutego do 30 kwietnia roku następującego po roku sprzedaży. W tym samym terminie płacisz podatek.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o podatku dochodowym od osób fizycznych (ISAP)
- Serwis Krajowej Administracji Skarbowej – PIT
- Ustawa o podatku dochodowym od osób fizycznych – tekst jednolity Dz.U. 2026 poz. 592: art. 21 ust. 1 pkt 131 i ust. 25–30a (ulga mieszkaniowa) (ELI)
- Interpretacja indywidualna dyrektora KIS z 28.07.2025 r., 0115-KDIT3.4011.457.2025.2.RS – ulga mieszkaniowa a czasowy wynajem nowego mieszkania (Eureka)
- Interpretacja indywidualna dyrektora KIS z 17.03.2026 r., 0114-KDIP3-1.4011.76.2026.1 – ulga mieszkaniowa a przejściowy wynajem (Eureka)
·