Jak liczyć 5 lat
Okres liczy się od końca roku kalendarzowego, w którym nastąpiła darowizna. Przykład: darowizna w czerwcu 2022 r. Liczysz od 31 grudnia 2022 r., więc sprzedaż bez podatku dochodowego jest możliwa od 2028 r.
| Darowizna w roku | Liczysz od | Sprzedaż bez podatku od |
|---|---|---|
| 2021 | 31 grudnia 2021 r. | 2027 r. |
| 2022 | 31 grudnia 2022 r. | 2028 r. |
| 2023 | 31 grudnia 2023 r. | 2029 r. |
| 2024 | 31 grudnia 2024 r. | 2030 r. |
Przy spadku jest inaczej: tam liczy się rok, w którym mieszkanie nabył spadkodawca. Opisujemy to w poradniku podatek od sprzedaży mieszkania.
Jeśli część mieszkania miałeś wcześniej, a część dostałeś w darowiźnie, termin dla każdej części może biec osobno. W takich sprawach zapytaj doradcę podatkowego.
Szczególne sytuacje
- Darowizna udziału od rodzeństwa albo rodzica – dla darowanego udziału 5 lat liczy się od roku darowizny, dla udziału, który miałeś wcześniej – od jego nabycia.
- Darowizna między małżonkami – gdy mieszkanie przechodzi z majątku osobistego do wspólnego albo odwrotnie, skutki mogą być różne. Zapytaj doradcę przed sprzedażą.
- Darowizna z obowiązkiem spłaty albo z ustanowieniem służebności – takie warunki mogą zmieniać rozliczenie i wartość mieszkania.
- Mieszkanie z dożywociem – umowa dożywocia nie jest darowizną; zob. umowa dożywocia a darowizna.
Od czego liczy się podatek
Przy sprzedaży przed upływem 5 lat płacisz 19% dochodu. Od ceny odejmuje się koszty sprzedaży, np. prowizję pośrednika. Przy darowiźnie nie odliczysz jednak wartości mieszkania – nie zapłaciłeś za nie. Kosztami mogą być przede wszystkim:
- udokumentowane nakłady, które zwiększyły wartość mieszkania, poniesione w czasie, gdy było Twoje,
- podatek od spadków i darowizn zapłacony od tej darowizny, w części przypadającej na sprzedawane mieszkanie.
W efekcie dochód może być bliski całej cenie sprzedaży. Przy darowiźnie data sprzedaży ma więc duże znaczenie. Porównaj, ile kosztuje sprzedaż teraz, a ile po upływie 5 lat.
Nakłady udokumentuj fakturami VAT wystawionymi na Ciebie (art. 22 ust. 6e ustawy o PIT): wymiana instalacji, okien, łazienka, zabudowa kuchni. O tym, czy wydatek się liczy, decyduje to, czy zwiększył wartość mieszkania i czy masz właściwy dokument – a nie sama nazwa prac. Zwykłe odświeżenie, np. malowanie, bywa uznawane za bieżące utrzymanie. Wartość wpisana do aktu darowizny nie staje się kosztem przy sprzedaży.
Przykład wyliczenia
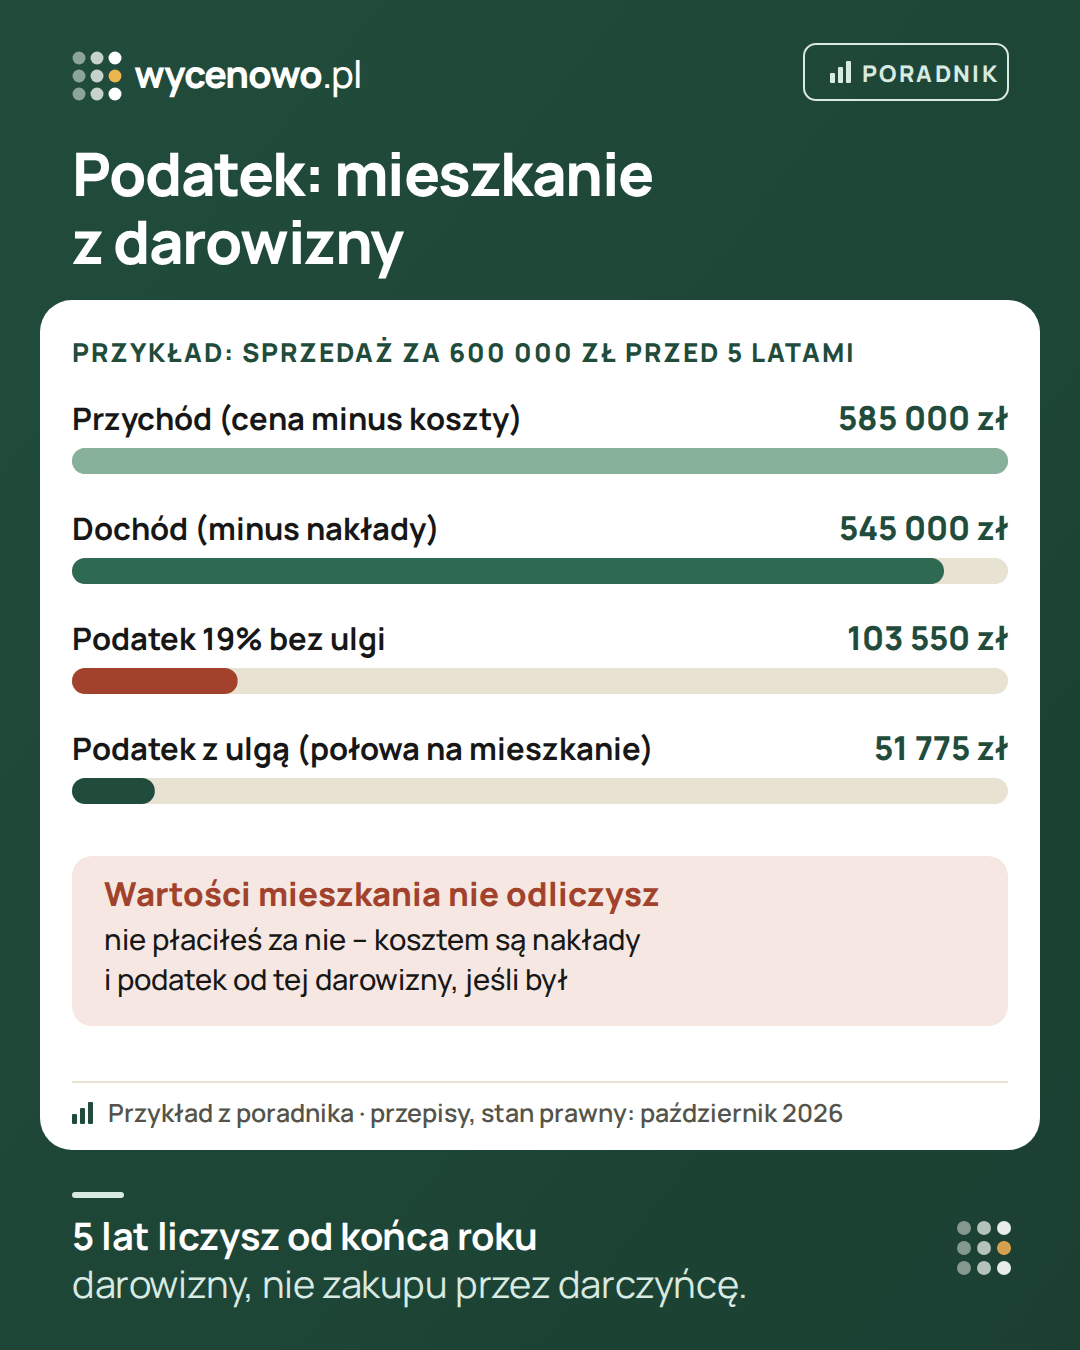
Przykład na wymyślonych, zaokrąglonych liczbach. Mieszkanie z darowizny od rodziców (zwolnionej z podatku od darowizn) sprzedajesz w 2026 r. za 600 000 zł, przed upływem 5 lat. Prowizja pośrednika i inne koszty sprzedaży: 15 000 zł. Udokumentowane nakłady na remont: 40 000 zł.
| Pozycja | Bez ulgi | Z ulgą |
|---|---|---|
| przychód (cena minus koszty sprzedaży) | 585 000 zł | 585 000 zł |
| koszty: nakłady | 40 000 zł | 40 000 zł |
| dochód | 545 000 zł | 545 000 zł |
| wydatki na własne cele mieszkaniowe | – | 292 500 zł |
| dochód zwolniony (dochód × wydatki ÷ przychód) | – | 272 500 zł |
| dochód do opodatkowania | 545 000 zł | 272 500 zł |
| podatek 19% | 103 550 zł | 51 775 zł |
Gdyby całą kwotę przychodu wydać na własne cele mieszkaniowe w ustawowym terminie, dochód byłby zwolniony w całości. To uproszczony przykład – w Twojej sprawie wynik zależy od dokumentów i dat.
Ulga mieszkaniowa
Przy sprzedaży mieszkania z darowizny możesz skorzystać z ulgi mieszkaniowej na tych samych zasadach co przy sprzedaży mieszkania kupionego. Dochód jest zwolniony w takiej części, w jakiej pieniądze ze sprzedaży wydasz na własne cele mieszkaniowe – od dnia sprzedaży, najpóźniej w ciągu 3 lat od końca roku sprzedaży (art. 21 ust. 1 pkt 131 ustawy o PIT). Do takich celów należą m.in.:
- zakup innego mieszkania albo domu, w którym będziesz mieszkać,
- budowa, rozbudowa albo remont własnego mieszkania lub domu,
- spłata kredytu zaciągniętego na takie cele.
Warunki są szczegółowe – m.in. w nabytym mieszkaniu musisz realizować własne potrzeby mieszkaniowe. Opisujemy je w poradniku podatek od sprzedaży mieszkania i w słowniku: ulga mieszkaniowa. Listę wydatków i terminy – w poradniku ulga mieszkaniowa – na co wydać pieniądze.
Rozliczenie i cena
- Sprzedaż przed upływem 5 lat wykazujesz w zeznaniu PIT-39 za rok sprzedaży, składanym do 30 kwietnia następnego roku – także wtedy, gdy korzystasz z ulgi.
- Jeśli wydasz pieniądze na cele mieszkaniowe później, ale w terminie, a podatek już zapłaciłeś, możesz złożyć korektę i odzyskać nadpłatę.
- Jeśli cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd może policzyć przychód od wartości rynkowej. Zob. sprzedaż mieszkania poniżej wartości rynkowej.
Dokumenty do sprzedaży
Jeśli darowizna była zawarta w formie aktu notarialnego, do aktu sprzedaży nie potrzebujesz zaświadczenia z urzędu skarbowego – tak jest od 13 lipca 2025 r. Od 20 sierpnia 2025 r. to samo dotyczy darowizny zwolnionej od podatku jako darowizna od najbliższej rodziny (art. 4a), np. po zgłoszeniu SD-Z2 w terminie. Oba wyjątki stosuje się do nabyć po 31 grudnia 2006 r. (art. 19 ust. 7 ustawy o podatku od spadków i darowizn). Przekaż notariuszowi dokument nabycia i informację o zwolnieniu – nie zamawiaj zaświadczenia tylko dlatego, że starsza lista dokumentów wymienia każdą darowiznę. W pozostałych przypadkach notariusz potrzebuje zaświadczenia, że podatek zapłacono, że nabycie jest zwolnione albo że zobowiązanie się przedawniło. Zapytaj kancelarię, czego potrzebuje w Twojej sprawie. Pełna lista w poradniku jakie dokumenty do sprzedaży mieszkania.
Do rozliczenia podatku dochodowego zachowaj: umowę darowizny, faktury za nakłady, umowę z pośrednikiem i fakturę za prowizję, akt sprzedaży oraz dokumenty wydatków na cele mieszkaniowe.
Sprzedać teraz czy poczekać
Jeśli do końca 5 lat zostało kilka miesięcy, przesunięcie aktu na styczeń zamiast grudnia może zmienić rozliczenie bardziej niż negocjacje ceny. Czekanie też kosztuje: czynsz, media, odsetki od kredytu. Ratę płacisz w całości, ale jej część kapitałowa zmniejsza dług – kosztem czekania są odsetki, nie cała rata. Porównaj oba warianty na liczbach – zob. sprzedać mieszkanie teraz czy poczekać. Możesz też podpisać umowę przedwstępną wcześniej, a akt przenoszący własność – po upływie terminu; dla podatku liczy się data aktu.
Czego ten poradnik nie zastąpi
Darowizna między małżonkami, darowizna udziału, darowizna z obciążeniem albo z obowiązkiem spłaty kogoś z rodziny – każda z tych sytuacji może zmieniać rozliczenie. Nie udzielamy porad podatkowych. Jeśli nie masz pewności, zapytaj doradcę podatkowego albo wystąp o interpretację indywidualną.
Ile możesz dostać za mieszkanie
Kalkulator sprzedaży policzy orientacyjny podatek i kwotę, która zostanie Ci po sprzedaży. Przedział cen transakcyjnych w okolicy znajdziesz w bezpłatnym szacunku. Z ekspertem na konsultacji cenowej (30 minut, 199 zł) omówisz dane, na których oprzesz cenę ofertową i kwotę minimalną. Rozliczenie podatku omów z doradcą.
Pytania i odpowiedzi
Kiedy można sprzedać mieszkanie z darowizny bez podatku?
Po upływie 5 lat, licząc od końca roku kalendarzowego, w którym dostałeś mieszkanie w darowiźnie. Przy darowiźnie z czerwca 2022 r. liczysz od 31 grudnia 2022 r., więc sprzedaż bez podatku dochodowego jest możliwa od 2028 r.
Czy przy sprzedaży mieszkania z darowizny liczy się data zakupu przez darczyńcę?
Nie. Przy darowiźnie liczy się data, w której Ty nabyłeś mieszkanie. Inaczej jest przy spadku – tam 5 lat liczy się od końca roku, w którym nieruchomość nabył spadkodawca.
Co można odliczyć od przychodu przy sprzedaży mieszkania z darowizny?
Koszty sprzedaży, np. prowizję pośrednika, udokumentowane nakłady zwiększające wartość mieszkania poniesione w czasie, gdy było Twoje, oraz podatek od spadków i darowizn zapłacony od tej darowizny w części przypadającej na mieszkanie. Wartości mieszkania z umowy darowizny nie odliczysz.
Czy ulga mieszkaniowa działa przy mieszkaniu z darowizny?
Tak, na tych samych zasadach co przy mieszkaniu kupionym. Dochód jest zwolniony w takiej części, w jakiej pieniądze ze sprzedaży wydasz na własne cele mieszkaniowe – od dnia sprzedaży, najpóźniej w ciągu 3 lat od końca roku sprzedaży. Sam zamiar wydania pieniędzy nie wystarcza: potrzebne są wydatki i dokumenty.
Jaki PIT złożyć po sprzedaży mieszkania z darowizny?
Sprzedaż przed upływem 5 lat wykazujesz w zeznaniu PIT-39 za rok sprzedaży, składanym do 30 kwietnia następnego roku – także wtedy, gdy korzystasz z ulgi mieszkaniowej i nie płacisz podatku.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o podatku dochodowym od osób fizycznych – tekst jednolity Dz.U. 2026 poz. 592: art. 10 ust. 1 pkt 8, art. 21 ust. 1 pkt 131, art. 22 ust. 6d–6e (ELI)
- Serwis Krajowej Administracji Skarbowej – PIT
- Ustawa o podatku od spadków i darowizn – tekst jednolity Dz.U. 2026 poz. 478: art. 4a, art. 19 ust. 6–7 (ELI)
- Ustawa z 25 lipca 2025 r. o zmianie ustawy o podatku od spadków i darowizn, Dz.U. 2025 poz. 1064 (ELI)
·