Kto może być zwolniony z podatku
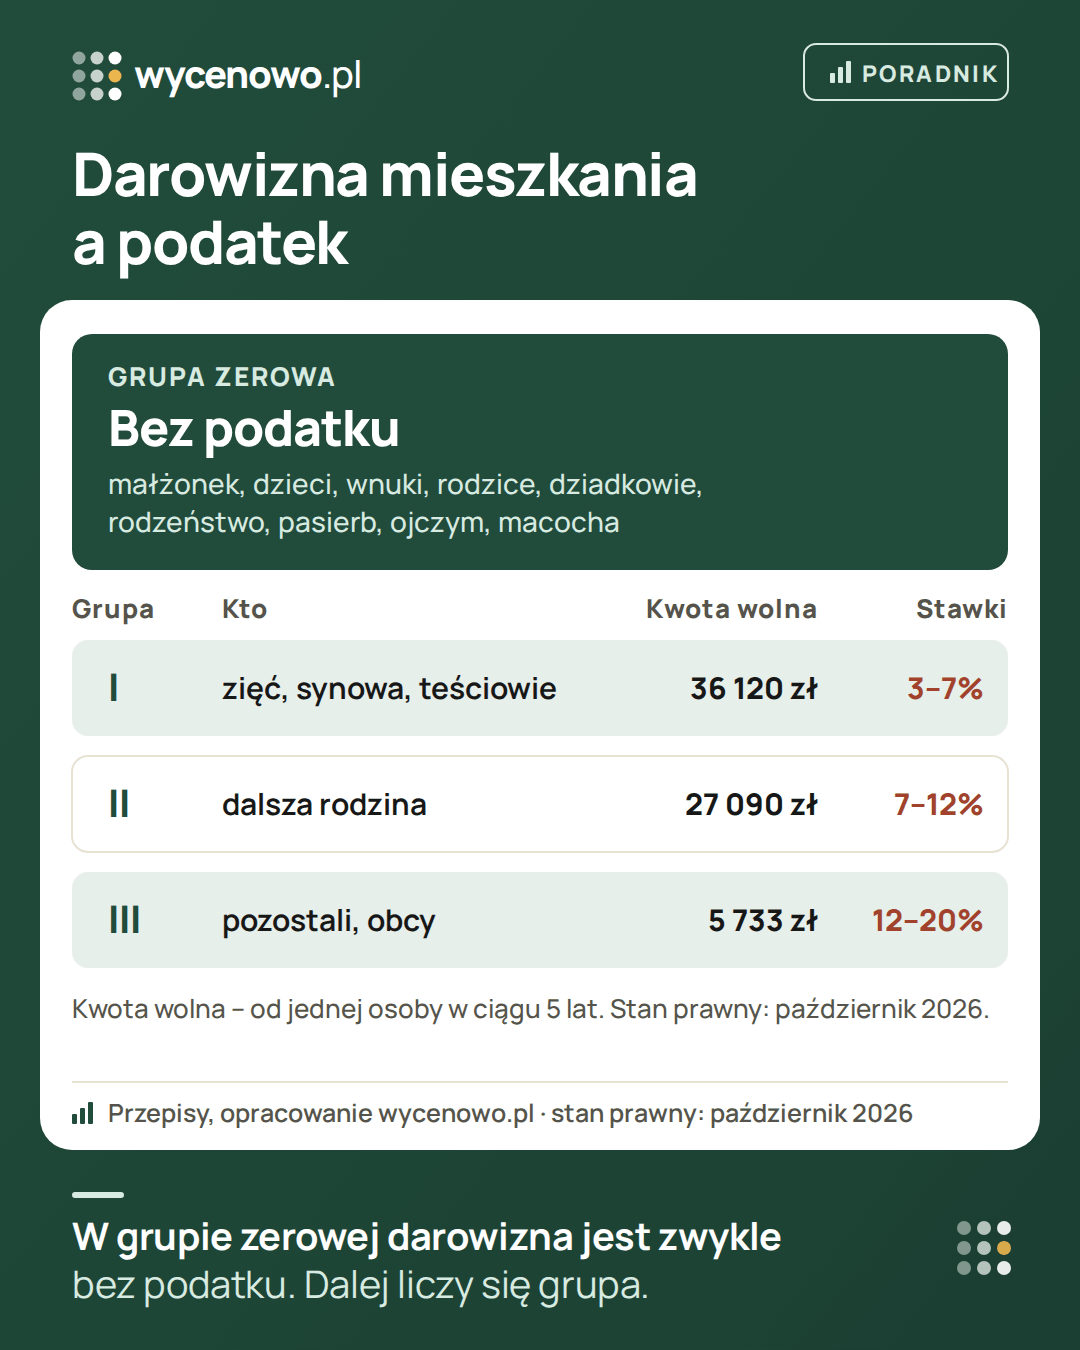
Ustawa o podatku od spadków i darowizn (art. 4a) zwalnia z podatku darowizny w tzw. grupie zerowej. Należą do niej: małżonek, dzieci, wnuki i dalsi zstępni, rodzice, dziadkowie i dalsi wstępni, pasierb, rodzeństwo, ojczym i macocha.
Ogólna zasada: nabycie trzeba zgłosić do urzędu skarbowego na formularzu SD-Z2 w ciągu 6 miesięcy. Ustawa zwalnia z tego obowiązku nabycie na podstawie umowy zawartej w formie aktu notarialnego (art. 4a ust. 4 pkt 2) – a darowiznę mieszkania zawsze zawiera się u notariusza. Zachowaj wypis aktu.
Mieszkanie czy pieniądze na mieszkanie
Gdy rodzic przenosi na dziecko własność mieszkania w akcie notarialnym, obdarowany nie składa osobnego SD-Z2. Gdy rodzic daje pieniądze, za które dziecko kupuje mieszkanie, przedmiotem darowizny są pieniądze. Gdy razem z innymi darowiznami od tej osoby (w roku darowizny i 5 latach wcześniej) przekraczają 36 120 zł, trzeba je zgłosić na SD-Z2 w ciągu 6 miesięcy i udokumentować przekazanie przelewem na rachunek obdarowanego albo przekazem pocztowym (art. 4a ust. 1 pkt 2 i ust. 4). Akt zakupu mieszkania nie zastępuje tego zgłoszenia.
Grupy podatkowe, kwoty wolne i stawki
Poza grupą zerową podatek zależy od grupy podatkowej obdarowanego. Kwota wolna dotyczy wszystkiego, co ta sama osoba dostała od tego samego darczyńcy w roku ostatniej darowizny i w 5 latach poprzedzających ten rok (art. 9 ust. 2; stan prawny na październik 2026):
| Grupa | Kto to | Kwota wolna | Stawki |
|---|---|---|---|
| Zerowa | małżonek, zstępni, wstępni, pasierb, rodzeństwo, ojczym, macocha | całość (zwolnienie) | 0% |
| I | poza grupą zerową: zięć, synowa, teściowie | 36 120 zł | 3%, 5%, 7% |
| II | m.in. dzieci rodzeństwa, rodzeństwo rodziców, małżonkowie rodzeństwa, rodzeństwo małżonka | 27 090 zł | 7%, 9%, 12% |
| III | pozostali, w tym osoby obce | 5 733 zł | 12%, 16%, 20% |
Stawki rosną progowo: najniższa dotyczy nadwyżki do 11 833 zł, środkowa – części od 11 833 do 23 665 zł, najwyższa – części powyżej 23 665 zł. Przy wartości mieszkania niemal cała kwota wpada w najwyższą stawkę.
Gdy obdarowany jest spoza najbliższej rodziny
Zięć, synowa czy teściowie nie należą do grupy zerowej, choć są bliską rodziną. Dla nich, dla dalszej rodziny i dla osób obcych darowizna co do zasady podlega podatkowi. Liczy się go od nadwyżki ponad kwotę wolną dla danej grupy, a stawki są wyższe w dalszych grupach. Przy darowiźnie w akcie notarialnym podatek zwykle pobiera notariusz i odprowadza do urzędu.
Podstawą jest tzw. czysta wartość – wartość mieszkania po potrąceniu długów i ciężarów (art. 7). Czy i w jakiej kwocie da się odjąć np. kredyt zabezpieczony hipoteką na tym mieszkaniu, zależy od konkretnej sytuacji: kto dalej spłaca dług, co strony zapisały w umowie i jak urząd oceni hipotekę jako ciężar. To nie to samo co przejęcie długu, które ma znaczenie dla PCC (niżej). Ustal to z notariuszem albo doradcą podatkowym przed podpisaniem umowy.
Poza grupą zerową sprawdź ulgę mieszkaniową
Brak zwolnienia nie przesądza jeszcze o podatku. Przy darowiźnie mieszkania dla osoby z I grupy (np. synowej, zięcia, teściów) może przysługiwać ulga z art. 16 ustawy: do podstawy nie wlicza się wartości mieszkania do 110 m² powierzchni użytkowej. Warunki trzeba spełnić łącznie, m.in.: obdarowany nie ma innego mieszkania ani spółdzielczego prawa do lokalu i nie jest najemcą (albo pozbędzie się ich w ciągu 6 miesięcy), zamieszka w lokalu z meldunkiem na pobyt stały i nie sprzeda go przez 5 lat. To inna ulga niż ulga mieszkaniowa w PIT przy sprzedaży.
Przykład (liczby fikcyjne): mieszkanie warte 500 000 zł w darowiźnie dla synowej (I grupa), bez ulgi z art. 16, bez wcześniejszych darowizn od tej osoby i bez długów do potrącenia. Podstawa: 500 000 zł − 36 120 zł = 463 880 zł. Podatek według skali I grupy: 946,60 zł + 7% nadwyżki ponad 23 665 zł, czyli 946,60 zł + 30 815,05 zł = ok. 31 762 zł. Gdyby to samo mieszkanie trafiło do syna, podatku by nie było. Dlatego czasem rodzina rozważa darowiznę na rzecz własnego dziecka zamiast jego małżonka – skutki takiej decyzji (np. dla majątku małżonków) omów z notariuszem.
Jaką wartość wpisać
Do aktu wpisuje się wartość rynkową mieszkania: za ile sprzedają się podobne mieszkania w tej samej okolicy, w podobnym stanie. Najlepszą podstawą są ceny transakcyjne, nie ogłoszenia.
Gdy od wartości zależy podatek, urząd może ją zakwestionować: wezwać do zmiany, a potem ustalić ją z udziałem biegłego. Jeśli wartość ustalona z udziałem biegłego różni się od podanej o ponad 33%, koszty opinii ponosi obdarowany (art. 8 ust. 4). Jak się przygotować – w poradniku wartość rynkowa mieszkania dla urzędu skarbowego. Gdy mieszkanie jest nietypowe albo podatek wysoki, rozważ operat szacunkowy.
Wartość ma znaczenie także w grupie zerowej: od niej zależy taksa notarialna, a w przyszłości – rozliczenia w rodzinie, np. przy zachowku.
Koszty darowizny
- Taksa notarialna – zależy od wartości mieszkania. Przepisy określają stawkę maksymalną, notariusz może wziąć mniej. Do taksy dolicza się VAT. Poproś kancelarię o kosztorys przed umową.
- Wypisy aktu i wniosek do księgi wieczystej – notariusz pobiera za nie osobne wynagrodzenie.
- Opłata sądowa za wpis własności do księgi wieczystej – na tych samych zasadach co przy sprzedaży. Kwoty podajemy w poradniku ile kosztuje sprzedaż mieszkania.
- Podatek od darowizny – tylko poza grupą zerową albo gdy warunki zwolnienia nie są spełnione.
- PCC – przy zwykłej darowiźnie się go nie płaci. Wyjątek: gdy obdarowany przejmuje długi albo ciężary darczyńcy, np. spłatę kredytu – wtedy w tej części umowa bywa traktowana jak odpłatna. Zapytaj notariusza.
Darowizna mieszkania z kredytem albo z prawem do mieszkania
- Hipoteka zostaje na mieszkaniu po darowiźnie. Bank musi wiedzieć o zmianie właściciela, a umowa kredytu może wymagać jego zgody. Gdy obdarowany ma przejąć spłatę, potrzebna jest zgoda banku na przejęcie długu.
- Służebność mieszkania dla darczyńcy – rodzice często zastrzegają sobie prawo do dalszego mieszkania. Wpisuje się je do księgi wieczystej; obniża atrakcyjność mieszkania przy sprzedaży.
- Darowizna udziału – można podarować np. połowę mieszkania. Wtedy powstaje współwłasność – zob. zniesienie współwłasności.
Gdy w zamian za mieszkanie obdarowany ma się opiekować darczyńcą, rozważcie też inną umowę – porównujemy je w poradniku umowa dożywocia a darowizna mieszkania.
Darowizna czy sprzedaż w rodzinie
Czasem rodzina zastanawia się, czy mieszkanie podarować, czy sprzedać – np. za symboliczną albo obniżoną cenę. Skutki są różne:
- Darowizna – w grupie zerowej zwykle bez podatku. Obdarowany, który sprzeda mieszkanie przed upływem 5 lat, nie odliczy jego wartości jako kosztu. Darowizny co do zasady dolicza się przy liczeniu zachowku (z wyjątkami z art. 994 kodeksu cywilnego).
- Sprzedaż – kupujący płaci PCC 2% od wartości rynkowej, nawet gdy cena jest niższa, chyba że przysługuje mu zwolnienie – np. przy zakupie pierwszego mieszkania (art. 9 pkt 17 ustawy o PCC). Zapłacona cena będzie dla niego kosztem przy przyszłej sprzedaży. Cena wyraźnie niższa od rynkowej może wywołać pytania urzędu – skutki omów z doradcą podatkowym.
Porównanie krok po kroku opisujemy w poradniku zakup mieszkania od rodziny poniżej wartości rynkowej.
Co darowizna zmienia na przyszłość
- Sprzedaż. Gdy obdarowany sprzeda mieszkanie przed upływem 5 lat od końca roku darowizny, dochód podlega podatkowi dochodowemu, chyba że wyda pieniądze na własne cele mieszkaniowe (ulga mieszkaniowa w PIT). Wartości mieszkania nie odliczy jako kosztu – kosztem są udokumentowane nakłady i zapłacony podatek od darowizny (art. 22 ust. 6d ustawy o PIT). Zob. podatek od sprzedaży mieszkania z darowizny.
- Dokumenty. Do późniejszej sprzedaży zaświadczenie z urzędu skarbowego w sprawie podatku od darowizny nie jest potrzebne, gdy darowiznę zawarto w formie aktu notarialnego albo była zwolniona jako darowizna w grupie zerowej (art. 19 ust. 7). Lista w poradniku jakie dokumenty do sprzedaży mieszkania.
- Majątek małżonków. Mieszkanie z darowizny należy do majątku osobistego obdarowanego, chyba że darczyńca postanowił inaczej.
- Spadek i zachowek. Darowizny co do zasady dolicza się przy liczeniu zachowku, z wyjątkami (np. darowizny sprzed ponad 10 lat dla osób, które nie są spadkobiercami ani uprawnionymi do zachowku) – zob. zachowek a wartość mieszkania. To pytanie do notariusza albo prawnika.
- Odwołanie. Darczyńca może odwołać darowiznę, jeśli obdarowany dopuścił się wobec niego rażącej niewdzięczności – w ciągu roku od dnia, w którym się o niej dowiedział (art. 898–899 kodeksu cywilnego). Jak to zrobić i co dzieje się z mieszkaniem – w poradniku odwołanie darowizny mieszkania.
Jeśli zamiast darowizny rozważacie sprzedaż w rodzinie po obniżonej cenie, przeczytaj zakup mieszkania od rodziny poniżej wartości rynkowej.
Od czego zacząć
- Ustal, do której grupy podatkowej należy obdarowany.
- Sprawdź bezpłatnym szacunkiem, za ile sprzedawały się podobne mieszkania w okolicy – to punkt wyjścia do wartości w akcie. To szacunek, nie operat.
- Przygotuj dokumenty mieszkania: numer księgi wieczystej, podstawę nabycia, przy spółdzielczym prawie – zaświadczenie ze spółdzielni.
- Poproś notariusza o projekt aktu i kosztorys, w którym osobno widać podatek, taksę, VAT, wypisy i opłaty sądowe.
Na rozmowę z notariuszem przygotuj też: dane stron i informację o pokrewieństwie, wcześniejsze darowizny od tego samego darczyńcy, informacje o hipotece i ustaleniach z bankiem, plan dalszego mieszkania darczyńcy (np. służebność) i to, czy mieszkanie ma trafić do majątku osobistego, czy wspólnego obdarowanego.
Sprawy podatkowe omów z doradcą podatkowym albo wystąp o interpretację indywidualną.
Pytania i odpowiedzi
Czy darowizna mieszkania dla dziecka jest bez podatku?
Tak, dzieci należą do grupy zerowej i są zwolnione z podatku. Darowiznę mieszkania zawiera się u notariusza, a przy umowie w formie aktu notarialnego ustawa nie wymaga osobnego zgłoszenia SD-Z2. Inaczej jest przy darowiźnie pieniędzy na zakup mieszkania – powyżej kwoty wolnej trzeba ją zgłosić osobno.
Ile wynosi podatek od darowizny mieszkania dla synowej albo zięcia?
Synowa i zięć są w I grupie podatkowej, ale poza grupą zerową. Kwota wolna to 36 120 zł, a od nadwyżki podatek liczy się według skali 3%, 5% i 7%. Przy mieszkaniu wartym 500 000 zł (przykład) to ok. 31 762 zł – jeśli nie przysługuje ulga mieszkaniowa z art. 16 ustawy (m.in. dla osoby bez innego mieszkania, która zamieszka w lokalu na 5 lat). Ulgę sprawdź z notariuszem.
Kto płaci notariusza przy darowiźnie?
Zwykle obdarowany, ale strony mogą ustalić inaczej. Taksa zależy od wartości mieszkania, do tego VAT, wypisy i opłaty sądowe za wpis w księdze wieczystej.
Czy można odwołać darowiznę mieszkania?
Tak, w wyjątkowych sytuacjach – m.in. gdy obdarowany dopuścił się rażącej niewdzięczności. Na odwołanie jest rok od dnia, w którym darczyńca się o niej dowiedział. Szczegóły omów z prawnikiem.
Czy mieszkanie z darowizny wchodzi do majątku wspólnego małżonków?
Co do zasady nie – rzecz otrzymana w darowiźnie należy do majątku osobistego obdarowanego, chyba że darczyńca postanowił inaczej.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o podatku od spadków i darowizn – tekst jednolity Dz.U. 2026 poz. 478, art. 4a, 7–9, 15–16 i 19 (ELI)
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych (ISAP)
- Kodeks cywilny – darowizna (ISAP)
- Rozporządzenie w sprawie maksymalnych stawek taksy notarialnej, tekst jednolity Dz.U. 2024 poz. 1566 (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
·