Kiedy urząd patrzy na wartość mieszkania
- Zakup mieszkania z rynku wtórnego. PCC płaci kupujący od wartości rynkowej mieszkania, a nie od ceny z umowy. Zwykle to ta sama kwota. Różnica pojawia się, gdy cena jest niższa niż rynkowa – najczęściej przy transakcjach w rodzinie. Zob. zakup mieszkania od rodziny poniżej wartości rynkowej.
- Spadek i darowizna. W zgłoszeniu albo w zeznaniu podatkowym podajesz wartość rynkową tego, co dostajesz. Przy darowiźnie mieszkania wartość wpisuje się do aktu notarialnego. Szczegóły w poradnikach mieszkanie ze spadku – wartość i darowizna mieszkania – podatek i koszty.
- Dział spadku i zniesienie współwłasności ze spłatami. Umowa o dział spadku i umowa o zniesienie współwłasności podlegają PCC w części dotyczącej spłat lub dopłat (art. 1 ust. 1 pkt 1 lit. f ustawy o PCC). Podział majątku wspólnego małżonków to inna czynność – nie ma jej w tym katalogu. Jak będzie w Twojej sprawie, zapytaj notariusza przed podpisaniem umowy.
- Sprzedaż przed upływem 5 lat. Podatek dochodowy liczy się od ceny z umowy. Jeśli jednak cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd może przyjąć wartość rynkową. Zob. sprzedaż mieszkania poniżej wartości rynkowej.
| Sytuacja | Podatek | Kto podaje wartość | Koszt biegłego po Twojej stronie |
|---|---|---|---|
| Zakup z rynku wtórnego | PCC | strony umowy, w akcie | gdy wartość ustalona z udziałem biegłego różni się od podanej o więcej niż 33% (art. 6 ust. 4 ustawy o PCC) |
| Spadek, darowizna | od spadków i darowizn | nabywca w zgłoszeniu albo zeznaniu; przy darowiźnie – w akcie | gdy wartość ustalona z udziałem biegłego różni się od podanej o więcej niż 33% (art. 8 ust. 4 ustawy o podatku od spadków i darowizn) |
| Sprzedaż przed upływem 5 lat | PIT | cena z umowy | gdy wartość ustalona z udziałem biegłego odbiega od ceny o co najmniej 33% (art. 19 ust. 4 ustawy o PIT) – zob. poradnik o sprzedaży poniżej wartości |
Zanim podasz wartość, ustal trzy rzeczy: jaki to podatek, czego dotyczy wartość i z jakiego dnia. Przy zakupie chodzi o wartość nabywanego prawa, a nie o kwotę, która zostanie sprzedającemu po spłacie kredytu. Przy spadku ustawa rozdziela stan majątku z dnia nabycia i ceny z dnia powstania obowiązku podatkowego. Przy sprzedaży urząd patrzy na przychód sprzedającego i przyczyny różnicy między ceną a wartością. Jedna dzisiejsza wycena nie odpowiada na wszystkie te pytania naraz.
Co przepisy rozumieją przez wartość rynkową
Ustawy podatkowe opisują ją podobnie: to przeciętne ceny stosowane w obrocie rzeczami tego samego rodzaju, z uwzględnieniem m.in. ich stanu i położenia. W praktyce chodzi o to, za ile sprzedają się podobne mieszkania w tej samej okolicy, w podobnym stanie i w tym samym czasie.
Nie jest to cena z ogłoszeń, bo ta pokazuje tylko oczekiwania sprzedających. Nie jest to też cena, którą ktoś zapłacił kilka lat temu. Najbliżej wartości rynkowej są ceny transakcyjne, czyli kwoty z aktów notarialnych.
„Przeciętne ceny” nie oznaczają jednej liczby. Ceny podobnych mieszkań różnią się między sobą, a stan i cechy konkretnego lokalu mogą uzasadniać miejsce w dolnej albo górnej części przedziału. Właśnie dlatego tak ważne jest uzasadnienie – sama kwota bez opisu mieszkania łatwiej budzi wątpliwości.
Co się dzieje, gdy urząd uzna wartość za zaniżoną
W podatku od czynności cywilnoprawnych i w podatku od spadków i darowizn procedura wygląda podobnie:
- Urząd wzywa do określenia, podwyższenia albo obniżenia wartości w terminie nie krótszym niż 14 dni i podaje kwotę według swojej wstępnej oceny.
- Możesz zmienić wartość albo wyjaśnić, dlaczego Twoja kwota jest właściwa, np. pokazując dokumenty o złym stanie mieszkania.
- Jeśli nie zmienisz wartości, urząd może ją ustalić z uwzględnieniem opinii biegłego albo przedłożonej przez Ciebie wyceny rzeczoznawcy. Biegłym jest w praktyce zwykle rzeczoznawca majątkowy.
- Gdy wartość ustalona z udziałem biegłego różni się od Twojej o więcej niż 33%, koszty opinii biegłego ponosisz Ty. Do zapłaty jest też brakujący podatek. Urząd może kwestionować wartość także przy mniejszej różnicy.
Przy podatku dochodowym od sprzedaży działa podobny mechanizm, ale z innymi warunkami – opisujemy go w poradniku sprzedaż mieszkania poniżej wartości rynkowej.
Jak długo urząd może sprawdzać wartość, zależy od podatku. W PCC zobowiązanie co do zasady przedawnia się po 5 latach od końca roku, w którym upłynął termin płatności (art. 70 Ordynacji podatkowej). W podatku od spadków i darowizn podatek ustala urząd decyzją, a na jej doręczenie ma 3 lata od końca roku, w którym powstał obowiązek podatkowy, albo 5 lat, gdy nie złożono zeznania w terminie (art. 68). Terminy mogą się zawieszać i przerywać. Dokumenty, którymi uzasadniasz wartość, trzymaj co najmniej do końca tych okresów.
Przykład: kiedy biegłego płacisz Ty
Przykład – liczby zmyślone. W darowiźnie spoza najbliższej rodziny podajesz wartość mieszkania.
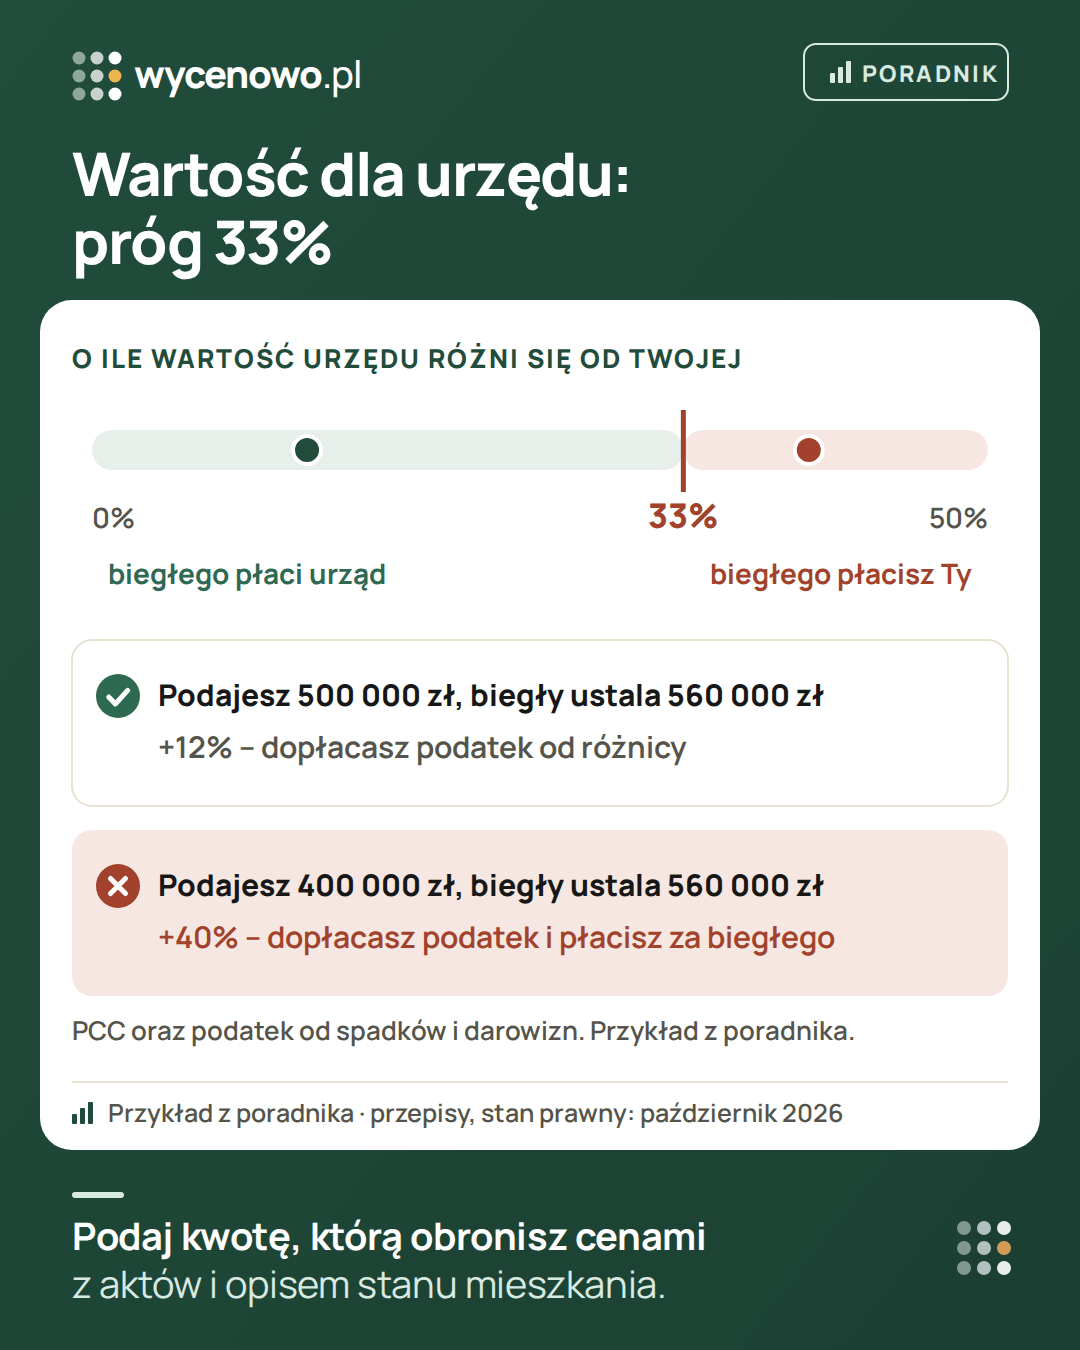
- Podajesz 500 000 zł, a biegły ustala 560 000 zł. To 12% więcej – dopłacasz podatek od różnicy, ale koszt opinii biegłego nie spada na Ciebie.
- Podajesz 400 000 zł, a biegły ustala 560 000 zł. To 40% więcej – dopłacasz podatek i pokrywasz koszt opinii biegłego.
Próg 33% liczy się od wartości, którą podałeś. Im niżej zaczynasz, tym łatwiej go przekroczyć. To fikcyjny przykład – wynik całego postępowania zależy od dowodów w sprawie. Próg dotyczy kosztów biegłego, a nie dopuszczalnej różnicy wartości.
Jak uzasadnić swoją wartość
- Ceny transakcyjne podobnych mieszkań. Z aktów notarialnych, nie z ogłoszeń. Zachowaj wydruk wyceny z datą i listę podobnych transakcji, na których się opierasz.
- Stan mieszkania. Zdjęcia, opis usterek, kosztorys albo oferta remontu. Rejestr cen nie widzi stanu, a to często główny powód, dla którego mieszkanie jest warte mniej niż podobne w okolicy.
- Cechy, które mogą obniżać wartość. Np. wysokie piętro bez windy, hałaśliwa ulica, lokator, służebność, udział zamiast całego mieszkania. Nie zawsze i nie o stały procent – opisz, jak dana cecha wpływa na Twoje mieszkanie.
- Data. Wartość liczy się na konkretny dzień – przy PCC na dzień czynności, przy spadku i darowiźnie stan z dnia nabycia i ceny z dnia powstania obowiązku podatkowego. Zbierz dane z właściwego okresu, a nie z dnia, w którym urząd przysłał pismo.
Gdy mieszkanie jest nietypowe albo od wartości zależy wysoki podatek, rozważ operat szacunkowy. To dokument rzeczoznawcy majątkowego z rozbudowanym uzasadnieniem wartości, który możesz przedstawić urzędowi – urząd ocenia go jak inne dowody. Wycena online i konsultacja cenowa nie zastąpią operatu, mogą za to pomóc uporządkować porównania. Porównanie: rzeczoznawca czy konsultacja cenowa.
Dostałeś wezwanie z urzędu – co zrobić
- Sprawdź termin odpowiedzi podany w piśmie i to, jaką wartość urząd przyjmuje.
- Porównaj ją z cenami transakcyjnymi podobnych mieszkań z okresu, którego dotyczy podatek – z tej samej okolicy i rynku.
- Zbierz dowody stanu mieszkania z tamtego okresu: zdjęcia, protokoły, faktury za późniejszy remont, opinie fachowców.
- Odpowiedz na piśmie: albo zmieniasz wartość, albo wyjaśniasz, dlaczego Twoja kwota jest właściwa. Oznacz sprawę i mieszkanie, podaj wartość i datę, której dotyczy, a potem opisz konkretne różnice: stan techniczny, zakres prawa, powierzchnię, położenie i to, czy wskazane przez urząd sprzedaże są porównywalne. Do każdego argumentu dołącz dokument albo wyjaśnij, skąd wynika. Zachowaj kopię pisma i potwierdzenie złożenia.
- Rozważ operat, gdy różnica jest duża, a podatek wysoki – zwłaszcza przy ryzyku przekroczenia progu 33%.
Przy większych kwotach warto skorzystać z pomocy doradcy podatkowego. Pismo z urzędu nie oznacza jeszcze, że urząd ma rację – oznacza, że teraz Ty masz pokazać swoje dane.
Czego lepiej nie robić
Nie zaniżaj wartości „na próbę”. To, co zaoszczędzisz na podatku, bywa niewielkie w porównaniu z kosztem biegłego i dopłatą podatku. Najbezpieczniej podać kwotę, którą obronisz danymi z transakcji i opisem stanu mieszkania. Co grozi za zaniżoną cenę w akcie i jak takie akty wpływają na dane o cenach – w poradniku czy w aktach zaniża się ceny.
Zwolnienie z podatku a wartość
Najbliższa rodzina, która zgłosi spadek albo darowiznę na czas, korzysta ze zwolnienia z podatku od spadków i darowizn (darowizny w formie aktu notarialnego nie zgłasza się osobno – art. 4a ust. 4 pkt 2). Wartość w zgłoszeniu nadal ma znaczenie: przy późniejszej sprzedaży mieszkania z darowizny przed upływem 5 lat kosztem nabycia może być m.in. zapłacony podatek, a nie wartość ze zgłoszenia, więc zaniżona wartość nie daje korzyści, a zawyżona – nie obniży podatku. Szczegóły: podatek od sprzedaży mieszkania z darowizny.
Od czego zacząć
Punktem wyjścia jest bezpłatny szacunek, czyli przedział cen transakcyjnych podobnych mieszkań w okolicy. Na konsultacji cenowej (30 minut, 199 zł) omówisz, jakie cechy Twojego mieszkania warto uwzględnić w rozmowie o cenie i jakimi argumentami poprzeć swoją. Dostaniesz omówienie danych z transakcji, nie operat. Z pytaniami podatkowymi zwróć się do doradcy podatkowego albo wystąp o interpretację indywidualną – pamiętaj, że interpretacja wyjaśnia przepisy, a nie ustala wartości mieszkania.
Pytania i odpowiedzi
Skąd urząd skarbowy wie, ile jest warte mieszkanie?
Urząd może porównać podaną wartość z cenami z aktów notarialnych podobnych mieszkań, m.in. z Rejestru Cen Nieruchomości. Gdy podana wartość wyraźnie od nich odbiega, może wezwać do jej zmiany, a potem ustalić ją z udziałem biegłego.
Kto płaci za biegłego, gdy urząd zakwestionuje wartość?
W PCC i w podatku od spadków i darowizn – podatnik, jeśli wartość ustalona z uwzględnieniem opinii biegłego różni się od podanej o więcej niż 33%. Przy mniejszej różnicy kosztów opinii nie ponosisz, ale dopłacasz podatek od różnicy. Próg dotyczy kosztów biegłego, a nie tego, o ile wolno zaniżyć wartość.
Czy mogę podać wartość niższą niż ceny z okolicy?
Tak, jeśli masz uzasadnienie, np. zły stan, wady, lokator, służebność, udział zamiast całego mieszkania. Zachowaj dokumenty, które to pokazują. Urząd ocenia je w konkretnej sprawie.
Czy wycena online wystarczy dla urzędu?
Nie zastąpi operatu rzeczoznawcy. Może pomóc uporządkować porównania z cenami transakcyjnymi, o ile dotyczy tego samego prawa, okolicy i okresu – a jaką wagę ma jako dowód, ocenia urząd. Gdy spodziewasz się sporu, rozważ operat.
Jak długo urząd może sprawdzać wartość?
To zależy od podatku. W PCC zobowiązanie co do zasady przedawnia się po 5 latach od końca roku, w którym upłynął termin płatności (art. 70 Ordynacji podatkowej). W podatku od spadków i darowizn podatek ustala urząd decyzją – musi ją doręczyć w ciągu 3 lat od końca roku, w którym powstał obowiązek podatkowy, a gdy nie złożono zeznania w terminie – w ciągu 5 lat (art. 68). Terminy mogą się zawieszać i przerywać, więc swoją sprawę sprawdź z doradcą.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o podatku od spadków i darowizn (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – art. 19 (ISAP)
- Ordynacja podatkowa – wygaśnięcie prawa do ustalenia zobowiązania (art. 68) i przedawnienie (art. 70) (ISAP)
- Serwis Krajowej Administracji Skarbowej – PIT
·