PCC płacisz od wartości rynkowej
Przy zakupie mieszkania z rynku wtórnego kupujący płaci podatek od czynności cywilnoprawnych – 2% wartości rynkowej mieszkania. Podstawą jest wartość rynkowa, a nie cena z umowy (art. 6 ust. 1 pkt 1 ustawy o PCC). Wartość rynkową ustala się według przeciętnych cen stosowanych w obrocie rzeczami tego samego rodzaju, z uwzględnieniem położenia, stanu i stopnia zużycia, z dnia zawarcia umowy (art. 6 ust. 2). Podatek pobiera notariusz przy akcie.
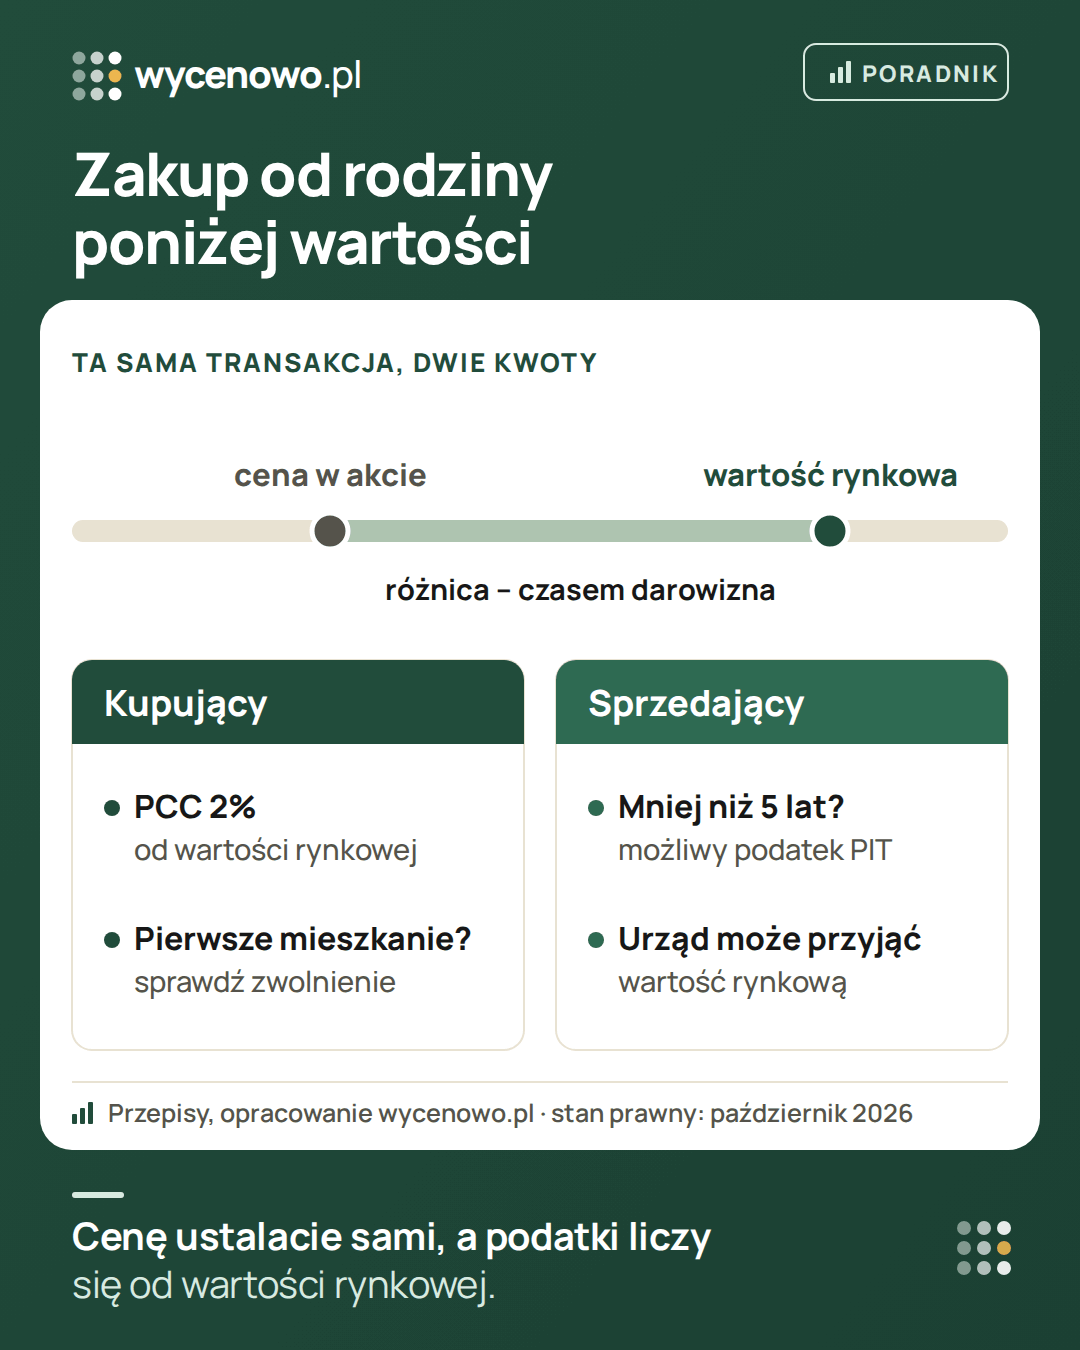
- Jeśli cena jest niższa od wartości rynkowej, podatek i tak liczy się od wartości rynkowej. W akcie podaje się wtedy osobno cenę i wartość przyjętą do podatku. Zapytaj kancelarię, jak to ująć.
- Jeśli urząd uzna, że przyjęta wartość jest zaniżona, może wezwać do jej zmiany i ustalić ją z udziałem biegłego. Gdy wartość ustalona przez biegłego jest wyższa od podanej o ponad 33%, koszt opinii ponosi podatnik. Więcej: wartość rynkowa mieszkania dla urzędu skarbowego.
- Osoba, która kupuje pierwsze w życiu mieszkanie, może być zwolniona z PCC (art. 9 pkt 17). Warunki są ścisłe – m.in. kupujący nie może mieć ani wcześniej mieć własności czy udziału w innym mieszkaniu lub domu, poza wyjątkami dla udziałów ze spadku. Sprawdź je z notariuszem przed umową – zob. zwolnienie z PCC przy pierwszym mieszkaniu.
- Zwolnienie dla najbliższej rodziny, znane z darowizn i spadków, dotyczy podatku od spadków i darowizn. Samo pokrewieństwo nie zwalnia sprzedaży z PCC – działają zwykłe zasady, w tym zwolnienie przy pierwszym mieszkaniu. Sprawdźcie je przed aktem dla każdego z kupujących.
Przykład liczbowy
Liczby są okrągłe i wymyślone – to pokaz rachunku, nie opis rynku. Rodzice sprzedają synowi mieszkanie. Podobne mieszkania w okolicy sprzedają się w przedziale, który wskazuje na wartość około 500 000 zł. Strony umawiają się na cenę 350 000 zł.
- PCC kupującego: 2% × 500 000 zł = 10 000 zł, a nie 7000 zł od ceny – przy założeniu, że kupujący nie ma zwolnienia.
- Różnica między wartością a ceną: 150 000 zł. Wyższa wartość nie daje dodatkowych 150 000 zł kredytu. Jeśli strony chcą, żeby część była prezentem, konstrukcję umowy i jej skutki trzeba ustalić z notariuszem – nie wystarczy dopisać słowa „prezent” do dowolnej różnicy.
- Jeśli rodzice kupili mieszkanie 3 lata temu, sprzedają przed upływem 5 lat i mogą zapłacić podatek dochodowy. Gdy cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd może wezwać do jej zmiany albo wyjaśnienia, a potem określić przychód w wysokości wartości rynkowej.
Ryzyko po stronie sprzedającego
Jeśli rodzic albo rodzeństwo sprzedaje mieszkanie przed upływem 5 lat od końca roku nabycia, płaci podatek dochodowy – 19% dochodu. Gdy cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd może wezwać do jej zmiany albo wyjaśnienia przyczyn, a potem policzyć przychód od wartości rynkowej, także z pomocą biegłego (art. 19 ust. 3–4 ustawy o PIT). Szczegóły w poradniku sprzedaż mieszkania poniżej wartości rynkowej. Po upływie 5 lat ten problem nie występuje.
Uzasadnioną przyczyną niższej ceny może być np. zły stan mieszkania, lokator, służebność albo konieczność szybkiej sprzedaży. Samo pokrewieństwo nią nie jest. Opisz przyczynę w akcie i zachowaj dowody.
Czy różnica w cenie to darowizna
Niska cena sama w sobie nie zamienia sprzedaży w darowiznę. Liczy się rzeczywisty zamiar stron i treść umowy: odpłatna sprzedaż za niską cenę, darowizna i umowa łącząca elementy obu (prawnicy mówią o umowie mieszanej) mają różne skutki. Gdy strony chcą, żeby różnica była prezentem, ustalcie konstrukcję umowy z notariuszem i doradcą podatkowym przed podpisaniem aktu. Nie ukrywajcie zapłaty ani ustaleń poza aktem.
Jeśli część to darowizna, liczy się podatek od spadków i darowizn:
- najbliższa rodzina – małżonek, dzieci, wnuki, rodzice, dziadkowie, rodzeństwo, pasierb, ojczym i macocha – może być zwolniona z podatku (art. 4a ustawy o podatku od spadków i darowizn). Gdy darowizna jest w akcie notarialnym, nie trzeba jej osobno zgłaszać do urzędu skarbowego,
- pozostała rodzina, np. zięć, synowa, teściowie, siostrzeniec, płaci podatek po przekroczeniu kwoty wolnej, według stawek dla swojej grupy podatkowej. Osoby z I grupy, np. zięć czy synowa, mogą przy darowiźnie mieszkania skorzystać z ulgi do 110 m² powierzchni, jeśli spełnią jej warunki, m.in. nie mają innego mieszkania (art. 16 ustawy o podatku od spadków i darowizn).
O darowiźnie całego mieszkania piszemy w poradniku darowizna mieszkania – podatek i koszty.
Sprzedaż, darowizna czy coś pomiędzy – porównanie
| Sposób | Kupujący / obdarowany | Sprzedający / darczyńca | Na co uważać |
|---|---|---|---|
| Sprzedaż po cenie rynkowej | PCC 2% (chyba że zwolnienie) | PIT, jeśli przed upływem 5 lat | najczystsza sytuacja dla urzędu i reszty rodziny |
| Sprzedaż poniżej wartości | PCC od wartości rynkowej (chyba że zwolnienie) | PIT, jeśli przed upływem 5 lat; urząd może zakwestionować cenę bez uzasadnionej przyczyny | liczy się zamiar stron i treść umowy, nie sam rabat |
| Sprzedaż z częściową darowizną w akcie | skutki w PCC i w podatku od darowizn – do ustalenia z notariuszem | PIT, jeśli przed upływem 5 lat – do ustalenia z doradcą | jasny zapis w akcie; konstrukcję ustalcie przed podpisaniem |
| Darowizna | najbliższa rodzina zwykle bez podatku | brak przychodu ze sprzedaży | wliczana do zachowku; sprzedaż obdarowanego w ciągu 5 lat od darowizny może oznaczać PIT |
Każda droga ma inne skutki podatkowe, a także znaczenie dla pozostałych członków rodziny. Mieszkanie podarowane albo sprzedane wyraźnie poniżej wartości może później wrócić w rozmowie o zachowku. Zachowek należy się zstępnym, małżonkowi i rodzicom spadkodawcy (art. 991 Kodeksu cywilnego) – po rodzicach mogą go więc dochodzić np. Twoje rodzeństwo jako ich dzieci, a darowizny dolicza się przy jego liczeniu (art. 993 i nast.). Sprzedaż po cenie rynkowej tego problemu nie tworzy.
Karta rodzinnej decyzji. Kto jest właścicielem i w jakim ustroju majątkowym? Czy rodzice potrzebują zapłaty? Czy zachowują prawo do mieszkania? Jak i kiedy zostanie zapłacona cena? Czy bank akceptuje taką transakcję? Jakie będą skutki przy późniejszej sprzedaży i przy rozliczeniach spadkowych? Umowa powinna odpowiadać rzeczywistemu celowi, a nie tylko najniższemu bieżącemu podatkowi.
Kupujący z kredytem
Bank udziela kredytu na podstawie ceny i wartości z wyceny bankowej – zwykle liczy od niższej z tych kwot i finansuje określony cel, czyli zapłatę ceny. Wyższa wartość mieszkania nie daje więc dodatkowego finansowania ponad cenę, a wymagany wkład i LTV bank ustala według swoich zasad. Część banków ma też dodatkowe zasady dla zakupu od rodziny. Zapytaj bank, zanim podpiszecie umowę przedwstępną. Zob. wycena banku niższa niż cena.
Jak ustalić wartość rynkową do aktu
- Sprawdź ceny transakcyjne podobnych mieszkań w okolicy – z aktów notarialnych, nie z ogłoszeń. Różnicę wyjaśniamy w poradniku cena ofertowa a transakcyjna.
- Oceń, gdzie w przedziale jest to mieszkanie: stan, piętro, winda, układ, potrzebne remonty.
- Zachowaj to, na czym opieracie wartość: wydruk szacunku z datą, zdjęcia, opis stanu, kosztorys remontu.
- Gdy mieszkanie jest nietypowe albo różnica między ceną a wartością jest duża, rozważcie operat szacunkowy rzeczoznawcy majątkowego. Przy sporze z urzędem to mocniejszy dowód niż własne wyliczenie.
Od czego zacząć
W bezpłatnym szacunku zobaczysz przedział cen transakcyjnych podobnych mieszkań. Jeśli chcecie oprzeć wspólną kwotę na danych z transakcji, umówcie się na konsultacji cenowej (30 minut, 199 zł). To rozmowa o danych z transakcji, nie operat i nie porada podatkowa. Skutki podatkowe konkretnej umowy omów z doradcą podatkowym albo wystąp o interpretację indywidualną.
Pytania i odpowiedzi
Czy mogę kupić mieszkanie od rodziców za symboliczną kwotę?
Formalnie tak, ale symboliczna cena nie zmienia sama w sobie rodzaju umowy – liczy się rzeczywisty zamiar stron i treść aktu. PCC, jeśli zakup mu podlega, liczy się od wartości rynkowej. Gdy celem jest prezent, często prościej jest zawrzeć wprost umowę darowizny – najbliższa rodzina zwykle nie płaci od niej podatku. Konstrukcję umowy ustalcie z notariuszem.
Czy rabat od rodziców jest darowizną?
Nie automatycznie. Liczy się rzeczywisty zamiar i treść umowy. Odpłatna sprzedaż za niską cenę, darowizna i umowa łącząca elementy obu mają różne skutki. Nie ukrywajcie zapłaty ani ustaleń poza aktem.
Czy przy zakupie od rodziców płacę PCC?
Zwykle tak – 2% wartości rynkowej. Pokrewieństwo samo w sobie nie zwalnia sprzedaży z PCC, ale może przysługiwać np. zwolnienie przy pierwszym mieszkaniu, jeśli spełniasz ustawowe warunki. Zwolnienie dla rodziny dotyczy podatku od darowizn i spadków.
Czy urząd skarbowy sprawdzi cenę?
Może. Po stronie PCC – zawsze, gdy uzna, że wartość podana w akcie jest zaniżona. Po stronie PIT – gdy sprzedający sprzedaje przed upływem 5 lat i cena znacznie odbiega od rynku bez uzasadnionej przyczyny.
Czy rodzeństwo może później zakwestionować taką sprzedaż?
Samej sprzedaży zwykle nie. Ale jeśli część ceny była prezentem, Twoje rodzeństwo jako dzieci rodziców może przy rozliczeniu spadku po nich podnosić, że to darowizna – np. w sprawie o zachowek. Jasny zapis w akcie i rozmowa w rodzinie przed umową zapobiegają sporom.
Co jest tańsze – darowizna czy sprzedaż poniżej wartości?
W najbliższej rodzinie darowizna zwykle nie rodzi podatku, a sprzedaż zwykle oznacza PCC od wartości rynkowej – chyba że kupujący ma zwolnienie, np. przy pierwszym mieszkaniu. Sprzedaż ma za to sens, gdy rodzice potrzebują pieniędzy albo gdy chcecie uniknąć sporów o zachowek. Porównajcie oba warianty z doradcą podatkowym.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – tekst jednolity Dz.U. 2026 poz. 592: art. 19 (ELI)
- Ustawa o podatku od spadków i darowizn – tekst jednolity Dz.U. 2026 poz. 478: art. 4a i 16 (ELI)
- Kodeks cywilny – tekst jednolity Dz.U. 2026 poz. 795: darowizna (art. 888), zachowek (art. 991, 993) (ELI)
- podatki.gov.pl: PCC – ulgi i zwolnienia
·