Wybór notariusza i termin
Notariusza możesz wybrać dowolnie. Nie musi mieć kancelarii w miejscu położenia mieszkania, bo wniosek do księgi wieczystej wysyła się elektronicznie do właściwego sądu. Zwyczajowo kancelarię wybiera kupujący, bo on zwykle płaci wynagrodzenie notariusza i podatki, ale strony mogą ustalić inaczej i zapisać to już w umowie przedwstępnej.
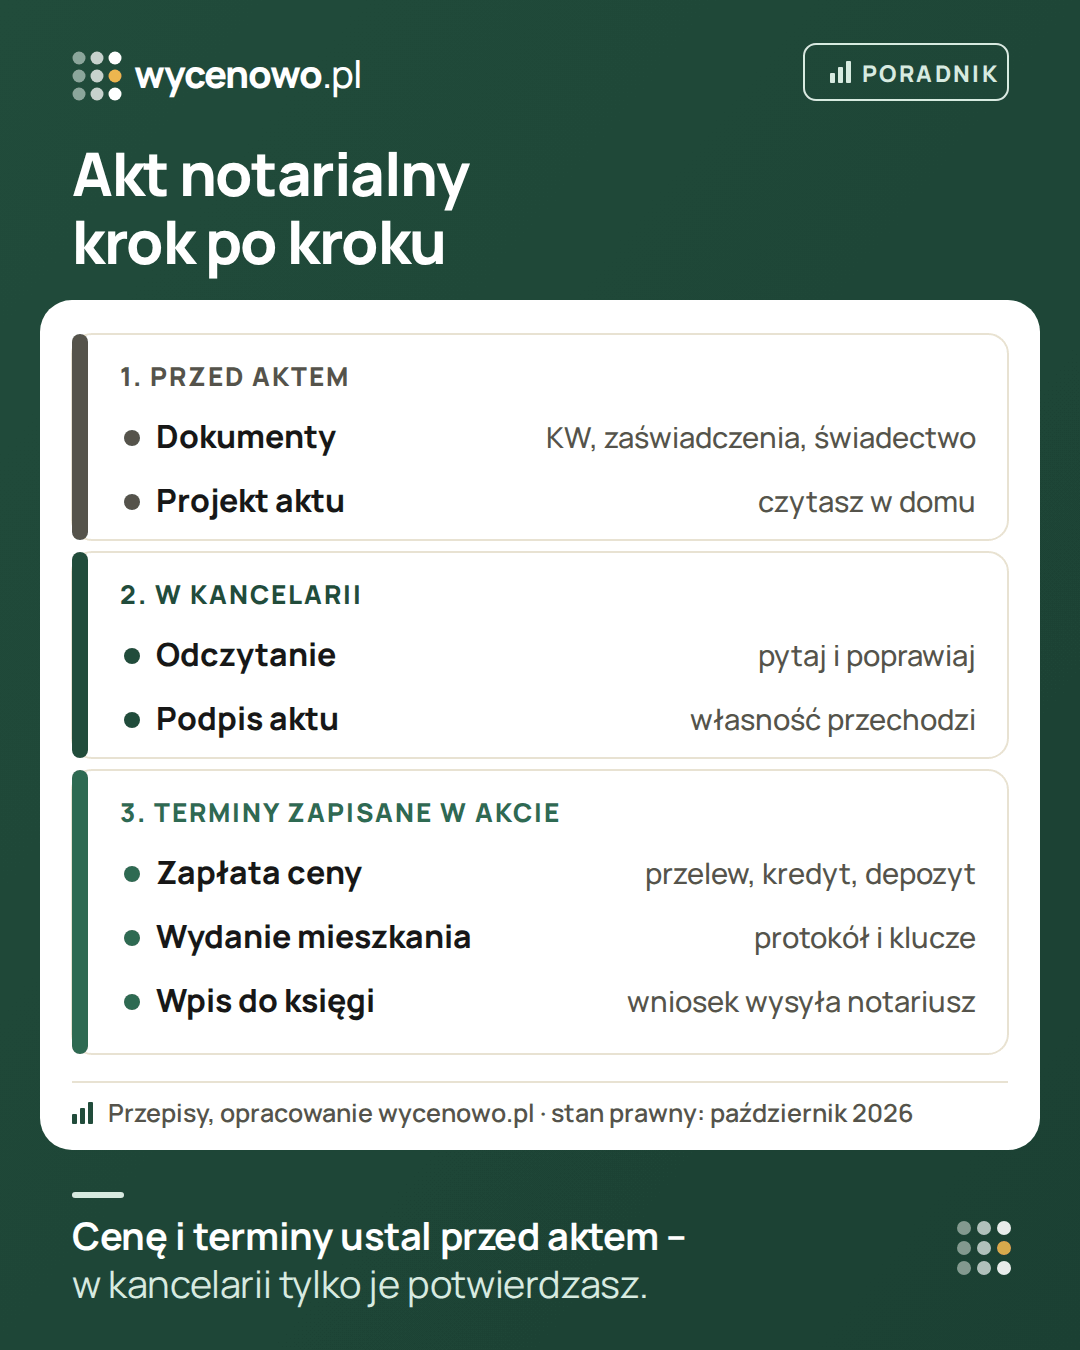
Termin ustalcie z wyprzedzeniem. Kupujący z kredytem uzgadnia go także z bankiem: bank musi wydać decyzję, podpisać z nim umowę kredytu i przygotować wypłatę. Jeśli sprzedajesz mieszkanie z hipoteką, potrzebujesz jeszcze zaświadczenia z własnego banku o kwocie do spłaty. Dopiero gdy wszystkie te dokumenty są gotowe, kancelaria może przygotować projekt aktu.
Dokumenty i projekt aktu
Kilka dni przed aktem kancelaria prosi o dokumenty. Zestaw zależy od mieszkania i Twojej sytuacji. Najczęściej są to:
- dowody osobiste sprzedających i kupujących,
- dokument nabycia mieszkania – akt kupna, umowa darowizny, postanowienie o stwierdzeniu nabycia spadku albo akt poświadczenia dziedziczenia,
- numer księgi wieczystej – notariusz sam sprawdzi jej treść w systemie,
- zaświadczenie o braku zaległości w opłatach ze spółdzielni albo od zarządcy wspólnoty – zob. zaświadczenie o niezaleganiu z opłatami,
- przy mieszkaniu ze spadku albo z darowizny – zaświadczenie z urzędu skarbowego o podatku; niepotrzebne, gdy nabycie nastąpiło na podstawie umowy w formie aktu notarialnego albo było zwolnione od podatku na podstawie art. 4a (najbliższa rodzina) – art. 19 ust. 7 ustawy o podatku od spadków i darowizn; czy wyjątek obejmuje Twoje nabycie, potwierdzi notariusz,
- świadectwo charakterystyki energetycznej – sprzedający przekazuje je kupującemu,
- przy kredycie sprzedającego – zaświadczenie z banku o saldzie i zobowiązanie do wydania zgody na wykreślenie hipoteki po spłacie.
Pełna lista z wyjaśnieniem, skąd wziąć każdy dokument, jest w poradniku jakie dokumenty do sprzedaży mieszkania.
Na podstawie dokumentów kancelaria przygotowuje projekt aktu i wysyła go stronom. Przeczytaj go spokojnie przed wizytą: dane, cenę, sposób i termin zapłaty, termin wydania mieszkania, informację o hipotece, wyposażenie, które zostaje. Poprawki łatwiej zgłosić mailem dzień czy dwa wcześniej niż przy stole, gdy wszyscy czekają na podpis.
Co potwierdzić dzień przed wizytą
- czy kancelaria ma komplet dokumentów i czy masz najnowszą wersję projektu,
- jak notariusz ustali tożsamość stron i czy pełnomocnictwa mają właściwą formę; jeśli ktoś nie zna polskiego – czy potrzebny jest tłumacz,
- przy kredycie kupującego – czy bank potwierdził warunki wypłaty, jakich dokumentów potrzebuje po akcie i czy termin zapłaty w projekcie da się dotrzymać,
- zastrzeżenie numeru PESEL – przed aktem sprzedaży notariusz sprawdza w rejestrze, czy PESEL strony jest zastrzeżony, i odmawia sporządzenia aktu, jeśli jest (art. 85a Prawa o notariacie). Jeśli zastrzegłeś PESEL, cofnij zastrzeżenie na czas czynności – samodzielnie, przez usługę elektroniczną (gov.pl, aplikacja mObywatel) albo osobiście w dowolnym urzędzie gminy (art. 23e ustawy o ewidencji ludności) – i nie przekazuj nikomu dostępu do aplikacji ani kodów logowania.
Co sprawdza notariusz
- tożsamość stron i pełnomocników,
- czy sprzedający jest właścicielem i może sprzedać mieszkanie – na podstawie księgi wieczystej albo zaświadczenia ze spółdzielni,
- czy potrzebna jest zgoda małżonka – zob. zgoda małżonka na sprzedaż mieszkania,
- czy pełnomocnictwo ma właściwą formę i zakres – zob. pełnomocnictwo do sprzedaży mieszkania,
- przy mieszkaniu ze spadku albo z darowizny – zaświadczenie z urzędu skarbowego, jeśli jest potrzebne,
- czy sprzedający przekazuje kupującemu świadectwo charakterystyki energetycznej.
Notariusz czuwa nad zgodnością czynności z prawem i ma obowiązek wyjaśnić stronom skutki aktu. Nie reprezentuje jednak żadnej ze stron i nie negocjuje za Ciebie. Jeśli masz wątpliwości co do swojej sytuacji, zapytaj go przed aktem albo poradź się prawnika.
Ile kosztuje akt notarialny i kto płaci
Większość kosztów przy sprzedaży używanego mieszkania ponosi zwyczajowo kupujący. Rozporządzenie o taksie notarialnej określa tylko stawki maksymalne – notariusz może wziąć mniej. Przy umowie sprzedaży lokalu mieszkalnego maksymalna taksa to połowa stawki ogólnej (§ 6 pkt 19 rozporządzenia).
| Pozycja | Kto zwykle płaci | Przykład: mieszkanie za 600 000 zł |
|---|---|---|
| Taksa notarialna (maksymalna, połowa stawki) | kupujący | 1585 zł netto, z VAT 1949,55 zł |
| PCC 2% wartości rynkowej | kupujący – to on jest podatnikiem z ustawy, umowa stron tego nie zmienia | 12 000 zł, chyba że przysługuje zwolnienie (np. pierwsze mieszkanie – zob. zwolnienie z PCC) |
| Wniosek do księgi wieczystej | kupujący | 200 zł netto, z VAT 246 zł |
| Opłata sądowa za wpis własności | kupujący | 200 zł |
| Wypisy aktu | według ustaleń | 6 zł netto za stronę |
| Wykreślenie hipoteki sprzedającego | sprzedający | 100 zł opłaty sądowej |
W tabeli są różne rodzaje kosztów: taksa i wypisy to maksymalne wynagrodzenie notariusza (plus VAT), PCC to podatek, a opłaty sądowe są stałe – wszystko według stanu prawnego podanego niżej. Strony mogą ustalić, kto ponosi koszty, ale nie zmieniają tym, kto jest podatnikiem PCC. Pełne wyliczenie i koszty po stronie sprzedającego opisujemy w poradniku ile kosztuje sprzedaż mieszkania. Przed umową poproś kancelarię o kosztorys – dostaniesz go zwykle razem z projektem aktu.
Przebieg wizyty
- Notariusz sprawdza dokumenty tożsamości i pyta o stan cywilny stron.
- Odczytuje akt na głos. To czas na pytania i poprawki, więc przerwij, jeśli coś jest niejasne. Odczytanie jest obowiązkowe – nawet jeśli znasz projekt na pamięć.
- Poprawki wprowadza się od razu, a notariusz drukuje poprawioną wersję albo odnotowuje zmianę w treści aktu.
- Strony podpisują akt. Oryginał zostaje w kancelarii, strony dostają wypisy.
- Kupujący płaci notariuszowi należności: wynagrodzenie, PCC i opłaty sądowe, które notariusz pobiera i przekazuje dalej.
Ile trwa wizyta, zależy od długości aktu, liczby stron i tego, ile jest pytań. Przy jednym sprzedającym i jednym kupującym bez kredytu idzie zwykle sprawnie. Przy kilku współwłaścicielach, pełnomocnikach i kredycie zarezerwuj więcej czasu.
Co zwykle zawiera akt sprzedaży
- dane stron i opis mieszkania z numerem księgi wieczystej,
- podstawę nabycia przez sprzedającego,
- cenę oraz sposób i termin zapłaty,
- termin wydania mieszkania,
- oświadczenia stron, np. o obciążeniach, zaległościach i osobach zameldowanych,
- czasem oświadczenie o poddaniu się egzekucji – np. sprzedającego co do wydania mieszkania albo kupującego co do zapłaty ceny, jeśli strony tak ustalą (art. 777 Kodeksu postępowania cywilnego),
- wniosek o wpis do księgi wieczystej.
Zapłata ceny – bezpieczne sposoby
Sposób zapłaty ustalacie wcześniej i wpisujecie do aktu. Najczęstsze rozwiązania:
- Przelew własnych środków kupującego przed aktem albo w dniu aktu. Sprzedający sprawdza wpływ na swoim rachunku, zanim podpisze – albo akt mówi, w jakim terminie pieniądze mają wpłynąć. Potwierdzenie przelewu (np. PDF) od kupującego nie zastępuje sprawdzenia rachunku.
- Wypłata kredytu kupującego po akcie. Bank wypłaca pieniądze na podstawie wypisu aktu i wniosku o wpis hipoteki, zwykle w ciągu kilku dni. Przy kredycie sprzedającego część ceny trafia najpierw do jego banku na spłatę.
- Depozyt notarialny – kupujący wpłaca cenę na rachunek kancelarii, a notariusz wypłaca ją sprzedającemu po spełnieniu warunku z protokołu depozytowego, np. po wydaniu mieszkania. Za przyjęcie depozytu notariusz pobiera osobne wynagrodzenie.
- Rachunek powierniczy w banku – działa podobnie jak depozyt, ale prowadzi go bank.
Nie podpisuj w akcie oświadczenia, że otrzymałeś całą cenę, jeśli dotarła tylko jej część. Gdy część ceny ma trafić do banku albo innego wierzyciela, porównaj kwoty i numery rachunków z dokumentami od wierzyciela i ustal, kto pilnuje dokumentów potrzebnych do wykreślenia hipoteki. Zasada dla sprzedającego jest prosta: nie wydawaj kluczy, dopóki nie masz pieniędzy albo pewnego zabezpieczenia zapłaty zapisanego w akcie. Omów z notariuszem, który sposób chroni obie strony w Waszej sytuacji.
Sprzedaż mieszkania z kredytem
Hipoteka nie blokuje sprzedaży, ale wymaga przygotowania. Przed aktem poproś swój bank o zaświadczenie z kwotą do spłaty na dzień planowanej zapłaty, numerem rachunku do spłaty i zobowiązaniem do wydania zgody na wykreślenie hipoteki po spłacie. Notariusz wpisze do aktu, że część ceny kupujący przelewa bezpośrednio do Twojego banku, a resztę na Twój rachunek.
Po spłacie bank wydaje zgodę na wykreślenie hipoteki. Wniosek o wykreślenie składa się do sądu – często robi to notariusz albo kupujący w ramach ustaleń z aktu. Opłata sądowa to 100 zł. Szczegóły w poradniku sprzedaż mieszkania z kredytem hipotecznym.
Kiedy kupujący staje się właścicielem
Przy sprzedaży mieszkania, które jest już odrębną własnością, własność przechodzi na kupującego z chwilą podpisania aktu. Wpis w księdze wieczystej, który sąd zrobi później, tylko to potwierdza. Podpis nie kończy jednak Twoich obowiązków: zostają te z aktu (wydanie lokalu w terminie, wymeldowanie, przekazanie kluczy) i z przepisów, np. odpowiedzialność za wady na zasadach Kodeksu cywilnego, jeśli nie została w umowie skutecznie ograniczona.
Przy spółdzielczym własnościowym prawie do lokalu bez księgi wieczystej prawo również przechodzi z chwilą aktu, a notariusz zawiadamia spółdzielnię. Szczegóły w poradniku sprzedaż mieszkania spółdzielczego.
Po akcie
- Notariusz wysyła wniosek o wpis kupującego do księgi wieczystej. Wpisu dokonuje sąd – może to potrwać od kilku tygodni do kilku miesięcy, zależnie od sądu.
- Notariusz przesyła wypis aktu do starosty. Stąd cena trafia do Rejestru Cen Nieruchomości – tego samego, z którego pochodzą ceny transakcyjne na naszych stronach.
- Wydanie mieszkania następuje w terminie z aktu. Zob. protokół zdawczo-odbiorczy – wydanie mieszkania.
- Jeśli sprzedajesz przed upływem 5 lat od końca roku nabycia, rozliczasz podatek dochodowy w zeznaniu PIT-39 do 30 kwietnia następnego roku. Przy mieszkaniu ze spadku 5 lat liczy się od końca roku, w którym nabył je spadkodawca (art. 10 ust. 5 ustawy o PIT), a po ustaniu wspólności majątkowej małżonków też obowiązują osobne zasady – zob. podatek od sprzedaży mieszkania.
- Przy spółdzielczym prawie do lokalu notariusz przesyła wypis spółdzielni.
- Przy własności lokalu kupujący i sprzedający składają w gminie informację o nieruchomości w ciągu 14 dni: kupujący – bo obowiązek podatkowy u niego powstaje, sprzedający – bo u niego wygasa (art. 6 ust. 6 ustawy o podatkach i opłatach lokalnych). Zob. podatek od nieruchomości za mieszkanie.
- Zapisz nazwę kancelarii, datę aktu i jego numer (repertorium). Kolejny wypis zamówisz w tej kancelarii, a gdy akta trafiły już do archiwum – tam, gdzie je przechowuje. Przed zamówieniem zapytaj bank albo urząd, czy potrzebuje wypisu, czy wystarczy kopia.
Zanim umówisz notariusza
Cena w akcie jest ostateczna, więc ustal ją wcześniej. Bezpłatny szacunek pokaże ceny transakcyjne podobnych mieszkań w okolicy. Jeśli negocjacje dopiero przed Tobą, dane do ceny ofertowej i kwoty minimalnej omówisz na konsultacji cenowej (30 minut, 199 zł). Pytania o treść aktu zadaj notariuszowi.
Pytania i odpowiedzi
Czy sprzedający musi przyjść do notariusza osobiście?
Nie. Może go zastąpić pełnomocnik, ale pełnomocnictwo do sprzedaży mieszkania też musi mieć formę aktu notarialnego. Jeśli mieszkanie należy do małżonków, a sprzedaje jedno z nich, drugie musi wyrazić zgodę w takiej samej formie.
Kto wybiera notariusza?
Zwyczajowo kupujący, bo on płaci większość kosztów. Przepisy tego nie rozstrzygają – strony mogą ustalić inaczej, a sprzedający może zaproponować swoją kancelarię.
Czy można negocjować taksę notarialną?
Tak. Rozporządzenie określa stawki maksymalne, a notariusz może wziąć mniej. Zapytaj o kosztorys w dwóch czy trzech kancelariach, zanim umówisz termin.
Co, jeśli kupujący nie zapłaci w terminie?
To zależy od zapisów aktu. Dlatego ważne są termin i sposób zapłaty, a często także oświadczenie kupującego o poddaniu się egzekucji co do ceny. Depozyt notarialny albo zapłata przed podpisem ograniczają to ryzyko.
Czy w akcie można wpisać niższą cenę niż faktyczna?
Nie rób tego. Cena w akcie ma być ceną, którą faktycznie dostajesz. Zaniżona cena to ryzyko dla obu stron: przy sporze, przy podatku od czynności cywilnoprawnych i przy późniejszej sprzedaży. Więcej w poradniku zaniżona cena w akcie notarialnym, a jeśli cena jest niższa od rynkowej z uzasadnionego powodu – sprzedaż mieszkania poniżej wartości rynkowej.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Prawo o notariacie – tekst jednolity Dz.U. 2026 poz. 614, m.in. art. 85 § 2a i art. 85a (zastrzeżenie PESEL) (ELI)
- Kodeks cywilny (ISAP)
- Rozporządzenie w sprawie maksymalnych stawek taksy notarialnej, tekst jednolity Dz.U. 2024 poz. 1566 (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
- Ustawa o charakterystyce energetycznej budynków (ISAP)
- Ustawa o podatku od spadków i darowizn – tekst jednolity Dz.U. 2026 poz. 478, art. 19 ust. 6–7 (ELI)
- Ustawa o podatku od czynności cywilnoprawnych – tekst jednolity Dz.U. 2026 poz. 191, art. 4 i art. 9 pkt 17 (ELI)
- Ustawa o podatku dochodowym od osób fizycznych – tekst jednolity Dz.U. 2026 poz. 592, art. 10 ust. 1 pkt 8 i ust. 5–6 (ELI)
- Ustawa o podatkach i opłatach lokalnych – tekst jednolity Dz.U. 2025 poz. 707, art. 6 ust. 6 (ELI)
- Ustawa o ewidencji ludności – tekst jednolity Dz.U. 2026 poz. 384, art. 23e (zastrzeżenie i cofnięcie zastrzeżenia PESEL) (ELI)
·