Kogo dotyczy ryczałt
Chodzi o tzw. najem prywatny: osoba fizyczna wynajmuje własne mieszkanie i nie robi tego w ramach firmy. Od 2023 r. taki najem rozlicza się wyłącznie ryczałtem i nie można już wybrać skali podatkowej. Nie trzeba też zgłaszać wyboru ryczałtu – to jedyna forma.
Inne zasady dotyczą najmu w ramach działalności gospodarczej, najmu krótkoterminowego prowadzonego jak usługa hotelowa i wynajmu przez spółkę. Granica między najmem prywatnym a działalnością zależy od tego, czy najem ma cechy działalności gospodarczej – m.in. czy jest prowadzony w sposób zorganizowany i ciągły (art. 5a pkt 6 ustawy o PIT). Sama liczba mieszkań tego nie przesądza – w takich sprawach zapytaj doradcę podatkowego. O wynajmie na doby piszemy w poradniku najem krótkoterminowy.
Stawki ryczałtu od najmu
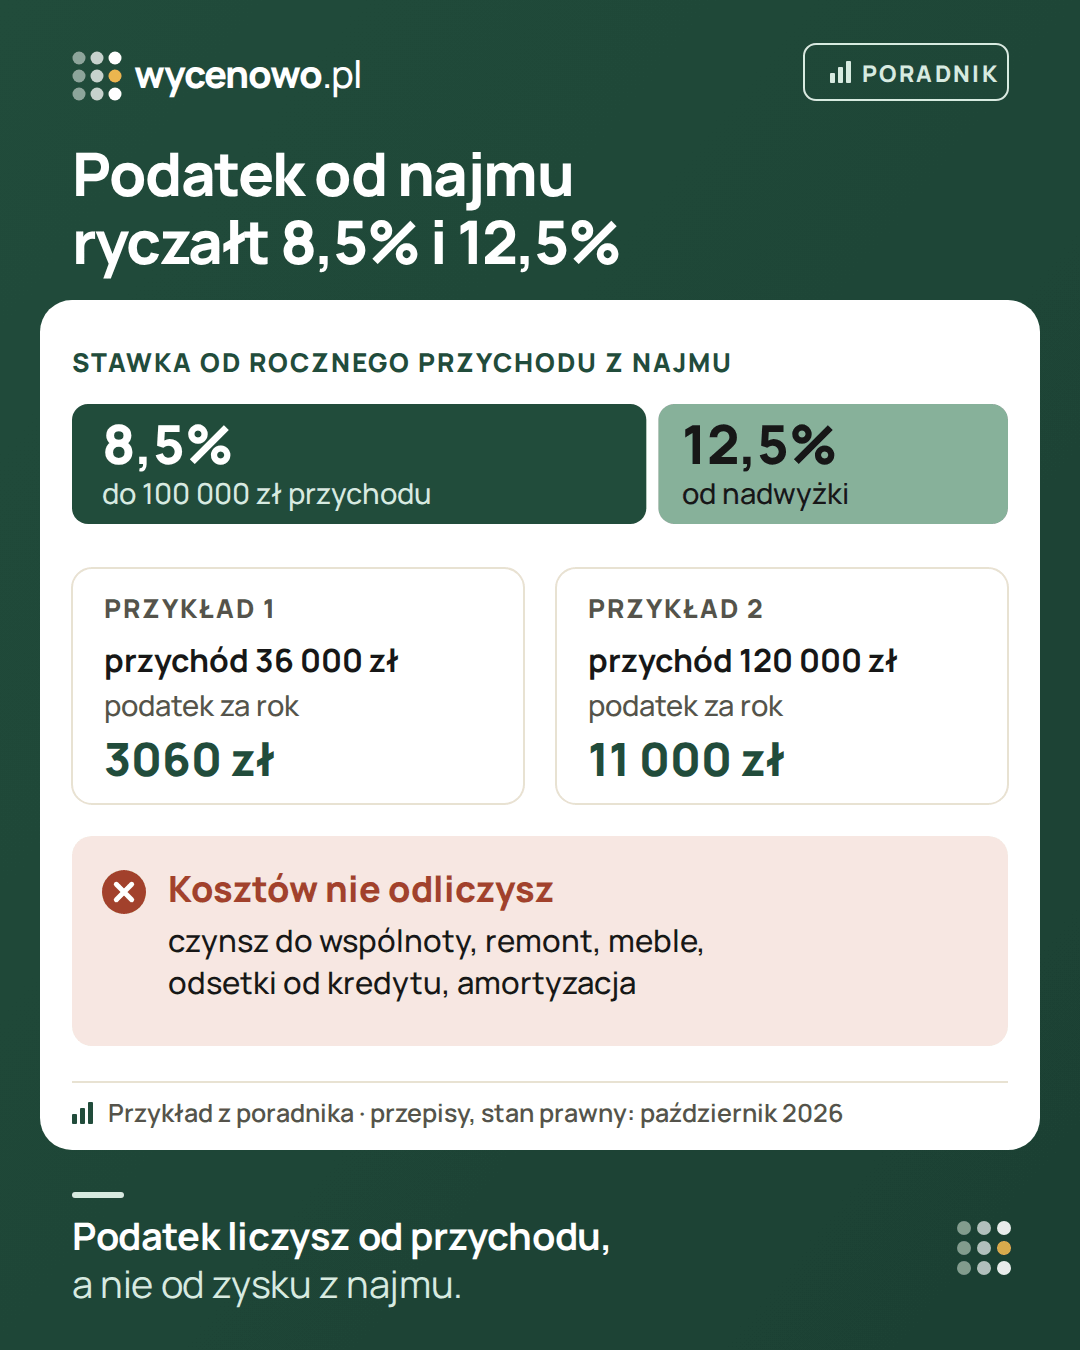
- 8,5% przychodu – do kwoty 100 000 zł przychodu z najmu w roku,
- 12,5% – od nadwyżki ponad 100 000 zł.
Stawki wynikają z art. 12 ust. 1 pkt 4 lit. a ustawy o zryczałtowanym podatku dochodowym. Nie ma kwoty wolnej – podatek płacisz od pierwszej złotówki czynszu.
| Czynsz miesięcznie | Przychód w roku | Ryczałt za rok | Zostaje przed kosztami |
|---|---|---|---|
| 2000 zł | 24 000 zł | 2040 zł | 21 960 zł |
| 3000 zł | 36 000 zł | 3060 zł | 32 940 zł |
| 10 000 zł (kilka lokali) | 120 000 zł | 8500 zł + 2500 zł = 11 000 zł | 109 000 zł |
Przykłady zakładają czynsz przez 12 miesięcy i jednego podatnika. To pokaz rachunku, nie opis rynku czynszów.
Małżonkowie i współwłaściciele
Gdy mieszkanie należy do majątku wspólnego małżonków, przychód z najmu dzieli się co do zasady po połowie i każde z nich rozlicza swoją część. Według części interpretacji każde ma wtedy własny próg 100 000 zł, ale są też interpretacje i komentarze, że limit liczy się łącznie – przy wysokich przychodach sprawdź to z doradcą podatkowym albo wystąp o interpretację indywidualną. Małżonkowie mogą też złożyć oświadczenie, że cały przychód rozlicza jedno z nich. Wtedy stawka 8,5% obejmuje przychód do 200 000 zł, a 12,5% – nadwyżkę (art. 12 ust. 13 ustawy o zryczałtowanym podatku dochodowym). Pisemne oświadczenie składa się naczelnikowi urzędu skarbowego do 20. dnia miesiąca następującego po miesiącu, w którym w danym roku wpłynął pierwszy czynsz, a jeśli pierwszy czynsz przypada na grudzień – do końca roku (art. 12 ust. 7). Wybór obowiązuje też w kolejnych latach, dopóki w tym samym terminie nie zawiadomicie urzędu o rezygnacji (art. 12 ust. 8a). Policzcie oba warianty, zanim wybierzecie.
Przy współwłasności ułamkowej, np. po spadku, przychód co do zasady przypada współwłaścicielom proporcjonalnie do udziałów. To, na czyj rachunek wpływa czynsz, samo nie przesądza, kto płaci podatek. Jeśli chcecie podzielić przychód inaczej, ustalcie z doradcą albo w urzędzie skarbowym, czy i jak można to udokumentować. Zasada oświadczenia jednego z małżonków nie dotyczy zwykłej współwłasności, np. rodzeństwa.
Co jest przychodem z najmu
- Czynsz najmu – kwota, którą najemca płaci za korzystanie z mieszkania.
- Kaucja – co do zasady nie jest przychodem, dopóki jest zwrotna. Staje się nim, gdy zatrzymasz ją np. na pokrycie zaległego czynszu. O kaucji piszemy w poradniku kaucja za mieszkanie.
- Media i czynsz administracyjny – według Ministerstwa Finansów opłaty, które z umowy ponosi najemca (np. czynsz do spółdzielni albo wspólnoty, woda, prąd, gaz, internet), nie są przychodem wynajmującego. Jeśli umowa włącza je do jednej kwoty czynszu najmu, trudno będzie je oddzielić – dlatego zapisy umowy są tu kluczowe.
Oddziel czynsz od opłat najemcy
Umowa powinna jasno rozdzielać wynagrodzenie za wynajem i opłaty, które ponosi najemca. Przy rozliczeniu porównaj zapisy umowy z przelewami i rozliczeniami administratora – sam tytuł przelewu nie zastępuje ustaleń w umowie. Rozliczenie z najemcą nie zwalnia Cię przy tym z odpowiedzialności wobec wspólnoty albo spółdzielni za opłaty za lokal.
Bez odliczania kosztów
Ryczałt liczy się od przychodu, a nie od dochodu. Nie odliczysz jako kosztu czynszu do spółdzielni lub wspólnoty, który płacisz sam, remontu, wyposażenia, odsetek od kredytu ani amortyzacji. Od przychodu można odliczyć tylko nieliczne wydatki wymienione w ustawie, np. niektóre darowizny (art. 11 ustawy o zryczałtowanym podatku dochodowym). To największa różnica w porównaniu z dawną skalą podatkową. Przy mieszkaniu kupionym na kredyt podatek może więc wyjść wysoki w stosunku do tego, co faktycznie zostaje w kieszeni.
Rozliczenie krok po kroku
- Wpłaty w ciągu roku – ryczałt wpłacasz co miesiąc do 20. dnia następnego miesiąca, a za grudzień – do 20 stycznia następnego roku. Jeśli spełniasz warunki wpłat kwartalnych, płacisz do 20. dnia miesiąca po kwartale, a za IV kwartał – też do 20 stycznia (art. 21 ust. 1 i 1a ustawy o zryczałtowanym podatku dochodowym). Czy w Twojej sytuacji możesz wpłacać ryczałt za kwartały, sprawdź w urzędzie skarbowym albo z doradcą.
- Mikrorachunek podatkowy – wpłaty wykonuje się na indywidualny mikrorachunek. Wygenerujesz go w serwisie podatki.gov.pl: na podstawie PESEL, jeśli nie prowadzisz działalności i nie jesteś zarejestrowanym podatnikiem VAT, a w przeciwnym razie – na podstawie NIP.
- Zeznanie PIT-28 – po roku składasz zeznanie od 15 lutego do 30 kwietnia. Wykazujesz w nim przychód i wpłacone kwoty, a ewentualną różnicę dopłacasz. Wpłata za grudzień albo IV kwartał i zeznanie roczne to dwa osobne obowiązki: za 2026 r. ostatnią wpłatę robisz do 20 stycznia 2027 r., a PIT-28 składasz od 15 lutego do 30 kwietnia 2027 r.
- Dokumenty – przy najmie prywatnym nie musisz prowadzić ewidencji przychodów, ale zachowaj umowy, aneksy, potwierdzenia przelewów i rozliczenia opłat. Najprościej, gdy czynsz wpływa na osobny rachunek.
Pomaga prosta tabela: data wpływu, lokal, okres najmu, czynsz, osobno opłaty najemcy i korekty, suma przychodu od początku roku, zastosowana stawka i wpłacony już podatek. Łatwiej wtedy wyjaśnić różnicę między sumą wpływów na rachunek a kwotą w rozliczeniu.
Właściwy jest urząd skarbowy według Twojego miejsca zamieszkania, a nie według adresu wynajmowanego mieszkania.
Najem okazjonalny – dodatkowe zgłoszenie
Jeśli zawierasz umowę najmu okazjonalnego, musisz ją zgłosić do urzędu skarbowego w 14 dni od początku najmu. To osobny obowiązek, niezwiązany z wpłatą ryczałtu – bez zgłoszenia umowa działa jak zwykły najem. Krok po kroku opisujemy go w poradniku najem okazjonalny.
Co, jeśli spóźnisz się z podatkiem
Od zaległego ryczałtu naliczają się odsetki za zwłokę. Jeśli nie zapłaciłeś albo nie złożyłeś zeznania w terminie, zapłać zaległość z odsetkami i rozważ złożenie czynnego żalu przed tym, jak urząd sam to wykryje. Formularze i zasady znajdziesz na podatki.gov.pl.
Co to znaczy dla opłacalności
Skoro podatek liczy się od przychodu, realny zysk z najmu to czynsz minus ryczałt minus wszystkie koszty, których nie odliczysz. Przykład na wymyślonych liczbach: czynsz 3000 zł przez 11 miesięcy w roku daje 33 000 zł przychodu i 2805 zł ryczałtu (8,5%, bez odliczeń i innych przychodów z najmu). Jeśli koszty właściciela – czynsz administracyjny, naprawy, ubezpieczenie – wynoszą 9000 zł, po kosztach i podatku zostaje 21 195 zł. To jeszcze nie stopa zwrotu – do niej trzeba odnieść wynik do pieniędzy włożonych w mieszkanie i doliczyć pozostałe koszty.
Policz to, zanim zdecydujesz, czy wynajmować dalej. Szerzej piszemy o tym w poradnikach czy mieszkanie na wynajem się opłaca i wynająć czy sprzedać mieszkanie, a ryczałt na Twoich liczbach policzy kalkulator najmu.
Uwaga: podatek od najmu to co innego niż podatek od sprzedaży. Jeśli sprzedasz wynajmowane mieszkanie przed upływem 5 lat od końca roku nabycia, zasady opisujemy w poradniku podatek od sprzedaży mieszkania. Wynajem nie odbiera prawa do ulgi mieszkaniowej przy sprzedaży, ale warunki ulgi są szczegółowe.
Czynsz a wartość mieszkania
Żeby porównać najem ze sprzedażą, trzeba wiedzieć, ile mieszkanie jest dziś warte. Orientacyjną kwotę da bezpłatny szacunek z cen transakcyjnych w okolicy, a ceny z transakcji w okolicy omówisz z ekspertem na konsultacji cenowej (30 minut, 199 zł). Rozliczenie ryczałtu zostaw doradcy podatkowemu.
Pytania i odpowiedzi
Czy przy najmie prywatnym mogę wybrać skalę podatkową?
Nie. Od 2023 r. najem prywatny rozlicza się wyłącznie ryczałtem od przychodów ewidencjonowanych.
Czy mogę odliczyć remont albo odsetki od kredytu?
Nie. Ryczałt liczy się od przychodu, bez kosztów. Remont, meble, odsetki i amortyzacja nie zmniejszają podatku.
Czy kaucja jest opodatkowana?
Dopóki jest zwrotna – co do zasady nie. Kwota zatrzymana na pokrycie zaległego czynszu staje się przychodem z najmu. Zatrzymanie kaucji na naprawę szkód to inna sytuacja – jej skutki podatkowe sprawdź z doradcą.
Jaki formularz składam po roku?
PIT-28, od 15 lutego do 30 kwietnia następnego roku. Ostatnią wpłatę ryczałtu za grudzień albo IV kwartał robisz wcześniej – do 20 stycznia.
Wynajmuję pokój we własnym mieszkaniu. Czy to też najem?
Tak, przychód z wynajmu pokoju też rozlicza się ryczałtem na tych samych zasadach.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o zryczałtowanym podatku dochodowym od niektórych przychodów osiąganych przez osoby fizyczne – tekst jednolity Dz.U. 2025 poz. 843, art. 11, 12 i 21 (ELI)
- Ministerstwo Finansów: Dochody z najmu (podatki.gov.pl, aktualizacja 30.09.2026)
- Mikrorachunek podatkowy – PESEL czy NIP (podatki.gov.pl)
- Serwis Krajowej Administracji Skarbowej – PIT
- infor.pl: ryczałt od najmu prywatnego w 2026 r. – jak małżonkowie rozliczają podatek od wynajmu wspólnego mieszkania
·