Zasada 5 lat
Sprzedaż nieruchomości – domu, działki, udziału w nich – jest źródłem przychodu, jeśli następuje przed upływem 5 lat od końca roku kalendarzowego, w którym nastąpiło nabycie lub wybudowanie (art. 10 ust. 1 pkt 8 ustawy o PIT). Podatek wynosi 19% dochodu, a dochód to cena pomniejszona o koszty sprzedaży i udokumentowane koszty nabycia lub wybudowania. Dokładny sposób liczenia opisujemy też w poradniku podatek od sprzedaży mieszkania. Przy domu i działce liczy się tak samo.
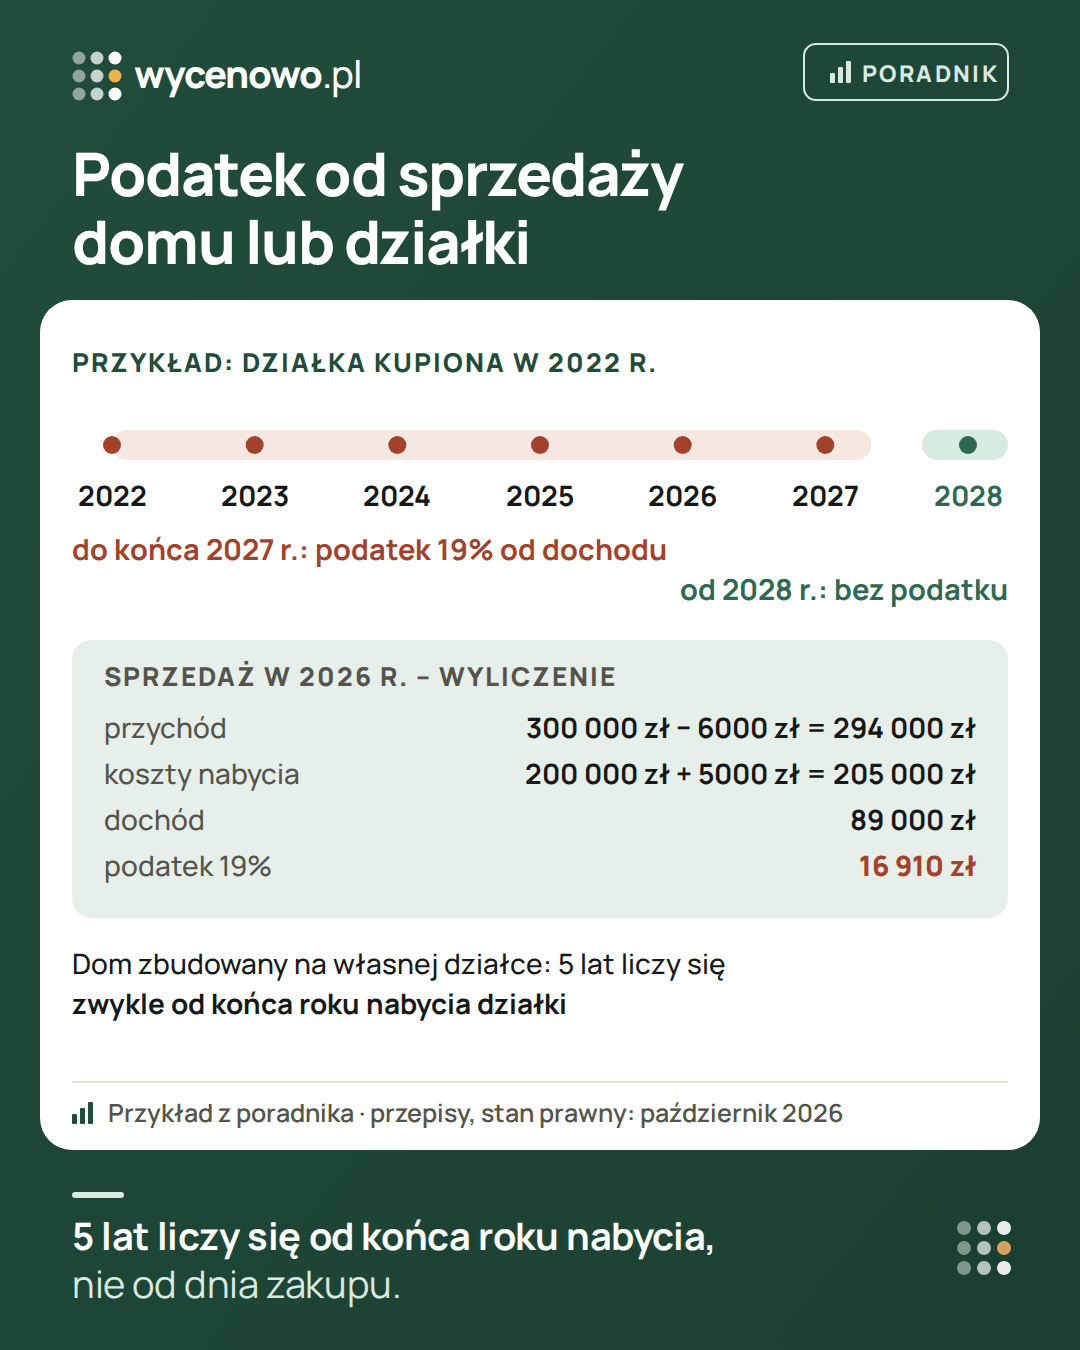
Pięć lat liczy się od końca roku, a nie od daty zakupu. Działka kupiona w marcu 2022 r. i w grudniu 2022 r. ma ten sam termin: sprzedaż bez podatku jest możliwa od 1 stycznia 2028 r.
Jak policzyć dochód – przykład
Przykład (kwoty umowne): działka kupiona w 2022 r. za 200 000 zł, z kosztami notarialnymi i podatkiem przy zakupie 5000 zł. Sprzedana w 2026 r. za 300 000 zł, z prowizją pośrednika 6000 zł.
- przychód: 300 000 zł − 6000 zł kosztów sprzedaży = 294 000 zł,
- koszty nabycia: 200 000 zł + 5000 zł = 205 000 zł,
- dochód: 294 000 zł − 205 000 zł = 89 000 zł,
- podatek: 19% × 89 000 zł = 16 910 zł – chyba że skorzystasz z ulgi mieszkaniowej.
To uproszczony rachunek: pomija coroczne podwyższanie kosztów nabycia wskaźnikiem cen GUS (art. 22 ust. 6f ustawy o PIT). Koszty nabycia albo wytworzenia podwyższa się za lata od roku po nabyciu do roku przed sprzedażą – w prawdziwym rozliczeniu koszt byłby więc wyższy niż 205 000 zł, a podatek niższy. Używa się wskaźników ogłaszanych przez GUS w „Monitorze Polskim”, a nie zwykłej rocznej inflacji.
Koszty muszą być udokumentowane: akt notarialny zakupu, faktury, rachunki. Przy domu do kosztów wliczasz też wydatki na budowę i nakłady, które zwiększyły wartość domu w czasie posiadania – np. rozbudowę czy termomodernizację. Wysokość nakładów ustala się na podstawie faktur VAT i dokumentów opłat administracyjnych (art. 22 ust. 6e), więc sam przelew czy paragon może nie wystarczyć. O tym, czy wydatek się liczy, decyduje to, czy zwiększył wartość domu, a nie sama nazwa „remont”; bieżące utrzymanie nakładem nie jest. Oddziel w dokumentach koszty nabycia lub budowy, nakłady i koszty samej sprzedaży.
Dom zbudowany na własnej działce
Budynek trwale związany z gruntem jest w prawie cywilnym jego częścią. Dlatego w orzecznictwie sądów administracyjnych i w interpretacjach podatkowych często przyjmuje się, że przy sprzedaży domu zbudowanego na własnej działce 5 lat liczy się od końca roku nabycia działki, a nie zakończenia budowy. Praktyka nie zawsze jest jednolita, a szczegóły zależą od sytuacji, np. gdy działkę kupiłeś niedawno albo dom stoi na gruncie w użytkowaniu wieczystym. Przed sprzedażą potwierdź to z doradcą podatkowym albo wystąp o interpretację indywidualną.
Gdy działkę masz od dawna, a dom zbudowałeś niedawno, ta różnica może przesądzić o tym, czy podatek w ogóle powstanie. Jeśli powstaje, do kosztów wliczasz cenę działki i udokumentowane wydatki na budowę – dlatego warto przechowywać faktury przez cały okres budowy.
Spadek, darowizna, małżeństwo
- Spadek – od 2019 r. 5 lat liczy się od końca roku, w którym nieruchomość nabył spadkodawca. Jeśli zmarły kupił dom dawno, sprzedaż zaraz po spadku jest zwykle bez podatku.
- Darowizna – 5 lat liczy się od końca roku darowizny. Wartości z darowizny nie odliczysz jako kosztu – to opisujemy w poradniku podatek od sprzedaży mieszkania z darowizny.
- Podział majątku po ustaniu wspólności małżeńskiej – przy sprzedaży domu albo działki nabytych do majątku wspólnego 5 lat liczy się od końca roku nabycia do majątku wspólnego, a nie od daty podziału (art. 10 ust. 6 ustawy o PIT).
- Zniesienie współwłasności i dokupowanie udziałów – to osobna sytuacja. Datę nabycia i koszty ustala się dla każdej części, a przy otrzymaniu więcej niż dotychczasowy udział wynik zależy od szczegółów umowy. Przygotuj wszystkie akty, zamiast brać tylko datę ostatniego, i zapytaj doradcę podatkowego.
Ulga mieszkaniowa i PIT-39
Jeśli sprzedajesz przed upływem 5 lat, dochód może być zwolniony, gdy przeznaczysz przychód ze sprzedaży na własne cele mieszkaniowe – na tych samych zasadach co przy mieszkaniu. Najważniejsze warunki:
- wydatki ponosisz od dnia sprzedaży, najpóźniej w ciągu 3 lat od końca roku, w którym sprzedałeś,
- to muszą być Twoje własne potrzeby mieszkaniowe – np. zakup innego domu lub mieszkania, budowa, remont własnego lokalu, spłata kredytu zaciągniętego na takie cele,
- zwolnienie jest proporcjonalne – gdy wydasz połowę przychodu, zwolniona jest połowa dochodu.
W przykładzie wyżej przychód to 294 000 zł. Jeśli w ustawowym terminie wydasz 147 000 zł na własne cele mieszkaniowe, czyli połowę przychodu, zwolniona jest połowa dochodu, a podatek spada do 8455 zł. To pokaz proporcji ulgi na liczbach z przykładu, bez waloryzacji kosztów.
Sprzedaż wykazujesz w zeznaniu PIT-39 za rok sprzedaży – do 30 kwietnia następnego roku – także wtedy, gdy planujesz skorzystać z ulgi. Pełne warunki ulgi opisujemy w poradniku podatek od sprzedaży mieszkania.
Jakie dokumenty zachować do rozliczenia
- akt notarialny zakupu działki albo domu (cena i koszty nabycia: taksa, PCC, opłaty sądowe),
- przy spadku – postanowienie o nabyciu spadku albo akt poświadczenia dziedziczenia i dowód zapłaty podatku od spadku, jeśli był należny,
- faktury i rachunki za budowę oraz nakłady zwiększające wartość domu – najlepiej wystawione na Ciebie,
- akt notarialny sprzedaży i dowody kosztów sprzedaży: prowizji pośrednika, świadectwa energetycznego, ogłoszeń,
- przy uldze mieszkaniowej – dokumenty wydatków na własne cele mieszkaniowe: akty zakupu, faktury za remont, potwierdzenia spłaty kredytu.
Urząd może poprosić o te dokumenty kilka lat po sprzedaży, dlatego przechowuj je co najmniej do upływu terminu przedawnienia zobowiązania podatkowego. Przy sprzedaży udziału w domu albo działce zasady są takie same – liczy się data nabycia tego udziału i koszty przypadające na niego.
Działka – na co jeszcze uważać
- Podział na wiele działek i ich sprzedaż. Gdy ktoś dzieli grunt, uzbraja go, wydziela drogę i aktywnie sprzedaje działki, organy podatkowe mogą uznać to za działalność handlową. Ocenia się całość działań, a nie sam podział czy samo uzbrojenie – a kwalifikację dla VAT i dla PIT ustala się osobno. Zasada 5 lat dotyczy tylko prywatnej sprzedaży w PIT. Wtedy mogą pojawić się inne zasady podatku dochodowego, a nawet VAT. Granicę między zarządem własnym majątkiem a działalnością opisał Trybunał Sprawiedliwości UE w wyroku z 15 września 2011 r. (sprawy C-180/10 i C-181/10) i od tego czasu odwołują się do niego sądy i interpretacje. Przy takim planie zacznij od doradcy podatkowego – zob. też podział działki.
- Grunty rolne. Sprzedaż ziemi rolnej ma dodatkowe ograniczenia i własne zasady podatkowe. Zapytaj o nie notariusza przed umową – zob. działka rolna czy budowlana.
- Renta planistyczna. Gdy wartość działki wzrosła po uchwaleniu albo zmianie planu miejscowego, a sprzedajesz ją w ciągu 5 lat od wejścia planu w życie, gmina może pobrać jednorazową opłatę. To nie podatek dochodowy, ale też obniża to, co Ci zostanie.
- Kupujący płaci PCC – 2% wartości rynkowej, gdy sprzedaż nie podlega VAT. Koszty notarialne opisujemy w poradniku ile kosztuje sprzedaż mieszkania.
O samym procesie sprzedaży piszemy w poradnikach jak sprzedać dom i sprzedaż działki budowlanej.
Cena domu i działki
Domów i działek nie wyceniamy automatycznie, bo każda nieruchomość jest inna, a transakcji w jednej okolicy jest mało. Typowe ceny z aktów notarialnych w Twojej gminie, z liczbą sprzedaży i okresem, sprawdzisz bezpłatnie: ceny domów i ceny działek budowlanych. Cenę Twojego domu albo działki możemy omówić w indywidualnej analizie ceny: domu (od 599 zł) albo działki (od 699 zł) – na razie przyjmujemy na nią zapisy na bezpłatną listę rezerwową i odzywamy się, gdy możemy zająć się zgłoszeniem. Zakres i koszt poznasz przed zamówieniem. Dostaniesz omówienie danych z transakcji, nie operat szacunkowy. Pytania o podatek zadaj doradcy.
Pytania i odpowiedzi
Kiedy sprzedaż działki jest bez podatku?
Bez podatku dochodowego (PIT) – gdy sprzedajesz prywatnie, a od końca roku, w którym ją nabyłeś, minęło 5 lat. Działkę kupioną w 2022 r. sprzedasz bez PIT od 2028 r. Ta zasada nie rozstrzyga VAT ani sprzedaży w ramach działalności gospodarczej.
Od kiedy liczyć 5 lat przy domu, który sam zbudowałem?
W orzecznictwie i interpretacjach często przyjmuje się, że od końca roku nabycia działki, bo budynek jest częścią gruntu. Praktyka nie jest jednolita – potwierdź to z doradcą podatkowym albo wystąp o interpretację.
Czy można odliczyć koszty budowy domu?
Tak, udokumentowane koszty wytworzenia oraz nakłady, które zwiększyły wartość domu w czasie posiadania, obniżają dochód. Wysokość nakładów ustala się na podstawie faktur VAT i dokumentów opłat administracyjnych, a koszty nabycia i wytworzenia podwyższa się co roku wskaźnikiem cen ogłaszanym przez GUS.
Czy przy sprzedaży działki płaci się VAT?
Osoba prywatna sprzedająca swój majątek zwykle nie. VAT może się pojawić, gdy sprzedaż ma charakter działalności. Ocenia się całość działań – np. podział gruntu, uzbrojenie, reklamę i liczbę sprzedaży – a nie jedną z tych czynności osobno. Przy takim planie zapytaj doradcę podatkowego albo wystąp o interpretację.
Do kiedy złożyć PIT-39?
Do 30 kwietnia roku następującego po roku sprzedaży. Formularz składa się także wtedy, gdy cały dochód jest zwolniony dzięki uldze mieszkaniowej.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o podatku dochodowym od osób fizycznych – tekst jednolity Dz.U. 2026 poz. 592: art. 10 ust. 1 pkt 8 i ust. 5–6, art. 21 ust. 1 pkt 131, art. 22 ust. 6c–6f (ELI)
- Serwis Krajowej Administracji Skarbowej – PIT
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
·