VAT zamiast PCC
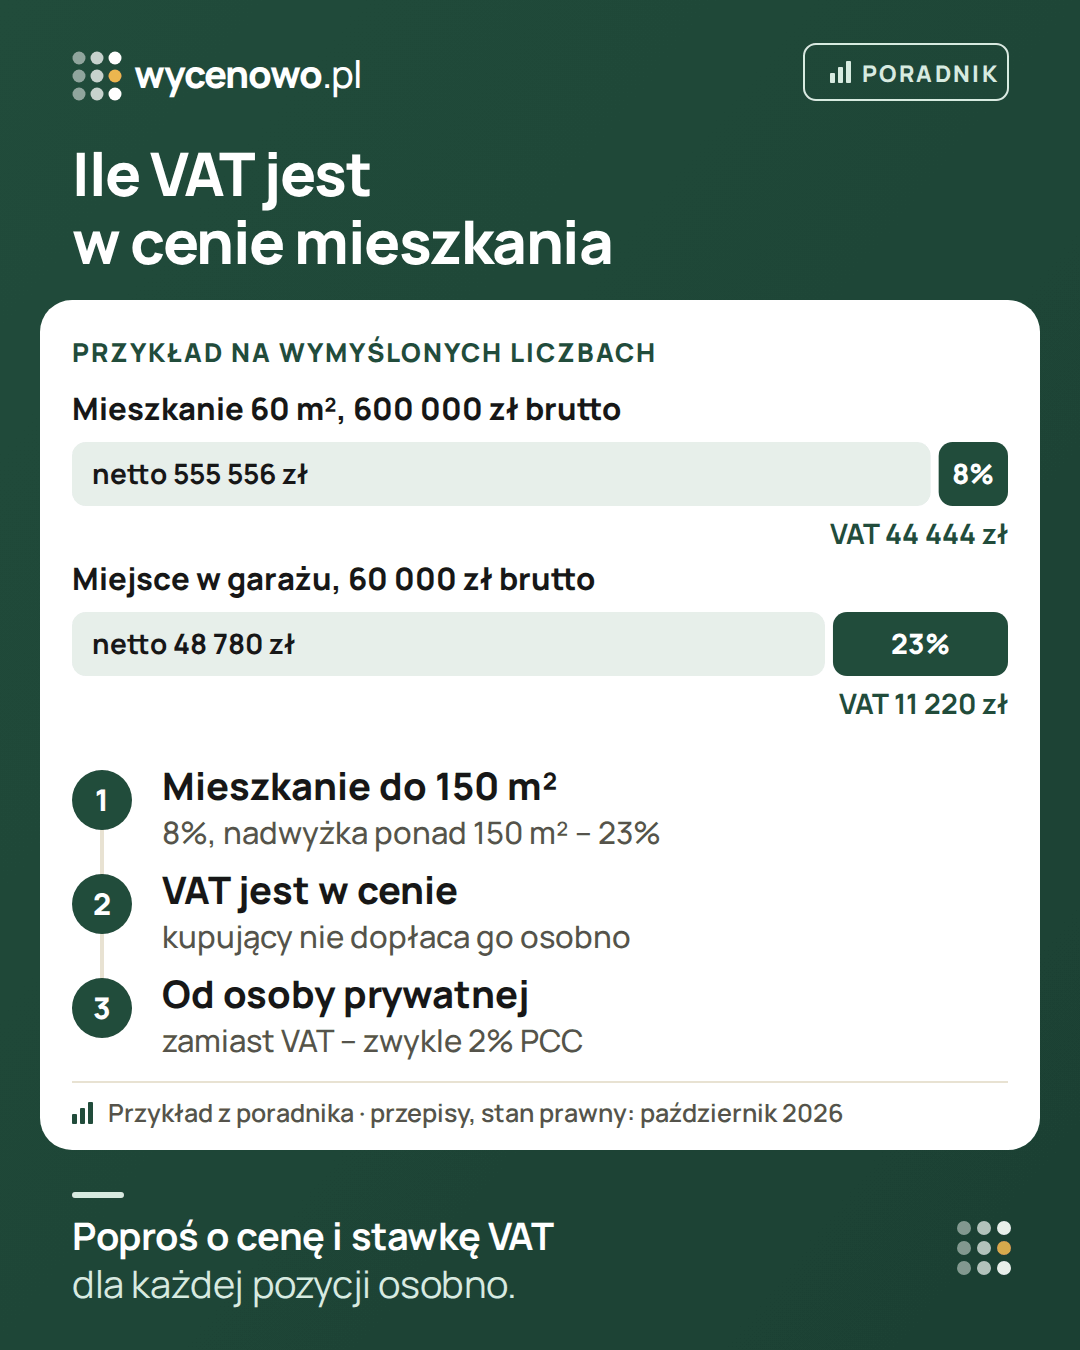
Deweloper sprzedaje mieszkania w ramach działalności gospodarczej i jest podatnikiem VAT. Gdy sprzedaż podlega VAT, od umowy sprzedaży nie płaci się PCC. Cena w umowie deweloperskiej jest ceną brutto – zawiera VAT. Nie dopłacasz go osobno: podatek rozlicza deweloper. Wyjątek dotyczy inwestorów: kto kupuje szósty i każdy kolejny lokal mieszkalny w budynkach na tej samej nieruchomości, płaci od niego oprócz VAT także 6% PCC (art. 7a ustawy o PCC).
Inaczej jest przy zakupie od osoby prywatnej, także gdy mieszkanie jest nowe: wtedy kupujący zwykle płaci PCC. Przy przejęciu praw z umowy deweloperskiej od innej osoby zasady opisujemy w poradniku cesja umowy deweloperskiej.
Stawki VAT
- Mieszkanie do 150 m² powierzchni użytkowej – stawka obniżona 8%.
- Mieszkanie powyżej 150 m² – 8% od części do 150 m², a 23% od nadwyżki.
- Dom jednorodzinny – stawka obniżona do 300 m² powierzchni użytkowej, nadwyżka według stawki podstawowej.
- Lokal użytkowy, np. apartament w obiekcie o charakterze usługowym, zwykle nie korzysta ze stawki dla mieszkań.
- Miejsce postojowe i komórka lokatorska mogą być opodatkowane inną stawką niż mieszkanie. Zależy to m.in. od tego, czy są sprzedawane jako część mieszkania, czy jako osobny lokal albo udział w garażu.
Poproś dewelopera, żeby w ofercie albo w umowie pokazał cenę każdej pozycji – mieszkania, miejsca postojowego, komórki – razem ze stawką VAT. Wtedy łatwiej porównać oferty i sprawdzić, za co płacisz.
Ile VAT jest w cenie – przykład
Przykład na wymyślonych, zaokrąglonych liczbach. Mieszkanie 60 m² za 600 000 zł brutto. Przy stawce 8% cena netto to 600 000 zł ÷ 1,08 ≈ 555 556 zł, a VAT ≈ 44 444 zł. Miejsce postojowe za 60 000 zł brutto sprzedawane jako udział w garażu ze stawką 23%: netto ≈ 48 780 zł, VAT ≈ 11 220 zł.
Przy mieszkaniu 160 m² obniżona stawka obejmuje 150 m², czyli 150/160 ceny netto, a 23% – pozostałe 10/160. Deweloper rozbija cenę w ten sposób na fakturze. Ty płacisz cenę brutto z umowy – rozbicie przyda się do porównania ofert i jako dowód zakupu.
Jeśli oferta podaje cenę netto, brutto obliczysz, mnożąc ją przez 1,08 (albo 1,23 dla pozycji z 23%). Ceny podanej już jako brutto nie powiększaj o VAT drugi raz, a VAT zawarty w cenie brutto to nie 8% tej ceny, tylko cena brutto minus cena brutto podzielona przez 1,08. Przy pakiecie policz każdą pozycję osobno i zsumuj kwoty brutto – nie uśredniaj stawek.
Miejsce postojowe i komórka – dlaczego stawki się różnią
| Jak sprzedawane | Typowa stawka | Uwagi |
|---|---|---|
| część lokalu mieszkalnego albo pomieszczenie przynależne | jak mieszkanie (8%) | w jednej księdze z mieszkaniem |
| udział w lokalu garażowym (hala garażowa) | zwykle 23% | osobna księga albo udział w niej |
| osobny lokal użytkowy (np. komórka) | zwykle 23% | zależy od opisu w umowie i księdze |
Miejsce wyznaczone liniami w hali garażowej nie jest pomieszczeniem przynależnym – to zwykle udział w lokalu garażowym (zob. miejsce w garażu podziemnym – udział w lokalu). Liczą się tytuł prawny, odrębność i związek z mieszkaniem, a sama wspólna księga nie rozstrzyga wszystkich przypadków. Ostateczną stawkę ustala deweloper na podstawie przepisów i opisu lokalu. W razie wątpliwości poproś o pisemne potwierdzenie albo zapytaj doradcę podatkowego. Ile zapłacić za samo miejsce, opisujemy w poradniku garaż i miejsce postojowe – jak wycenić.
Kiedy zamiast VAT płaci się PCC
Nie każda sprzedaż przez firmę jest opodatkowana VAT. Ustawa zwalnia z VAT dostawę budynku albo jego części, chyba że następuje ona w ramach pierwszego zasiedlenia lub przed nim albo przed upływem 2 lat od pierwszego zasiedlenia (art. 43 ust. 1 pkt 10 ustawy o VAT). Wiek budynku nie jest więc jedynym testem – liczy się m.in. to, kiedy nastąpiło pierwsze zasiedlenie, także po większym ulepszeniu. Gdy sprzedaż jest zwolniona z VAT, kupujący zwykle płaci PCC. Dotyczy to np. mieszkań, które firma przez kilka lat wynajmowała. Jeśli kupujesz od firmy mieszkanie, które nie jest nowe, zapytaj notariusza, jaki podatek zapłacisz.
| Od kogo kupujesz | Podatek | Kto płaci |
|---|---|---|
| deweloper, nowe mieszkanie | VAT w cenie | rozlicza deweloper |
| firma, mieszkanie ponad 2 lata po pierwszym zasiedleniu | często PCC (sprzedaż zwolniona z VAT) | kupujący |
| osoba prywatna, także nowe mieszkanie | PCC | kupujący |
| osoba prywatna – cesja umowy deweloperskiej | PCC 1% przy cesji odpłatnej (pobiera notariusz) | kupujący |
Kiedy deweloper nalicza VAT
Przy zakupie w budowie płacisz w ratach według harmonogramu. Gdy deweloper otrzymuje zapłatę przed przeniesieniem własności, obowiązek podatkowy powstaje co do zasady z chwilą jej otrzymania, w odniesieniu do otrzymanej kwoty (art. 19a ust. 8 ustawy o VAT). Przy mieszkaniowym rachunku powierniczym dzień Twojego przelewu nie zawsze jest dniem, w którym deweloper otrzymuje pieniądze – liczy się m.in. moment, w którym bank udostępnia mu środki. Tak rozstrzygnęła np. interpretacja indywidualna dyrektora KIS z 11 marca 2026 r. (0114-KDIP4-2.4012.56.2026.1.MB), wydana dla konkretnego dewelopera; nie zastępuje ona oceny Twojej umowy. Nie licz więc VAT wyłącznie z dat swoich rat – poproś dewelopera o wyjaśnienie, jak dokumentuje wpłaty i rozliczenie końcowe.
Zapis o zmianie stawki VAT w umowie ma znaczenie: jeśli przepisy zmienią stawkę między ratami, umowa powinna mówić, czy cena brutto się zmienia. Zapłaty otrzymanej przed dniem zmiany stawki zmiana nie obejmuje (art. 41 ust. 14f). Na wpłaty możesz poprosić o faktury – przydadzą się jako dowód poniesionych kosztów, np. przy późniejszej sprzedaży.
O co zapytać przed umową
- Czy cena w umowie jest ceną brutto i jaka stawka VAT dotyczy każdej pozycji?
- Co się stanie z ceną, jeśli przed zapłatą kolejnych rat zmieni się stawka VAT – czy umowa to reguluje?
- Czy deweloper wystawi fakturę na wpłaty i na zapłatę końcową? Przyda się jako dowód zakupu.
- Czy miejsce postojowe i komórka będą w jednej księdze z mieszkaniem, czy osobno?
- Jakie koszty dojdą poza ceną – taksa notarialna, opłaty sądowe za księgę wieczystą, wykończenie?
- Przy lokalu ponad 150 m² – jak podzielono podstawę opodatkowania między stawki?
- Czy ta sama kwota i stawka są w ofercie, projekcie umowy i harmonogramie? Rozbieżność wyjaśnij przed podpisaniem.
Osoba kupująca mieszkanie na własne potrzeby zwykle nie odlicza VAT z ceny. Jeśli kupujesz lokal w ramach działalności gospodarczej, zasady są inne – zapytaj doradcę podatkowego. O zabezpieczeniu wpłat piszemy w poradniku umowa deweloperska i rachunek powierniczy.
VAT a późniejsza sprzedaż i najem
Jeśli kupiłeś mieszkanie prywatnie i nie odliczałeś VAT, przy sprzedaży przed upływem 5 lat kosztem nabycia jest cena brutto, którą zapłaciłeś – razem z VAT. Przy zakupie w działalności zasady są inne. Faktury i umowy od dewelopera warto więc zachować. Wynajmując mieszkanie jako osoba prywatna, zwykle nie doliczasz VAT do czynszu, gdy najem służy celom mieszkaniowym najemcy. Szczegóły w poradnikach podatek od sprzedaży mieszkania i podatek od najmu mieszkania.
Cena z VAT a ceny mieszkań używanych
Ceny od dewelopera zawierają VAT i zwykle dotyczą mieszkania w stanie deweloperskim, a ceny mieszkań używanych – mieszkania często gotowego do zamieszkania, za to z PCC po stronie kupującego. Dlatego nie porównuj ich wprost. Typowa cena nowego mieszkania w Polsce to 10 680 zł za m² (61 818 sprzedaży), a używanego – 8893 zł za m² (81 014 sprzedaży; akty od września 2025 do września 2026). Jak porównać uczciwie, opisujemy w poradniku rynek pierwotny czy wtórny, a o negocjacjach w poradniku czy negocjować cenę z deweloperem.
Na konsultacji cenowej ekspert porówna cenę nowego mieszkania z transakcjami w okolicy. To rozmowa o danych z transakcji, nie operat szacunkowy ani porada podatkowa. O VAT i PCC w Twojej transakcji pytaj notariusza albo doradcę podatkowego.
Pytania i odpowiedzi
Ile wynosi VAT przy zakupie mieszkania od dewelopera?
Dla lokalu mieszkalnego do 150 m² powierzchni użytkowej stawka wynosi 8%. Gdy mieszkanie jest większe, 8% dotyczy części do 150 m², a 23% – nadwyżki. VAT jest zawarty w cenie brutto z umowy; kupujący nie dopłaca go osobno.
Czy przy zakupie od dewelopera płaci się PCC?
Co do zasady nie – sprzedaż przez dewelopera jest opodatkowana VAT, więc PCC się nie płaci. Wyjątek: przy szóstym i każdym kolejnym lokalu mieszkalnym w budynkach na tej samej nieruchomości gruntowej, kupowanym przez tego samego kupującego, płaci się dodatkowo 6% PCC (art. 7a ustawy o PCC). PCC może się też pojawić, gdy sprzedaż mieszkania przez firmę jest zwolniona z VAT, np. gdy od pierwszego zasiedlenia minęły ponad dwa lata. Przy pierwszym mieszkaniu sprawdź też zwolnienie z PCC.
Jaki VAT od miejsca postojowego w garażu podziemnym?
Zależy od tego, jak jest sprzedawane. Gdy kupujesz pomieszczenie przynależne do mieszkania (np. boks garażowy) albo jest ono częścią lokalu mieszkalnego, często stosuje się stawkę dla mieszkania. Miejsce wyznaczone liniami w hali garażowej to zwykle udział w osobnym lokalu garażowym – wtedy często stosuje się 23%. Liczy się tytuł prawny i związek z mieszkaniem, nie sama wspólna księga. Poproś dewelopera o stawkę dla każdej pozycji na piśmie.
Czy osoba prywatna może odliczyć VAT od zakupu mieszkania?
Nie, jeśli kupuje mieszkanie na własne potrzeby i nie prowadzi działalności opodatkowanej VAT. Odliczenie dotyczy podatników VAT, którzy kupują lokal do działalności – w takiej sytuacji zapytaj doradcę podatkowego. Nazwa „apartament” ani zapewnienie sprzedawcy nie przesądzają o prawie do odliczenia.
Co się stanie z ceną, jeśli zmieni się stawka VAT?
Zależy od umowy. Zmiana stawki nie zmienia opodatkowania zapłaty otrzymanej przez dewelopera przed dniem zmiany. Przy rachunku powierniczym moment otrzymania pieniędzy przez dewelopera nie zawsze jest dniem Twojego przelewu. Umowa może przewidywać zmianę ceny brutto przy zmianie stawki albo stałą cenę – sprawdź ten zapis przed podpisaniem.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o podatku od towarów i usług – tekst jednolity Dz.U. 2026 poz. 1263: art. 2 pkt 14, 19a ust. 8, 41 ust. 12a–12c i 14f, 43 ust. 1 pkt 10 (ELI)
- podatki.gov.pl: VAT – stawki i limity
- Interpretacja indywidualna dyrektora KIS z 11.03.2026 r., 0114-KDIP4-2.4012.56.2026.1.MB – VAT a mieszkaniowy rachunek powierniczy (Eureka)
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – sprzedaż nieruchomości, art. 10 i art. 21 ust. 1 pkt 131 (ISAP)
·