Na czym polega cesja
Przed przeniesieniem własności nie jesteś jeszcze właścicielem mieszkania. Masz prawa i obowiązki z umowy deweloperskiej: prawo do przeniesienia własności po zakończeniu budowy i obowiązek zapłaty ceny w ratach. Przy cesji nowa osoba wchodzi w Twoje miejsce – przejmuje prawa z umowy i obowiązek dalszych wpłat, a Tobie płaci uzgodnioną kwotę. Deweloper przenosi potem własność już na nią.
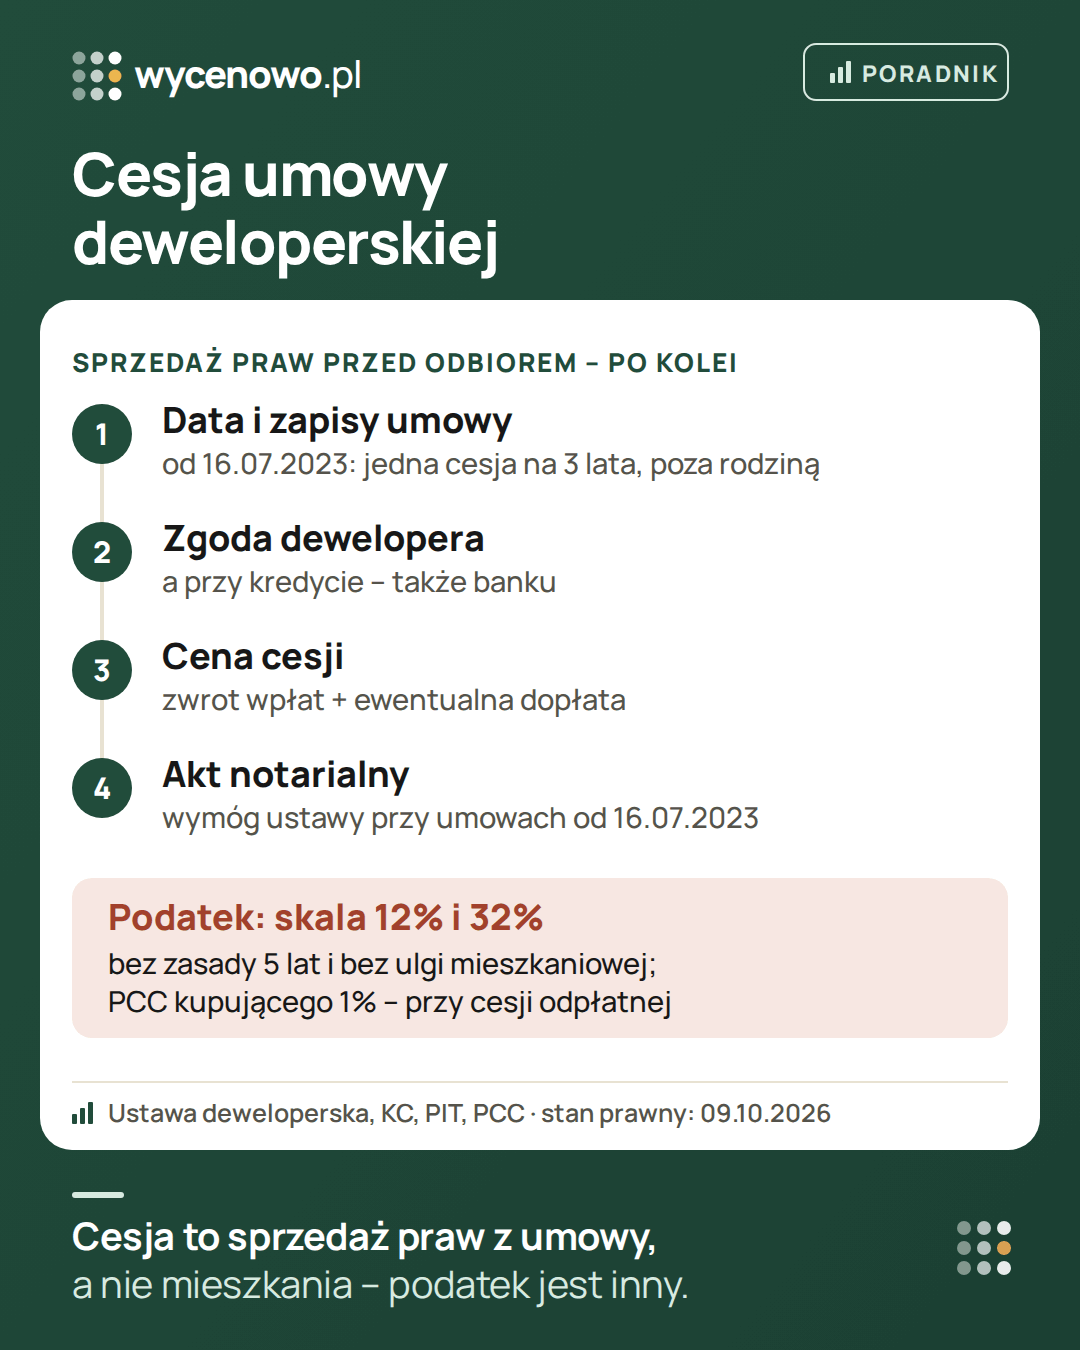
Prawnie to dwie czynności naraz: przelew wierzytelności (Twoje prawa) i przejęcie długu (Twój obowiązek zapłaty reszty ceny) – opisują je art. 509–525 kodeksu cywilnego. Stąd biorą się wymagania, o których piszemy niżej. Cesję można zrobić przed aktem przeniesienia własności, także tuż przed odbiorem – ale od 16 lipca 2023 r. ustawa deweloperska stawia jej warunki i wymaga aktu notarialnego (szczegóły w części co mówi ustawa). Praw z samej umowy rezerwacyjnej co do zasady przekazać nie można.
Kiedy cesja ma sens
- Zmiana planów – przeprowadzka do innego miasta, inna wielkość rodziny, rozstanie.
- Problem z finansowaniem – nie dostaniesz kredytu na resztę ceny albo nie chcesz dalej płacić rat.
- Zakup inwestycyjny – ktoś kupuje na wczesnym etapie budowy i sprzedaje prawa, zanim mieszkanie powstanie. Uwaga: od 16 lipca 2023 r. ustawa ogranicza takie cesje do jednej umowy na 3 lata – zob. niżej.
Alternatywą jest odstąpienie od umowy, ale ustawa deweloperska pozwala na to tylko w określonych sytuacjach, a przy odstąpieniu bez podstawy umowa zwykle przewiduje karę. Cesja może pozwolić wyjść z umowy bez zrywania jej – o ile spełnisz jej warunki.
Co mówi ustawa deweloperska o cesji
Zasady cesji wprowadziła ustawa z 26 maja 2023 r. o pomocy państwa w oszczędzaniu na cele mieszkaniowe. Obowiązują od 16 lipca 2023 r. i dotyczą umowy deweloperskiej oraz innych umów z deweloperem objętych ustawą (art. 2 ust. 1 pkt 2, 3 i 5 – np. zakup gotowego mieszkania albo domu od dewelopera). Poniżej każda zasada z przepisem w aktualnym tekście jednolitym ustawy (Dz.U. 2026 poz. 880).
| Zasada | Przepis | Od kiedy, kogo dotyczy |
|---|---|---|
| Cesja jest dozwolona, gdy umowa dotyczy najwyżej jednego mieszkania albo domu i w ciągu 3 lat przed cesją nie przenosiłeś praw z innej takiej umowy | art. 37a ust. 1 | od 16.07.2023, nabywca z umowy deweloperskiej albo z art. 2 ust. 1 pkt 2, 3 lub 5 |
| Te warunki nie dotyczą cesji na osobę z I albo II grupy podatkowej (m.in. małżonek, dzieci i wnuki, rodzice, rodzeństwo, teściowie, zięć, synowa) | art. 37a ust. 2; grupy – art. 14 ust. 3 ustawy o podatku od spadków i darowizn | od 16.07.2023 |
| Cesja z naruszeniem tych warunków nie jest z tego powodu nieważna | art. 37a ust. 3 | od 16.07.2023 |
| W umowie cesji oświadczasz, że w ciągu 3 lat nie przenosiłeś praw z innej umowy – pod rygorem odpowiedzialności karnej; notariusz o niej poucza | art. 37a ust. 4, art. 40 ust. 1a | od 16.07.2023 |
| Umowę cesji zawiera się w formie aktu notarialnego | art. 40 ust. 1 | od 16.07.2023 |
| Praw z umowy rezerwacyjnej nie przenosi się na inną osobę – takie przeniesienie jest nieważne; wyjątek: osoba z I albo II grupy podatkowej | art. 30 ust. 3 i 4 | od 16.07.2023, umowa rezerwacyjna |
| Do umów zawartych przed 16 lipca 2023 r. stosuje się przepisy w dawnym brzmieniu | art. 34 ustawy z 26 maja 2023 r. (Dz.U. 2023 poz. 1114) | umowy rezerwacyjne, deweloperskie i z art. 2 ust. 1 pkt 2, 3 i 5 zawarte przed 16.07.2023 |
Data zawarcia umowy z deweloperem ma znaczenie. Sprawdź ją w akcie umowy deweloperskiej, zanim umówisz się z kupującym. Gdy umowa jest starsza niż 16 lipca 2023 r., ograniczeń z art. 37a nie stosuje się, ale warunki z samej umowy (zgoda, opłata) i zgoda dewelopera na przejęcie długu obowiązują tak samo.
Projekt zmian. W maju 2026 r. Ministerstwo Rozwoju i Technologii skierowało do uzgodnień projekt kolejnej zmiany ustawy deweloperskiej (wykaz prac rządu: UD361). Według komunikatu ministerstwa projekt dotyczy m.in. Portalu Danych o Obrocie Mieszkaniami, prospektu informacyjnego, odbioru, zwrotu opłaty rezerwacyjnej i zakazu waloryzacji ceny – zasad cesji komunikat nie wymienia. To projekt, a nie obowiązujące prawo. Do 5 października 2026 r. w Dzienniku Ustaw nie ogłoszono zmiany art. 30, 37a ani 40.
Zgoda dewelopera
Przejęcie długu – czyli obowiązku zapłaty reszty ceny – wymaga zgody wierzyciela, czyli dewelopera (art. 519 § 2 kodeksu cywilnego). Bez niej nowa osoba nie wejdzie w Twoje obowiązki. Do tego wiele umów deweloperskich wprost wymaga zgody na przeniesienie praw, przewiduje za nią opłatę albo wyklucza cesję w określonym czasie, np. do zakończenia sprzedaży w inwestycji. Zanim zaczniesz szukać kupującego:
- przeczytaj w umowie zapisy o przeniesieniu praw i obowiązków – zwykle są w części o zmianach umowy albo w osobnym paragrafie o cesji,
- zapytaj dewelopera na piśmie, jakie dokumenty i warunki stawia, czy pobiera opłatę i ile trwa wydanie zgody,
- umów notariusza – przy umowie z deweloperem zawartej od 16 lipca 2023 r. umowę cesji zawiera się w formie aktu notarialnego (art. 40 ust. 1 ustawy deweloperskiej). Roszczenie nabywcy jest wpisane do księgi wieczystej – o zmianę wpisu po cesji zapytaj notariusza. Przy umowie zawartej wcześniej formę ustal z notariuszem.
Dobrze, gdy zgoda dewelopera jest częścią aktu cesji albo jest do niego dołączona. Kupujący i jego bank będą o nią pytać.
Jak przebiega cesja krok po kroku
- Sprawdź umowę i stan wpłat. Ile już zapłaciłeś, ile zostało, jaki jest harmonogram i termin przeniesienia własności. Poproś dewelopera o zaświadczenie o wpłatach.
- Ustal warunki z deweloperem. Zgoda, ewentualna opłata, dokumenty, które deweloper chce zobaczyć od kupującego.
- Jeśli masz kredyt – porozmawiaj z bankiem. Szczegóły w następnej części.
- Ustal cenę z kupującym. Zwykle składa się ze zwrotu tego, co wpłaciłeś, i ewentualnej dopłaty.
- Umowa przedwstępna – przydaje się, gdy kupujący czeka na kredyt. Zwykle z zadatkiem; różnicę opisujemy w poradniku zadatek czy zaliczka.
- Akt cesji u notariusza (przy umowie z deweloperem od 16 lipca 2023 r. – wymóg ustawy), oświadczenie o cesjach z ostatnich 3 lat, rozliczenie wpłat i wniosek o zmianę wpisu w księdze wieczystej.
- Rozliczenie podatku – po Twojej stronie podatek dochodowy, po stronie kupującego – gdy płaci za cesję – PCC 1%.
Kredyt i wpłaty
Jeśli kupowałeś na kredyt, bank finansował wpłaty na rachunek powierniczy i ma zabezpieczenie na Twoim roszczeniu. Przy cesji zwykle trzeba ten kredyt spłacić z pieniędzy od kupującego, a bank musi zwolnić zabezpieczenie. Zapytaj bank wcześniej:
- jak wygląda spłata przy cesji i czy pobiera prowizję za wcześniejszą spłatę,
- jakie dokumenty wyda, żeby zwolnić zabezpieczenie, i ile to trwa,
- czy wypłacone już transze i odsetki rozliczy na dzień cesji.
Kupujący też potrzebuje finansowania. Nie każdy bank udziela kredytu na zakup praw z umowy deweloperskiej, a ten, który udziela, oceni umowę, harmonogram i zgodę dewelopera. Bank kupującego finansuje zwykle cenę z umowy z deweloperem – dopłatę dla Ciebie kupujący często pokrywa z własnych pieniędzy. Ustalcie jasno, kto płaci kolejne raty i od kiedy, i jak rozliczacie to, co już wpłaciłeś.
Zgoda dewelopera nie oznacza zgody banku – ani Twojego, ani kupującego. Nie zakładaj, że kupujący przejmie Twój kredyt na tych samych warunkach. Przed aktem spiszcie jedną kartę rozliczenia: kwota wpłacona deweloperowi, pozostałe transze i ich terminy, kwota należna Tobie, saldo Twojego kredytu na planowany dzień spłaty, warunki zwolnienia zabezpieczenia, skąd kupujący weźmie pieniądze i wszystkie koszty dodatkowe. Przy każdej płatności wpiszcie, kto ją dostaje i pod jakim warunkiem.
Jak podejść do ceny
Cena cesji to zwykle suma dwóch części:
- zwrot wpłat – kwota, którą już przelałeś deweloperowi,
- dopłata (nazywana odstępnym) – jeśli rynek na nią pozwala. Kupujący zgodzi się na nią zwykle wtedy, gdy podobne mieszkanie kupione dziś kosztowałoby go więcej niż cena z Twojej umowy albo gdy zależy mu właśnie na tym lokalu.
Dopłata nie jest pewna. Kupujący może też zaproponować mniej, niż dotąd wpłaciłeś – wtedy cesja oznacza stratę. Przed rozmową o cenie policz więc także taki wariant i porównaj go z kosztem pozostania przy umowie.
Resztę ceny kupujący płaci deweloperowi według harmonogramu. Do porównania przydadzą się dwie liczby: za ile deweloperzy oferują dziś podobne mieszkania w okolicy (cenniki są jawne – deweloper musi je publikować razem z historią zmian cen) i za ile takie mieszkania faktycznie się sprzedawały. Typowa cena nowego mieszkania w Polsce to 10 680 zł za m², a połowa sprzedaży mieściła się między 8586 zł a 13 986 zł za m² (61 818 sprzedaży od września 2025 do września 2026, ceny z aktów notarialnych). Porównuj z transakcjami z tej samej okolicy – o cenach od deweloperów więcej w poradniku czy negocjować cenę z deweloperem.
Przykład (kwoty umowne, nie dane z rynku): umowa na mieszkanie 50 m² za 500 000 zł, wpłaciłeś dotąd 150 000 zł. Kupujący płaci Ci 150 000 zł zwrotu i 30 000 zł dopłaty, a pozostałe 350 000 zł wpłaca deweloperowi. Dla kupującego mieszkanie kosztuje razem 530 000 zł przed jego kosztami transakcji i kredytu – i to tę kwotę porównuje z cenami podobnych mieszkań.
Po Twojej stronie liczy się inna kwota: ile zostanie po spłacie zobowiązań. Jeśli z otrzymanych 180 000 zł musisz spłacić 100 000 zł kredytu, zostaje 80 000 zł – przed opłatami i podatkiem. To nie jest zysk: w tej kwocie jest też zwrot Twoich własnych wpłat.
Na cenę wpływa też ryzyko, które kupujący przejmuje: mieszkanie jeszcze nie istnieje, termin odbioru może się przesunąć, a wad nie da się sprawdzić przed zakupem. Im bliżej końca budowy, tym mniejsza ta niepewność.
Podatek dochodowy przy cesji
Cesja to nie sprzedaż mieszkania, tylko sprzedaż praw z umowy. Dlatego nie działa tu zasada 5 lat znana ze sprzedaży nieruchomości. Dyrektor Krajowej Informacji Skarbowej uznaje, że przychód z cesji dokonanej prywatnie, poza działalnością gospodarczą, to przychód z praw majątkowych (art. 10 ust. 1 pkt 7 w zw. z art. 18 ustawy o PIT), opodatkowany według skali i wykazywany w PIT-36 – a nie 19% w PIT-38 czy PIT-39; tak np. w interpretacji z 26 maja 2025 r. (0114-KDWP.4011.32.2025.1.ASZ). Gdy cesja jest częścią działalności, kwalifikacja – także w VAT – może być inna; to sprawa dla doradcy podatkowego. Przy cesji prywatnej:
- dochód to kwota od kupującego minus to, co sam wpłaciłeś deweloperowi, i koszty cesji (np. notariusz, opłata dewelopera, pośrednik),
- dochód łączy się z innymi dochodami i jest opodatkowany według skali – 12% i 32% powyżej 120 000 zł dochodu rocznie (stan na 2026 r.); ile zapłacisz, wynika z całego zeznania rocznego,
- nie można skorzystać z ulgi mieszkaniowej – zwolnienie dotyczy sprzedaży nieruchomości, a nie praw z umowy,
- czas od podpisania umowy deweloperskiej nie zwalnia z podatku.
W przykładzie wyżej dochód to 30 000 zł minus koszty cesji. Gdy razem z innymi dochodami mieścisz się w pierwszym progu skali, dochód z cesji podwyższa podatek o 12% tej kwoty; końcowa kwota zależy od całego rozliczenia rocznego. Czy Twoja sytuacja pasuje do tego schematu, potwierdź u doradcy podatkowego albo wystąp o interpretację indywidualną – skutki zależą od treści umów.
Dla porównania: gdy poczekasz na przeniesienie własności i sprzedasz gotowe mieszkanie, obowiązują zasady z poradnika podatek od sprzedaży mieszkania – 19% dochodu przy sprzedaży przed upływem 5 lat i możliwość ulgi mieszkaniowej.
PCC po stronie kupującego
Gdy kupujący płaci Ci za przeniesienie praw, dyrektor Krajowej Informacji Skarbowej traktuje cesję jak sprzedaż praw majątkowych – także wtedy, gdy kwota to tylko zwrot Twoich wpłat dla dewelopera, a umowa nazywa się „cesją” (np. interpretacja z 17 maja 2022 r., 0111-KDIB2-2.4014.48.2022.2.MM). Kupujący płaci wtedy podatek od czynności cywilnoprawnych – 1% wartości rynkowej praw (art. 1 ust. 1 pkt 1 lit. a, art. 6 ust. 1 pkt 1 i art. 7 ust. 1 pkt 1 lit. b ustawy o PCC). Pobiera go notariusz, który sporządza akt. PCC nie ma przy cesji nieodpłatnej, np. w rodzinie – wtedy chodzi o podatek od spadków i darowizn. Przy samym przeniesieniu własności od dewelopera kupujący płaci VAT w cenie mieszkania, a nie PCC.
Na co uważa kupujący
Jeśli to Ty kupujesz prawa z umowy, przejmujesz ją taką, jaka jest – z terminami, karami i harmonogramem. Sprawdź:
- umowę deweloperską z aneksami, prospekt informacyjny i harmonogram – co już zapłacono i co zostało,
- zaświadczenie dewelopera o wpłatach i jego zgodę na cesję,
- księgę wieczystą nieruchomości dewelopera: wpis roszczenia sprzedającego i hipoteki,
- postęp budowy i ewentualne opóźnienia – zapytaj dewelopera, nie tylko sprzedającego,
- czy wpłaty trafiały na rachunek powierniczy i jak działa ochrona z Deweloperskiego Funduszu Gwarancyjnego – zob. umowa deweloperska – rachunek powierniczy i gwarancje.
Po cesji to Ty odbierasz mieszkanie i zgłaszasz usterki – jak to zrobić, opisujemy w poradniku odbiór mieszkania od dewelopera.
Cesja czy sprzedaż po odbiorze
Możesz też poczekać na przeniesienie własności i sprzedać mieszkanie normalnie. Wtedy kupujący widzi gotowe mieszkanie, łatwiej dostaje kredyt, a Ty masz więcej czasu – ale dłużej płacisz raty, ponosisz koszty i ryzyko zmiany cen. Porównanie w skrócie:
- Cesja – zwykle szybciej, a przed wydaniem lokalu bez kosztów wykończenia i czynszu, ale węższe grono kupujących, zgoda dewelopera, akt notarialny, limit jednej cesji na 3 lata (poza rodziną) i podatek według skali.
- Sprzedaż po akcie – szersze grono kupujących i kredyt na zwykłych zasadach, ale dłuższe czekanie; podatek 19% przed upływem 5 lat z możliwą ulgą mieszkaniową.
Co warto wiedzieć o samym odbiorze – w poradniku odbiór mieszkania od dewelopera, a o kosztach przy zwykłej sprzedaży – w poradniku ile kosztuje sprzedaż mieszkania.
Porozmawiaj o cenie
Na konsultacji cenowej (30 minut, 199 zł) ekspert pokaże, za ile sprzedają się podobne nowe mieszkania w okolicy, i co z tego wynika dla kwoty za cesję – decyzja należy do Ciebie. To rozmowa o danych z transakcji, nie operat ani porada prawna czy podatkowa.
Pytania i odpowiedzi
Czy deweloper może nie zgodzić się na cesję?
Tak. Bez jego zgody kupujący nie przejmie obowiązku zapłaty reszty ceny, a umowa może dodatkowo uzależniać cesję od zgody albo opłaty. Zapytaj o warunki, zanim umówisz się z kupującym.
Czy cesja wymaga notariusza?
Tak, gdy umowę z deweloperem zawarto od 16 lipca 2023 r.: ustawa deweloperska wymaga, żeby umowę przeniesienia praw z umowy deweloperskiej zawrzeć w formie aktu notarialnego (art. 40 ust. 1). Przy umowach zawartych wcześniej stosuje się przepisy w dawnym brzmieniu – formę ustal z notariuszem.
Ile razy można zrobić cesję umowy deweloperskiej?
Ustawa pozwala na cesję, gdy umowa dotyczy jednego mieszkania albo domu i w ciągu 3 lat przed nią nie przenosiłeś praw z innej umowy deweloperskiej (art. 37a). Nie dotyczy to cesji na rzecz najbliższej rodziny z I albo II grupy podatkowej. Naruszenie tych warunków nie unieważnia cesji, ale w akcie składasz oświadczenie o drugim warunku pod rygorem odpowiedzialności karnej. Zasady dotyczą umów z deweloperem zawartych od 16 lipca 2023 r.
Czy można sprzedać rezerwację mieszkania?
Nie. Od 16 lipca 2023 r. przeniesienie praw z umowy rezerwacyjnej na inną osobę jest nieważne (art. 30 ust. 3 ustawy deweloperskiej). Wyjątek to przeniesienie na osobę z I albo II grupy podatkowej, np. małżonka, dziecko, rodzica albo rodzeństwo.
Czy po 5 latach cesja jest bez podatku?
Nie. Zasada 5 lat dotyczy sprzedaży nieruchomości i praw wymienionych w ustawie o PIT, a cesja to sprzedaż praw z umowy. Przy cesji prywatnej, poza działalnością, dochód rozlicza się według skali razem z innymi dochodami. Gdy cesja jest częścią działalności, zasady są inne – zapytaj doradcę podatkowego.
Kto płaci opłatę za cesję u dewelopera?
To kwestia umowy między Tobą a kupującym. Czy deweloper może pobrać opłatę i w jakiej wysokości, sprawdź w umowie deweloperskiej. Gdy opłata wynika tylko z cennika albo pisma dewelopera, a nie z umowy, zapytaj prawnika, czy jest należna.
Czy kupujący dostanie kredyt na cesję?
Może, ale nie w każdym banku. Bank zwykle finansuje cenę z umowy z deweloperem, a dopłatę dla sprzedającego kupujący pokrywa z własnych środków.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna. Przepisy się zmieniają – przed umową potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualne źródła z listy poniżej.
Źródła
- Ustawa deweloperska – tekst jednolity Dz.U. 2026 poz. 880: art. 30 ust. 3–4 (rezerwacja), art. 37a i art. 40 (cesja) (ELI)
- Ustawa z 26 maja 2023 r. o pomocy państwa w oszczędzaniu na cele mieszkaniowe, Dz.U. 2023 poz. 1114 – art. 28 (zmiany ustawy deweloperskiej) i art. 34 (umowy zawarte wcześniej) (ELI)
- Zmiany w ustawie deweloperskiej – projekt UD361, komunikat z 11.05.2026 (Ministerstwo Rozwoju i Technologii)
- Ustawa o ochronie praw nabywcy lokalu mieszkalnego lub domu jednorodzinnego oraz o Deweloperskim Funduszu Gwarancyjnym (ISAP)
- Kodeks cywilny – przelew wierzytelności, art. 509–518, i przejęcie długu, art. 519–525 (ISAP)
- Ustawa o podatku od spadków i darowizn (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – tekst jednolity Dz.U. 2026 poz. 592: art. 10 ust. 1 pkt 7 (odpłatne zbycie praw majątkowych, m.in. cesja) i pkt 8 (sprzedaż nieruchomości – dla porównania), art. 18, art. 27 (ELI)
- Interpretacja indywidualna dyrektora KIS z 26.05.2025 r., 0114-KDWP.4011.32.2025.1.ASZ – PIT od odpłatnej cesji umowy deweloperskiej (Eureka)
- Ustawa o podatku od czynności cywilnoprawnych – tekst jednolity Dz.U. 2026 poz. 191: art. 1 ust. 1 pkt 1 lit. a, art. 6 ust. 1 pkt 1, art. 7 ust. 1 pkt 1 lit. b, art. 10 ust. 2 (ELI)
- Interpretacja indywidualna dyrektora KIS z 17.05.2022 r., 0111-KDIB2-2.4014.48.2022.2.MM – PCC od odpłatnej cesji praw z umowy deweloperskiej (Eureka)
- Elektroniczne Księgi Wieczyste – Ministerstwo Sprawiedliwości
·