Kogo dotyczy ustawa
Ustawę stosuje się w sprawach sądowych o roszczenia z umowy kredytu albo pożyczki hipotecznej denominowanej lub indeksowanej do franka szwajcarskiego, zawartej z konsumentem – gdy konsument jest stroną sprawy (art. 1 ust. 1). Dotyczy też spadkobiercy kredytobiorcy, osoby, która przystąpiła do długu albo poręczyła, oraz osoby, która ponosi odpowiedzialność rzeczową za spłatę (art. 1 ust. 2) – np. właściciela mieszkania obciążonego hipoteką, który sam nie brał kredytu. Ustawy nie stosuje się do pozwów zbiorowych, upadłości konsumenckiej i restrukturyzacji (art. 2 ust. 3) ani do spraw o uzgodnienie treści księgi wieczystej i o pozbawienie wykonalności tytułu wykonawczego (art. 2 ust. 2).
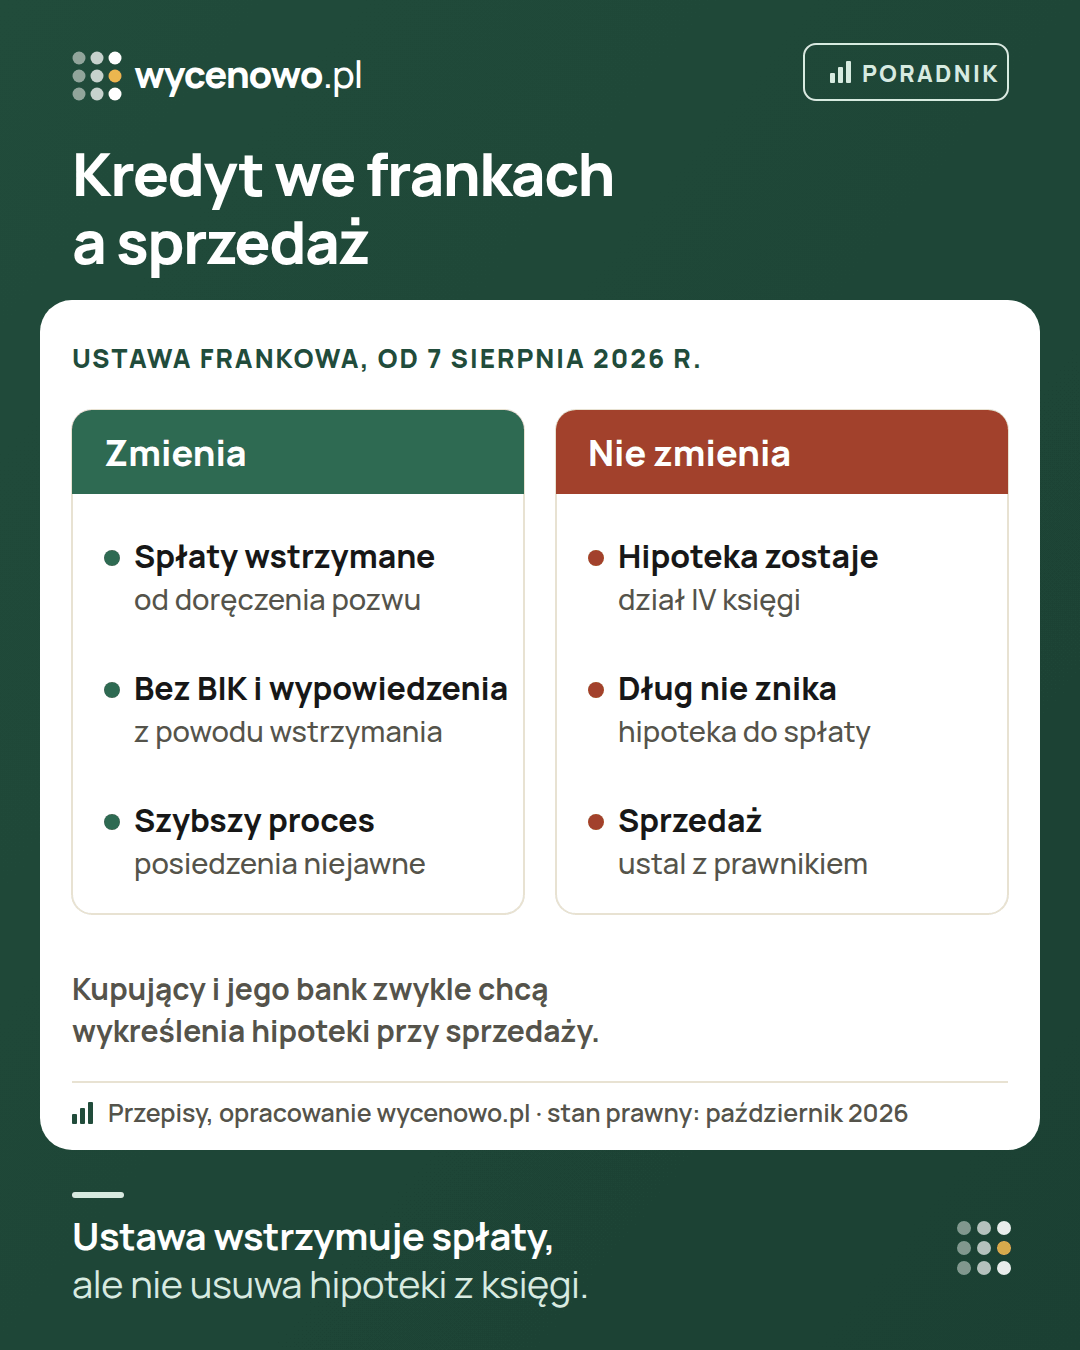
Co się zmieniło od 7 sierpnia
| Zmiana | Co mówi ustawa | Przepis |
|---|---|---|
| Wstrzymanie spłat | z chwilą doręczenia bankowi pozwu konsumenta (albo pozwu wzajemnego) obowiązek spłat wstrzymuje się z mocy prawa do prawomocnego końca sprawy; nie jest to niewykonanie umowy | art. 3 ust. 1–2 |
| Bez wypowiedzenia i BIK | bank nie może z tego powodu wypowiedzieć umowy ani zgłosić zaległości do BIK, BIG i podobnych baz; o wcześniejszych wpisach bank je zawiadamia, a one usuwają dane | art. 3 ust. 3–4, art. 18 |
| Dobrowolne wpłaty | bank musi przyjąć wpłatę, dopóki suma dotychczasowych wpłat jest niższa niż kwota wypłaconego kredytu | art. 3 ust. 6 |
| Zabezpieczenia | wnioski o zabezpieczenie przez wstrzymanie spłat nie są już rozpatrywane, a toczące się postępowania o nie umorzono | art. 3 ust. 5, art. 17 ust. 3 |
| Sprawy już w toku | gdy pozew doręczono przed 7.08.2026, skutki z art. 3 ust. 1 i 3 nastąpiły z dniem wejścia ustawy w życie | art. 17 ust. 2 |
| Szybszy proces | posiedzenia niejawne, zeznania na piśmie, krótsze uzasadnienia, jeden sędzia w II instancji | art. 4, 7, 10–12 |
| Cofnięcie pozwu | zwrot połowy opłaty przy cofnięciu pozwu albo apelacji do 6 miesięcy od wejścia ustawy w życie | art. 16 |
Czego ustawa nie zmienia: hipoteka
Ustawa wstrzymuje obowiązek spłat, ale nie usuwa hipoteki z działu IV księgi wieczystej. Hipoteka pozwala wierzycielowi dochodzić zaspokojenia z nieruchomości bez względu na to, czyją stała się własnością (art. 65 ust. 1 ustawy o księgach wieczystych i hipotece), i wygasa dopiero z wygaśnięciem zabezpieczonej wierzytelności (art. 94). Dla kupującego oznacza to, że mieszkanie z wpisaną hipoteką banku nabywa razem z tym obciążeniem – dlatego kupujący i jego bank zwykle wymagają, żeby hipoteka została wykreślona przy sprzedaży albo zaraz po niej.
Sprzedaż w trakcie sporu – co ustalić przed umową
Ustawa frankowa nie reguluje sprzedaży mieszkania. Sposób rozliczenia z bankiem zależy od Twojej sprawy, dlatego przed umową przedwstępną ustal z prawnikiem prowadzącym spór:
- Jak wpłynie sprzedaż na proces – czy i jak zmieni roszczenia, które dochodzisz od banku, i rozliczenie po wyroku.
- Jak zostanie wykreślona hipoteka – czy bank wyda zaświadczenie o kwocie potrzebnej do spłaty i zgodę na wykreślenie, czy rozliczycie się ugodą, czy trzeba poczekać na wyrok. Warunki tego dokumentu ustala bank.
- Skąd pieniądze na spłatę przy akcie – czy część ceny pójdzie od kupującego wprost na rachunek banku i co, jeśli kwota z zaświadczenia będzie sporna.
- Co powiedzieć kupującemu – hipotekę i wzmianki zobaczy w księdze, a jego bank zapyta o nie przy kredycie. Zapiszcie w umowie przedwstępnej, kto i do kiedy dostarcza dokumenty z banku.
Ogólne zasady sprzedaży z kredytem – promesa, spłata z ceny, wykreślenie hipoteki – opisujemy w poradniku sprzedaż mieszkania z kredytem hipotecznym. O przeniesieniu kredytu na inne mieszkanie – w poradniku przeniesienie hipoteki na inne mieszkanie.
Cena mieszkania a kredyt we frankach
Wartość mieszkania nie zależy od waluty ani wysokości kredytu – liczą się ceny, za które sprzedawały się podobne mieszkania w okolicy. Kwota do spłaty bankowi decyduje tylko o tym, ile zostanie Ci po sprzedaży. Typowy przedział cen sprawdzisz w bezpłatnym szacunku, a ile zostanie po kosztach – w kalkulatorze sprzedaży. Z ekspertem możesz omówić cenę na konsultacji cenowej (30 minut, 199 zł) – rozmowa dotyczy cen, nie sporu z bankiem.
Pytania i odpowiedzi
Czy po złożeniu pozwu przeciw bankowi mogę przestać spłacać kredyt we frankach?
Od 7 sierpnia 2026 r. obowiązek spłat wstrzymuje się z mocy prawa z chwilą doręczenia bankowi pozwu konsumenta – do prawomocnego zakończenia sprawy (art. 3 ust. 1 ustawy frankowej). Nie trzeba już wniosku o zabezpieczenie. Bank nie może z tego powodu wypowiedzieć umowy ani zgłosić zaległości do BIK albo biur informacji gospodarczej (art. 3 ust. 3).
Czy wstrzymanie spłat usuwa hipotekę z księgi wieczystej?
Nie. Ustawa wstrzymuje obowiązek spłat, ale nie wykreśla hipoteki. Hipoteka wygasa dopiero z wygaśnięciem zabezpieczonej wierzytelności (art. 94 ustawy o księgach wieczystych i hipotece), a do jej wykreślenia potrzebny jest odpowiedni dokument, np. zgoda banku albo orzeczenie.
Czy mogę sprzedać mieszkanie z kredytem frankowym w trakcie procesu?
Ustawa tego nie zabrania i nie reguluje. Problemem jest hipoteka banku: zabezpiecza ona dług bez względu na to, kto jest właścicielem (art. 65 ust. 1 ustawy o księgach wieczystych), więc kupujący i jego bank zwykle oczekują jej wykreślenia. Przed umową przedwstępną ustal z prawnikiem prowadzącym sprawę, jak sprzedaż wpłynie na proces i roszczenia.
Do kiedy można cofnąć pozew i odzyskać połowę opłaty?
Sąd z urzędu zwraca połowę opłaty od pozwu, apelacji albo skargi kasacyjnej cofniętych nie później niż 6 miesięcy od wejścia ustawy w życie (art. 16), czyli do 7 lutego 2027 r. Czy cofnięcie ma sens, zależy np. od ugody z bankiem – zapytaj prawnika.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy się zmieniają – przed umową potwierdź szczegóły u notariusza, prawnika albo w urzędzie skarbowym. Przed decyzją otwórz aktualne źródła z listy poniżej.
Źródła
- Ustawa z 29 maja 2026 r. o szczególnych rozwiązaniach w zakresie rozpoznawania spraw dotyczących zawartych z konsumentami umów kredytu denominowanego lub indeksowanego do franka szwajcarskiego, Dz.U. 2026 poz. 985 (ELI)
- Ustawa o księgach wieczystych i hipotece – tekst jednolity Dz.U. 2026 poz. 1066: art. 35, 36, 65, 94, 364 (ELI)
·