Niżej: kiedy jest potrzebna, którą formę wybrać i ile kosztuje, co musi się w niej znaleźć, jak zapisać zadatek i kredyt, jak ustalić terminy i co zrobić, gdy druga strona nie przyjdzie do notariusza.
Kiedy umowa przedwstępna jest potrzebna
Nie jest obowiązkowa. Jeśli dokumenty są gotowe, a kupujący płaci gotówką, strony mogą od razu podpisać akt notarialny sprzedaży. Umowę przedwstępną podpisuje się zwykle wtedy, gdy między uzgodnieniem ceny a aktem musi upłynąć trochę czasu: kupujący czeka na decyzję banku, sprzedający spłaca kredyt, zbiera dokumenty albo szuka nowego mieszkania.
Przy zakupie na kredyt umowa przedwstępna jest w praktyce potrzebna kupującemu do wniosku kredytowego – bank chce wiedzieć, jakie mieszkanie i za jaką cenę ma sfinansować. Zapytaj bank kupującego, jakie zapisy umowy są dla niego ważne, zanim ją podpiszecie.
Co musi być w umowie, żeby była ważna
Kodeks cywilny (art. 389) wymaga, żeby umowa przedwstępna określała istotne postanowienia umowy sprzedaży. Przy mieszkaniu to przede wszystkim strony, mieszkanie i cena. Bez nich umowa nie zobowiązuje do niczego konkretnego.
Termin zawarcia umowy sprzedaży nie jest konieczny, ale bardzo się przydaje. Gdy go nie ma, umowę trzeba zawrzeć w odpowiednim terminie wyznaczonym przez stronę uprawnioną. Jeśli w ciągu roku od podpisania umowy przedwstępnej nikt takiego terminu nie wyznaczy, nie można już żądać zawarcia umowy sprzedaży. Prościej od razu wpisać datę.
Forma zwykła czy notarialna
Umowę przedwstępną można podpisać w zwykłej formie pisemnej albo w formie aktu notarialnego. Różnica wychodzi na jaw, gdy jedna strona uchyla się od podpisania umowy sprzedaży:
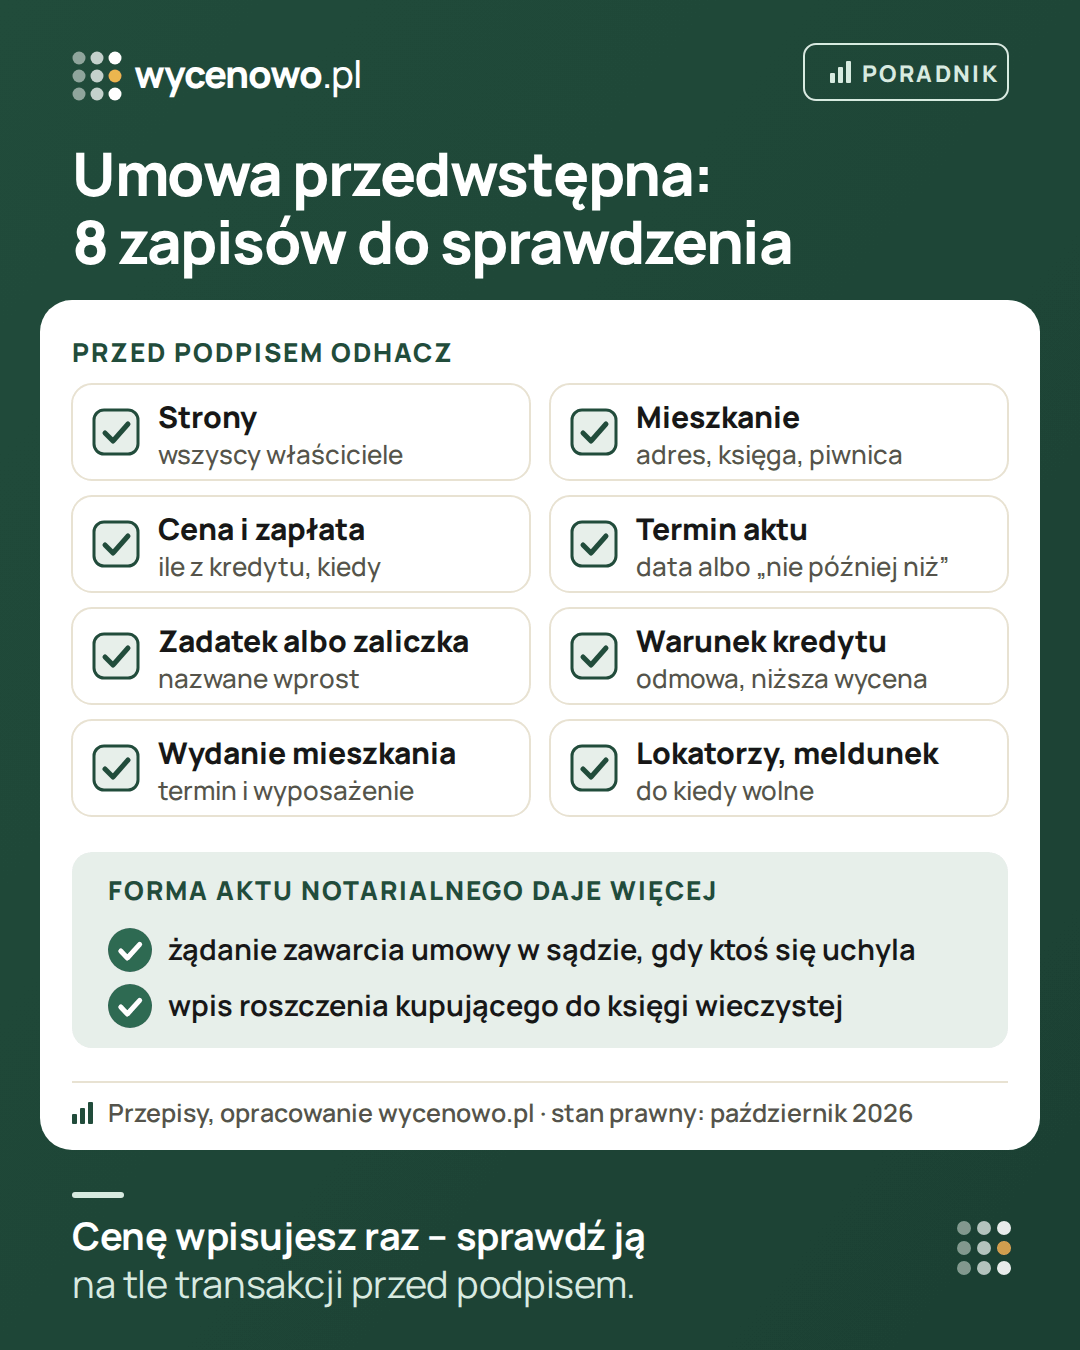
- Forma aktu notarialnego – druga strona może co do zasady żądać w sądzie zawarcia umowy sprzedaży. Kosztuje więcej, bo dochodzi wynagrodzenie notariusza, ale daje mocniejsze zabezpieczenie.
- Zwykła forma pisemna – przy sprzedaży mieszkania zostaje co do zasady tylko odszkodowanie, zwykle w węższym zakresie.
Roszczenia z umowy przedwstępnej przedawniają się po roku od dnia, w którym umowa sprzedaży miała być zawarta. Którą formę wybrać w Twojej sytuacji, zapytaj notariusza albo prawnika.
| Sprawa | Zwykła forma pisemna | Akt notarialny |
|---|---|---|
| Gdy druga strona się uchyla | odszkodowanie albo zadatek | także żądanie zawarcia umowy w sądzie |
| Wpis roszczenia do księgi wieczystej | sama zwykła umowa nie wystarczy – potrzebna jest co najmniej zgoda sprzedającego na wpis z podpisem poświadczonym notarialnie | tak, na wniosek kupującego |
| Koszt | bez obowiązkowej taksy za akt; ewentualnie koszt przygotowania umowy albo konsultacji | taksa notarialna z VAT, przy wpisie roszczenia także opłata sądowa |
| Kiedy się przydaje | krótki termin do aktu, proste zakupy | długi termin, duży zadatek, wiele niewiadomych |
Wpis roszczenia do księgi wieczystej
Przy umowie w formie aktu notarialnego kupujący może złożyć wniosek o wpis roszczenia o przeniesienie własności w dziale III księgi wieczystej. Przy zwykłej formie pisemnej wpis wymaga dokumentu z podpisem poświadczonym notarialnie, w którym właściciel zgadza się na wpis (art. 31–32 ustawy o księgach wieczystych i hipotece) – zapytaj notariusza. Wpis ostrzega każdego, kto zajrzy do księgi, że mieszkanie jest już komuś obiecane. Kupujący jest wtedy lepiej chroniony, gdyby sprzedający chciał sprzedać mieszkanie komuś innemu. Opłata sądowa od wpisu roszczenia jest stała i wynosi 150 zł; do tego dochodzi taksa za wniosek, który składa notariusz. Po akcie sprzedaży roszczenie wykreśla się z księgi.
Ile kosztuje umowa przedwstępna u notariusza
Maksymalne stawki określa rozporządzenie w sprawie maksymalnych stawek taksy notarialnej. Umowa przedwstępna w formie aktu zobowiązuje do zawarcia sprzedaży w określonym terminie, dlatego notariusze zwykle stosują do niej połowę stawki podstawowej (§ 6 pkt 1 rozporządzenia: umowa zobowiązująca z zastrzeżeniem terminu) – czy ta stawka ma zastosowanie, ocenia kancelaria. Przy cenie 600 000 zł to najwyżej 1585 zł netto; to stawka maksymalna, nie cennik każdej kancelarii. Do taksy dolicza się 23% VAT, wypisy (do 6 zł netto za stronę) i – jeśli wpisujecie roszczenie do księgi – wynagrodzenie za wniosek i opłatę sądową 150 zł. Kancelaria podaje koszt przed podpisaniem. Kto płaci, ustalacie sami; przepisy tego nie przesądzają.
Co wpisać do umowy
- Strony – wszyscy właściciele mieszkania. Jeśli mieszkanie jest w majątku wspólnym małżonków, zob. zgoda małżonka na sprzedaż mieszkania.
- Mieszkanie – adres, numer księgi wieczystej albo opis spółdzielczego własnościowego prawa, powierzchnia, piwnica, komórka, miejsce postojowe.
- Cena i sposób zapłaty – ile płaci kupujący z własnych środków, ile z kredytu, na jaki rachunek i kiedy.
- Termin zawarcia umowy sprzedaży – konkretna data albo „nie później niż”. Jasny termin ułatwia ustalenie, kto się spóźnił.
- Zadatek albo zaliczka – kwota i nazwa wprost (więcej niżej).
- Stan prawny – np. jak zostanie spłacony kredyt, jeśli spłacasz go ze sprzedaży: część ceny trafia wprost do banku, a po spłacie bank wydaje zgodę na wykreślenie hipoteki. W dniu aktu hipoteka zwykle jest jeszcze w księdze. Zob. sprzedaż mieszkania z kredytem hipotecznym.
- Termin wydania mieszkania i to, co w nim zostaje: meble, sprzęty, wyposażenie. Szczegóły w poradniku protokół zdawczo-odbiorczy.
- Osoby zameldowane i lokatorzy – do kiedy mieszkanie ma być opróżnione.
- Oświadczenia sprzedającego – np. że nie ma zaległości w opłatach, a mieszkanie nie jest wynajęte ani obciążone poza tym, co widać w księdze. Fałszywe oświadczenie daje kupującemu argument w sporze. Nie podpisuj oświadczenia tylko dlatego, że jest we wzorze – np. „brak obciążeń” jest nieprawdą, jeśli cena ma spłacić hipotekę.
- Dokumenty do aktu – kto i do kiedy je dostarcza. Lista w poradniku jakie dokumenty do sprzedaży mieszkania.
Karta ustaleń dla kancelarii
Zanim wyślesz dane notariuszowi albo prawnikowi, zbierz ustalenia w jednym miejscu. Karta pomaga przygotować projekt – nie zastępuje umowy i nie służy do podpisania zamiast niej.
- Przedmiot sprzedaży – lokal, komórka, garaż albo miejsce postojowe, wyposażenie.
- Strony – właściciele, pełnomocnicy, sprawy małżeńskie do sprawdzenia przez kancelarię.
- Cena – całość, podział wpłat, odbiorcy przelewów i terminy.
- Finansowanie – pieniądze własne, kredyt i co się dzieje przy odmowie albo niższej kwocie.
- Wpłata przed aktem – kwota, czy to zadatek czy zaliczka, data i zasady rozliczenia.
- Dokumenty i przeszkody – co już sprawdzono, czego brakuje, kto dostarcza dokument i do kiedy.
- Akt i wydanie – termin aktu, zapłaty, opróżnienia i wydania mieszkania. To mogą być różne daty.
- Sprawy nieuzgodnione – wypisz je wprost, zamiast wstawiać przypadkowy zapis z internetowego wzoru.
Prosty wzór może nie pasować do Twojej transakcji: termin zapłaty „trzy dni po akcie” może nie zgrać się z wypłatą kredytu, a dzień wydania z formularza – z przeprowadzką sprzedającego. Sprawdź każdy zapis na tle dokumentów i harmonogramu.
Zadatek i zaliczka
Przy umowie przedwstępnej kupujący zwykle wpłaca część ceny. Zadatek i zaliczka działają zupełnie inaczej, gdy do sprzedaży nie dojdzie: zadatek może przepaść albo wrócić w podwójnej kwocie, zaliczka co do zasady wraca. Zasady opisujemy w poradniku zadatek czy zaliczka. Wysokość zadatku ustalają strony – przepisy jej nie określają.
Sprzedający, który za wpłatę kupującego ma od razu zapłacić zadatek na swoje kolejne mieszkanie, niech pamięta, że przy zadatku ryzyko działa w obie strony. Jeśli to on nie wykona umowy z przyczyn, za które odpowiada, kupujący może odstąpić i żądać zadatku w podwójnej wysokości. Gdy nikt nie ponosi winy albo winne są obie strony, zadatek wraca w pojedynczej kwocie (art. 394 kodeksu cywilnego) – wiele zależy też od treści umowy.
Warunek kredytu kupującego
Gdy kupujący finansuje zakup kredytem, najczęstszy spór dotyczy odmowy banku: czy to „wina” kupującego i czy zadatek przepada. Nie zostawiajcie tego na później, tylko opiszcie w umowie:
- do kiedy kupujący ma przedstawić decyzję kredytową,
- co się dzieje z zadatkiem, jeśli bank odmówi albo przyzna niższą kwotę,
- czy kupujący musi złożyć wnioski w kilku bankach i jak to wykaże,
- co, jeśli bank wyceni mieszkanie niżej niż cena – zob. wycena banku niższa niż cena.
Takie zapisy mają skutki prawne. Poproś notariusza albo prawnika o ich sformułowanie i nie przepisuj gotowych wzorów, których nie rozumiesz.
Ustal też, jak bank wypłaci pieniądze. Kredyt zwykle wpływa na rachunek sprzedającego dopiero po akcie, czasem w transzach albo po spełnieniu warunków banku. Zapiszcie w umowie termin zapłaty reszty ceny i to, czy wydanie mieszkania następuje po wpływie całej kwoty.
Terminy – od umowy przedwstępnej do aktu
Ustal termin tak, żeby wszyscy zdążyli: bank kupującego potrzebuje czasu na decyzję i uruchomienie kredytu, a Ty na zebranie dokumentów. Lista w poradniku jakie dokumenty do sprzedaży mieszkania. Jeśli wiadomo, że termin nie zostanie dotrzymany, zmieńcie go na piśmie, zanim upłynie – najbezpieczniej w tej samej formie co umowa (o wymaganej formie zmiany decyduje art. 77 § 1 Kodeksu cywilnego i treść umowy; przy wątpliwościach zapytaj notariusza).
Przy planowaniu policz po kolei, co musi się wydarzyć przed aktem, i dodaj zapas:
- wnioski kredytowe kupującego i wycena mieszkania przez bank,
- decyzja kredytowa i podpisanie umowy kredytu,
- zaświadczenia sprzedającego – z banku o saldzie kredytu, ze spółdzielni albo wspólnoty, o osobach zameldowanych,
- przy mieszkaniu ze spadku – zaświadczenie z urzędu skarbowego, jeśli jest potrzebne, zob. stwierdzenie nabycia spadku,
- gdy komuś przysługuje prawo pierwokupu (np. gminie na obszarze rewitalizacji albo współwłaścicielom przy sprzedaży części spółdzielczego prawa) – czas na jego wykonanie; czy to Twoja sytuacja, ustali notariusz.
Ile który krok trwa, zależy od banku, urzędu i kancelarii – zapytaj każdego z nich o termin, zamiast zakładać.
Gdy druga strona nie przyjdzie do notariusza
- Sprawdź, czy termin z umowy na pewno minął i czy nie został zmieniony na piśmie.
- Staw się u notariusza w umówionym dniu. Notariusz może spisać protokół, że przyszedłeś, a druga strona nie – to dowód w sporze.
- Wyślij drugiej stronie pismo z wezwaniem i propozycją nowego terminu albo oświadczenie o odstąpieniu od umowy, jeśli chcesz zatrzymać zadatek lub żądać jego dwukrotności – to zależy od tego, kto odpowiada za niewykonanie umowy i co w niej zapisano.
- Przy formie notarialnej możesz zamiast tego żądać w sądzie zawarcia umowy sprzedaży. Pilnuj rocznego terminu przedawnienia.
Którą drogę wybrać, zależy od tego, czy wciąż chcesz sprzedać temu kupującemu. Omów to z prawnikiem, zanim wyślesz oświadczenie – odstąpienia nie da się potem cofnąć jednostronnie.
Przed podpisaniem – lista kontrolna
- Czy umowę podpisują wszyscy właściciele albo ich pełnomocnicy? Zob. pełnomocnictwo do sprzedaży mieszkania.
- Czy kwota jest nazwana wprost „zadatkiem” albo „zaliczką”?
- Czy jest termin aktu i termin wydania mieszkania?
- Czy opisano sytuację odmowy kredytu?
- Czy wiesz, jakie koszty poniesiesz przy sprzedaży? Zob. ile kosztuje sprzedaż mieszkania.
- Czy sprzedaż przed upływem 5 lat od nabycia nie oznacza podatku? Zob. podatek od sprzedaży mieszkania.
Kupujesz? Punkty do sprawdzenia po stronie kupującego – księga, zadatek, lokatorzy, kredyt i cena – są w liście kontrolnej przed umową przedwstępną.
Cena to najważniejszy zapis
Po podpisaniu umowy przedwstępnej ceny zwykle już nie zmienisz. Zanim ją wpiszesz, porównaj ją z bezpłatnym szacunkiem opartym na transakcjach podobnych mieszkań w okolicy. Jeśli obawiasz się, że cena jest za niska, sprawdź ją z ekspertem na konsultacji cenowej (30 minut, 199 zł). To rozmowa o cenie, nie porada prawna. Treść umowy omów z notariuszem albo prawnikiem.
Pytania i odpowiedzi
Czy umowa przedwstępna musi być u notariusza?
Nie. Zwykła forma pisemna jest ważna. Akt notarialny daje jednak mocniejsze zabezpieczenie: możliwość żądania w sądzie zawarcia umowy sprzedaży, a wpis roszczenia do księgi wieczystej jest wtedy najprostszy.
Czy od umowy przedwstępnej płaci się PCC?
Podatek od czynności cywilnoprawnych płaci kupujący od umowy sprzedaży, czyli przy akcie. Sama umowa przedwstępna, która tylko zobowiązuje do zawarcia sprzedaży, nie przenosi własności. Gdy umowa przewiduje coś więcej, zapytaj notariusza.
Czy można zmienić cenę po podpisaniu umowy przedwstępnej?
Tylko za zgodą obu stron, aneksem – najbezpieczniej w tej samej formie co umowa, a przy umowie notarialnej u notariusza. Jaka forma zmiany jest wymagana, zależy od formy, którą dla umowy przewidziała ustawa albo strony (art. 77 § 1 Kodeksu cywilnego) – potwierdź to u notariusza. Jednostronnie – nie. Dlatego cenę sprawdź przed podpisem, a nie po wycenie banku.
Co, jeśli nie wpisaliśmy terminu umowy sprzedaży?
Strona uprawniona może wyznaczyć odpowiedni termin. Gdy przez rok od podpisania umowy przedwstępnej nikt go nie wyznaczy, nie można już żądać zawarcia umowy sprzedaży.
Kto płaci za umowę przedwstępną u notariusza?
Ustalają to strony. Przepisy tego nie rozstrzygają. Zapiszcie to w umowie albo uzgodnijcie przed wizytą w kancelarii.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Kodeks cywilny – umowa przedwstępna (art. 389–390), zadatek (art. 394) (ISAP)
- Ustawa o księgach wieczystych i hipotece – wpis roszczeń (ISAP)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
- Rozporządzenie w sprawie maksymalnych stawek taksy notarialnej, tekst jednolity Dz.U. 2024 poz. 1566 (ISAP)
·