Ten poradnik dotyczy strony sprzedającego i podatku dochodowego. Kupujący płaci PCC od wartości rynkowej – to opisujemy osobno. Niżej: kiedy przepis Cię dotyczy, jak wygląda procedura, przykład na liczbach, co może uzasadniać niższą cenę i jakie są inne drogi przy sprzedaży w rodzinie.
Kiedy to Cię dotyczy
Poradnik dotyczy prywatnej sprzedaży, poza działalnością gospodarczą. Podatek dochodowy od sprzedaży mieszkania może powstać tylko przy sprzedaży przed upływem 5 lat od końca roku, w którym je nabyłeś (przy spadku liczy się nabycie przez spadkodawcę, a przy nabyciu w małżeństwie czy podziale majątku data bywa ustalana inaczej). Po tym terminie sprzedaż nie podlega podatkowi dochodowemu, więc przepis opisany niżej nie ma w nim zastosowania. Jak liczyć 5 lat – w poradniku podatek od sprzedaży mieszkania.
Jeżeli sprzedaż podlega PCC i kupującemu nie przysługuje zwolnienie, podatek liczy się od wartości rynkowej, a nie od ceny. Tę stronę transakcji opisujemy w poradniku zakup mieszkania od rodziny poniżej wartości rynkowej.
| Kiedy sprzedajesz | Twój podatek dochodowy | PCC kupującego |
|---|---|---|
| Przed upływem 5 lat | urząd może przyjąć wartość rynkową zamiast ceny | od wartości rynkowej, chyba że zwolnienie |
| Po upływie 5 lat | brak podatku – cena nie ma znaczenia dla PIT | od wartości rynkowej, chyba że zwolnienie |
Co mówi art. 19 ustawy o PIT
Przychodem ze sprzedaży jest co do zasady cena z umowy. Jeśli jednak cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd może określić przychód w wysokości wartości rynkowej. Wartość rynkową ustala się według przeciętnych cen w obrocie podobnymi rzeczami, z uwzględnieniem m.in. ich stanu, czasu i miejsca sprzedaży.
Ustawa nie podaje, o ile procent cena musi odbiegać, żeby różnica była „znaczna”. Ocenia się to w konkretnej sprawie.
Próg 33% w art. 19 ust. 4 dotyczy czegoś innego – kosztów biegłego. Jeśli wartość ustalona z jego udziałem odbiega od ceny z umowy o co najmniej 33%, opinię opłaca sprzedający.
Ważne są tu dwa warunki naraz: różnica musi być znaczna i bez uzasadnionej przyczyny. Cena niższa od typowej, ale uzasadniona stanem mieszkania albo historią sprzedaży, może nie spełniać drugiego z nich – ocenia to urząd w konkretnej sprawie.
Tanie mieszkanie czy cena niższa od jego wartości?
Porównanie z typową ceną dzielnicy to dopiero początek. Mieszkanie z poważnymi wadami może być warte mniej niż zadbane mieszkania obok – wtedy niższa cena nie musi oznaczać sprzedaży poniżej wartości. Inaczej jest, gdy mieszkanie jest w podobnym stanie jak inne, a Ty dajesz rabat z powodów osobistych. Udokumentuj oba elementy osobno: cechy mieszkania i okoliczności, w jakich uzgodniliście cenę. Do PIT i do PCC wartość ocenia się według różnych przepisów.
Jak wygląda procedura
- Urząd wzywa do zmiany ceny albo do wskazania przyczyn, które uzasadniają cenę niższą od rynkowej.
- Jeśli nie zmienisz ceny i nie wskażesz przyczyn, urząd może ustalić wartość z udziałem biegłego. Jeśli wartość z opinii biegłego odbiega od ceny o co najmniej 33%, koszt opinii ponosisz Ty.
- Dochód liczy się wtedy od wartości ustalonej przez urząd, a nie od ceny z aktu. Różnica w podatku jest do zapłaty.
Podobny mechanizm działa w PCC i w podatku od spadków i darowizn – opisujemy go w poradniku wartość rynkowa mieszkania dla urzędu skarbowego.
Na wezwanie odpowiada się na piśmie, w terminie z pisma. Dobra odpowiedź to nie ogólne „rynek był słaby”, tylko konkrety: daty i ceny w ogłoszeniu, liczba oglądań, otrzymane propozycje, zdjęcia i kosztorys napraw.
Przykład na liczbach
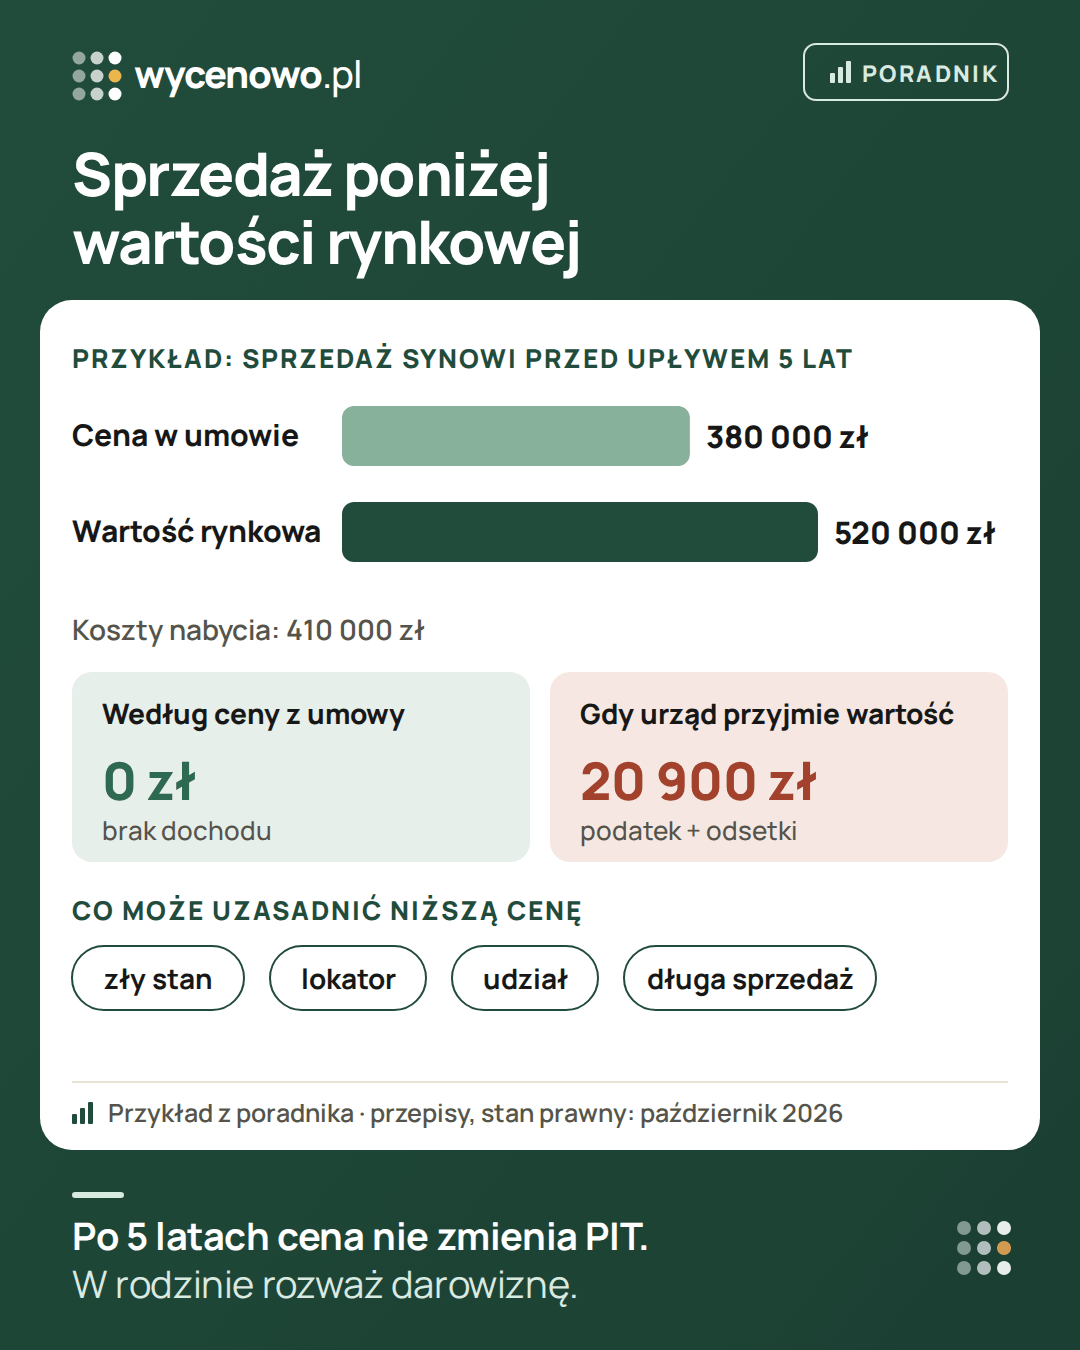
Przykład – liczby zmyślone. W 2026 r. sprzedajesz mieszkanie synowi za 380 000 zł. Zakładamy, że koszty nabycia ustalone zgodnie z przepisami – już po waloryzacji z art. 22 ust. 6f i innych korektach – wynoszą 410 000 zł.
- Według ceny z umowy: przychód 380 000 zł, koszty 410 000 zł – nie ma dochodu, nie ma podatku.
- Gdy urząd w przewidzianej procedurze określi przychód na 520 000 zł: koszty 410 000 zł, dochód 110 000 zł, podatek 19% – 20 900 zł przed ewentualnym zwolnieniem, do tego odsetki za zwłokę.
To porównanie dwóch wariantów, a nie prognoza decyzji urzędu. Prawdziwe koszty ustala się według dokumentów i sposobu nabycia. Przy sprzedaży w rodzinie po obniżonej cenie warto rozważyć też inne drogi – opisujemy je niżej.
Co może uzasadniać niższą cenę
Przepis nie zawiera listy. W praktyce sprzedający powołują się na okoliczności, które obniżają wartość konkretnego mieszkania albo pokazują, że rynek nie dawał więcej:
- zły stan techniczny i koszt remontu, którego nie widać w średnich cenach,
- obciążenia i wady prawne – lokator, służebność, sprzedaż udziału zamiast całego mieszkania,
- długa sprzedaż: ogłoszenie przez wiele miesięcy, kolejne obniżki, brak wyższych ofert,
- cechy lokalu, które zniechęcają kupujących – np. układ, piętro bez windy, uciążliwe otoczenie.
To, czy urząd uzna przyczynę za uzasadnioną, zależy od konkretnej sprawy – dokumenty pomagają wyjaśnić decyzję, ale nie dają gwarancji. Zanim podpiszesz umowę z ceną wyraźnie niższą od rynkowej, np. w rodzinie, zapytaj doradcę podatkowego. Interpretacja indywidualna rozstrzyga kwestie prawne opisane we wniosku – nie potwierdza wyceny mieszkania.
Szybka sprzedaż, np. do firmy skupującej mieszkania za gotówkę, też bywa tańsza od typowych transakcji. Jeśli wybierasz tę drogę przed upływem 5 lat, zachowaj oferty, które dostałeś, i okoliczności sprzedaży. Mogą pomóc wyjaśnić cenę, ale sam pośpiech nie jest automatycznym uzasadnieniem. Zob. skup mieszkań za gotówkę.
Sprzedaż w rodzinie – inne drogi
Gdy chcesz przekazać mieszkanie dziecku albo rodzicom taniej, sprzedaż po obniżonej cenie nie jest jedyną możliwością:
- Darowizna. Najbliższa rodzina (m.in. dzieci, rodzice, małżonek, rodzeństwo) jest zwolniona z podatku od spadków i darowizn na warunkach z art. 4a ustawy. Przy darowiźnie w formie aktu notarialnego nie składa się osobnego zgłoszenia SD-Z2 (art. 4a ust. 4 pkt 2). Darowizna nie jest sprzedażą, więc nie powstaje przychód ze sprzedaży u darczyńcy. Zob. darowizna mieszkania – podatek i koszty.
- Sprzedaż po cenie rynkowej z odroczoną płatnością – cena jest rynkowa, a strony umawiają się na raty. Wymaga dobrze zapisanej umowy i zabezpieczenia niezapłaconej ceny. Raty nie odraczają automatycznie podatku sprzedającego – przychodem jest cena należna, choćby jeszcze nie zapłacona.
- Umowa dożywocia – mieszkanie w zamian za opiekę i utrzymanie. Zob. umowa dożywocia a darowizna.
Każda z tych dróg ma inne skutki dla podatków, zachowku i ochrony darczyńcy. Porównując je, bierzcie pod uwagę rzeczywisty cel, a nie tylko wysokość podatku. Wybierzcie drogę z notariuszem albo doradcą, zanim podpiszecie cokolwiek.
Jak udokumentować cenę
- Historia ogłoszenia: daty, zmiany ceny, liczba zapytań i oglądań, otrzymane oferty.
- Szacunek z cen transakcyjnych podobnych mieszkań, z datą.
- Zdjęcia, opis usterek, kosztorys remontu.
- Gdy kwoty są duże – operat szacunkowy rzeczoznawcy majątkowego sporządzony na dzień sprzedaży.
Zbierz to przed sprzedażą albo zaraz po niej. Po kilku latach trudno odtworzyć, jak wyglądało mieszkanie i rynek.
Zrzuty ekranu ogłoszeń zapisuj z datą. Portale usuwają stare ogłoszenia, a odpowiedź na wezwanie urzędu może przyjść kilka lat po sprzedaży.
Policz, zanim ustalisz cenę
Kalkulator sprzedaży pokaże orientacyjny podatek przy różnych cenach, a bezpłatny szacunek – ceny, po jakich sprzedają się podobne mieszkania. Czy Twoja cena mieści się w przedziale transakcji i co może uzasadniać niższą kwotę, sprawdzisz z ekspertem na konsultacji cenowej (30 minut, 199 zł). To rozmowa o danych z transakcji, nie operat i nie porada podatkowa.
Pytania i odpowiedzi
Czy mogę sprzedać mieszkanie za symboliczną kwotę?
Cywilnie tak, ale przed upływem 5 lat urząd może przyjąć do podatku dochodowego wartość rynkową, a kupujący płaci PCC od wartości rynkowej. W rodzinie zwykle rozsądniej rozważyć darowiznę.
O ile cena może być niższa od rynkowej?
Przepisy nie podają progu dla podatku dochodowego. Liczy się to, czy różnica jest znaczna i czy jest uzasadniona przyczyna, np. zły stan mieszkania albo długa, udokumentowana sprzedaż. Dokumenty pomagają, ale nie gwarantują, że urząd uzna każdy rabat.
Czy sprzedaż na raty odracza podatek?
Nie automatycznie. Przychodem jest cena należna z umowy, choćby nie została jeszcze zapłacona (art. 19 ust. 1 w związku z art. 14 ust. 1 ustawy o PIT). Moment powstania przychodu i termin podatku przy ratach sprawdź z doradcą przed podpisaniem umowy.
Sprzedaję po 5 latach – czy niska cena ma znaczenie?
Dla Twojego podatku dochodowego nie, bo sprzedaż po 5 latach nie podlega temu podatkowi. Kupujący nadal płaci PCC od wartości rynkowej, jeśli nie przysługuje mu zwolnienie.
Co, jeśli nie odpowiem na wezwanie urzędu?
Urząd może ustalić wartość z udziałem biegłego i policzyć dochód od tej wartości. Lepiej odpowiedzieć w terminie i przedstawić dokumenty.
Czy szacunek z wycenowo.pl wystarczy jako uzasadnienie?
Może być jednym z dokumentów pokazujących ceny podobnych sprzedaży. Nie jest operatem szacunkowym. Przy dużych kwotach rozważ operat sporządzony na dzień sprzedaży.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o podatku dochodowym od osób fizycznych – art. 19 (ISAP)
- Serwis Krajowej Administracji Skarbowej – PIT
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o podatku od spadków i darowizn (ISAP)
·