Jak działa skup krok po kroku
- Kontakt i podstawowe dane – adres, metraż, stan, stan prawny (księga wieczysta, spadek, współwłaściciele, zadłużenie).
- Oględziny – przedstawiciel firmy ogląda mieszkanie i szacuje koszt remontu.
- Oferta – zwykle w ciągu kilku dni, czasem od razu. Uczciwa oferta jest na piśmie i podaje kwotę, sposób zapłaty i termin aktu.
- Umowa – czasem najpierw umowa przedwstępna z zadatkiem, czasem od razu akt notarialny.
- Zapłata i wydanie – przelew przy akcie albo przez depozyt notarialny, wydanie mieszkania w ustalonym terminie.
Formalnie to zwykła sprzedaż mieszkania: kupującym jest firma, a umowa wymaga aktu notarialnego. Te same zasady co przy każdej sprzedaży opisujemy w poradniku akt notarialny sprzedaży mieszkania.
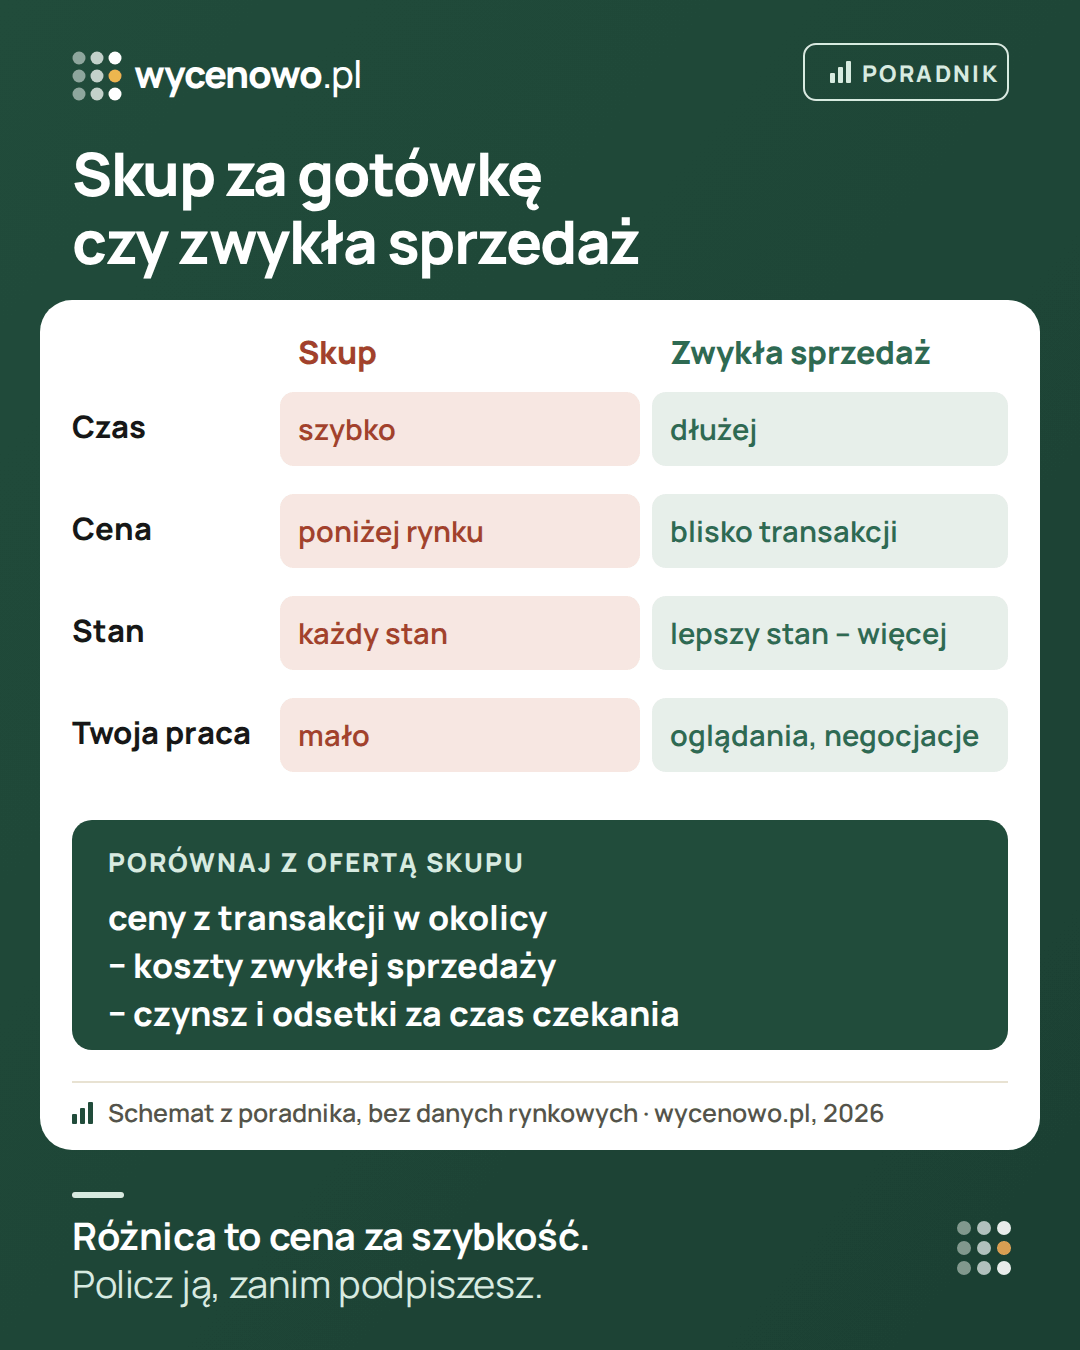
Dlaczego skup płaci mniej niż rynek
Firma skupująca zarabia na różnicy między ceną, którą płaci Tobie, a ceną, za którą później sprzeda albo wynajmie mieszkanie. Z tej różnicy musi pokryć:
- koszty zakupu – m.in. PCC i notariusza,
- remont – mieszkania trafiające do skupu często go wymagają, a firma liczy jego koszt z zapasem,
- czas – przez miesiące remontu i sprzedaży płaci czynsz, media i koszt pieniędzy,
- koszty ponownej sprzedaży – ogłoszenia, pośrednika, podatki,
- ryzyko – że ceny spadną, remont okaże się droższy albo w mieszkaniu wyjdą problemy prawne,
- zysk – to działalność gospodarcza.
Im więcej ryzyka i pracy widzi firma, tym niższa oferta. Mieszkanie w dobrym stanie, z czystą księgą wieczystą, zwykle dostanie lepszą propozycję niż lokal do remontu, z lokatorem albo nieuregulowanym stanem prawnym.
Ile dokładnie tracisz – tego nie podamy
Jednego procentu, o ile skupy płacą poniżej rynku, nie ma – różnica zależy od konkretnego mieszkania i firmy, a z rejestru cen nie da się ustalić, które sprzedaże były sprzedażami do skupu. Procenty podawane przez same firmy opisują ich własne oferty, a nie cały rynek. Dlatego zamiast wierzyć w „typowy procent”, porównaj konkretną ofertę z konkretnymi liczbami.
Jak porównać ofertę skupu
- Sprawdź, za ile sprzedają się podobne mieszkania. Bezpłatna wycena pokaże szacunek i przedział cen z transakcji w okolicy. To ceny z aktów notarialnych, nie z ogłoszeń. Przedział to punkt odniesienia, a nie gotowa korekta za remont – nie wybieraj automatycznie jego dolnej granicy tylko dlatego, że mieszkanie wymaga prac. Porównaj stan, zakres prac i to, na ile sprzedane mieszkania były podobne – zob. mieszkanie do remontu – ile traci na cenie.
- Odejmij koszty zwykłej sprzedaży. W kalkulatorze sprzedaży policz, ile zostanie Ci po prowizji pośrednika, spłacie kredytu i ewentualnym podatku.
- Odejmij koszt czasu. Czynsz, media i odsetki od kredytu za miesiące, w których mieszkanie czekałoby na kupującego. Nie odejmuj całych rat – ich część kapitałowa zmniejsza saldo, które odjąłeś już w punkcie 2. Zob. jak długo sprzedaje się mieszkanie.
- Porównaj wynik z ofertą skupu – po odjęciu kosztów, które przy skupie ponosisz Ty, jeśli jakieś są.
Gdy masz kilka ofert, poproś każdą firmę o to samo: pełne dane kupującego, ostateczną cenę po oględzinach i warunki, w jakich może się zmienić, termin i źródło zapłaty, podział kosztów i rozliczenie zadłużenia. Odróżnij firmę, która kupuje na własny rachunek, od pośrednika, który dopiero szuka inwestora. Sprawdź, czy oferta nie zależy od kredytu albo od znalezienia kupca. Kwoty porównuj po tych samych kosztach.
Przykład porównania
Liczby są okrągłe i wymyślone – to pokaz rachunku, nie opis rynku ani ofert skupów.
| Pozycja | Zwykła sprzedaż | Skup |
|---|---|---|
| Cena | 470 000 zł (założona cena po negocjacjach) | 400 000 zł |
| Prowizja pośrednika | −10 000 zł (według umowy) | 0 zł |
| Czynsz, media, odsetki przez 4 miesiące czekania | −6000 zł | 0 zł |
| Zostaje | 454 000 zł | 400 000 zł |
Różnica – w tym przykładzie 54 000 zł – to cena za szybkość i wygodę. To rachunek na wymyślonych założeniach, a nie obietnica ceny i czasu. W swoim rachunku dolicz też dług, podatek i inne koszty Twojej transakcji, a wariant zwykłej sprzedaży policz również dla dłuższego czekania i niższej ceny końcowej. Jeśli różnicę akceptujesz, skup może być rozsądnym wyborem. Jeśli nie, zwykła sprzedaż, czasem z nieco niższą ceną ofertową, może dać więcej w podobnym czasie. Jak ustawić taką cenę, opisujemy w poradniku jak ustalić cenę ofertową mieszkania.
Kiedy skup ma sens
- pieniądze są potrzebne szybko, a zwykła sprzedaż trwałaby za długo,
- mieszkanie jest trudne do sprzedaży zwykłym kupującym – bardzo zły stan, nietypowy stan prawny, udział we współwłasności, lokator, którego nie da się szybko wyprowadzić,
- na mieszkaniu jest zadłużenie albo egzekucja, a skup spłaci wierzycieli z ceny – przy zajętym mieszkaniu sama sprzedaż nie kończy egzekucji (art. 930 Kodeksu postępowania cywilnego); jak ją zakończyć i zwolnić mieszkanie, ustal z notariuszem i komornikiem przed aktem,
- nie masz możliwości zajmować się sprzedażą – mieszkasz daleko, sprawa spadkowa jest skomplikowana, brakuje sił albo czasu.
Jeśli żaden z tych powodów Cię nie dotyczy, sprawdź najpierw, co da zwykła sprzedaż. Przy udziale w mieszkaniu zobacz też poradnik sprzedaż udziału w mieszkaniu, a przy lokatorze – sprzedaż mieszkania z najemcą.
Szybciej, ale bez skupu
Między „sprzedaję przez pół roku” a „sprzedaję skupowi w tydzień” jest jeszcze kilka dróg:
- Cena dobrze uzasadniona transakcjami podobnych mieszkań – realna cena od początku może przyciągnąć kupujących szybciej, choć niska cena sama nie gwarantuje szybkiej sprzedaży.
- Elastyczny termin wydania – kupujący z kredytem chętniej wybierają mieszkanie, którego sprzedający nie pogania.
- Kompletne dokumenty od pierwszego dnia – zob. jakie dokumenty do sprzedaży mieszkania.
- Pośrednik z umową na krótki czas – zob. pośrednik czy samodzielna sprzedaż.
Na co uważać
- Zbierz kilka ofert. Firmy liczą różnie. Jedna propozycja to za mało, żeby ocenić, czy jest uczciwa.
- Sprawdź firmę. Pełna nazwa, NIP, wpis w KRS albo CEIDG, adres siedziby. Firma, która nie chce podać tych danych, nie powinna dostać Twojego mieszkania.
- Czytaj, co podpisujesz. Notariusz odczytuje akt – słuchaj uważnie i pytaj o każdy niezrozumiały zapis. Uważaj na umowy „sprzedaży z prawem do zamieszkania”, „z opcją odkupu” i pożyczki zabezpieczone przeniesieniem własności mieszkania – to nie to samo co zwykła sprzedaż i mogą skończyć się utratą mieszkania za ułamek jego wartości. Przed podpisaniem pokaż umowę prawnikowi.
- Cena w akcie ma być całą, rzeczywistą ceną – także z częścią, którą kupujący płaci bezpośrednio wierzycielom albo bankowi. Nie zgadzaj się na zaniżoną cenę w akcie i „resztę pod stołem”.
- Zapłata. Ustal w akcie, kiedy, komu i jak trafią pieniądze – np. przelewem przed wydaniem mieszkania albo przez depozyt notarialny. Potwierdzenie zlecenia przelewu to nie to samo co pieniądze na koncie. Nie wydawaj kluczy przed zapłatą.
- Presja czasu. „Oferta ważna tylko dziś” to sygnał ostrzegawczy. Uczciwa propozycja wytrzyma dzień na sprawdzenie liczb.
- Umowa przedwstępna – sprawdź zadatek, kary i warunki odstąpienia, zanim ją podpiszesz. Zob. zadatek czy zaliczka.
- Osoby starsze i w trudnej sytuacji – jeśli ofertę dostał ktoś z Twojej rodziny, przejrzyj ją razem z nim przed wizytą u notariusza.
Podatek przy sprzedaży do skupu
Dla urzędu skarbowego to zwykła sprzedaż. Jeśli sprzedajesz przed upływem 5 lat od końca roku nabycia, rozliczasz podatek dochodowy od dochodu. Gdy cena bez uzasadnionej przyczyny znacznie odbiega od wartości rynkowej, urząd może określić przychód według wartości rynkowej (art. 19 ustawy o PIT) – zob. sprzedaż mieszkania poniżej wartości rynkowej. Zachowaj dowody, dlaczego cena była niższa: stan mieszkania, oferty innych firm, okoliczności sprzedaży. Pilna potrzeba pieniędzy nie jest automatycznym wytłumaczeniem. PCC płaci kupujący od wartości rynkowej mieszkania – to osobna sprawa niż Twój podatek dochodowy.
Sprawdź ofertę przed decyzją
Masz ofertę ze skupu i wahasz się, czy ją przyjąć? Podczas konsultacji cenowej (30 minut, 199 zł) ekspert zestawi ją z transakcjami podobnych mieszkań w okolicy i pokaże, po ile sprzedają się podobne mieszkania przy zwykłej sprzedaży. To rozmowa o danych z transakcji, nie operat szacunkowy ani porada prawna. Treść umowy omów z notariuszem albo prawnikiem.
Pytania i odpowiedzi
Ile płaci skup mieszkań?
Nie ma jednej stawki. Oferta zależy od stanu i stanu prawnego mieszkania, okolicy i polityki firmy. Porównaj ją z cenami z transakcji podobnych mieszkań po odjęciu kosztów zwykłej sprzedaży.
Czy „za gotówkę” oznacza wypłatę przy akcie?
Samo ogłoszenie firmy tego nie przesądza. W umowie muszą być kwoty, odbiorcy, daty i warunki zapłaty. Potwierdzenie zlecenia przelewu to nie to samo co pieniądze na koncie. Sposób rozliczenia ustal z notariuszem.
Czy skup kupi mieszkanie z długami albo komornikiem?
Często tak – spłaca wtedy wierzycieli z ceny. Poproś o rozpisanie, ile trafi do wierzycieli, a ile do Ciebie. Przy egzekucji z mieszkania sama sprzedaż nie kończy postępowania – jak je zakończyć, ustal z notariuszem i komornikiem przed aktem.
Czy przy skupie płacę prowizję?
Zwykle nie, ale przeczytaj ofertę. Jeśli pośredniczy biuro, a nie sama firma skupująca, prowizja może się pojawić.
Czym różni się skup od „sprzedaży z prawem do zamieszkania”?
Przy skupie sprzedajesz i się wyprowadzasz. Przy umowach z prawem do zamieszkania albo odkupu sprzedajesz, ale dalej mieszkasz na warunkach z umowy – te warunki decydują o tym, czy zachowasz dach nad głową. Taką umowę zawsze pokaż prawnikowi.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Kodeks cywilny – zadatek (art. 394), umowa przedwstępna (art. 389–390) (ISAP)
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – sprzedaż nieruchomości, art. 10 i art. 21 ust. 1 pkt 131 (ISAP)
- Kodeks postępowania cywilnego – rozporządzenie zajętą nieruchomością (art. 930), tekst jednolity Dz.U. 2026 poz. 468 (ISAP)
·