Co porusza ceny mieszkań
Ceny mieszkań zależą od stóp procentowych, polityki banków, programów mieszkaniowych i liczby nowych mieszkań. Każdy z tych czynników może się zmienić w ciągu kilku miesięcy. Co wiadomo o cenach i co może je poruszyć, opisujemy w poradniku czy ceny mieszkań spadną. Kupujący zadają sobie to samo pytanie z drugiej strony – zob. kupić mieszkanie teraz czy czekać. Poniżej trzy kroki, które da się sprawdzić dziś.
Warto pamiętać o jednym: gdy ceny w okolicy rosną, często rosną też ceny mieszkania, które chcesz kupić w zamian. Nie musi to jednak znosić się do zera – mieszkania mogą być w innych częściach rynku, mieć inną wielkość i zmieniać cenę w innym tempie.
Sprzedajesz, żeby kupić większe mieszkanie?
Policz różnicę między obiema cenami. Przykład – liczby zmyślone: sprzedajesz za 600 000 zł i kupujesz za 900 000 zł, więc dopłata wynosi 300 000 zł. Gdy oba mieszkania zdrożeją o 5%, dopłata wzrośnie do 315 000 zł. Ten sam procent zmiany nie oznacza więc, że wynik zostanie taki sam. Dodaj koszty obu transakcji, kredytu i ewentualnego mieszkania na przejście, i ustal, od której wpłaty zależy zapłata za nowy zakup. Jak zgrać obie transakcje – w poradniku sprzedaż i zakup mieszkania jednocześnie.
Krok 1: sprawdź, gdzie jest Twoja cena
Według aktów notarialnych od września 2025 do września 2026 typowa cena za m² używanego mieszkania w Polsce wynosiła 8893 zł – połowa sprzedała się taniej, połowa drożej (81 014 sprzedaży). Połowa sprzedaży mieściła się między 6279 zł a 12 303 zł za m². Twoje mieszkanie porównuj jednak z okolicą i podobnym metrażem, a nie z całym krajem. Skąd te liczby: zestawienie cen mieszkań w Polsce (rynek wtórny, akty notarialne z Rejestru Cen Nieruchomości) i opis metody.
Typową cenę dla okolicy pokaże bezpłatna wycena, a cenę z Twojego ogłoszenia na tle transakcji – narzędzie czy to dobra cena w trybie sprzedającego. Na stronie ceny mieszkań w miastach Polski zobaczysz typowe ceny, a tam, gdzie mamy dość sprzedaży z kolejnych miesięcy, także to, jak zmieniały się w czasie. Zmiana z ostatniego roku mówi, co się działo, a nie co się stanie.
Jeśli masz już propozycje od kupujących, porównaj je z tym samym przedziałem. Propozycja mieszcząca się w typowych cenach podobnych mieszkań to informacja, że nie odbiega od rynku – nie dowód, że to właściwa cena akurat Twojego mieszkania. Różnicę między ceną z ogłoszenia a ceną z aktu wyjaśniamy w poradniku cena ofertowa a transakcyjna.
Krok 2: policz koszt każdego miesiąca czekania
Zmiana cen jest niewiadomą. Koszty czekania są za to pewne i łatwo je zsumować na własnych liczbach:
- Opłaty za mieszkanie – czynsz dla wspólnoty albo spółdzielni, media, podatek od nieruchomości, ubezpieczenie. Płacisz je, dopóki mieszkanie jest Twoje.
- Odsetki od kredytu, jeśli na mieszkaniu jest hipoteka. Kosztem czekania jest część odsetkowa raty – część kapitałowa zmniejsza saldo, które i tak spłacisz ze sprzedaży. Całą ratę zaplanuj jako wydatek w budżecie miesiąca, ale nie licz jej jako straty. Zob. sprzedaż mieszkania z kredytem hipotecznym.
- Drugie mieszkanie – jeśli kupiłeś już kolejne albo wynajmujesz, płacisz za dwa lokale. Kosztem czekania jest jednak tylko ta część, której nie płaciłbyś po sprzedaży teraz – czynszu za mieszkanie, które i tak będziesz wynajmować, nie dopisuj. Jak zgrać obie transakcje, piszemy w poradniku sprzedaż i zakup mieszkania jednocześnie.
- Kupujący, który dziś składa propozycję, za miesiąc może kupić inne mieszkanie.
- Ogłoszenie, które długo wisi, zaczyna budzić pytania kupujących – zob. kiedy obniżyć cenę mieszkania.
Ile zostanie Ci ze sprzedaży po prowizji, kredycie i podatku, policzysz w kalkulatorze sprzedaży.
Do kosztów warto dopisać też to, czego nie widać na rachunkach: pieniądze ze sprzedaży, które mogłyby już pracować – np. spłacić inny kredyt albo leżeć na lokacie. Ile to jest, zależy od kwoty i od tego, co zrobiłbyś z pieniędzmi – policz to na swoich liczbach.
Krok 3: sprawdź terminy, które zmieniają wynik
Czasem kilka tygodni różnicy zmienia więcej niż jakakolwiek zmiana cen:
- Podatek przed upływem 5 lat – jeśli mieszkanie nabyłeś niedawno, sprawdź, kiedy mija ten okres i czy podatek w ogóle Cię dotyczy. Zasady i wyjątki opisujemy w poradniku podatek od sprzedaży mieszkania.
- Bonifikata od gminy – zob. sprzedaż mieszkania z bonifikatą.
- Kredyt, najemca, Twoja przeprowadzka – o tych terminach piszemy w poradniku kiedy najlepiej sprzedać mieszkanie.
Przykład terminu podatkowego: mieszkanie kupione prywatnie (umową sprzedaży, poza działalnością gospodarczą) w 2021 r. można sprzedać bez podatku dochodowego od 1 stycznia 2027 r. Przy spadku, darowiźnie czy przekształceniu prawa datę nabycia ustala się inaczej – zob. poradnik o podatku. Akt w grudniu 2026 r. oznacza PIT-39 i – jeśli jest dochód, a nie obejmie go ulga – podatek 19% od dochodu. Akt kilka tygodni później – bez podatku. Przy takim terminie umowa przedwstępna z datą aktu w styczniu bywa prostszym rozwiązaniem niż czekanie na „lepszy rynek”.
Kiedy czekanie ma sens
- Termin podatkowy jest blisko, a podatek byłby dla Ciebie odczuwalny – policz go z doradcą podatkowym, zanim podpiszesz umowę.
- Mieszkanie nie jest jeszcze gotowe – brakuje dokumentów, zdjęć albo drobnych napraw. Kilka tygodni przygotowań zwykle opłaca się bardziej niż sprzedaż „na szybko” – zob. jak przygotować mieszkanie do sprzedaży.
- Ogłoszenie jest świeże, a telefony i oglądania idą. Pierwsza propozycja nie musi być ostatnią.
- Nie masz się dokąd przeprowadzić, a kupujący nie zgadza się na późniejszy termin wydania.
- Koszt czekania jest mały – mieszkanie bez kredytu, niskie opłaty i nie potrzebujesz pieniędzy w konkretnym terminie. Wtedy czekanie jest spokojnym wyborem, a nie zakładem o ceny.
Kiedy czekanie zwykle nie pomaga
- Czekasz tylko na „lepszy rynek”. Zmiana cen jest niepewna, a koszty z kroku 2 – pewne.
- Propozycje mieszczą się w typowych cenach podobnych mieszkań w okolicy. Czekanie na kwotę wyraźnie wyższą to liczenie na wyjątkowego kupującego.
- Cena w ogłoszeniu jest wyraźnie powyżej transakcji, a pytań jest mało. Czas rzadko to naprawia – lepiej od razu poprawić ogłoszenie albo cenę.
- Płacisz za dwa mieszkania albo potrzebujesz pieniędzy na zakup kolejnego w ustalonym terminie.
Prosty rachunek na własnych liczbach
- Zapisz najlepszą propozycję, jaką masz, albo realną cenę z kroku 1.
- Zapisz kwotę, na którą chcesz poczekać, i uzasadnij ją transakcjami podobnych mieszkań, a nie nadzieją.
- Policz koszty z kroku 2 za tyle miesięcy, ile chcesz czekać, i dodaj skutki terminów z kroku 3.
- Porównaj: czy różnica między kwotą z punktu 2 a propozycją z punktu 1 jest wyraźnie większa niż koszty z punktu 3? Jeśli nie, czekanie raczej się nie opłaci.
Nie musisz wybierać między „tak” i „nie”. Na propozycję możesz odpowiedzieć własną kwotą z uzasadnieniem albo negocjować termin wydania i wyposażenie – zob. jak negocjować cenę mieszkania.
Przykład rachunku
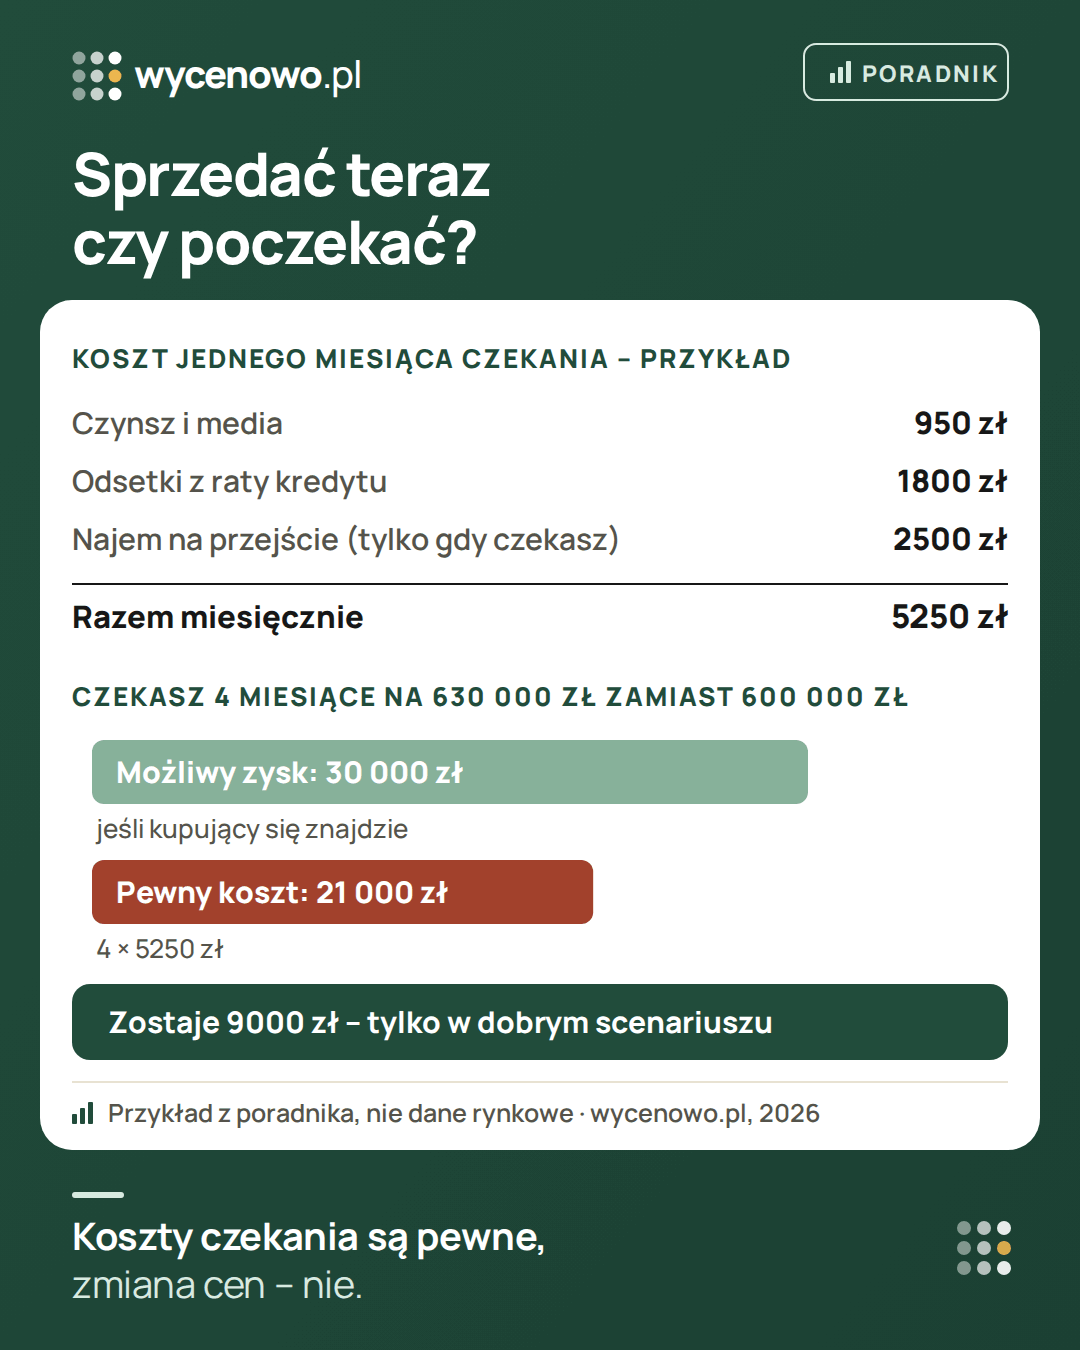
Przykład – liczby zmyślone. Masz propozycję 600 000 zł. Chcesz poczekać 4 miesiące na kupującego, który da 630 000 zł. Na mieszkaniu jest kredyt, a Ty już się wyprowadziłeś i wynajmujesz mieszkanie na przejście – gdybyś sprzedał teraz, od razu kupiłbyś kolejne i tego najmu by nie było.
| Koszt miesięcznie | Kwota |
|---|---|
| Czynsz dla wspólnoty i media | 950 zł |
| Część odsetkowa raty kredytu | 1800 zł |
| Najem na przejście, którego nie byłoby po sprzedaży | 2500 zł |
| Razem | 5250 zł |
Cztery miesiące to 21 000 zł. Wyższa kwota daje 30 000 zł więcej – ale tylko wtedy, gdy kupujący za 630 000 zł naprawdę się znajdzie. Po kosztach zostaje 9000 zł „na plus” przed podatkiem, a przy prowizji liczonej od ceny jeszcze mniej. Przy pięciu miesiącach zostaje już tylko 3750 zł, a przy sześciu – 1500 zł straty. Jeśli po czterech miesiącach kupujący da 615 000 zł, wynik jest o 6000 zł gorszy niż sprzedaż teraz. Gdy najem płaciłbyś w obu wariantach, nie dodawaj go – wtedy miesiąc kosztuje 2750 zł, a cztery miesiące 11 000 zł. Kwota 630 000 zł to założenie, nie obietnica – policz kilka cen i terminów. W takim przykładzie 600 000 zł dziś jest rozsądną propozycją do negocjacji, a nie do odrzucenia.
Jak odpowiedzieć na propozycję poniżej oczekiwań
- Podaj kwotę i powód – np. sprzedaże podobnych mieszkań w okolicy, świeży remont, miejsce postojowe w cenie.
- Zaproponuj coś poza ceną – szybszy albo późniejszy termin wydania, meble, sprzęty.
- Ustal termin odpowiedzi – kupujący też ogląda inne mieszkania.
- Nie zamykaj rozmowy – kupujący, który dziś proponuje mniej, za tydzień może podnieść ofertę, jeśli inne mieszkania okażą się droższe.
A może wynająć zamiast czekać?
Gdy nie potrzebujesz pieniędzy od razu, a mieszkanie ma potencjał na wynajem, możesz je na jakiś czas wynająć i wrócić do sprzedaży później. Najemca zmienia jednak sprzedaż – część kupujących nie chce mieszkania z lokatorem. Rachunek obu wariantów opisujemy w poradnikach wynająć czy sprzedać mieszkanie i sprzedaż mieszkania z najemcą.
Na konsultacji cenowej ekspert zestawi Twoją cenę i propozycje, które dostałeś, z transakcjami i aktualnymi ofertami w okolicy. Płacisz za analizę i rozmowę – wynagrodzenie nie zależy od tego, czy sprzedasz mieszkanie ani za jaką cenę. Sprawy podatkowe najlepiej omówić z doradcą podatkowym.
Pytania i odpowiedzi
Czy ceny mieszkań spadną?
Nie publikujemy prognoz. Pokazujemy, jak zmieniały się ceny z aktów notarialnych, a decyzję o sprzedaży radzimy opierać na liczbach, które znasz dziś: typowych cenach w okolicy i koszcie czekania.
Czy przyjąć pierwszą propozycję kupującego?
Nie musisz, ale porównaj ją z typowymi cenami podobnych sprzedaży. Propozycja w ich przedziale to sygnał, że nie odbiega od rynku – ale nie dowód, że to właściwa cena Twojego mieszkania. Możesz odpowiedzieć własną kwotą z uzasadnieniem.
Ile kosztuje miesiąc czekania ze sprzedażą?
Policz czynsz, media, podatek od nieruchomości, część odsetkową raty kredytu i ewentualny koszt drugiego mieszkania – ale tylko ten, którego nie płaciłbyś po sprzedaży. Całej raty nie licz jako straty – część kapitałowa zmniejsza dług.
Czy lepiej sprzedać mieszkanie po nowym roku?
Ma to znaczenie, gdy z nowym rokiem mija 5 lat od końca roku nabycia – wtedy sprzedaż może być bez podatku dochodowego. Sama pora roku zwykle znaczy mniej niż cena na tle rynku.
Obniżyć cenę czy poczekać?
Jeśli cena jest wyraźnie powyżej transakcji i mało kto dzwoni, czekanie rzadko pomaga. Najpierw sprawdź ogłoszenie i cenę – zob. poradnik o tym, kiedy obniżyć cenę mieszkania.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Geoportal.gov.pl – moduł Rejestr Cen Nieruchomości
- Ustawa o podatku dochodowym od osób fizycznych – sprzedaż nieruchomości, art. 10 i art. 21 ust. 1 pkt 131 (ISAP)
- Ustawa o podatkach i opłatach lokalnych – podatek od nieruchomości (ISAP)
Ceny w tym poradniku pochodzą z Rejestru Cen Nieruchomości, czyli z aktów notarialnych (wrzesień 2025 – wrzesień 2026). Nie publikujemy prognoz cen.
·