Zasada ogólna
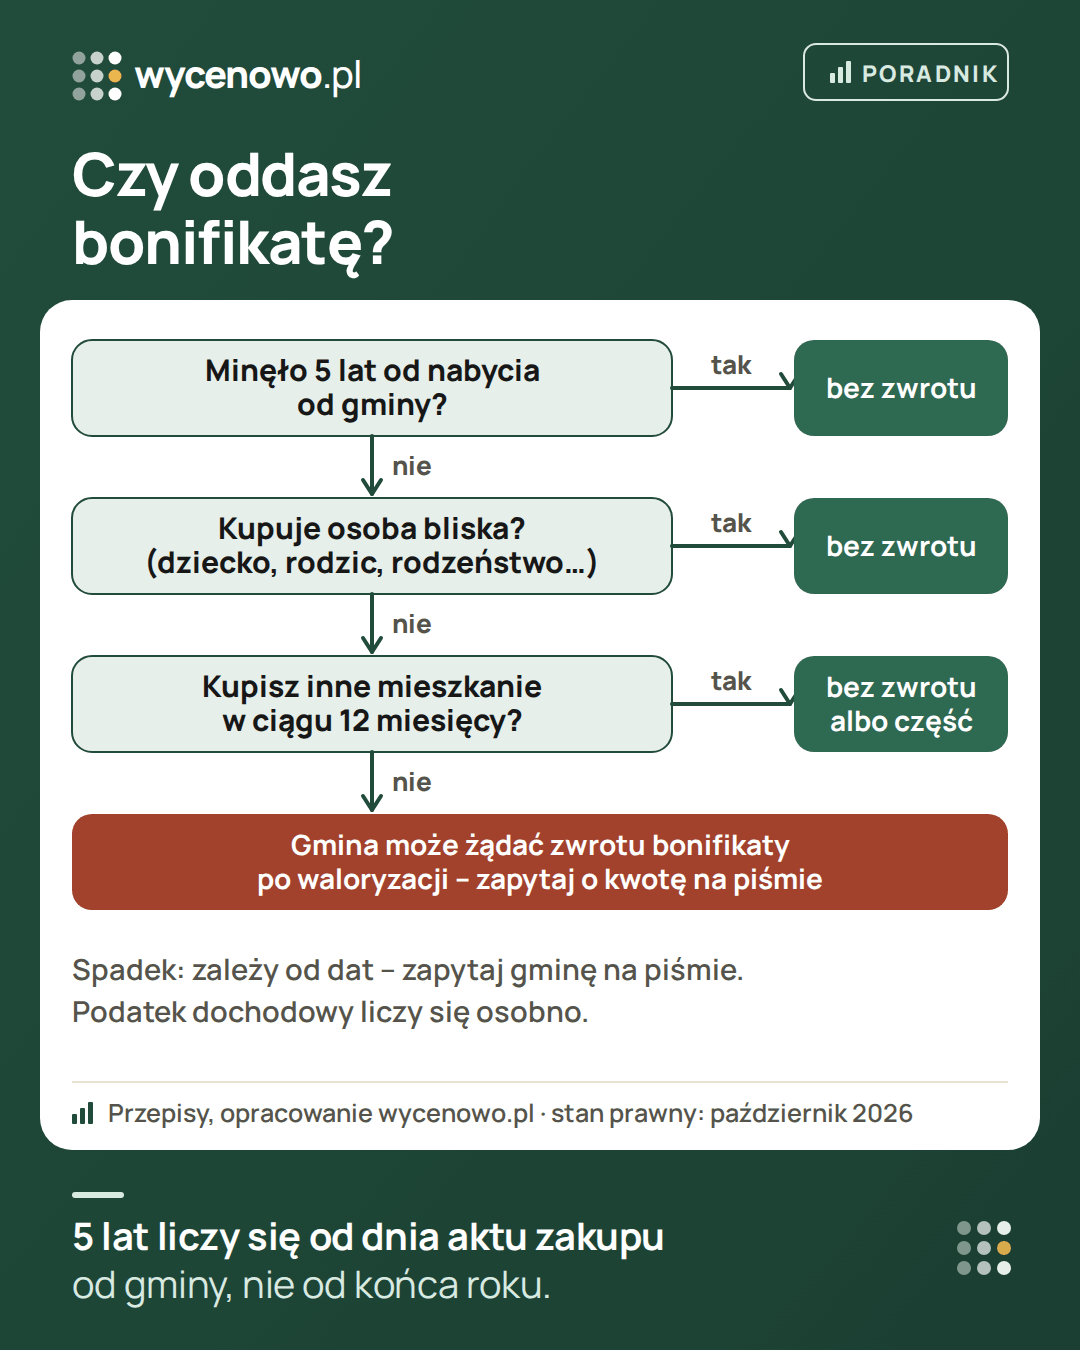
Ustawa o gospodarce nieruchomościami przewiduje, że osoba, która kupiła mieszkanie od gminy z bonifikatą, a następnie zbyła je przed upływem 5 lat od dnia nabycia, co do zasady musi na żądanie gminy zwrócić kwotę równą udzielonej bonifikacie, po jej waloryzacji. Podobnie może być, gdy mieszkanie zostanie w tym czasie wykorzystane na inne cele niż te, dla których udzielono bonifikaty.
Zwrot nie następuje automatycznie, bo to gmina musi wystąpić z żądaniem. Nie zakładaj jednak, że tego nie zrobi.
Jak liczyć 5 lat
Termin biegnie od dnia nabycia mieszkania od gminy, czyli od daty aktu notarialnego zakupu – a nie od końca roku, jak przy podatku dochodowym. Termin w latach kończy się z upływem dnia, który datą odpowiada dniowi początkowemu (art. 112 kodeksu cywilnego). Przykład: akt zakupu od gminy 15 maja 2022 r. – pięcioletni okres upływa z końcem 15 maja 2027 r., więc sprzedaż po jego upływie planuj od 16 maja 2027 r. Datę potwierdź u notariusza dla swojej podstawy nabycia. To nie rozstrzyga podatku dochodowego, który ma własny termin.
Zbyciem jest nie tylko sprzedaż, ale też np. darowizna czy zamiana – dlatego wyjątki opisane niżej mają takie znaczenie. Za zbycie w terminie uznaje się zwykle zawarcie umowy przenoszącej własność, a nie umowy przedwstępnej – szczegóły potwierdź u notariusza.
Wyjątki
Przepisy przewidują sytuacje, w których zwrot nie jest wymagany, m.in.:
- zbycie na rzecz osoby bliskiej – np. dzieci, wnuków, rodziców, rodzeństwa, małżonka, osoby we wspólnym pożyciu,
- zamiana mieszkania na inny lokal mieszkalny albo nieruchomość na cele mieszkaniowe,
- sprzedaż i zakup innego mieszkania – gdy pieniądze ze sprzedaży przeznaczysz w ciągu 12 miesięcy na nabycie innego lokalu mieszkalnego albo nieruchomości przeznaczonej lub wykorzystywanej na cele mieszkaniowe.
Warunki wyjątków są szczegółowe, np. co do terminu i sposobu wydania pieniędzy. Przy dalszej sprzedaży przez osobę bliską przed upływem terminu obowiązek zwrotu może wrócić – tym razem do niej. Gdy na zakup innego mieszkania wydasz tylko część pieniędzy, obowiązek zwrotu dotyczy części bonifikaty odpowiadającej niewykorzystanej kwocie, po waloryzacji (art. 68 ust. 2d). Nie oceniaj tego sam, tylko zapytaj gminę i notariusza. Remont czy spłata kredytu to nie to samo co nabycie innego lokalu z wyjątku.
Przykład – liczby zmyślone: ze sprzedaży masz 500 000 zł, a na kwalifikowany zakup innego mieszkania wydajesz 400 000 zł. Niewykorzystana część to 20%. Jeśli zwaloryzowana bonifikata wynosi 200 000 zł, proporcja daje 40 000 zł. To ilustracja proporcji, a nie wyliczenie urzędu – najpierw trzeba potwierdzić, które wydatki się kwalifikują i jak liczy się waloryzację.
Poza wyjątkami z ustawy gmina może odstąpić od żądania zwrotu – za zgodą rady gminy (art. 68 ust. 2c). Jeśli Twoja sytuacja jest wyjątkowa (choroba, trudna sytuacja rodzinna), złóż wniosek i zapytaj, jak gmina go rozpatruje.
Spadek i bonifikata
Dziedziczenie nie jest zbyciem. Odróżnij jednak dwie sytuacje. Jeśli zmarły nie zbył mieszkania za życia, dziedziczysz mieszkanie – a czy Twoja sprzedaż przed upływem 5 lat od jego nabycia od gminy rodzi obowiązek zwrotu, zapytaj urząd na piśmie przed sprzedażą. Jeśli zmarły sam zbył mieszkanie przed terminem i obowiązek zwrotu już powstał, ten dług przechodzi na spadkobierców jak inne długi spadkowe. Przygotuj akt nabycia od gminy, ewentualne akty dalszego zbycia, datę śmierci i korespondencję z gminą. O podatku przy sprzedaży mieszkania ze spadku – w poradniku podatek od sprzedaży mieszkania.
Co zrobić przed sprzedażą
- Sprawdź datę nabycia w akcie notarialnym zakupu od gminy. Tam też mogą być zapisy o bonifikacie i warunkach jej zwrotu.
- Zapytaj w urzędzie gminy (w wydziale, który zajmował się sprzedażą mieszkań komunalnych) na piśmie. Podaj datę i podstawę nabycia, kwotę bonifikaty, planowaną czynność i jej datę, a przy zakupie kolejnego mieszkania – plan ceny, terminów i sposobu zapłaty. Poproś o podstawę ewentualnego zwrotu i wyliczenie waloryzacji z datami i wskaźnikami.
- Jeśli grozi Ci zwrot – policz, czy nie opłaca się poczekać do końca okresu, i sprawdź, czy Twoja sytuacja nie mieści się w wyjątku, np. przy zakupie kolejnego mieszkania.
- Powiedz notariuszowi, że mieszkanie było kupione z bonifikatą. Kupujący i jego bank też mogą o to zapytać.
- Zachowaj dokumenty zakupu kolejnego mieszkania, jeśli korzystasz z wyjątku – gmina może poprosić o dowód, że pieniądze wydano w terminie.
Poczekać czy sprzedać teraz – jak policzyć
Porównaj dwie liczby: kwotę zwrotu bonifikaty po waloryzacji (poda ją gmina) i koszt czekania do końca 5 lat – czynsz, media, odsetki kredytu (nie całą ratę, bo jej część kapitałowa zmniejsza dług), a czasem utracony zakup innego mieszkania. Krótki okres do końca terminu często przemawia za czekaniem, ale policz to na swoich liczbach – nie ma reguły, która rozstrzyga to z góry. Możesz też podpisać umowę przedwstępną wcześniej, a akt przenoszący własność – po upływie terminu.
| Sytuacja | Zwrot bonifikaty | Co zrobić |
|---|---|---|
| sprzedaż po 5 latach od nabycia | nie | sprawdź jeszcze podatek dochodowy |
| sprzedaż przed upływem 5 lat obcej osobie | możliwy – na żądanie gminy | zapytaj gminę o kwotę na piśmie |
| darowizna albo sprzedaż osobie bliskiej | nie (wyjątek) | osoba bliska musi pamiętać o terminie |
| sprzedaż i zakup innego mieszkania w 12 miesięcy | nie albo częściowo | zachowaj dokumenty wydatków |
| sprzedaż przez spadkobiercę | zależy od sytuacji | zapytaj gminę na piśmie przed sprzedażą |
Bonifikata a podatek dochodowy
To dwie osobne sprawy. Obowiązek zwrotu bonifikaty wynika z przepisów o gospodarce nieruchomościami, a podatek od sprzedaży – z ustawy o PIT, z własnym terminem 5 lat liczonym od końca roku nabycia. Przy podatku kosztem nabycia jest cena faktycznie zapłacona gminie, a zwrócona bonifikata może zmieniać rozliczenie – zapytaj doradcę podatkowego. Sprawdź oba terminy, zob. podatek od sprzedaży mieszkania.
Cena bonifikaty to nie cena rynkowa
Kwota z aktu zakupu od gminy nie mówi, ile mieszkanie jest warte dziś. Sprzedaże z bonifikatą też trafiają do Rejestru Cen Nieruchomości, dlatego w naszym szacunku je pomijamy i bierzemy pod uwagę tylko sprzedaże rynkowe. Z aktów notarialnych: mieszkanie komunalne sprzedawano najemcy z bonifikatą typowo o 82% taniej za m² niż mieszkania sprzedane na wolnym rynku w tej samej miejscowości albo powiecie (3182 sprzedaże, wrzesień 2025 – wrzesień 2026) – to porównanie grup sprzedaży, a nie wysokość bonifikaty udzielonej przy konkretnym lokalu. Więcej: licytacje, przetargi i bonifikaty na tle rynku. Jak je rozpoznać w rejestrze, opisujemy w poradniku jak czytać Rejestr Cen Nieruchomości. Najnowsze ceny podobnych mieszkań w okolicy pokaże bezpłatny szacunek, a cenę ofertową ustalisz sam (zob. jak ustalić cenę ofertową mieszkania) – także po omówieniu danych z ekspertem na konsultacji cenowej (30 minut, 199 zł).
Pytania i odpowiedzi
Po ilu latach można sprzedać mieszkanie wykupione z bonifikatą bez zwrotu?
Przy lokalu mieszkalnym – po upływie 5 lat od dnia nabycia od gminy (liczy się data aktu notarialnego, a nie koniec roku). Termin kończy się z upływem dnia, który datą odpowiada dniowi nabycia, więc przy zakupie 15 maja 2022 r. bezpieczna data aktu sprzedaży to 16 maja 2027 r. lub później – potwierdź ją u notariusza. Przed upływem terminu gmina może żądać zwrotu kwoty równej bonifikacie po waloryzacji, chyba że zachodzi wyjątek z ustawy.
Czy sprzedaż mieszkania z bonifikatą dziecku wymaga zwrotu?
Zbycie na rzecz osoby bliskiej to wyjątek – wtedy zwrotu się nie żąda. Jeśli jednak osoba bliska sprzeda mieszkanie albo wykorzysta je na inne cele przed upływem 5 lat od pierwszego nabycia od gminy, obowiązek zwrotu może dotyczyć jej.
Czy trzeba zwrócić bonifikatę, gdy za pieniądze ze sprzedaży kupię inne mieszkanie?
Przepisy przewidują wyjątek, gdy pieniądze ze sprzedaży lokalu mieszkalnego przeznaczysz w ciągu 12 miesięcy na nabycie innego lokalu mieszkalnego albo nieruchomości na cele mieszkaniowe. Gdy wydasz tylko część, zwrot może dotyczyć części bonifikaty odpowiadającej niewydanej kwocie.
Czy spadkobierca musi zwrócić bonifikatę?
Zależy od tego, co zdarzyło się przed śmiercią. Samo dziedziczenie nie jest zbyciem. Jeśli jednak zmarły sam zbył mieszkanie przed terminem i obowiązek zwrotu już powstał, ten dług przechodzi na spadkobierców jak inne długi. Czy gmina może żądać zwrotu, gdy spadkobierca sprzedaje mieszkanie przed upływem 5 lat od nabycia przez zmarłego, zapytaj ją na piśmie przed sprzedażą, a przy sporze – prawnika.
Jak gmina liczy kwotę zwrotu bonifikaty?
Zwraca się kwotę równą udzielonej bonifikacie po jej waloryzacji według zasad z ustawy o gospodarce nieruchomościami. Poproś urząd na piśmie o kwotę, podstawę, daty i wskaźniki waloryzacji – przed podpisaniem umowy sprzedaży.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Ustawa o gospodarce nieruchomościami – bonifikaty i zwrot (art. 68 ust. 2–2d), tekst jednolity Dz.U. 2026 poz. 399 (ELI)
- Kodeks cywilny – koniec terminu w latach (art. 112), Dz.U. 2026 poz. 795 (ELI)
- Ustawa o podatku dochodowym od osób fizycznych (ISAP)
·