Przygotowanie: transakcje, nie ogłoszenia
Cena w ogłoszeniu to oczekiwanie sprzedającego. Punktem odniesienia są ceny, za które podobne mieszkania sprzedały się w tej samej okolicy – z aktów notarialnych. Różnicę wyjaśniamy w poradniku cena ofertowa a transakcyjna.
Wpisz adres, metraż i cenę w narzędziu czy to dobra cena. Zobaczysz, czy oferta wypada poniżej typowych cen, w dolnej albo górnej połowie przedziału, czy powyżej. Jeśli rozważasz kilka mieszkań, porównaj oferty obok siebie.
Przedział bywa szeroki. W Polsce połowa używanych mieszkań sprzedała się po 6279 zł–12 303 zł za m² (81 014 sprzedaży, wrzesień 2025 – wrzesień 2026). Ten przedział obejmuje różne miasta i dzielnice, więc porównuj się z okolicą. Tam znaczenie mogą mieć stan, układ i otoczenie – rejestr ich nie opisuje, a piętro podaje tylko przy części sprzedaży – więc to one są tematem rozmowy, a nie gotowa kwota do odjęcia.
Arkusz: oglądane mieszkanie i trzy porównania
Zanim zaproponujesz cenę, zapisz obok siebie oglądane mieszkanie i trzy możliwie podobne sprzedaże z okolicy. Oddziel fakty od przypuszczeń – czego nie wiesz, wpisz „nie wiem”. Różnica cen dwóch odmiennych mieszkań nie jest automatycznie argumentem za rabatem, a cen z ogłoszeń nie mieszaj z cenami z aktów.
| Co zapisać | Oglądane mieszkanie | Porównanie 1 | Porównanie 2 | Porównanie 3 |
|---|---|---|---|---|
| Ulica i budynek | … | … | … | … |
| Powierzchnia | … | … | … | … |
| Stan i piętro | … | … | … | … |
| Cena – ofertowa albo z aktu (napisz którą) | … | … | … | … |
| Źródło i okres danych | … | … | … | … |
| Istotne różnice | … | … | … | … |
| Pytanie do sprzedającego | … | – | – | – |
Ustal własny limit i warunki zakupu, a propozycję oprzyj na cechach tego konkretnego mieszkania.
Spisz, co będzie Cię kosztować
Argument z kwotą jest mocniejszy niż ogólne „trzeba tu dużo zrobić”. Po oglądaniu spisz:
- remonty, które zrobisz od razu – najlepiej z wyceną wykonawcy na piśmie; jeśli podobne sprzedane mieszkania też ich wymagały, ich ceny już to uwzględniają, więc odjęcie całego kosztorysu od ich typowej ceny policzyłoby tę samą cechę dwa razy (jeśli stanu sprzedanych mieszkań nie znasz, zaznacz tę lukę),
- stan instalacji, okien i łazienki – co i kiedy wymieniano,
- plany wspólnoty albo spółdzielni: remont dachu, elewacji, windy i to, czy oznaczają wyższe opłaty,
- to, czego brakuje w cenie, np. miejsca postojowego albo piwnicy.
Pytania, które warto zadać przy oglądaniu, zebraliśmy w poradniku 10 pytań, które warto zadać sprzedającemu.
Poznaj sytuację sprzedającego
Zapytaj, od kiedy wisi ogłoszenie, czy cena była obniżana i kiedy sprzedający chce się wyprowadzić. Nie chodzi o to, żeby wykorzystać czyjś kłopot. Chodzi o to, co jest dla drugiej strony ważne. Czasem pewny termin albo szybka umowa znaczą dla sprzedającego więcej niż kilka tysięcy złotych w cenie.
Ustal swoją granicę
Zanim złożysz ofertę, zapisz kwotę, powyżej której nie pójdziesz. Policz ją z danych i swoich kosztów, a nie z tego, jak bardzo mieszkanie Ci się podoba. Przy kredycie sprawdź, ile pożyczy bank i ile masz wkładu własnego. Pamiętaj, że bank może wycenić mieszkanie niżej niż uzgodniona cena – o tym w poradniku wycena banku niższa niż cena zakupu.
Pierwsza oferta i jej uzasadnienie
Podaj konkretną kwotę i od razu powiedz, skąd się wzięła: z cen podobnych transakcji i z listy kosztów. Złóż ofertę, którą umiesz uzasadnić i naprawdę możesz wykonać. Możesz zostawić sobie miejsce na kolejny ruch, ale nie musisz go tworzyć sztucznie, jeśli proponujesz od razu swój ostateczny limit. Oferta nie powinna też być tak niska, że nie da się jej obronić danymi. Wtedy sprzedający może uznać, że nie warto rozmawiać.
Przykład na wymyślonych liczbach. Ogłoszenie: 640 000 zł za 55 m². Podobne mieszkania na tym osiedlu sprzedawały się w ostatnim roku za 580 000 zł–620 000 zł. Łazienka jest do remontu, a wykonawca wycenił go na 30 000 zł. Oferta może brzmieć tak: „Proponuję 595 000 zł. Podobne mieszkania sprzedawały się tu za 580 000 zł–620 000 zł, a remont łazienki to według wyceny około 30 000 zł. Mogę podpisać umowę przedwstępną w przyszłym tygodniu”.
Po rozmowie potwierdź ofertę krótko na piśmie – wystarczy e-mail albo SMS z kwotą i warunkami. Pisemne podsumowanie pomaga wychwycić różnice w rozumieniu ustaleń, ale nie zastępuje umowy i sprawdzenia jej warunków.
Gdy dostajesz kontrofertę
Najpierw sprawdź, co zmieniło się oprócz kwoty. Inna data wydania, mniej wyposażenia albo osobno płatne miejsce postojowe mogą zmienić sens propozycji. Zapisz cenę samego mieszkania, wszystkie obowiązkowe dopłaty i warunki płatności – dopiero potem porównaj kontrofertę ze swoją granicą.
Przykład odpowiedzi (dane fikcyjne, to nie wzór umowy): „Dziękuję za propozycję. Mogę przyjąć 610 000 zł za mieszkanie z wyposażeniem z uzgodnionej listy, przy wydaniu do 30 listopada. Przed potwierdzeniem potrzebuję jeszcze dokumentów mieszkania i decyzji banku. Czy tak rozumiany zakres jest dla Pana/Pani do przyjęcia?”.
Jeśli kontroferta przekracza Twoją granicę, nie uzasadniaj kolejnej podwyżki samym czasem poświęconym na rozmowy. Sprawdź inne mieszkania i pełny koszt zakupu – odmowa może być dobrą decyzją, nawet gdy różnica wydaje się niewielka.
Po każdej rozmowie zapisz: datę, co dokładnie jest sprzedawane, cenę i dopłaty, wyposażenie, terminy płatności i wydania, dokumenty do sprawdzenia i sprawy otwarte. Oddziel warunki zaproponowane od przyjętych – nie pisz „uzgodnione”, jeśli druga strona tego nie potwierdziła. Przy kolejnej rozmowie wróć do tej listy, a nie tylko do ostatniej kwoty.
Negocjuj nie tylko cenę
- Termin wydania. Sprzedający, który kupuje inne mieszkanie, może potrzebować kilku tygodni po akcie. Ty możesz woleć szybko, bo płacisz za wynajem. Datę wydania zapisz w umowie.
- Wyposażenie. Meble w zabudowie, sprzęt AGD, oświetlenie. Spisz listę tego, co zostaje, i dołącz ją do umowy przedwstępnej.
- Sposób i terminy płatności. Własne pieniądze czy kredyt, ile przy umowie przedwstępnej, ile przy akcie. Jeśli na mieszkaniu jest kredyt sprzedającego, część ceny zwykle idzie prosto do jego banku – zob. sprzedaż mieszkania z kredytem hipotecznym. O depozyt notarialny i jego koszt zapytaj notariusza.
- Miejsce postojowe, piwnica, komórka – w cenie czy osobno.
- Koszty. Zwykle notariusza opłaca kupujący, ale to kwestia umowy. Przy umowie przedwstępnej w formie aktu można umówić się na podział kosztów.
Kupujesz z kredytem, a inni płacą gotówką
Sprzedający często chętniej rozmawia z kupującym za gotówkę. Nie chodzi o same pieniądze, tylko o pewność: bez czekania na bank i bez ryzyka, że decyzja kredytowa albo wycena banku zatrzyma transakcję. Sposobu płatności nie zmienisz, ale możesz zmniejszyć tę niepewność:
- Sprawdź finansowanie, zanim złożysz ofertę. Zapytaj swój bank albo doradcę kredytowego, co możesz ustalić przed wyborem mieszkania i co bank sprawdzi dopiero po nim. Sprzedającemu powiedz, na jakim etapie jesteś – bez szczegółów swoich finansów.
- Podaj jasny harmonogram. Kiedy umowa przedwstępna, ile czasu potrzebuje bank, kiedy akt i wydanie mieszkania. Konkretne daty przekonują bardziej niż „jak najszybciej”. Etapy opisujemy w poradniku kredyt na mieszkanie z rynku wtórnego.
- Zaproponuj umowę przedwstępną z zadatkiem. To sygnał, że traktujesz zakup poważnie. Kwotę zadatku oceniaj razem z treścią umowy, finansowaniem i ryzykiem, że transakcja nie dojdzie do skutku – nie zwiększaj go tylko po to, żeby wzmocnić ofertę. W umowie zapiszcie, co dzieje się z zadatkiem, gdy bank odmówi kredytu – zob. zadatek czy zaliczka.
- Bądź elastyczny tam, gdzie nic nie tracisz – termin wydania dopasowany do planów sprzedającego, godziny oględzin dla rzeczoznawcy banku.
- Nie dopłacaj za samą pewność. Twoimi argumentami są kwota uzasadniona cenami transakcyjnymi i przygotowany plan. Pamiętaj, że bank sam wyceni mieszkanie – przy cenie wyraźnie wyższej od tej wyceny może zabraknąć Ci wkładu własnego (zob. wyżej: ustal swoją granicę).
W wyborze kredytu i banku nie doradzamy – o warunki pytaj bank albo doradcę kredytowego.
Czego nie robić
- Nie krytykuj mieszkania dla zasady. Mów o konkretnych kosztach – sprzedający bywa z mieszkaniem związany.
- Nie wymyślaj innych ofert ani terminów. Łatwo to sprawdzić, a zaufania potem nie odbudujesz.
- Nie podnoś oferty drugi raz, zanim druga strona odpowie na pierwszą. Wtedy licytujesz się sam ze sobą.
- Nie dziel różnicy po połowie odruchowo. Najpierw sprawdź, czy wynik mieści się w Twojej granicy.
- Nie ustalaj niczego tylko ustnie i nie wpłacaj pieniędzy przed sprawdzeniem księgi wieczystej.
Gdy sprzedający nie chce rozmawiać o cenie
Zdarza się, że na propozycję poniżej ceny z ogłoszenia słyszysz krótkie „nie”. Nawet gdy Twoja kwota jest bliska cenom podobnych transakcji. Nie musi to być koniec rozmowy. Co możesz zrobić:
- Pokaż, skąd jest Twoja kwota. Spokojnie, bez oceniania ogłoszenia: za ile sprzedawały się podobne mieszkania w okolicy i jakie koszty widzisz po oglądaniu.
- Zostaw ofertę na piśmie. E-mail albo SMS z kwotą, warunkami i terminem, do kiedy jest aktualna. Sprzedający może wrócić do niej w spokoju, bez presji rozmowy.
- Wróć po czasie. Jeśli ogłoszenie dalej wisi, po kilku tygodniach zapytaj, czy propozycja jest nadal do rozważenia. Z czasem sprzedający może inaczej spojrzeć na swoją cenę.
Gdy sprzedaje pośrednik
Wiele mieszkań sprzedaje się przez biuro nieruchomości. Dobry pośrednik ułatwia rozmowę: zbiera dokumenty, umawia oglądania i przekazuje propozycje. Warto tylko pamiętać, jaka jest jego rola:
- Pośrednik zwykle działa na podstawie umowy ze sprzedającym. Zakres jego pracy określa umowa pośrednictwa (art. 180 ust. 3 ustawy o gospodarce nieruchomościami). Zwykle podpisuje ją właściciel, więc pośrednik przekazuje jego oczekiwania. Zapytaj na początku, czy biuro chce podpisać umowę także z Tobą. Prowizja kupującego wynika z umowy, którą podpisujesz – przeczytaj ją przed oglądaniem, a jej warunki też możesz negocjować. Więcej w poradniku zakup mieszkania bez pośrednika.
- O cenie decyduje właściciel. Pośrednik może doradzać, ale „tak” albo „nie” mówi sprzedający. Poproś, żeby Twoja propozycja trafiła do niego w całości.
- Ofertę złóż na piśmie. Wyślij pośrednikowi e-mail z prośbą o przekazanie właścicielowi: kwota, skąd się wzięła, termin umowy przedwstępnej i do kiedy oferta jest aktualna. Poproś o potwierdzenie, że ją przekazano.
- Rozmawiaj o cenach z aktów notarialnych. Pośrednik zna rynek, więc przedział cen podobnych transakcji z narzędzia czy to dobra cena i Twoja lista kosztów to dla niego zrozumiały język. Z takimi argumentami łatwiej mu też rozmawiać z właścicielem.
- Swoją granicę zachowaj dla siebie – tak samo jak w rozmowie bezpośrednio z właścicielem.
Kiedy odpuścić
Odejście od rozmowy też jest wynikiem negocjacji. Rozważ je, gdy:
- cena zostaje wyraźnie powyżej cen porównywalnych transakcji (sprawdź, czy naprawdę porównujesz podobne mieszkania – sama cena powyżej przedziału nie dowodzi zawyżenia), a sprzedający nie umie powiedzieć, za co jest dopłata,
- sprzedający nie chce pokazać księgi wieczystej ani zaświadczeń albo zmienia warunki po każdej rozmowie,
- zgoda oznaczałaby przekroczenie Twojej granicy albo wkładu własnego,
- bank wycenił mieszkanie niżej, sprzedający nie ustępuje, a Ty nie masz z czego dopłacić.
Zostaw kontakt i swoją ostatnią propozycję. Sprzedający czasem wraca po kilku tygodniach, ale nie planuj zakupu, licząc na to.
Uzgodniona cena: zadatek i umowa
Po uzgodnieniu ceny zwykle podpisuje się umowę przedwstępną i wpłaca część ceny. Zadatek i zaliczka działają inaczej, gdy transakcja się nie uda – szczegóły w poradniku zadatek czy zaliczka. Wysokość zadatku też można negocjować. Jeśli kupujesz na kredyt, zapytaj notariusza o zapis o zwrocie zadatku przy odmowie kredytu. Do umowy wpisz wszystko, co ustaliliście: cenę, termin aktu i wydania mieszkania, listę wyposażenia i to, co dzieje się z miejscem postojowym.
Sprzedajesz? Przygotowanie do rozmów
Sprzedający też negocjuje i też potrzebuje danych. Zanim zadzwoni pierwszy kupujący:
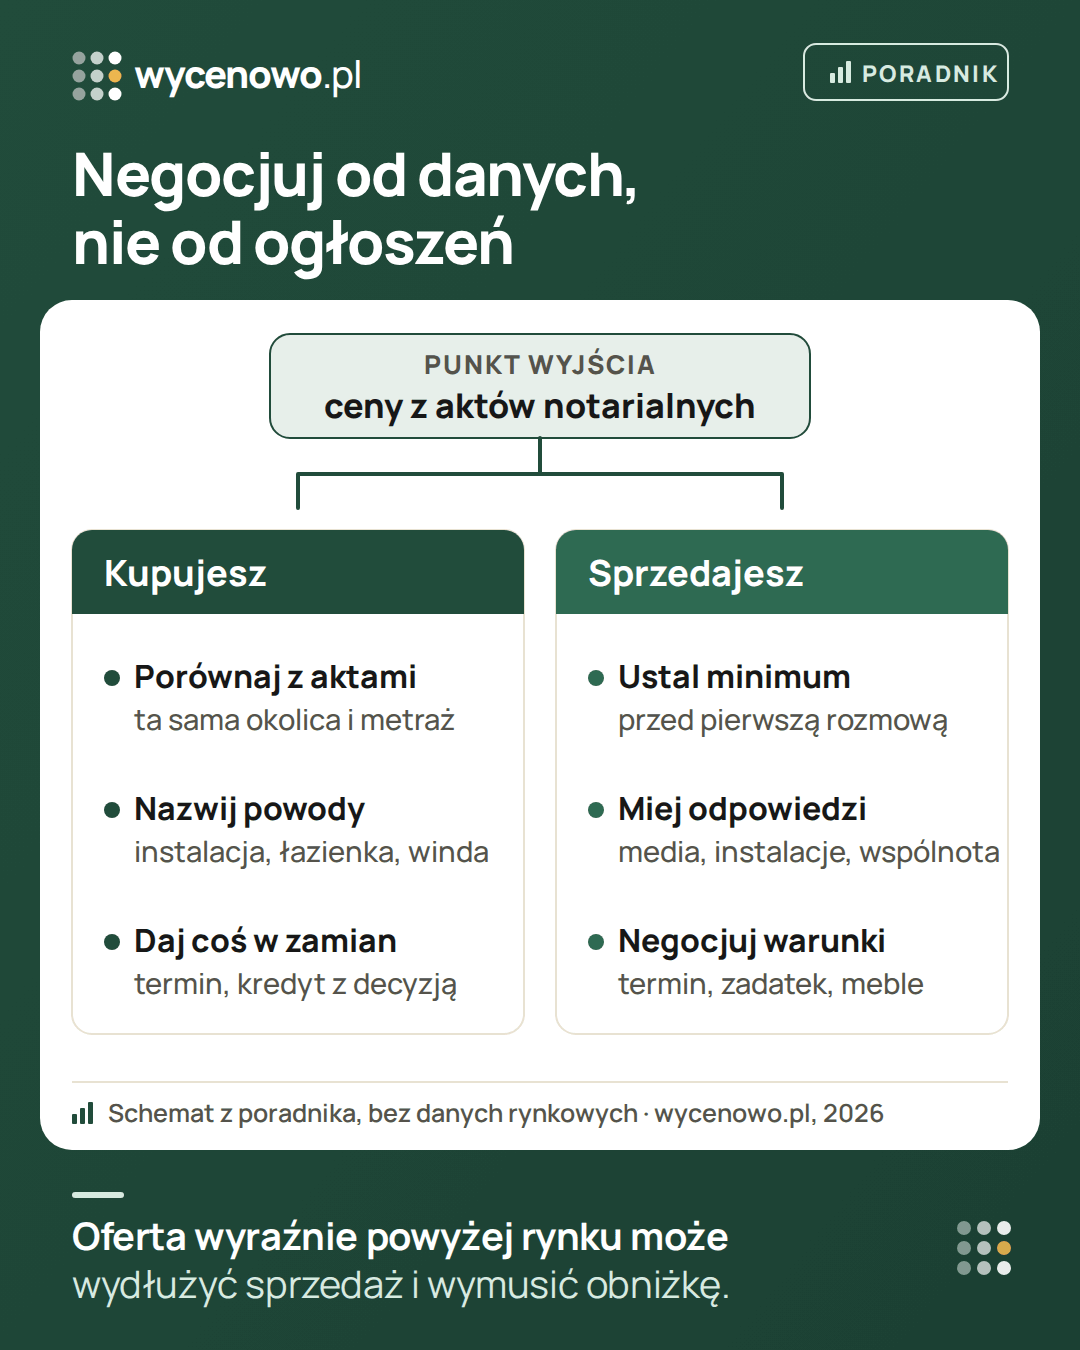
- Ustal cenę minimalną przed pierwszą rozmową – z danych, nie z emocji. Pomoże poradnik jak ustalić cenę ofertową mieszkania. Swoją cenę na tle transakcji sprawdzisz w narzędziu czy to dobra cena w trybie dla sprzedającego.
- Przygotuj odpowiedzi na typowe pytania: rachunki za media, daty remontów, wysokość opłat, uchwały wspólnoty.
- Zdecyduj, co możesz dać poza ceną: termin wydania, wyposażenie, termin płatności.
Sprzedajesz: oferta znacznie poniżej ceny
Nie odrzucaj jej od razu i nie traktuj jak obrazy. Krótkie „nie” zwykle kończy rozmowę, a pytanie „skąd ta kwota?” zostawia ją otwartą. Podziękuj, powiedz, że kwota jest dla Ciebie za niska, i poproś o uzasadnienie. Odpowiedź daj po namyśle, najlepiej na piśmie – nie musisz decydować w trakcie oglądania.
Jeśli kupujący nie ma argumentów, a jego kwota zostaje wyraźnie poniżej cen podobnych transakcji, możesz grzecznie odmówić i zostawić kontakt. Taka odmowa nie zamyka sprawy – kupujący może wrócić z inną kwotą.
Jak ocenić argumenty kupującego:
- Ceny z transakcji. Sprawdź je sam: ta sama okolica, podobny metraż, ten sam rynek, ostatnie miesiące. Jeśli dane są porównywalne, rozmawiajcie o udokumentowanych różnicach między Twoim mieszkaniem a tymi sprzedażami – sam przedział nie wyznacza miejsca konkretnego lokalu.
- Koszty, które widzi kupujący. Wycena remontu od wykonawcy to konkretny argument. „Trzeba tu wszystko zmienić” – jeszcze nie. Zapytaj, co dokładnie i za ile.
- Ceny z ogłoszeń. Pokazują oczekiwania innych sprzedających, tak samo jak Twoje ogłoszenie – nie to, za ile mieszkania się sprzedają.
- Inne mieszkania „na oku”. To informacja o sytuacji kupującego, nie o wartości Twojego mieszkania.
Sprzedajesz: kontroferta i warunki zamiast ceny
Odpowiedz konkretną kwotą z uzasadnieniem i napisz, do kiedy propozycja jest aktualna. Zostaw sobie miejsce na jeszcze jeden ruch, ale nie schodź poniżej ceny minimalnej. Jeśli ustępujesz w cenie, poproś o coś w zamian.
Przykład na wymyślonych liczbach. Ogłoszenie: 640 000 zł za 55 m². Kupujący proponuje 560 000 zł i wskazuje łazienkę do remontu. Podobne mieszkania na tym osiedlu sprzedawały się w ostatnim roku za 580 000 zł–620 000 zł, a Twoje minimum to 590 000 zł. Odpowiedź może brzmieć tak: „Dziękuję za propozycję. Podobne mieszkania sprzedawały się tu za 580 000 zł–620 000 zł. Mogę zejść do 615 000 zł, jeśli podpiszemy umowę przedwstępną w ciągu dwóch tygodni. Propozycja jest aktualna do piątku”.
Czasem łatwiej porozumieć się na warunkach niż na samej kwocie:
- Termin wydania. Kupujący, który płaci za wynajem, może cenić szybkie wydanie – jeśli możesz je dać, to argument zamiast obniżki. Jeśli Ty potrzebujesz kilku tygodni po akcie, powiedz o tym od razu: dla takiego kupującego późniejsze wydanie to koszt, nie ustępstwo. Datę zapisz w umowie.
- Wyposażenie. Meble w zabudowie, sprzęt AGD, oświetlenie. Spiszcie listę i dołączcie ją do umowy przedwstępnej.
- Zadatek. Wyższy zadatek to dla Ciebie większa pewność, że kupujący nie wycofa się bez powodu. Jak działa, gdy umowa nie dojdzie do skutku – w poradniku zadatek czy zaliczka.
- Termin płatności. Ile przy umowie przedwstępnej, ile przy akcie, ile czasu potrzebuje bank kupującego. Krótki i pewny harmonogram bywa wart dla Ciebie więcej niż różnica w cenie.
Sprzedajesz: kiedy obniżka ma uzasadnienie
- Twoja cena jest wyraźnie powyżej cen podobnych transakcji, a kupujący pokazują to danymi.
- Kilku kupujących niezależnie wskazuje ten sam problem, np. stan instalacji, i potwierdza go fachowiec.
- Bank kupującego wycenił mieszkanie niżej, a kupujący nie ma z czego dopłacić – zob. wycena banku niższa niż cena zakupu.
Jeśli obniżka nie wynika z konkretnej rozmowy, tylko z tego, że ogłoszenie długo wisi, najpierw sprawdź samo ogłoszenie. Jak to rozróżnić, opisujemy w poradniku kiedy obniżyć cenę mieszkania.
Ile zwykle schodzi się z ceny
Jednej liczby dla każdej okolicy nie ma – wiele zależy od tego, jak cena ofertowa ma się do rynku. Oferta wyraźnie powyżej cen porównywalnych transakcji może skończyć się większym upustem albo dłuższym czekaniem, ale różnica między zbiorczymi cenami ofertowymi a transakcyjnymi nie jest rabatem należnym przy konkretnym mieszkaniu. Dlatego punktem wyjścia zawsze powinny być ceny z aktów notarialnych. Wpisz cenę z ogłoszenia w narzędziu ile można utargować na mieszkaniu – pokaże, o ile jest wyższa niż ceny podobnych sprzedaży w okolicy.
Przed konkretną rozmową możesz skorzystać z konsultacji cenowej (30 minut, 199 zł): ekspert zestawi ofertę z transakcjami w okolicy i pokaże dane do uzasadnienia pierwszej propozycji – kwotę i granicę wybierasz Ty. To rozmowa o danych z transakcji, nie operat szacunkowy.
Pytania i odpowiedzi
Ile można zbić z ceny mieszkania?
Tyle, ile da się uzasadnić. Jeśli cena w ogłoszeniu jest powyżej cen podobnych transakcji, a mieszkanie niczym się nie wyróżnia, masz mocny argument. Jeśli jest w przedziale, rozmawiacie raczej o kosztach, które widzisz, i o warunkach. Różnicę dla konkretnego ogłoszenia pokaże narzędzie ile można utargować na mieszkaniu.
Negocjować przez telefon czy na miejscu?
Pierwszą rozmowę o cenie najlepiej odbyć po oglądaniu – wtedy masz listę kosztów i wiesz, co mówisz. Samą ofertę potwierdź na piśmie: e-mailem albo SMS-em z kwotą, warunkami i terminem ważności.
Czy mówić sprzedającemu, że kupuję na kredyt?
Tak, ale razem z planem: na jakim etapie jest finansowanie, ile czasu potrzebuje bank i kiedy możesz podpisać umowę przedwstępną. Ukrywanie kredytu i tak wyjdzie przy umowie, a konkretny harmonogram buduje zaufanie.
Co, jeśli kilka osób chce kupić to samo mieszkanie?
Nie licytuj się ponad swoją granicę. Zamiast podbijać cenę, zaproponuj to, co może mieć znaczenie dla sprzedającego: szybki termin, gotowe finansowanie, zadatek. Jeśli inni płacą więcej, niż dają transakcje w okolicy, odpuść.
Czy niska wycena banku zobowiązuje sprzedającego do obniżki?
Nie. To informacja o finansowaniu – wyjaśnij ją z bankiem. Możesz wrócić do rozmowy o cenie, ale sprzedający nie musi zgodzić się na zmianę. Zob. wycena banku niższa niż cena zakupu.
Czy zawsze trzeba odrzucić pierwszą propozycję?
Nie. Liczy się to, czy propozycja zgadza się z danymi, Twoim budżetem i warunkami. Odruchowe odrzucenie może zakończyć rozmowę o ofercie, która była do przyjęcia.
Czy pośrednik może zdradzić, ile przyjmie właściciel?
Nie powinien – zwykle działa na podstawie umowy ze sprzedającym. Zakładaj, że wszystko, co powiesz pośrednikowi, trafi do właściciela, więc swoją granicę zachowaj dla siebie.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają – przed umową potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualne źródła z listy poniżej.
Źródła
·