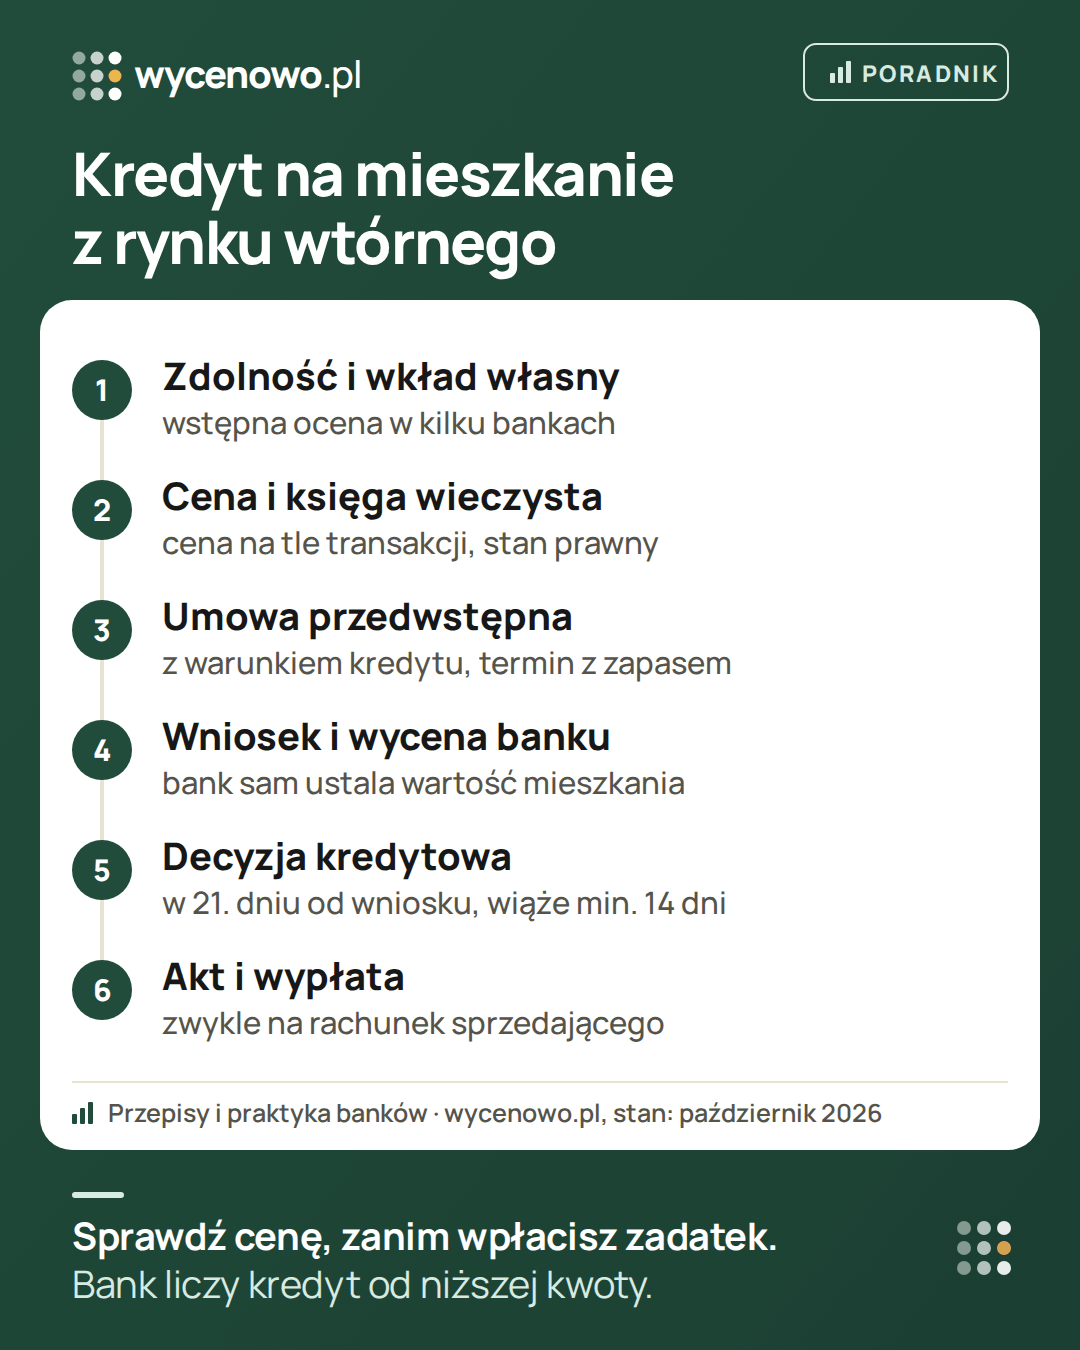
1. Sprawdź zdolność kredytową i wkład własny
Zanim zaczniesz szukać na poważnie, dowiedz się, ile bank może Ci pożyczyć. Bank ocenia m.in. dochody, ich źródło i stabilność, inne zobowiązania i historię spłat. Poproś o wstępną ocenę w dwóch–trzech bankach albo u doradcy kredytowego. Kalkulatora zdolności nie udostępniamy, bo wynik zależy od zasad konkretnego banku.
Policz też, ile masz własnych pieniędzy. Potrzebujesz ich na wkład własny i na koszty zakupu, które zwykle płacisz osobno. Więcej w poradniku wkład własny na mieszkanie. W których dzielnicach i na jakich osiedlach cały budżet wystarczy na potrzebny metraż, sprawdzisz w narzędziu co kupię za mój budżet.
2. Znajdź mieszkanie i sprawdź cenę i stan prawny
- Cena – sprawdź, gdzie wypada na tle transakcji. Bank ustali wartość mieszkania sam. Jeśli wyjdzie niżej niż cena, bank może pożyczyć mniej – czy zabraknie Ci pieniędzy, zależy od tego, ile kredytu potrzebujesz. Kroki przed zadatkiem: sprawdź cenę przed wpłatą zadatku.
- Stan prawny – przejrzyj księgę wieczystą. Jeśli mieszkanie jej nie ma, np. przy spółdzielczym prawie do lokalu, zapytaj bank, czy sfinansuje zakup i czego wymaga – np. założenia księgi przed wypłatą.
- Stan techniczny i budynek – na co uważać, opisujemy w poradniku zakup mieszkania z rynku wtórnego.
3. Umowa przedwstępna z warunkiem kredytowym
Banki zwykle proszą o umowę przedwstępną przy wniosku kredytowym – to w niej jest cena i opis mieszkania. Zanim ją podpiszesz, zadbaj o zapisy, które ochronią Cię, gdy kredyt się nie uda:
- warunek uzyskania kredytu – np. że umowa sprzedaży zostanie zawarta, jeśli bank przyzna kredyt w określonej kwocie do określonego dnia,
- termin aktu z zapasem – na wniosek, wycenę, decyzję, podpisanie umowy kredytowej, a w razie potrzeby wniosek w drugim banku,
- los wpłaconych pieniędzy – czy zadatek albo zaliczka wraca, gdy bank odmówi. Różnice opisujemy w poradniku zadatek czy zaliczka,
- kredyt sprzedającego – jeśli mieszkanie ma hipotekę, umowa powinna opisać, jaka część ceny trafi do banku sprzedającego. Ten proces od drugiej strony opisujemy w poradniku sprzedaż mieszkania z kredytem hipotecznym.
Umowę przedwstępną można zawrzeć na piśmie albo u notariusza. Forma notarialna daje mocniejszą ochronę, gdy druga strona wycofa się bez powodu. Zapytaj notariusza, co będzie lepsze w Twojej sytuacji.
4. Wniosek kredytowy
Bank poprosi o dokumenty o dochodach, umowę przedwstępną i dokumenty mieszkania, np. numer księgi wieczystej i zaświadczenia ze wspólnoty albo spółdzielni. Listę dostaniesz w banku. Porównując oferty kilku banków, patrz nie tylko na oprocentowanie. Liczą się też prowizja, wymagane ubezpieczenia i produkty dodatkowe oraz opłaty, np. za wycenę.
5. Wycena banku
Bank ustala wartość mieszkania, które będzie zabezpieczeniem kredytu – zwykle na podstawie wyceny rzeczoznawcy (często operatu szacunkowego); forma zależy od banku. Kto go zleca i kto płaci, opisujemy w poradniku operat dla banku. Jeśli wartość wyjdzie niżej niż cena, zob. wycena banku niższa niż cena zakupu.
6. Decyzja i umowa kredytowa
Po pozytywnej decyzji bank przygotowuje umowę kredytową. Przeczytaj ją przed podpisaniem, a zwłaszcza warunki wypłaty: co musisz dostarczyć i do kiedy, żeby bank przelał pieniądze. Umowę kredytową podpisuje się zwykle przed aktem notarialnym. Jeśli coś jest niejasne, zapytaj w banku albo u doradcy kredytowego.
7. Akt notarialny
U notariusza podpisujesz umowę sprzedaży. W akcie zwykle ustanawia się też hipotekę na rzecz Twojego banku, a notariusz wysyła wniosek o wpis do księgi wieczystej. Przed aktem ustal ze sprzedającym i notariuszem, jak i kiedy zapłacisz część ceny z własnych pieniędzy. Na rynku wtórnym zwykle płacisz też podatek od czynności cywilnoprawnych, chyba że przysługuje Ci zwolnienie.
8. Wypłata kredytu
Przy mieszkaniu używanym bank zwykle wypłaca kredyt jednorazowo – przelewem na rachunek sprzedającego wskazany w akcie. Gdy sprzedający ma kredyt, część trafia do jego banku. Bank przelewa pieniądze, gdy spełnisz warunki z umowy kredytowej, np. dostarczysz wypis aktu. Termin zapłaty z aktu musi to uwzględniać – ustal go z zapasem.
9. Po wypłacie
- Odbierz mieszkanie – spisz protokół zdawczo-odbiorczy ze stanem liczników.
- Sprawdzaj, czy w księdze pojawił się wpis Twojej hipoteki. Wpis może potrwać. Do tego czasu umowa może przewidywać dodatkowy koszt (np. wyższą marżę albo ubezpieczenie pomostowe). Po wpisie hipoteki taki koszt podlega zwrotowi albo zaliczeniu na poczet spłaty kredytu – na warunkach z umowy (art. 29 ust. 5a–5b ustawy o kredycie hipotecznym). Sprawdź w umowie, jak to rozliczenie wygląda.
- Jeśli sprzedający miał hipotekę, upewnij się, że jego bank wydał zgodę na jej wykreślenie i że złożono wniosek do sądu.
Ile to trwa – terminy z przepisów
Większość terminów ustala bank, ale kilka wynika wprost z ustawy o kredycie hipotecznym:
| Etap | Termin | Podstawa |
|---|---|---|
| Decyzja kredytowa | bank przekazuje ją w 21. dniu od otrzymania wniosku – wcześniej tylko wtedy, gdy się na to zgodzisz | art. 14 ust. 2 ustawy o kredycie hipotecznym |
| Ważność decyzji | decyzja z formularzem informacyjnym wiąże bank co najmniej 14 dni od przekazania; gdy dostaniesz ją przed 21. dniem, ten okres wydłuża się o tyle dni, o ile skrócono 21-dniowy termin | art. 14 ust. 6 |
| Odstąpienie od umowy kredytu | 14 dni od zawarcia umowy, bez podawania przyczyny; jeśli kredyt już wypłacono – zwrot kwoty kredytu z odsetkami najpóźniej w 30 dni od odstąpienia | art. 42 i 44 |
| Wycena, umowa kredytowa, wypłata | według zasad banku – zapytaj o nie przy składaniu wniosku | regulamin i umowa banku |
Te terminy nie obejmują aktu notarialnego ani wypłaty. Do tego dochodzi czas na zaświadczenia sprzedającego i termin u notariusza. Dlatego datę aktu w umowie przedwstępnej ustala się z zapasem, a gdy bank się spóźnia – zmienia ją aneksem przed upływem terminu.
Zgraj trzy terminy przed aktem
Zapisz na jednej kartce: datę aktu, ostatni dzień na spełnienie warunków wypłaty kredytu i termin zapłaty ceny sprzedającemu. Sprawdź, kto dostarcza każdy dokument i ile czasu bank potrzebuje na jego sprawdzenie i przelew. Termin zapłaty w akcie powinien odpowiadać tej procedurze.
Gdy sprzedający ma kredyt, porównaj z projektem aktu zaświadczenie jego banku o kwocie do spłaty, datę ważności tego zaświadczenia i numer rachunku do spłaty. Jeśli zaświadczenie straci ważność przed wypłatą, ustal z bankami i notariuszem, jak je zaktualizować. Samo potwierdzenie wysłania przelewu nie oznacza jeszcze, że stary kredyt jest rozliczony.
Warunki wypłaty spisz z umowy kredytowej w prostej tabeli: warunek (np. wpłata wkładu własnego, umowa sprzedaży, wniosek o wpis hipoteki, ubezpieczenie i jego cesja, dokumenty kredytu sprzedającego), dokument, kto go dostarcza, do kiedy i czy bank potwierdził jego przyjęcie. Taka lista pomaga pilnować sprawy, ale nie zastępuje listy banku.
Wkład własny i wartość mieszkania
Banki zwykle oczekują, że kupujący ma wkład własny w wysokości co najmniej 10–20% wartości mieszkania. W typowym zakupie bank liczy limit kredytu od niższej z dwóch liczb: ceny z umowy albo wartości z wyceny banku – ale zasady zależą od banku, produktu i dodatkowych zabezpieczeń, więc podstawę LTV potwierdź w swoim banku. Jeśli rzeczoznawca wyceni mieszkanie niżej niż cena, a potrzebujesz kredytu blisko górnej granicy, brakującą część musisz pokryć z własnych pieniędzy albo renegocjować cenę. Przy większym wkładzie własnym niższa wycena może nie zmienić niczego. Ile trzeba by dołożyć, policzy kalkulator w poradniku wycena banku niższa niż cena.
Koszty poza ceną i ratą
- Po stronie banku: prowizja, opłata za wycenę, ubezpieczenia wymagane w umowie (np. nieruchomości, czasem na życie, przejściowe do czasu wpisu hipoteki), opłaty za aneksy.
- Przy akcie: wynagrodzenie notariusza, opłaty sądowe za wpisy do księgi wieczystej, w tym za wpis hipoteki, i podatek od czynności cywilnoprawnych przy zakupie z rynku wtórnego – chyba że przysługuje Ci zwolnienie, zob. zwolnienie z PCC przy pierwszym mieszkaniu.
- Po zakupie: przeprowadzka, odświeżenie mieszkania, pierwsze opłaty do wspólnoty.
Porównując banki, patrz na rzeczywistą roczną stopę oprocentowania (RRSO) i całkowity koszt kredytu z formularza informacyjnego, a nie tylko na oprocentowanie. Ratę przy różnych założeniach policzysz w kalkulatorze raty kredytu. Koszty notariusza poznasz z kosztorysu kancelarii – poproś o niego przed umową.
Gdy bank odmówi albo przyzna mniej
- Złóż wniosek w drugim banku – zasady oceny zdolności i nieruchomości różnią się między bankami. Dlatego termin w umowie przedwstępnej powinien to uwzględniać.
- Sprawdź, co mówi umowa przedwstępna – czy przewiduje warunek kredytu i zwrot zadatku albo zaliczki.
- Przy niższej wycenie – rozmawiaj ze sprzedającym o cenie albo o terminach. Argumentem są ceny podobnych transakcji, na których opiera się też rzeczoznawca banku.
- Mieszkanie, którego bank nie przyjmie jako zabezpieczenia – np. w złym stanie technicznym albo spółdzielcze bez księgi wieczystej, jeśli nie da się jej założyć. Wymagania różnią się między bankami – zapytaj o nie, zanim podpiszesz umowę przedwstępną.
Zacznij od ceny
Na każdym etapie liczy się to, czy cena ma pokrycie w rynku. Od niej zależą wkład własny, wynik wyceny i to, ile dołożysz z własnej kieszeni. Sprawdź cenę z ogłoszenia, zanim wpłacisz zadatek. Konkretną ofertę możesz przejrzeć z ekspertem podczas konsultacji cenowej (30 minut, 199 zł): zestawi cenę z transakcjami i pokaże argumenty do rozmowy ze sprzedającym. Dostaniesz omówienie danych z transakcji, nie operat szacunkowy, więc bank jej nie przyjmie. Ekspert nie doradza też w wyborze kredytu.
Raport PDF w cenie konsultacji – raport dla adresu (osobno 39 zł) wysyłamy razem z podsumowaniem, gdy dla mieszkania jest co najmniej 30 podobnych sprzedaży.
Pytania i odpowiedzi
Ile trwa kredyt na mieszkanie z rynku wtórnego – od wniosku do wypłaty?
Ustawa każe bankowi przekazać decyzję w 21. dniu od otrzymania wniosku, a wcześniej – jeśli się na to zgodzisz. Do tego dochodzą wycena, podpisanie umowy kredytowej, akt notarialny i spełnienie warunków wypłaty. Ile to razem, zależy od banku i od tego, jak szybko dostarczysz dokumenty – zapytaj o typowy czas przy składaniu wniosku.
Czy do wniosku kredytowego potrzebna jest umowa przedwstępna?
Banki zwykle o nią proszą, bo z niej wynika cena i opis mieszkania. Część banków pozwala złożyć wniosek wcześniej i uzupełnić umowę później. Wstępną ocenę zdolności możesz zrobić jeszcze przed wyborem mieszkania.
Kto płaci za wycenę mieszkania do kredytu?
Zwykle kredytobiorca, według tabeli opłat banku. Bank sam zleca wycenę albo wskazuje, czyją przyjmie. Szczegóły: operat dla banku – kto płaci.
Czy mogę zrezygnować z kredytu po podpisaniu umowy?
Tak – ustawa daje 14 dni na odstąpienie od umowy o kredyt hipoteczny od dnia jej zawarcia (art. 42). Jeśli bank zdążył wypłacić kredyt, trzeba go zwrócić z odsetkami najpóźniej w 30 dni (art. 44). Zakup mieszkania to osobna umowa: odstąpienie od kredytu nie zwalnia z umowy ze sprzedającym.
Na czyj rachunek bank wypłaca kredyt?
Przy mieszkaniu używanym zwykle na rachunek sprzedającego wskazany w akcie, a gdy sprzedający ma kredyt – częściowo do jego banku. Twój wkład własny płacisz zwykle sam, według ustaleń z aktu.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Kodeks cywilny – zadatek (art. 394), umowa przedwstępna (art. 389–390) (ISAP)
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa o księgach wieczystych i hipotece (ISAP)
- Komisja Nadzoru Finansowego: Rekomendacja S – dobre praktyki w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie (nowelizacja z czerwca 2023, PDF)
- homebanking.pl: wycena mieszkania niższa niż cena zakupu – bank liczy kredyt od niższej z kwot (cena albo wycena)
·