Co działa – według oficjalnych stron
Stan z oficjalnych stron sprawdzony 9 października 2026 r. To skrót najważniejszych zasad – służy do tego, żeby wiedzieć, czego szukać. Pełne warunki sprawdź u źródła.
- Rodzinny kredyt mieszkaniowy – kredyt z gwarancją BGK zamiast brakującego wkładu własnego, co do zasady na pierwsze mieszkanie albo dom. Ustawa pozwala udzielać takich kredytów do 31 grudnia 2030 r. Program przewiduje też spłatę rodzinną: jednorazową spłatę części kapitału, gdy w trakcie spłaty urodzi się drugie albo kolejne dziecko. Gwarancja zabezpiecza część długu – nie jest gotówką na notariusza ani umorzeniem kredytu, a zdolność kredytową i tak musisz mieć. Wniosek składasz w banku, który przystąpił do programu. Opis i warunki: gov.pl – mieszkanie bez wkładu własnego.
- Konto mieszkaniowe – oszczędzanie z premią od państwa, w bankach, które mają umowę z BGK. Konto można założyć od 13. roku życia, bez górnej granicy wieku; wpłaty wynoszą od 300 do 2000 zł miesięcznie, a oszczędza się od 3 do 10 lat. Obowiązują warunki dotyczące posiadania mieszkania, z wyjątkami m.in. dla rodzin z dziećmi. Od 1 stycznia 2026 r. pieniądze można przeznaczyć także na remont albo przebudowę odziedziczonego mieszkania lub domu. To sposób na odkładanie w czasie, a nie brakujący wkład do zakupu za miesiąc.
- Bezpieczny kredyt 2% – nowych wniosków się nie przyjmuje. Osoby, które już spłacają taki kredyt, dostają dopłaty na zasadach ze swojej umowy i ustawy – brak naboru ich nie odbiera.
- Dopłaty do czynszu – dla osób, które wynajmują nowe mieszkanie w gminie uczestniczącej w programie. Nabór i terminy ustala gmina.
- Kredyt #naStart i „Pierwsze klucze” – oba projekty ustaw mają w wykazie prac rządu status „wycofany”. Dawne zapowiedzi i limity nie są ofertą, na której można oprzeć zakup.
- SIM i TBS – sprawdź konkretny nabór: wymagany dochód, partycypację, czynsz i to, czy umowa przewiduje wykup. Sama nazwa operatora nie przesądza, że dojdziesz do własności.
Karta przed wnioskiem. Zapisz: cel (zakup teraz, oszczędzanie albo najem), mieszkania, które masz albo miałeś, dostępne oszczędności, koszty poza kredytem, wybrany program i bank albo gminę, warunki potwierdzone w aktualnym regulaminie oraz plan finansowania bez niepotwierdzonych dopłat.
Dlaczego zasady sprawdzać u źródła
Zasady programów wynikają z ustaw i rozporządzeń, które bywają zmieniane. Programy mają też nabory, terminy i limity pieniędzy – mogą się skończyć wcześniej, niż zapowiadano. W internecie łatwo trafić na artykuł sprzed roku, który opisuje zasady już nieobowiązujące. Każdą informację sprawdzaj u źródła i patrz na jej datę.
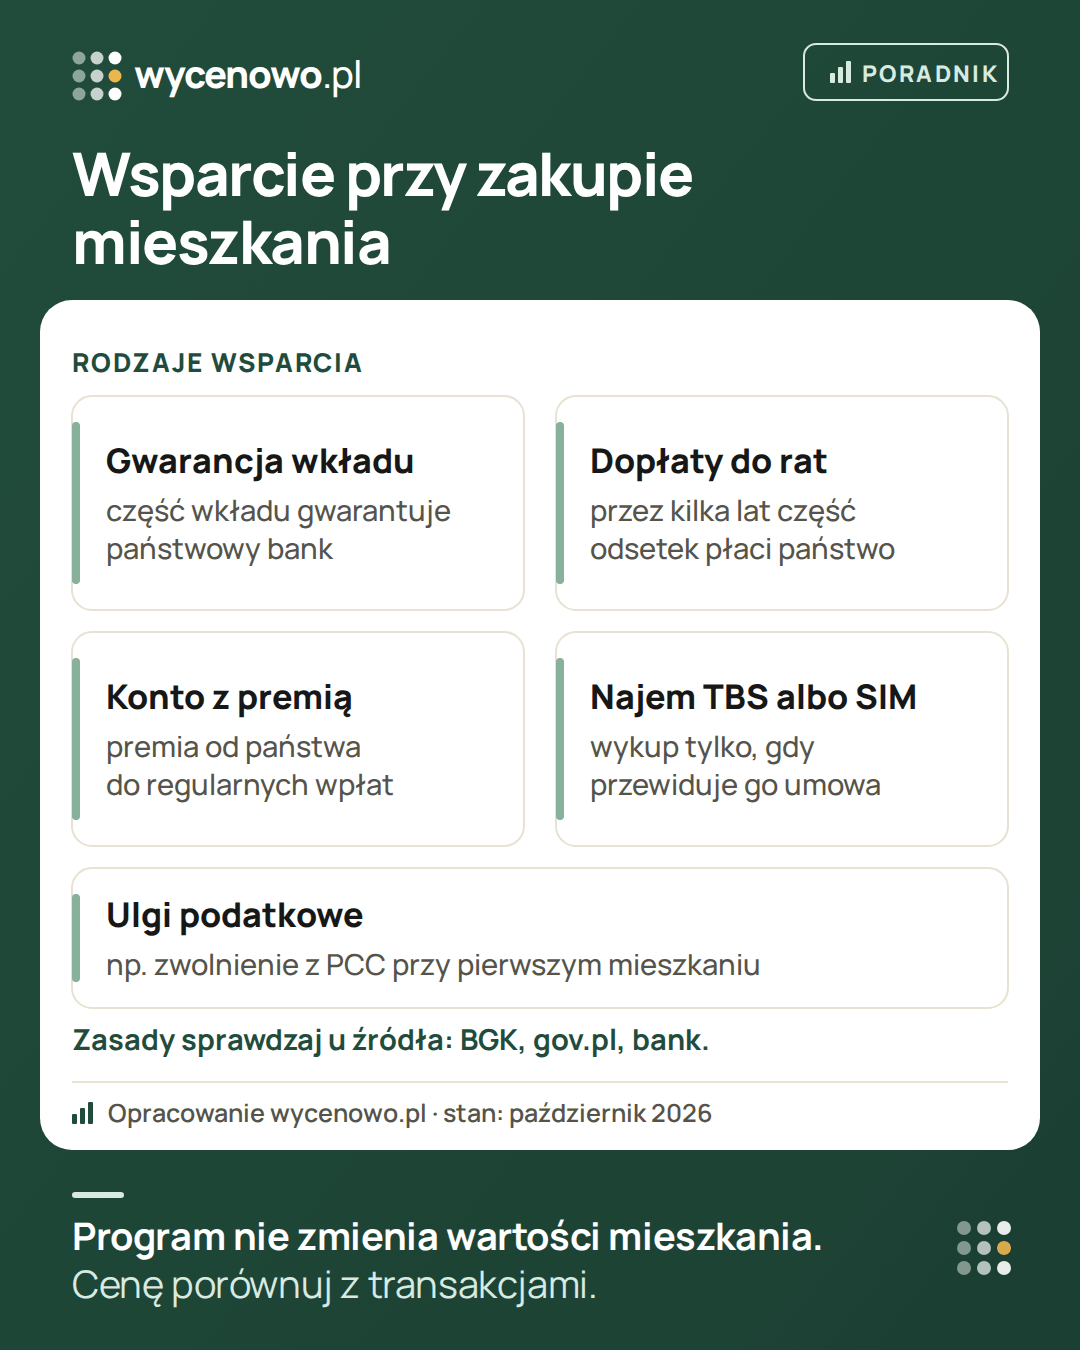
Rodzaje wsparcia
| Rodzaj | Co daje | Na co uważać |
|---|---|---|
| Gwarancja wkładu własnego | państwowy bank gwarantuje część kredytu zamiast brakującego wkładu | kredyt jest większy, a gwarancja ma limity i warunki |
| Dopłaty do rat | przez kilka lat część odsetek pokrywa państwo | po okresie dopłat rata zwykle rośnie; jej wysokość zależy też od stopy procentowej, salda i umowy |
| Premia do oszczędzania | dodatek do oszczędności na specjalnym koncie | wymaga regularnych wpłat przez lata |
| Dopłata do czynszu | część czynszu za nowe mieszkanie na wynajem pokrywa państwo | tylko w gminach, które przystąpiły; nabór prowadzi gmina |
| Najem w TBS albo SIM | mieszkanie od TBS albo społecznej inicjatywy mieszkaniowej (SIM), czasem z możliwością dojścia do własności | wykup zależy od inwestycji i umowy; kryteria dochodowe, partycypacja, kolejki |
| Ulgi podatkowe | np. zwolnienie z PCC przy zakupie pierwszego mieszkania | warunki z ustawy, oświadczenie u notariusza |
Zwolnienie z podatku przy pierwszym mieszkaniu opisujemy w poradniku zwolnienie z PCC przy pierwszym mieszkaniu. Część gmin prowadzi też własne programy – zapytaj w urzędzie miasta.
Gdzie sprawdzać
- Bank Gospodarstwa Krajowego (BGK) – państwowy bank, który obsługuje wiele programów mieszkaniowych. Na jego stronie zwykle znajdziesz opis programu, zasady i listę banków, które w nim uczestniczą.
- gov.pl – komunikaty ministerstwa odpowiedzialnego za mieszkalnictwo o nowych programach i zmianach.
- Tekst przepisów – w Internetowym Systemie Aktów Prawnych. To źródło rozstrzygające, gdy opisy się różnią.
- Banki – to w banku złożysz wniosek o kredyt w programie. Zapytaj, czy bank w nim uczestniczy i od kiedy przyjmuje wnioski.
- Doradca kredytowy – zwykle śledzi zmiany i zna praktykę banków.
- Urząd gminy – programy lokalne, TBS i społeczne inicjatywy mieszkaniowe.
Uważaj na fora, grupy w mediach społecznościowych i ogłoszenia z hasłem „kwalifikuje się do programu”. To nie są źródła zasad.
O co zapytać
- Czy program działa dziś i czy przyjmuje wnioski? Do kiedy?
- Kto może skorzystać – czy są warunki dotyczące np. wieku, rodziny, dochodów albo posiadania wcześniej mieszkania?
- Jakie mieszkania się kwalifikują – z rynku pierwotnego, wtórnego, czy są limity ceny albo metrażu?
- W których bankach i na jaki kredyt można skorzystać?
- Co dokładnie daje program – dopłatę, gwarancję, ulgę – i na jak długo?
- Ile kosztuje – prowizja za gwarancję, opłaty banku, ubezpieczenia?
- Co się stanie, gdy sprzedasz albo wynajmiesz mieszkanie albo zmieni się Twoja sytuacja – czy trzeba coś zwrócić?
- Czy program ma limit pieniędzy, który może się wyczerpać przed Twoim aktem?
Odpowiedzi zapisz razem ze źródłem i datą. Przyda się, gdy zasady zmienią się w trakcie zakupu.
Kolejność kroków z programem
- Sprawdź u źródła, czy program działa i czy go spełniasz.
- Zapytaj w dwóch, trzech bankach o zdolność kredytową w programie i bez niego.
- Szukaj mieszkania w limitach programu, jeśli są – i porównuj ceny z transakcjami.
- Umowa przedwstępna z warunkiem uzyskania kredytu i terminem z zapasem – zob. zadatek czy zaliczka.
- Wniosek i wycena banku – bank ustali wartość mieszkania po swojemu.
- Decyzja, umowa kredytowa i akt notarialny.
Cały proces kredytu opisujemy w poradniku kredyt na mieszkanie z rynku wtórnego – etapy, a wkład własny – w poradniku wkład własny na mieszkanie.
Program a cena mieszkania
Dopłata albo gwarancja nie zmienia tego, ile mieszkanie jest warte. Programy, które zwiększają liczbę kupujących, mogą za to podnosić ceny, a sprzedający czasem wliczają spodziewaną pomoc w cenę. Limit ceny w programie też nie mówi, ile warto zapłacić – to tylko górna granica.
Dlatego cenę porównuj z transakcjami podobnych mieszkań, a nie z tym, na co pozwala program. Sprawdź, gdzie cena z ogłoszenia wypada na tle transakcji w okolicy. Bank i tak ustali wartość mieszkania po swojemu – zob. wycena banku niższa niż cena zakupu.
Najczęstsze pułapki
- Plan zakupu oparty na zapowiedzi – program zapowiedziany to nie program obowiązujący.
- Zadatek przed decyzją banku – jeśli kredyt w programie nie wyjdzie, zadatek może przepaść.
- Kredyt „na maksa” dzięki gwarancji – gwarancja zastępuje wkład, ale nie zmniejsza długu ani raty.
- Cena dopasowana do limitu – mieszkanie wystawione tuż pod limitem programu nie musi być warte tej kwoty.
Zaplanuj wariant bez programu
Program może się skończyć, zmienić albo okazać się niedostępny w Twojej sytuacji. Zanim podpiszesz umowę przedwstępną, sprawdź, czy kupisz mieszkanie także bez niego, i wpisz do umowy warunek uzyskania kredytu. Jak to zrobić, opisujemy w poradnikach kredyt na mieszkanie z rynku wtórnego – etapy i zadatek czy zaliczka.
Omów cenę konkretnego mieszkania
Gdy masz już wybrane mieszkanie, podczas konsultacji cenowej (30 minut, 199 zł) ekspert zestawi jego cenę z transakcjami w okolicy. Dostaniesz omówienie danych z transakcji, nie operat szacunkowy. W sprawie programów i kredytów ekspert nie doradza – o zasady pytaj BGK, bank albo doradcę kredytowego.
Pytania i odpowiedzi
Jakie programy mieszkaniowe działają w 2026 r.?
Według stron rządowych sprawdzonych 9 października 2026 r. działają m.in. rodzinny kredyt mieszkaniowy z gwarancją BGK (kredyty do końca 2030 r.), konto mieszkaniowe z premią i dopłaty do czynszu w gminach, które przystąpiły do programu. Nowych wniosków o Bezpieczny kredyt 2% się nie przyjmuje, a projekty kredytu #naStart i „Pierwsze klucze” zostały wycofane. Zasady sprawdź na stronie BGK i w banku, bo programy się zmieniają.
Czy można kupić mieszkanie bez wkładu własnego?
W niektórych programach część wkładu może zastąpić gwarancja państwowego banku. Ma ona limity i warunki, a kredyt wciąż trzeba spłacić w całości. Aktualne zasady opisuje BGK.
Gdzie złożyć wniosek o kredyt w programie?
Zwykle w banku, który uczestniczy w programie. Listę banków podaje BGK albo strona programu.
Czy program obniża cenę mieszkania?
Nie. Dopłata albo gwarancja zmienia sposób finansowania, a nie wartość mieszkania. Cenę porównuj z transakcjami podobnych mieszkań w okolicy.
Co, jeśli program skończy się przed aktem?
Dlatego warto mieć wariant bez programu i warunek uzyskania kredytu w umowie przedwstępnej. Zapytaj też, czy program ma limit pieniędzy, który może się wyczerpać.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Bank Gospodarstwa Krajowego – programy mieszkaniowe
- Serwis Rzeczypospolitej Polskiej gov.pl
- Internetowy System Aktów Prawnych (ISAP)
- BGK: gwarancja wkładu własnego – rodzinny kredyt mieszkaniowy
- gov.pl: Mieszkanie dla ciebie – programy mieszkaniowe
- gov.pl: Konto Mieszkaniowe
- gov.pl: Mieszkanie bez wkładu własnego (rodzinny kredyt mieszkaniowy)
- Ustawa o rodzinnym kredycie mieszkaniowym i bezpiecznym kredycie 2% – tekst jednolity Dz.U. 2024 poz. 1724 (ELI)
- KPRM: projekt ustawy o kredycie mieszkaniowym #naStart – status „wycofany”
- KPRM: projekt ustawy o inwestycjach i kredycie mieszkaniowym „Pierwsze klucze” – status „wycofany”
·