Czym jest LTV
LTV (z ang. loan to value) to stosunek kwoty kredytu do wartości mieszkania, które jest jego zabezpieczeniem:
LTV = kwota kredytu ÷ wartość mieszkania × 100%
Im wyższe LTV, tym większą część mieszkania finansuje bank, a mniejszą Ty. Wkład własny to w uproszczeniu to, czego bank nie pożyczy. Każdy bank ustala, do jakiego LTV udziela kredytu i na jakich warunkach. Przy wyższym LTV warunki bywają gorsze albo bank wymaga dodatkowego zabezpieczenia. Więcej w słowniku: LTV.
Co mówi nadzór finansowy
Komisja Nadzoru Finansowego wydaje dla banków Rekomendację S, dotyczącą kredytów zabezpieczonych hipotecznie. Zgodnie z nią LTV nie powinno co do zasady przekraczać 80%, a do 90% – gdy część kredytu powyżej 80% jest odpowiednio zabezpieczona, np. ubezpieczeniem. W praktyce oznacza to zwykle wkład własny w wysokości co najmniej 10–20% wartości mieszkania.
To rekomendacja dla banków, a nie przepis, który określa Twój wkład. Banki stosują własne zasady, a rekomendacje bywają aktualizowane. Sprawdź aktualną treść na stronie KNF i zapytaj bank, jakie LTV akceptuje i przy jakich warunkach. Część wkładu może zastąpić gwarancja – tak działa rodzinny kredyt mieszkaniowy z gwarancją wkładu własnego BGK. Program ma własne warunki dla kupującego i mieszkania (m.in. limit ceny za m²), a kredyt i tak przyznaje bank. Więcej w poradniku programy rządowe na mieszkanie.
Ile to w złotówkach
Przykład na wymyślonych, zaokrąglonych liczbach – mieszkanie za 500 000 zł, a bank liczy od ceny:
| Wkład | Kwota wkładu | Kredyt | Co zwykle oznacza |
|---|---|---|---|
| 20% | 100 000 zł | 400 000 zł | LTV 80% – bez dodatkowego zabezpieczenia |
| 10% | 50 000 zł | 450 000 zł | LTV 90% – zwykle dodatkowe zabezpieczenie i gorsze warunki |
| 30% | 150 000 zł | 350 000 zł | niższe LTV, mniejsza rata, często lepsza marża |
Ile dokładnie wynosi dodatkowy koszt przy niskim wkładzie, zależy od banku – zapytaj o pełny koszt kredytu przy różnych kwotach wkładu.
Od jakiej kwoty bank liczy wkład
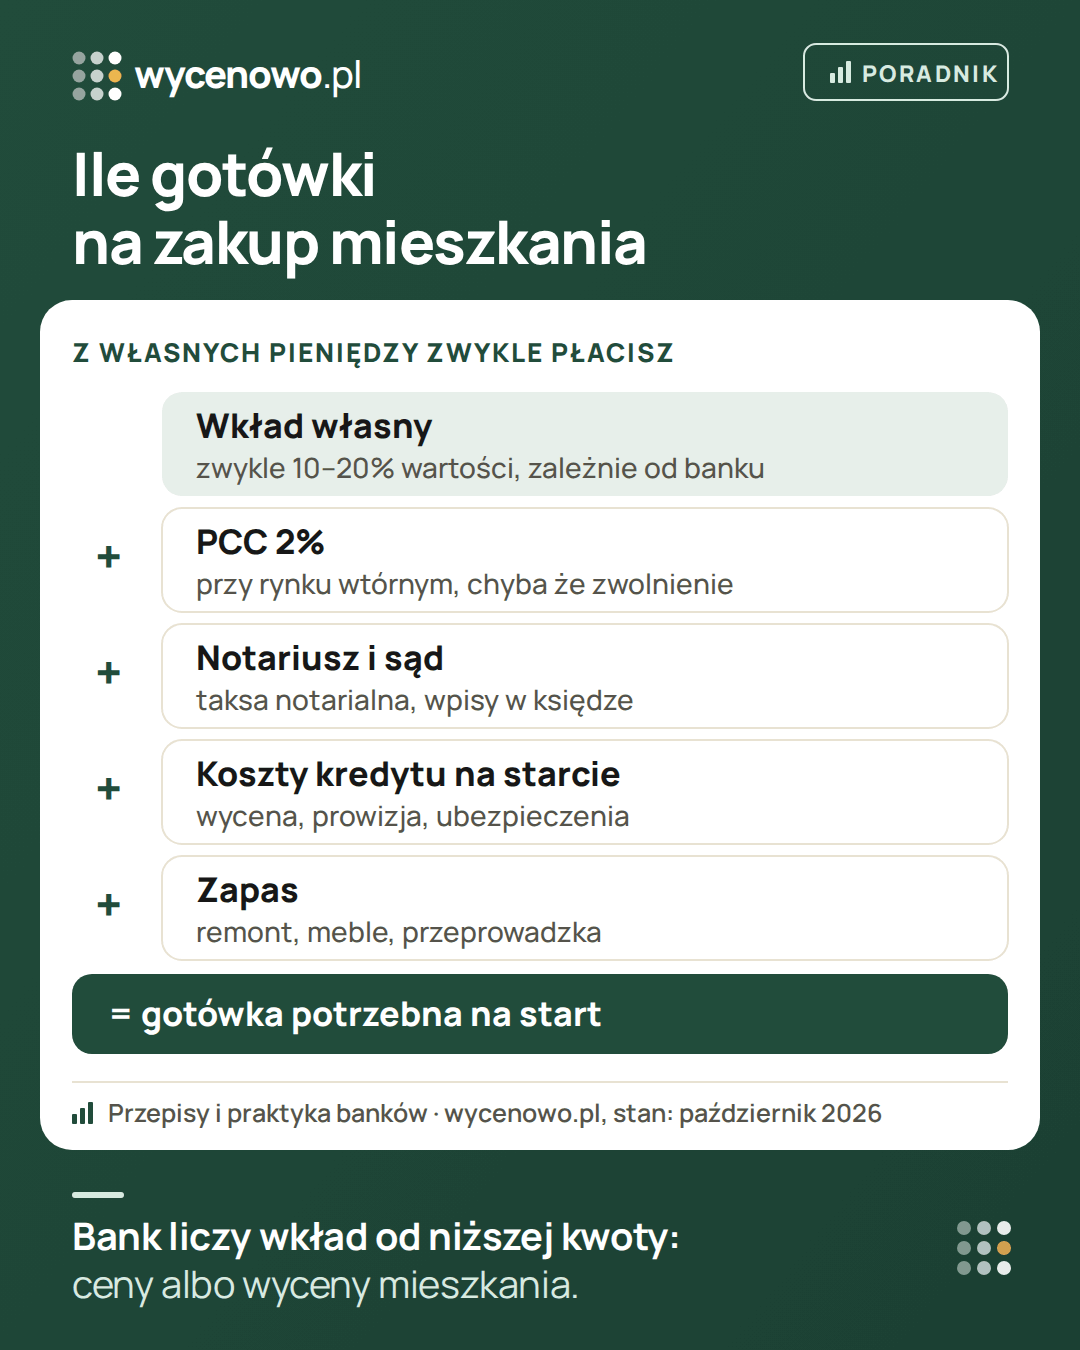
Banki zwykle liczą maksymalny kredyt od niższej z dwóch kwot: ceny zakupu albo wartości mieszkania ustalonej przez bank. Jeśli wycena wyjdzie niżej niż cena, różnicę pokrywasz Ty.
Przykład na wymyślonych, zaokrąglonych liczbach. Cena to 500 000 zł. Przyjmijmy, że bank pożycza do 80% wartości. Gdyby liczył od ceny, pożyczyłby 400 000 zł, a wkład wyniósłby 100 000 zł. Bank ustalił jednak wartość na 480 000 zł, więc pożyczy najwyżej 384 000 zł. Wkład rośnie do 116 000 zł. Więcej o takiej sytuacji w poradniku wycena banku niższa niż cena zakupu.
Dlatego przed umową przedwstępną dobrze jest sprawdzić, czy cena mieści się w cenach transakcyjnych podobnych mieszkań w okolicy. Bank przy wycenie też patrzy na ceny transakcyjne, choć jego rzeczoznawca dobiera je sam. Jeśli cena wyraźnie odbiega od transakcji, sprawdź, czy porównujesz podobne mieszkania, i miej plan na wariant niższej wyceny. Niższa wycena zwiększa potrzebną gotówkę wtedy, gdy przez nią bank pożyczy mniej, niż potrzebujesz.
Co może być wkładem
- Oszczędności – najprostsza forma. Bank może zapytać, skąd pochodzą pieniądze. Ile potrwa odkładanie w Twoim mieście, policzysz w kalkulatorze wkładu własnego.
- Wpłacony zadatek albo zaliczka – zwykle jest częścią ceny, więc liczy się do wkładu. Zapytaj bank, jak go udokumentować.
- Pieniądze od rodziny – przy darowiźnie od najbliższej rodziny można skorzystać ze zwolnienia z podatku, ale trzeba spełnić warunki. Gdy darowizny od tej osoby z tego roku i 5 poprzednich lat przekraczają razem 36 120 zł, trzeba zgłosić nabycie w urzędzie skarbowym (SD-Z2) w 6 miesięcy i udokumentować przelew na rachunek; poniżej tej kwoty zgłoszenie nie jest wymagane (art. 4a ust. 1 i 4 ustawy o podatku od spadków i darowizn). Sprawdź aktualne zasady przed przelewem.
- Pieniądze ze sprzedaży innego mieszkania – częsty wkład przy zamianie mieszkania na większe. Gdy sprzedaż i zakup dzieją się w tym samym czasie, terminy trzeba zgrać – zob. sprzedaż i zakup mieszkania jednocześnie.
- Inna nieruchomość albo działka – niektóre banki przyjmują dodatkowe zabezpieczenie na innej nieruchomości. To nie znaczy, że automatycznie zgodzą się na mniejszy wkład albo sfinansują całą cenę. Poproś o potwierdzenie kwoty kredytu, wymaganych wpłat i warunków zwolnienia tej nieruchomości – a jej właściciel powinien rozumieć, jakie ryzyko przyjmuje.
- Wkład w naturze przy budowie – przy kredycie na budowę domu bank może uznać za wkład wartość działki albo poniesione już nakłady.
Jak udokumentować wkład
Bank zwykle prosi o potwierdzenie, że pieniądze są na Twoim rachunku albo zostały już wpłacone sprzedającemu. Przygotuj:
- wyciąg z rachunku albo potwierdzenie przelewu zadatku,
- umowę przedwstępną z kwotą zadatku albo zaliczki,
- przy darowiźnie – umowę albo oświadczenie o darowiźnie i potwierdzenie zgłoszenia w urzędzie skarbowym,
- przy sprzedaży innego mieszkania – umowę sprzedaży albo przedwstępną.
Duże wpłaty gotówkowe bez historii mogą wymagać wyjaśnień – bank ma obowiązek sprawdzać źródło pieniędzy.
Poza wkładem: koszty zakupu
Wkład własny to nie wszystko. Zwykle z własnych pieniędzy płacisz też:
- przy mieszkaniu z rynku wtórnego podatek od czynności cywilnoprawnych, chyba że przysługuje Ci zwolnienie (zob. zwolnienie z PCC przy pierwszym mieszkaniu),
- taksę notarialną i opłaty sądowe za wpisy w księdze wieczystej,
- prowizję pośrednika, jeśli kupujesz przez biuro,
- koszty kredytu płatne na starcie, np. wycenę, prowizję, ubezpieczenia – zależnie od banku (zob. operat dla banku),
- remont, meble i przeprowadzkę.
Policz gotówkę na każdy etap
Przykład (liczby wymyślone): mieszkanie kosztuje 500 000 zł, kredyt wynosi 400 000 zł, a Twoja część ceny – 100 000 zł. Jeśli 20 000 zł wpłaciłeś już sprzedającemu jako zadatek zaliczany na cenę, a bank go uznaje, przy akcie dopłacasz z własnych pieniędzy 80 000 zł. Nie doliczaj zadatku drugi raz do 100 000 zł.
Osobno wpisz podatek i opłaty, koszty banku, prace po zakupie i zapas – przy każdej kwocie termin płatności i źródło pieniędzy. Pieniądze ze sprzedaży poprzedniego mieszkania nie są dostępne w dniu umowy przedwstępnej; liczy się dzień, w którym naprawdę wpłyną.
Zostaw też zapas na nieprzewidziane wydatki. Jeśli wszystkie oszczędności pójdą na wkład, pierwsza poważniejsza awaria szybko nadwyręży budżet. Gdy znasz już kwotę na mieszkanie, sprawdź, co kupisz za swój budżet – w których dzielnicach i na jakich osiedlach wystarczy na potrzebny metraż.
Więcej wkładu czy więcej zapasu
Wyższy wkład oznacza niższe LTV, mniejszy kredyt i często lepsze warunki. Pieniądze włożone w mieszkanie trudno jednak szybko odzyskać. Jak rozłożyć oszczędności, zależy od Twojej sytuacji – zapytaj bank albo doradcę kredytowego, jak zmienią się warunki przy różnych kwotach wkładu. Nie doradzamy w wyborze kredytu.
Gdy brakuje do wkładu
- Tańsze mieszkanie albo inna okolica – mniejsza cena to mniejszy wkład. Porównaj dzielnice i metraże, zanim zmienisz plan.
- Negocjacje ceny – gdy bank pożycza ten sam procent ceny, niższa cena zmniejsza też potrzebny wkład.
- Dodatkowe zabezpieczenie – inna nieruchomość rodziny, jeśli bank to akceptuje.
- Czas – kilka miesięcy oszczędzania może oznaczać wyraźnie lepsze warunki kredytu.
O co zapytać bank przed zadatkiem
- Jaka jest najwyższa kwota kredytu przy tej cenie i tym mieszkaniu i co się stanie przy niższej wycenie?
- Jakie źródła wkładu bank przyjmuje, jak je udokumentować i do kiedy wkład trzeba wnieść?
- Jakie opłaty trzeba zapłacić osobno?
- Czy w mojej sytuacji wchodzi w grę gwarancja BGK i jakie warunki muszą spełnić gospodarstwo domowe i mieszkanie?
Zapisz odpowiedzi z datą. Wstępna informacja to jeszcze nie decyzja ani umowa kredytowa.
Cena mieszkania to połowa rachunku
Gdy bank pożycza ten sam procent ceny, każde 10 000 zł mniej w cenie to mniej potrzebnego wkładu i mniejszy kredyt. Sprawdź, czy cena z ogłoszenia jest dobra na tle transakcji w okolicy, a przed rozmową przeczytaj poradnik jak negocjować cenę mieszkania. Z konkretną ofertą możesz przyjść na konsultacji cenowej (30 minut, 199 zł). Ekspert zestawi jej cenę z transakcjami i pokaże argumenty z danych do pierwszej propozycji. To rozmowa o danych z transakcji, nie operat szacunkowy.
Raport PDF w cenie konsultacji – raport dla adresu (osobno 39 zł) wysyłamy razem z podsumowaniem, gdy dla mieszkania jest co najmniej 30 podobnych sprzedaży.
Pytania i odpowiedzi
Jaki minimalny wkład własny na mieszkanie?
Rekomendacja S Komisji Nadzoru Finansowego zakłada, że kredyt co do zasady nie przekracza 80% wartości mieszkania, a do 90% – przy dodatkowym zabezpieczeniu części ponad 80%. W praktyce oznacza to zwykle wkład 10–20% wartości. Każdy bank ma własne zasady. Wyjątkiem może być rodzinny kredyt mieszkaniowy z gwarancją wkładu własnego BGK – czy się do niego kwalifikujesz, sprawdź w BGK i w banku.
Od jakiej kwoty bank liczy wkład własny – od ceny czy od wyceny?
Zwykle od niższej z dwóch kwot: ceny zakupu albo wartości mieszkania ustalonej przez bank. Jeśli wycena wyjdzie niżej niż cena, maksymalny kredyt maleje, a różnicę pokrywasz z własnych pieniędzy.
Czy zadatek wlicza się do wkładu własnego?
Zwykle tak – zadatek albo zaliczka wpłacone sprzedającemu są częścią ceny, więc bank traktuje je jako część wkładu. Zachowaj potwierdzenie przelewu i umowę przedwstępną, bo bank poprosi o dokumenty.
Czy pieniądze od rodziców mogą być wkładem własnym?
Tak, najczęściej jako darowizna. Najbliższa rodzina może być zwolniona z podatku od darowizny pod warunkami – m.in. pieniądze muszą przejść przez rachunek bankowy, a zgłoszenie na formularzu SD-Z2 jest potrzebne zależnie od kwoty i wcześniejszych darowizn od tej osoby. Sprawdź zasady przed przelewem. Bank może zapytać o źródło pieniędzy.
Czy wkład własny może być pożyczony?
Banki co do zasady oczekują wkładu z własnych środków i pytają o jego źródło. Pożyczka obniża też zdolność kredytową, bo jej rata wchodzi do obciążeń. Zanim pożyczysz pieniądze na wkład, zapytaj bank, jak to oceni.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Komisja Nadzoru Finansowego: Rekomendacja S – dobre praktyki w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie (nowelizacja z czerwca 2023, PDF)
- Komisja Nadzoru Finansowego – rekomendacje dla banków, w tym Rekomendacja S
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami (ISAP)
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- BGK: gwarancja wkładu własnego – rodzinny kredyt mieszkaniowy
·