Trzy sposoby na kolejność
1. Najpierw sprzedaż
Wiesz dokładnie, ile masz pieniędzy, i kupujesz jako gotówkowy albo lepiej przygotowany kupujący. Minus: między wydaniem starego mieszkania a zakupem nowego możesz potrzebować tymczasowego lokum, u rodziny albo na wynajem. Częściowo pomaga dłuższy termin wydania mieszkania uzgodniony z kupującym.
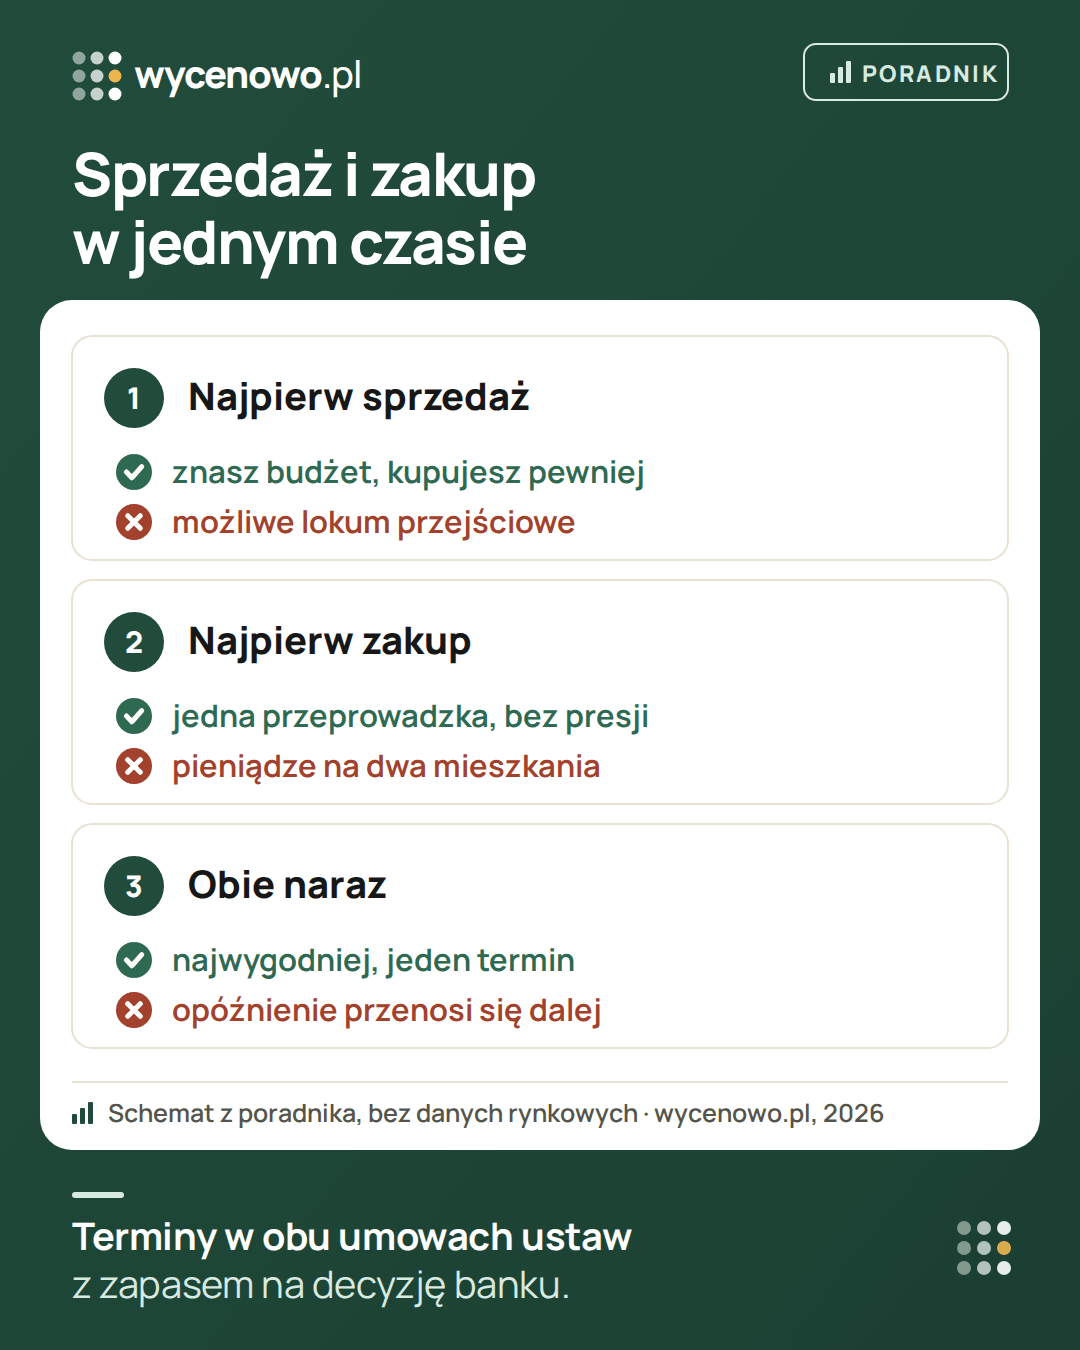
2. Najpierw zakup
Wybierasz mieszkanie bez presji czasu i przeprowadzasz się raz. Minus: potrzebujesz pieniędzy na zakup, zanim sprzedasz stare mieszkanie, a potem sprzedajesz pod presją, bo płacisz za dwa lokale. Niektóre banki oferują finansowanie na taki okres przejściowy, np. kredyt, który ma być częściowo spłacony po sprzedaży starego mieszkania. Warunki, zabezpieczenia i koszty zależą od banku – zapytaj bank albo doradcę kredytowego i porównaj oferty na piśmie.
3. Obie transakcje w jednym czasie
Ten wariant bywa wygodny, ale jest najtrudniejszy do zgrania: terminy w umowach przedwstępnych sprzedaży i zakupu ustawia się tak, żeby akty podpisać blisko siebie, czasem tego samego dnia. Jeden notariusz dla obu aktów ułatwia organizację, ale nie jest warunkiem. Każde opóźnienie po jednej stronie, np. z dokumentami albo decyzją banku kupującego, przenosi się na drugą transakcję. Dwie sprzedaże to też co innego niż umowa zamiany mieszkań między tymi samymi osobami – zamiana ma własne skutki podatkowe.
| Wariant | Plus | Minus | Dla kogo |
|---|---|---|---|
| Najpierw sprzedaż | znasz budżet, kupujesz pewniej | możliwe lokum przejściowe i dwie przeprowadzki | gdy masz gdzie przeczekać kilka tygodni |
| Najpierw zakup | jedna przeprowadzka, wybór bez pośpiechu | pieniądze na dwa mieszkania, sprzedaż pod presją | gdy masz oszczędności albo zdolność kredytową na oba |
| Obie naraz | jedna przeprowadzka, akty blisko siebie | opóźnienie jednej transakcji blokuje drugą | gdy obie strony mają gotowe dokumenty i finansowanie |
Pieniądze z kredytu kupującego przychodzą po akcie
To najczęstsza pułapka. Jeśli kupujący Twoje mieszkanie bierze kredyt, jego bank wypłaca pieniądze zwykle kilka dni po akcie – po otrzymaniu wypisu i wniosku o wpis hipoteki. Akt zakupu nowego mieszkania tego samego dnia nie da się więc zwykle opłacić pieniędzmi ze sprzedaży.
Rozwiązania:
- w akcie zakupu ustal termin zapłaty kilka dni po akcie sprzedaży – sprzedający nowego mieszkania musi się na to zgodzić,
- zapłać z kredytu na nowe mieszkanie albo z własnych oszczędności, a pieniądze ze sprzedaży przeznacz na spłatę,
- wykorzystaj depozyt notarialny, który zwolni pieniądze sprzedającemu po spełnieniu warunków – ale pieniądze muszą najpierw do niego trafić, więc depozyt nie zastąpi brakującej kwoty ani kredytu. Warunki zwolnienia środków ustal przed wpłatą, także z bankiem, jeśli w transakcji jest kredyt.
Podpisany akt sprzedaży nie oznacza, że pieniądze są już na Twoim koncie. Przy każdej płatności sprawdź, kiedy faktycznie wpłynie.
Umowy przedwstępne – terminy, które trzeba zgrać
- Termin aktu sprzedaży – taki, żebyś miał pieniądze przed terminem zapłaty za nowe mieszkanie albo w tym samym dniu.
- Termin wydania sprzedawanego mieszkania – może być późniejszy niż akt. Uzgodnij go z kupującym tak, żebyś zdążył wprowadzić się do nowego lokalu. Co wpisać przy wydaniu – zob. protokół zdawczo-odbiorczy.
- Termin zakupu z zapasem – jeśli kupujący Twoje mieszkanie bierze kredyt, jego bank potrzebuje czasu. Zostaw margines na opóźnienia.
- Co, jeśli jedna transakcja się nie uda – omów z notariuszem, czy i jak zapisać w umowie zakupu możliwość przesunięcia terminu albo odstąpienia. Sprzedający nowe mieszkanie nie musi się na to zgodzić.
Więcej o treści umowy – w poradniku umowa przedwstępna sprzedaży mieszkania.
Policz kwotę i dzień, w którym będzie dostępna
Przykład (liczby wymyślone). Sprzedajesz mieszkanie za 600 000 zł: 250 000 zł idzie na spłatę starego kredytu, 15 000 zł na koszty sprzedaży. Zostaje 335 000 zł przed ewentualnym podatkiem. Nowe mieszkanie kosztuje 700 000 zł, koszty zakupu to 20 000 zł, a kredyt – 400 000 zł. Potrzebujesz więc 320 000 zł własnych pieniędzy i zostaje 15 000 zł zapasu.
Rachunek się spina, ale transakcja i tak może stanąć, jeśli 320 000 zł trzeba zapłacić, zanim dostaniesz pieniądze ze sprzedaży. Dla każdej płatności zapisz: kwotę, kto płaci i komu, najpóźniejszą datę, skąd są pieniądze, jaki dokument uruchamia wypłatę i co zrobisz przy opóźnieniu. Oddziel już wpłacone zadatki od reszty ceny, żeby nie policzyć ich dwa razy. Warunki wypłaty potwierdź w obu bankach – nie zakładaj przelewu tego samego dnia tylko dlatego, że akty są tego samego dnia. Rezerwa na najem czy przeprowadzkę to osobna pozycja, a nie część wkładu własnego.
Przykładowy harmonogram
- Start – sprawdzasz ceny z transakcji dla obu mieszkań i pytasz bank o kredyt albo finansowanie przejściowe.
- Umowa przedwstępna sprzedaży – z terminem aktu i późniejszym terminem wydania.
- Umowa przedwstępna zakupu – z terminem aktu po akcie sprzedaży i z zapasem na wypłatę kredytu Twojego kupującego.
- Akt sprzedaży – kupujący płaci (po wypłacie kredytu), Ty zostajesz w mieszkaniu do terminu wydania.
- Akt zakupu – płacisz z pieniędzy ze sprzedaży i ewentualnie kredytu.
- Przeprowadzka i wydanie – starego mieszkania kupującemu w terminie z aktu.
Zadatek po obu stronach
Przy zamianie często dostajesz zadatek od swojego kupującego i sam płacisz zadatek za nowe mieszkanie. To dwie niezależne umowy. Jeśli nie wykonasz umowy sprzedaży z własnej winy, kupujący może żądać zwrotu zadatku w podwójnej wysokości (art. 394 Kodeksu cywilnego). Jeśli nie kupisz nowego mieszkania z własnej winy, sprzedający może zatrzymać zadatek, który mu wpłaciłeś. Zanim przeznaczysz otrzymany zadatek na kolejny zadatek, zastanów się, co zrobisz, gdy jedna z transakcji się nie uda. Zob. zadatek czy zaliczka.
Kredyt na obecnym mieszkaniu
Jeśli sprzedajesz mieszkanie z hipoteką, część ceny zwykle trafia bezpośrednio do banku na spłatę kredytu. Policz, ile zostanie Ci na zakup – pomoże kalkulator sprzedaży. Jak wygląda taka sprzedaż, opisujemy w poradniku sprzedaż mieszkania z kredytem hipotecznym. Czasem da się też przenieść kredyt na nowe mieszkanie – zob. przeniesienie hipoteki na inne mieszkanie.
Podatek przy zamianie
Jeśli sprzedajesz przed upływem 5 lat od końca roku zakupu, może powstać podatek dochodowy. Wydatki na własne cele mieszkaniowe, w tym zakup kolejnego mieszkania, mogą pozwolić skorzystać z ulgi mieszkaniowej. Liczą się wydatki poniesione od dnia sprzedaży, najpóźniej w ciągu 3 lat od końca roku sprzedaży (art. 21 ust. 1 pkt 131 ustawy o PIT). Gdy nowe mieszkanie kupiłeś przed sprzedażą starego, sam zakup nie mieści się w tym terminie – ulgą może być objęta np. spłata kredytu zaciągniętego na ten zakup przed sprzedażą (art. 21 ust. 25 pkt 2). Pozostałe warunki są szczegółowe – zob. podatek od sprzedaży mieszkania i zapytaj doradcę podatkowego.
Przy zakupie z rynku wtórnego zapłacisz PCC 2% wartości rynkowej. Zwolnienie przy pierwszym mieszkaniu nie obejmuje kogoś, kto już miał mieszkanie – zob. zwolnienie z PCC przy pierwszym mieszkaniu.
Gdzie mieszkać, jeśli terminy się rozjadą
- Dłuższy termin wydania – kupujący może się zgodzić, zwłaszcza gdy sam czeka na kredyt albo remontuje swoje obecne mieszkanie. Czasem w zamian za opłatę za te tygodnie.
- Najem krótkoterminowy – droższy za miesiąc, ale bez długiej umowy.
- Rodzina i przechowalnia rzeczy – najtańsze rozwiązanie na kilka tygodni.
Koszt tych tygodni wlicz do porównania wariantów. Często jest niższy niż koszt sprzedaży pod presją.
Plan w punktach
- Sprawdź, ile realnie dostaniesz za obecne mieszkanie i ile kosztuje to, którego szukasz.
- Zapytaj bank o kredyt na zakup i ewentualne finansowanie przejściowe, zanim podpiszesz cokolwiek.
- Zbierz dokumenty do sprzedaży – zob. jakie dokumenty do sprzedaży mieszkania.
- Ustaw terminy w obu umowach przedwstępnych z zapasem i zaplanuj, gdzie zamieszkasz, jeśli coś się przesunie.
Zacznij od ceny
Ile możesz dostać za obecne mieszkanie, pokaże bezpłatny szacunek z cen transakcyjnych w Twojej okolicy. Czy mieszkanie, które chcesz kupić, ma rynkową cenę, sprawdzisz na stronie czy to dobra cena. Obie kwoty omówisz z ekspertem na konsultacji cenowej (30 minut, 199 zł).
Pytania i odpowiedzi
Czy da się sprzedać i kupić mieszkanie jednego dnia?
Tak, ale trzeba to dobrze przygotować: gotowe dokumenty, ustalony sposób zapłaty i – dla wygody – oba akty w jednej kancelarii. Jeśli Twój kupujący bierze kredyt, pieniądze przyjdą zwykle kilka dni po akcie – termin zapłaty za nowe mieszkanie ustaw z tym zapasem.
Co, jeśli kupujący moje mieszkanie się wycofa?
Przy zadatku możesz go zatrzymać, jeśli wycofanie nastąpiło z winy kupującego. Gorzej z zakupem nowego mieszkania – jeśli nie zapłacisz w terminie, możesz stracić swój zadatek. Dlatego zostaw zapas w terminach i miej plan B finansowania.
Czy mogę zapłacić zadatek z zadatku od kupującego?
Możesz, ale to dwa niezależne ryzyka. Jeśli Twoja sprzedaż się nie uda z Twojej winy, oddajesz kupującemu podwójny zadatek, a pieniądze są już u sprzedającego nowego mieszkania.
Czy dostanę kredyt na nowe mieszkanie, zanim sprzedam stare?
To zależy od zdolności kredytowej z ratą obecnego kredytu i od polityki banku. Niektóre banki oferują kredyt z obowiązkiem częściowej spłaty po sprzedaży starego mieszkania.
Czy sprzedaż i zakup w tym samym roku zwalniają z podatku?
Nie automatycznie. Podatek dochodowy od sprzedaży powstaje tylko przy sprzedaży przed upływem 5 lat od końca roku nabycia. Wtedy ulga mieszkaniowa wymaga wydatków na własne cele mieszkaniowe poniesionych od dnia sprzedaży, najpóźniej w ciągu 3 lat od końca roku sprzedaży – zakup sprzed sprzedaży rozpatruje się osobno. Przy zakupie z rynku wtórnego dochodzi osobno PCC.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy i stawki się zmieniają – przed transakcją potwierdź szczegóły u notariusza, a sprawy podatkowe z doradcą podatkowym albo w urzędzie skarbowym.
Źródła
- Kodeks cywilny – umowa przedwstępna i zadatek (art. 389–390, 394) (ISAP)
- Ustawa o podatku dochodowym od osób fizycznych – tekst jednolity Dz.U. 2026 poz. 592: ulga mieszkaniowa, art. 21 ust. 1 pkt 131 i ust. 25 (ELI)
- podatki.gov.pl: zbycie nieruchomości – ulga mieszkaniowa
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
·