Zakup krok po kroku
- Budżet – cena plus koszty zakupu i zapas na remont; przy kredycie – zdolność i wkład własny.
- Cena – porównanie z transakcjami w okolicy, zanim pojedziesz oglądać.
- Oglądanie – stan techniczny, budynek, sąsiedztwo, pytania do sprzedającego.
- Dokumenty – księga wieczysta, zaświadczenia, podstawa nabycia.
- Umowa przedwstępna – cena, terminy, zadatek, warunek kredytu.
- Kredyt – wycena banku i decyzja, jeśli kupujesz na kredyt.
- Akt notarialny – zapłata ceny, podatki, wpis do księgi.
- Wydanie mieszkania – protokół, liczniki, klucze.
Stan prawny
- Księga wieczysta – kto jest właścicielem, czy są hipoteki, służebności, wpisy komornika i wzmianki. Jak ją czytać, opisujemy w poradniku jak sprawdzić księgę wieczystą.
- Podstawa nabycia – poproś o umowę kupna, darowizny albo dokument spadkowy. Przy mieszkaniu ze spadku sprawdź, czy wszyscy spadkobiercy sprzedają.
- Małżeństwo sprzedającego – jeśli mieszkanie jest w majątku wspólnym, potrzebny jest udział albo zgoda drugiego małżonka.
- Mieszkanie spółdzielcze – najpierw ustal, jakie to prawo (spółdzielcze własnościowe czy odrębna własność) i czy ma księgę wieczystą. Bez księgi prawo potwierdza zaświadczenie ze spółdzielni, ale nie rozstrzyga ono wszystkiego – np. sprawy gruntu czy warunków banku. Więcej w poradniku sprzedaż mieszkania spółdzielczego.
- Bonifikata i darowizna – mieszkanie kupione od gminy z bonifikatą albo otrzymane w darowiźnie bywa sprzedawane z dodatkowymi warunkami po stronie sprzedającego. Zapytaj o to wprost.
Co oznaczają działy księgi wieczystej
| Dział | Co w nim jest | Na co uważać |
|---|---|---|
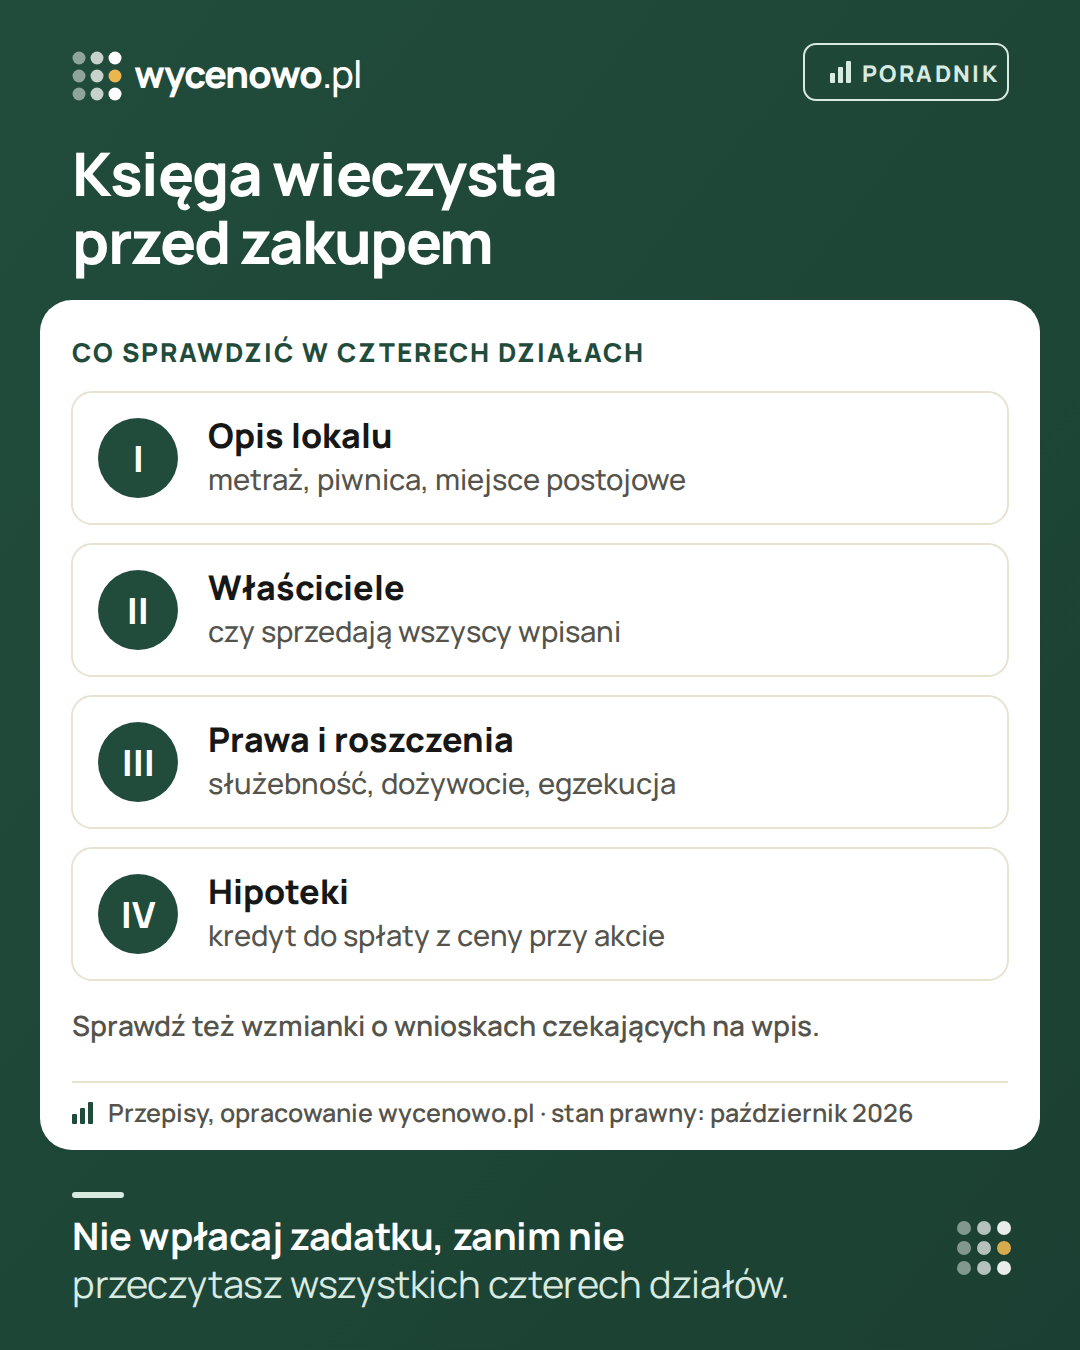
| I | opis lokalu i praw z nim związanych | metraż, piwnica, miejsce postojowe – czy zgadzają się z ogłoszeniem |
| II | właściciele | czy to osoby, z którymi rozmawiasz, i czy są wszyscy |
| III | ograniczone prawa, roszczenia, ostrzeżenia | służebności, dożywocie, wpisy o egzekucji |
| IV | hipoteki | kredyt sprzedającego, hipoteki przymusowe |
Sprawdź też, czy w księdze nie ma wzmianki o wniosku, który czeka na wpis – może oznaczać inną sprzedaż albo nową hipotekę.
Stan techniczny
Oglądaj za dnia i najlepiej dwa razy. Zwróć uwagę na:
- ślady wilgoci i pleśni – w narożnikach, za meblami, pod oknami, w łazience,
- instalację elektryczną – zapytaj o materiał przewodów, wiek instalacji i ostatnie pomiary; czy trzeba ją wymienić, oceni elektryk – sam materiał przewodów ani bezpieczniki automatyczne tego nie przesądzają,
- okna, drzwi, piony wodne i kanalizacyjne, grzejniki,
- wentylację – czy kratki w kuchni i łazience mają ciąg,
- pęknięcia ścian i sufitów, krzywe podłogi,
- hałas – przejedź się o różnych porach, sprawdź, co jest za ścianą i pod oknami.
Przy starszym mieszkaniu albo gdy masz wątpliwości, zabierz na oglądanie fachowca – inspektora budowlanego albo zaufanego wykonawcę. Wycena remontu przed zakupem to argument w negocjacjach, o czym piszemy w poradniku jak negocjować cenę mieszkania. Ile remont może zmienić w cenie, opisujemy w poradniku mieszkanie do remontu – cena.
Budynek, wspólnota lub spółdzielnia
- Zapytaj o wysokość opłat i o to, co w nich jest.
- Poproś o uchwały z ostatnich lat albo zapytaj zarządcę o planowane remonty: dach, elewacja, winda, instalacje. Duży remont może oznaczać wyższe opłaty albo jednorazową zrzutkę.
- Sprawdź, czy wspólnota ma kredyt i jaki jest stan funduszu remontowego.
- Obejrzyj klatkę, piwnicę, podwórko i miejsca parkingowe.
- Zapytaj o świadectwo charakterystyki energetycznej – sprzedający przekazuje je kupującemu przy sprzedaży.
Zaległości w opłatach
Poproś sprzedającego o zaświadczenie ze wspólnoty albo spółdzielni, że nie ma zaległości. Notariusze zwykle i tak o nie proszą (zob. zaświadczenie o niezaleganiu z opłatami). Zapytaj też o media – rachunki za prąd, gaz i wodę. Spór o zaległości po zakupie to strata czasu, nawet gdy prawo jest po Twojej stronie.
Zameldowanie i osoby w lokalu
Zameldowanie samo w sobie nie daje prawa do mieszkania w lokalu. Kłopot zaczyna się wtedy, gdy ktoś faktycznie tam mieszka i nie chce się wyprowadzić – eksmisja trwa długo. Dlatego:
- poproś o zaświadczenie o braku osób zameldowanych,
- zapytaj wprost, kto mieszka w lokalu i czy jest najemca – zob. zakup mieszkania z lokatorem,
- w akcie zapisz termin wydania mieszkania i to, że będzie wolne od osób i rzeczy.
Przy dużym ryzyku notariusz może zaproponować, żeby sprzedający poddał się egzekucji co do wydania lokalu. Zapytaj o to w kancelarii.
Umowa przedwstępna i zadatek
Gdy cena i warunki są ustalone, zwykle podpisuje się umowę przedwstępną. Wpisz do niej cenę, termin aktu, termin wydania mieszkania, kwotę i charakter wpłaty (zadatek czy zaliczka), a przy kredycie – co się dzieje, gdy bank odmówi. Forma aktu notarialnego daje więcej możliwości, gdy druga strona się wycofa. Zob. umowa przedwstępna sprzedaży mieszkania i zadatek czy zaliczka.
Przy kredycie bank zleci wycenę mieszkania. Jeśli wyjdzie niżej niż cena, bank może pożyczyć mniej, niż zakładałeś – ile, zależy od kwoty kredytu, wartości przyjętej przez bank i limitu, jaki stosuje. Brakującą część pokrywasz wtedy wkładem albo renegocjujesz cenę – zob. wycena banku niższa niż cena i kredyt na mieszkanie z rynku wtórnego.
Koszty po stronie kupującego
Na rynku wtórnym kupujący zwykle płaci podatek od czynności cywilnoprawnych – 2% wartości rynkowej. Osoba kupująca pierwsze mieszkanie może być z niego zwolniona, ale warunki są ścisłe – zob. zwolnienie z PCC przy pierwszym mieszkaniu. Do tego dochodzą taksa notarialna i opłaty sądowe. Szczegóły w poradniku ile kosztuje sprzedaż mieszkania.
Przykład rachunku na danych w Polsce (to tylko mnożenie, a nie cena porównywalnego mieszkania): typowa cena 8893 zł za m² (81 014 sprzedaży, wrzesień 2025 – wrzesień 2026) przeliczona na 50 m² daje przykładowy budżet około 445 000 zł, a 2% PCC od takiej kwoty to około 8900 zł. Podatek pobiera notariusz przy akcie.
Trzy momenty, w których sprawdzasz komplet informacji
- Przed wpłatą zadatku – co kupujesz, kto może to sprzedać, kto korzysta z lokalu i czy finansowanie jest realne. Zapisz brakujące dokumenty i termin ich dostarczenia. Rozmowa telefoniczna nie zastępuje wyjaśnienia niezgodności w dokumentach.
- Przed aktem – aktualny stan księgi i wzmianki, projekt umowy, warunki zapłaty i dokumenty do wykreślenia hipoteki, jeśli jest. Termin aktu, zapłaty i wydania to trzy osobne daty.
- Przy wydaniu – stan lokalu wobec ustaleń, liczniki, wyposażenie, klucze, dokumenty i to, co zostało do rozliczenia.
Przy niejasnych odpowiedziach pomaga prosta tabela: pytanie, odpowiedź sprzedającego, dokument, który ją potwierdza, i termin. Dla planowanego remontu budynku tym dokumentem jest uchwała i plan finansowania, dla kredytu sprzedającego – aktualne dokumenty z banku. „Nie wiem” to informacja, że czegoś nie sprawdzono, a nie dowód, że problemu nie ma. Gdy sprawa wpływa na możliwość zakupu, koszt albo termin, wyjaśnij ją przed wpłatą pieniędzy.
Akt, wydanie mieszkania i co potem
- Akt notarialny – notariusz odczytuje umowę, pobiera PCC i opłaty, składa wniosek o wpis do księgi. Sprawdź, czy sposób i termin zapłaty ceny są zapisane jasno, zwłaszcza gdy sprzedający spłaca kredyt (zob. sprzedaż mieszkania z kredytem).
- Wydanie mieszkania – spiszcie protokół zdawczo-odbiorczy ze stanem liczników i listą tego, co zostaje.
- Media i zarządca – przepisz umowy na prąd i gaz, zgłoś się do wspólnoty albo spółdzielni.
- Podatek od nieruchomości – w ciągu 14 dni złóż w gminie informację o nieruchomości (zob. podatek od nieruchomości za mieszkanie).
- Księga wieczysta – sprawdzaj, czy sąd wpisał Cię jako właściciela. Wpis może potrwać dłużej niż kilka tygodni – zależy od sądu.
Cena
Ogłoszenie pokazuje oczekiwania sprzedającego i nie potwierdza, za ile podobne mieszkania się sprzedały. Sprawdź, czy to dobra cena na tle transakcji z okolicy. Rejestr nie opisuje widoku, stanu ani układu mieszkań. Jeśli takie cechy są dla Ciebie ważne, na konsultacji cenowej (30 minut, 199 zł) ekspert zestawi cenę z transakcjami w okolicy i omówi z Tobą, jak je uwzględnić w propozycji – kwotę wybierasz Ty. To rozmowa o danych z transakcji, nie operat szacunkowy. Listę pytań na oglądanie znajdziesz w poradniku pytania do sprzedającego mieszkanie.
Pytania i odpowiedzi
Jakie koszty ponosi kupujący mieszkanie z rynku wtórnego?
Zwykle 2% podatku od czynności cywilnoprawnych od wartości rynkowej (chyba że przysługuje zwolnienie przy pierwszym mieszkaniu), taksę notarialną, opłaty sądowe za wpisy w księdze wieczystej, a przy kredycie – koszty banku. Do tego ewentualna prowizja pośrednika i remont.
Jak sprawdzić, czy mieszkanie nie ma długów?
W dziale III i IV księgi wieczystej zobaczysz hipoteki, wpisy komornika i wzmianki o wnioskach. Zaległości wobec wspólnoty lub spółdzielni potwierdzi zaświadczenie od zarządcy. Poproś o te dokumenty przed umową przedwstępną. Zaświadczenie o osobach zameldowanych to osobna sprawa – nie mówi nic o długach ani o tym, czy ktoś w lokalu faktycznie mieszka.
Czy warto zabrać fachowca na oglądanie mieszkania?
Przy starszym mieszkaniu albo gdy masz wątpliwości – tak. Inspektor budowlany albo zaufany wykonawca oceni instalacje, wilgoć i pęknięcia. Wycena napraw przed zakupem to też konkretny argument w negocjacjach ceny.
Ile trwa zakup mieszkania z rynku wtórnego?
Przy zakupie za gotówkę i prostym stanie prawnym od uzgodnienia ceny do aktu mija zwykle kilka tygodni. Przy kredycie trzeba doliczyć czas na decyzję i wycenę banku. Termin wydania mieszkania ustalacie w umowie – może być w dniu aktu albo później.
Co zrobić po zakupie mieszkania?
Spisać protokół zdawczo-odbiorczy ze stanem liczników, przepisać umowy na prąd i gaz, zgłosić się do wspólnoty albo spółdzielni, złożyć w gminie informację o nieruchomości do podatku od nieruchomości w ciągu 14 dni i sprawdzać, czy sąd wpisał Cię do księgi wieczystej – wpis może potrwać dłużej niż kilka tygodni.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Ustawa o księgach wieczystych i hipotece (ISAP)
- Elektroniczne Księgi Wieczyste – Ministerstwo Sprawiedliwości
- Ustawa o podatku od czynności cywilnoprawnych (ISAP)
- Kodeks cywilny – zadatek (art. 394), umowa przedwstępna (art. 389–390) (ISAP)
·