Wstępne porównanie zrobisz sam. Potrzebujesz adresu mieszkania, metrażu, ceny z ogłoszenia, numeru księgi wieczystej i swojej wstępnej kalkulacji kredytu. Wyjaśnienie dokumentów, finansowania i zapisów umowy może potrwać dłużej i wymagać odpowiedzi innych osób.
To trzy osobne kontrole. Kontrola ceny mówi, jak oferta wypada na tle transakcji. Kontrola finansowania – czy zapłacisz cenę i koszty w wymaganych terminach. Kontrola prawna – co kupujesz, od kogo i na jakich warunkach. Dobry wynik jednej nie zastępuje pozostałych. Przy każdej zapisz, co już potwierdziłeś, jakich dokumentów brakuje i na czyją odpowiedź czekasz – i nie uznawaj jej za zamkniętą tylko dlatego, że cena wypadła w typowym przedziale.
Dlaczego przed zadatkiem
Jeśli kupujący nie wykona umowy, sprzedający może od niej odstąpić i zatrzymać zadatek (art. 394 § 1 kodeksu cywilnego), chyba że umowa stanowi inaczej. Bank z kolei pożycza do określonego procentu wartości mieszkania, którą sam ustala. Gdy wyceni niżej niż cena, różnicę trzeba pokryć z własnych pieniędzy. Obie sprawy łatwiej rozwiązać przed podpisem niż po nim. Różnice między zadatkiem a zaliczką: zadatek czy zaliczka.
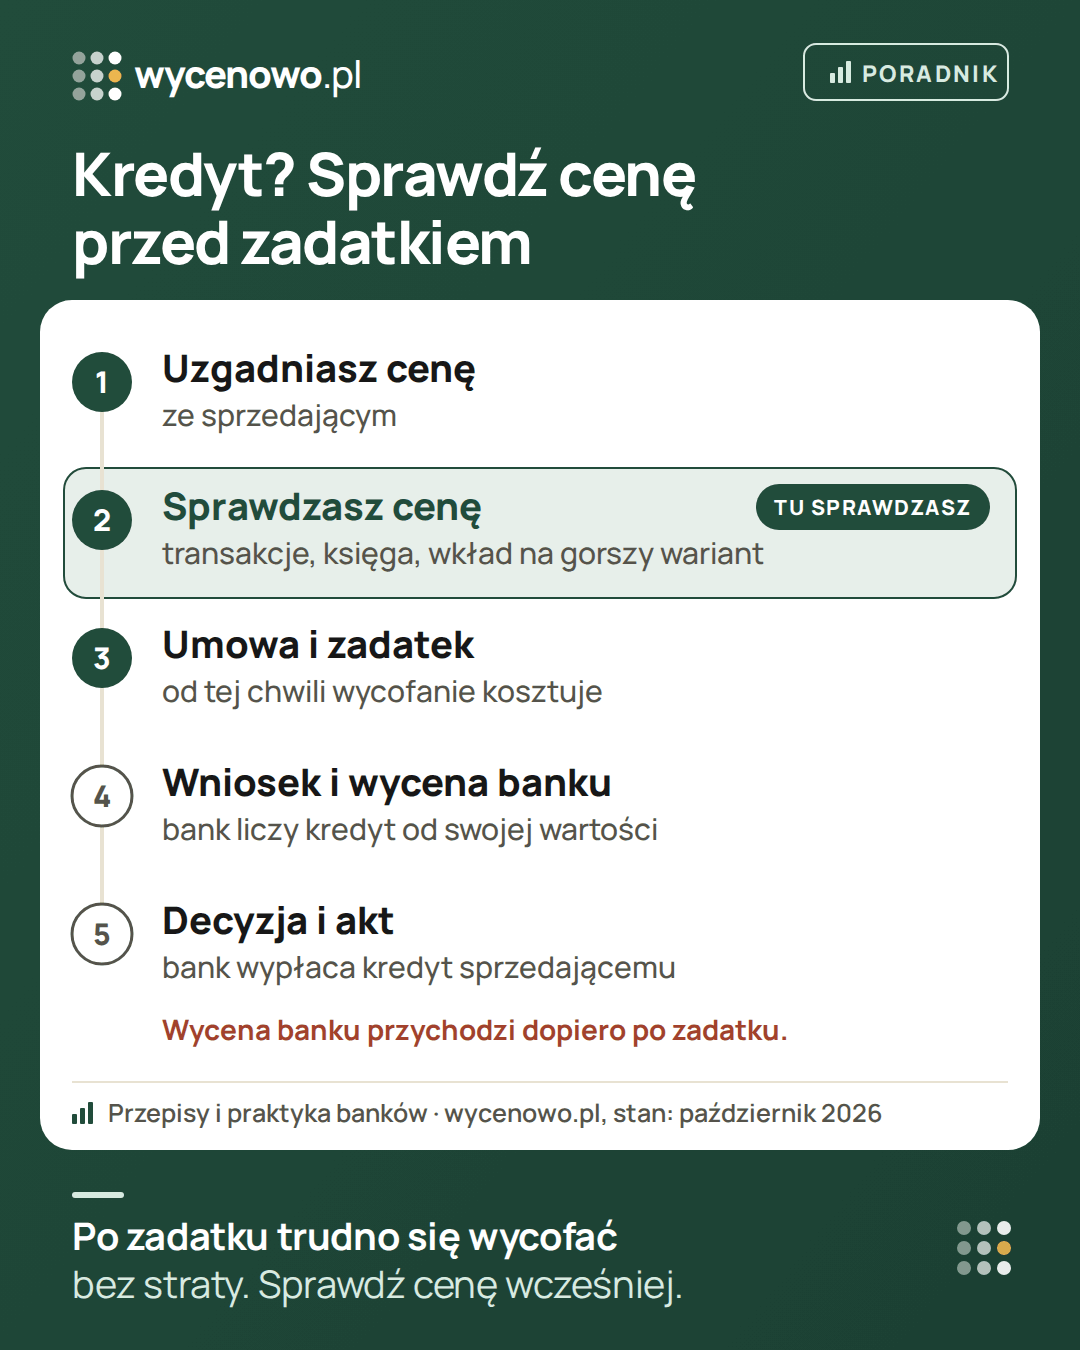
Kolejność zdarzeń przy zakupie na kredyt wygląda zwykle tak:
- uzgadniasz cenę ze sprzedającym,
- podpisujecie umowę przedwstępną i wpłacasz zadatek,
- składasz wniosek kredytowy z tą umową, bank zleca wycenę,
- bank wydaje decyzję – na kwotę liczoną od swojej wyceny,
- podpisujecie akt, bank wypłaca kredyt sprzedającemu.
Wycena banku pojawia się więc w punkcie 3, a zadatek wpłacasz w punkcie 2. To, czego dowiesz się o cenie przed punktem 2, możesz jeszcze wykorzystać w rozmowie i w zapisach umowy.
1. Porównaj cenę z transakcjami
Wpisz adres, metraż i cenę z ogłoszenia na stronie Czy to dobra cena?. Zobaczysz, czy oferta wypada poniżej typowych cen, w dolnej albo górnej połowie przedziału, czy powyżej. Porównuj ten sam rynek: nowe mieszkania z nowymi, używane z używanymi.
Wynik czytaj tak:
- Poniżej albo w dolnej połowie przedziału – cena nie odbiega w górę od transakcji. Sprawdź, czy niska cena nie ma powodu w stanie mieszkania albo w księdze wieczystej.
- W górnej połowie – może być uzasadniona stanem, piętrem, widokiem. Zapytaj sprzedającego, czym.
- Powyżej przedziału – sprawdź, czy wybrane transakcje są naprawdę porównywalne, i zapytaj bank o zasady wyceny. Zanim wpłacisz zadatek, zrób kroki 3 i 5 szczególnie starannie.
2. Zestaw z innymi ofertami
Rozważasz kilka mieszkań? Porównaj oferty obok siebie, każdą na tle transakcji w jej okolicy.
Patrz też na koszty, które nie są w cenie: czynsz dla wspólnoty albo spółdzielni, ogrzewanie, przyszłe remonty budynku, miejsce postojowe kupowane osobno. Mieszkanie tańsze o kilka tysięcy złotych może być droższe w utrzymaniu.
3. Oceń ryzyko wyceny banku
Cena w górnej części przedziału albo powyżej niego nie musi być zła. Wynik porównania z transakcjami nie pozwala jednak policzyć, jak wyceni mieszkanie bank – to zależy od jego rzeczoznawcy i zasad. Przygotuj się więc na wariant niższej wyceny. Ile trzeba by dołożyć, policzysz w kalkulatorze w poradniku wycena banku niższa niż cena. Zapytaj też w banku, czy wycenę da się zlecić przed umową przedwstępną – zasady różnią się między bankami.
Przykład – liczby zmyślone. Cena to 640 000 zł, bank pożycza do 80% wartości, a Ty masz 128 000 zł wkładu. Gdy bank wyceni mieszkanie na 640 000 zł, wkład wystarcza. Gdy wyceni na 600 000 zł, kredyt wyniesie najwyżej 480 000 zł, a brakować będzie 32 000 zł – na samą cenę potrzebujesz wtedy 160 000 zł własnych pieniędzy zamiast 128 000 zł. Koszty przy akcie i zapas to osobne pozycje. To rachunek przy założonym limicie, a nie decyzja kredytowa. Tę kwotę trzeba mieć w zapasie albo zapisać w umowie, co się stanie, gdy jej zabraknie.
Zadatek zaliczany na cenę nie jest kosztem ponad cenę, ale przesuwa moment, w którym potrzebujesz gotówki. W planie płatności oddziel kwotę już wpłaconą, resztę wkładu, kredyt i koszty poza ceną – i nie licz tego samego zadatku drugi raz jako nowego wkładu.
4. Negocjuj na danych
Narzędzie ile można utargować pokaże, o ile cena z ogłoszenia jest wyższa od cen podobnych sprzedaży. Jak rozmawiać, gdy płacisz kredytem, a inni gotówką – w poradniku jak negocjować cenę mieszkania.
Najmocniejsze argumenty to te, które sprzedający może sprawdzić sam: ceny z aktów notarialnych w okolicy, konkretne usterki, koszt remontu łazienki czy instalacji. Słabsze – „w internecie widziałem taniej”, bo ceny z ogłoszeń to oczekiwania, a nie transakcje.
5. Zapisz kredyt w umowie przedwstępnej
Ustal, do kiedy przedstawisz decyzję kredytową i co się dzieje z zadatkiem, gdy bank odmówi albo przyzna mniej, np. z powodu niższej wyceny. Wszystko, co warto sprawdzić przed podpisem, jest na liście kontrolnej przed umową przedwstępną. Zapisy umowy omawiamy w poradniku umowa przedwstępna sprzedaży mieszkania.
Przy cenie powyżej przedziału transakcji możesz zaproponować zapis wprost o wycenie: jeśli bank wyceni mieszkanie poniżej określonej kwoty, strony wracają do rozmowy o cenie, a gdy się nie porozumieją, zadatek wraca w pojedynczej kwocie. Sprzedający nie musi się zgodzić, ale jego odpowiedź też jest informacją. Treść takiego zapisu ułóż z notariuszem albo prawnikiem.
Z bankiem albo doradcą kredytowym ustal przed podpisem: potrzebną kwotę kredytu, jak bank przyjmie wartość zabezpieczenia, terminy i dokumenty. Z notariuszem albo prawnikiem omów: co dokładnie oznacza odmowa albo zbyt mała kwota kredytu, jakimi dokumentami to wykażesz, do kiedy i jak powiadomisz drugą stronę oraz jak zostaną rozliczone wpłaty. Ogólne „zakup na kredyt” w umowie nie odpowiada na te pytania, a pojedyncza klauzula z internetu może nie pasować do reszty umowy.
6. Sprawdź wkład i ratę na gorszy wariant
Gdyby bank pożyczył mniej, przy tych samych pozostałych warunkach rata będzie niższa, ale musisz mieć więcej własnych pieniędzy – sprawdź, czy je masz. Ostateczną ofertę poda bank, a ratę sprawdzisz sam w kalkulatorze raty kredytu: wpisz wyższe oprocentowanie albo krótszy okres i zobacz, czy nadal ją udźwigniesz. Wszystkie etapy kredytu opisujemy w poradniku kredyt na mieszkanie z rynku wtórnego.
Do budżetu dolicz koszty przy akcie: podatek od czynności cywilnoprawnych (chyba że przysługuje Ci zwolnienie przy pierwszym mieszkaniu), taksę notarialną, opłaty sądowe za wpisy w księdze wieczystej i koszty banku. Ile zostanie Ci na start po przeprowadzce, pokaże dopiero suma tych pozycji.
Poza ceną: trzy rzeczy do sprawdzenia od razu
- Księga wieczysta. Kto jest właścicielem, czy są hipoteki, służebności, wpisy komornika. Jak czytać działy – jak sprawdzić księgę wieczystą.
- Kto sprzedaje. Czy w umowie podpiszą się wszyscy właściciele, czy mieszkanie nie jest ze spadku bez uregulowanych formalności.
- Kto mieszka. Zameldowani, najemcy, termin wyprowadzki. Pytania do zadania sprzedającemu – pytania do sprzedającego mieszkania.
Gdy sprzedający naciska na szybki zadatek
„Jest drugi chętny, zadatek do jutra” – to zdanie pada często. Może być prawdziwe. Porównanie ceny, przybliżony rachunek kredytu i odczyt księgi wieczystej zajmują jednak niewiele czasu – jeśli sprzedający nie daje nawet na to czasu, zapytaj, dlaczego. Gdy zakup zależy od banku, możesz zaproponować zaliczkę zamiast zadatku albo niższą kwotę z dopłatą po decyzji kredytowej. Żadna forma nie jest bezpieczna sama z siebie – liczą się zapisy całej umowy i to, co się stanie, gdy kredytu nie będzie.
Kiedy przyda się rozmowa z ekspertem
Gdy cena jest w górnej części przedziału albo powyżej, a sprzedający naciska na szybki zadatek, na konsultacji cenowej (30 minut, 199 zł) ekspert zestawi cenę z transakcjami z okolicy i pokaże argumenty do negocjacji. To rozmowa o danych z transakcji, nie wycena dla banku.
Raport PDF w cenie konsultacji – raport dla adresu (osobno 39 zł) wysyłamy razem z podsumowaniem, gdy dla mieszkania jest co najmniej 30 podobnych sprzedaży.
Pytania i odpowiedzi
Czy bank może wycenić mieszkanie przed umową przedwstępną?
Część banków na to pozwala, część wymaga umowy przedwstępnej do wniosku. Zapytaj doradcę w swoim banku, zanim umówisz się na podpisanie umowy.
Czy przy zakupie na kredyt lepszy jest zadatek czy zaliczka?
Gdy umowa się nie wykona, zaliczka co do zasady wraca, a zadatek może przepaść – dlatego przy zakupie zależnym od banku zaliczka zwykle mniej ryzykuje po stronie kupującego. O skutkach decydują jednak zapisy całej umowy: przy zadatku opisz, co się dzieje przy odmowie kredytu albo niższej wycenie.
Co, jeśli cena jest powyżej przedziału transakcji, ale mieszkanie mi się podoba?
Możesz je kupić – przedział opisuje ceny podobnych sprzedaży, a nie Twoje mieszkanie. Przygotuj jednak zapas wkładu na wypadek niższej wyceny banku i zapisz w umowie, co się dzieje, gdy kredytu zabraknie.
Czy wynik z wycenowo.pl przyjmie bank?
Nie. To szacunek z cen transakcyjnych w okolicy, nie operat szacunkowy. Bank ustala wartość na podstawie własnej wyceny.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy się zmieniają, a każda sprawa jest inna – przed decyzją potwierdź szczegóły u notariusza, prawnika albo doradcy podatkowego.
Źródła
·