To co innego niż zamiana mieszkania przy tym samym kredycie – ją opisujemy w poradniku przeniesienie hipoteki na inne mieszkanie.
Dlaczego nowy bank wycenia mieszkanie od nowa
Kredyt zabezpiecza hipoteka na mieszkaniu. Nowy bank musi wiedzieć, ile to zabezpieczenie jest warte dziś, a nie w dniu, w którym kupowałeś mieszkanie. Stara wycena powstała zwykle dawno temu i dla innego celu. Operat można wykorzystać do celu, w jakim go sporządzono, przez 12 miesięcy (krócej, gdy zmieniły się przepisy albo istotne czynniki wpływające na wartość; później – po potwierdzeniu aktualności przez rzeczoznawcę), a banki mają własne wymogi – dlatego nowy bank zwykle zleca własną wycenę. Kto ją zleca i ile kosztuje, piszemy w poradniku wycena mieszkania przez bank. Część banków korzysta też z wyceny automatycznej z cen transakcyjnych.
Od zakupu ceny w Twojej okolicy mogły się zmienić – w górę albo w dół. Zmieniło się też mieszkanie: mogłeś je wyremontować albo się zużyło. Dlatego wynik nowej wyceny może być inny niż cena, którą kiedyś zapłaciłeś.
Jaką część wartości mieszkania stanowi Twój kredyt
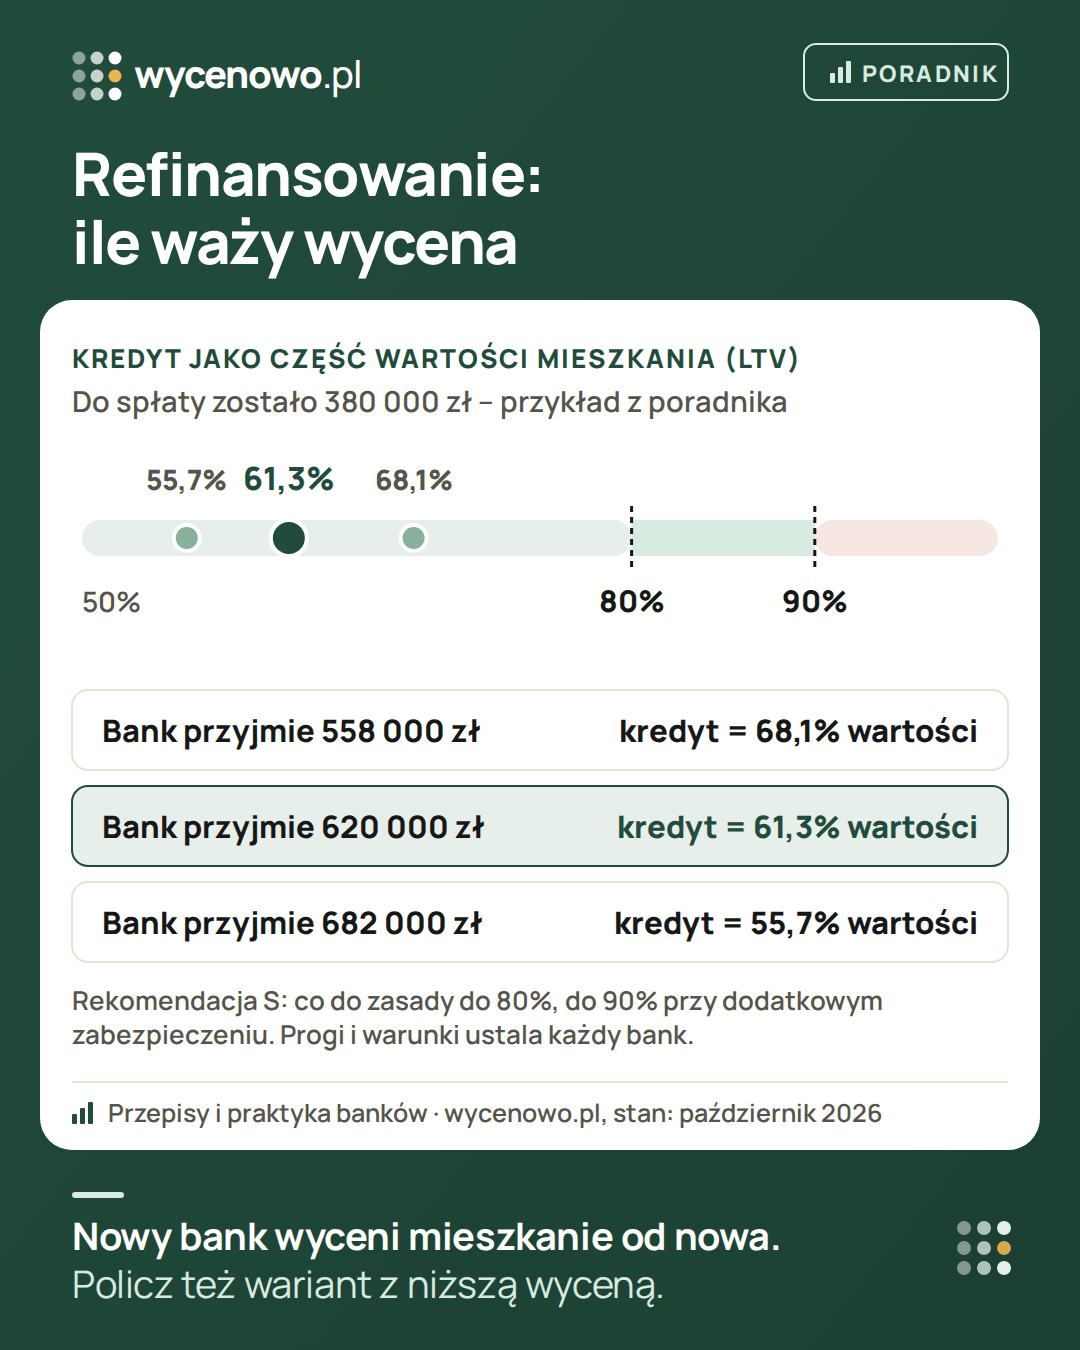
Banki patrzą na to, ile kredytu zostało do spłaty w stosunku do wartości mieszkania. Ten wskaźnik nazywa się LTV (z ang. loan to value). Przykład na wymyślonych, zaokrąglonych liczbach: do spłaty zostało 380 000 zł, a mieszkanie jest warte 620 000 zł. Kredyt to wtedy 61,3% wartości mieszkania. Jeśli nowy kredyt ma być wyższy niż saldo (np. z kosztami albo dodatkową kwotą), licz wskaźnik od kwoty nowego kredytu. Im więcej kredytu już spłaciłeś i im bardziej wzrosła wartość mieszkania, tym ten procent jest niższy.
Policz, jaką część wartości mieszkania stanowi dziś Twój kredyt
Wpisz, ile zostało do spłaty, i ile mieszkanie jest warte dziś. Liczymy w Twojej przeglądarce, niczego nie wysyłamy.
Jak bardzo wynik zależy od wyceny
Przy tym samym saldzie 380 000 zł wskaźnik zmienia się razem z wartością, którą przyjmie nowy bank:
| Wartość mieszkania według banku | Kredyt jako część wartości |
|---|---|
| 558 000 zł | 68,1% |
| 620 000 zł | 61,3% |
| 682 000 zł | 55,7% |
Wycena niższa o 10% podnosi wskaźnik o więcej punktów procentowych, niż obniża go wycena wyższa o 10%. Dlatego licz ostrożnie i sprawdź, co się stanie przy niższej wartości, zanim zapłacisz za wniosek.
Jakie progi są ogólną zasadą
Komisja Nadzoru Finansowego w Rekomendacji S zaleca bankom, żeby kredyt na mieszkanie co do zasady nie przekraczał 80% jego wartości. Do 90% bank może pożyczyć, gdy część ponad 80% jest dodatkowo zabezpieczona. To ogólna zasada dla banków, a nie gwarancja: każdy bank ustala własne progi i warunki. Przy wyższym wskaźniku bank może zaproponować gorsze warunki kredytu, zależnie od swoich zasad. Stan: wrzesień 2026.
Nie porównujemy ofert banków, nie oceniamy zdolności kredytowej i nie mówimy, czy refinansowanie Ci się opłaci. To zależy od warunków konkretnego banku i Twojej umowy.
Refinansowanie krok po kroku
- Przeczytaj obecną umowę kredytu – oprocentowanie, okres stałej stopy, opłata za wcześniejszą spłatę, ubezpieczenia powiązane z kredytem.
- Sprawdź saldo – poproś bank o informację, ile zostało do spłaty na konkretny dzień.
- Oszacuj wartość mieszkania na podstawie transakcji z okolicy i policz wskaźnik w kalkulatorze wyżej.
- Złóż wniosek w nowym banku – bank sprawdzi zdolność kredytową od nowa, jak przy pierwszym kredycie.
- Wycena mieszkania zlecona przez nowy bank.
- Decyzja i umowa – nowy bank przelewa pieniądze do starego banku, który wydaje zgodę na wykreślenie swojej hipoteki.
- Księga wieczysta – wpis nowej hipoteki i wykreślenie starej. Do czasu wpisu umowa może przewidywać dodatkowy koszt, np. wyższą marżę albo ubezpieczenie; po wpisie hipoteki podlega on zwrotowi albo zaliczeniu na poczet spłaty kredytu na warunkach z umowy (art. 29 ust. 5a–5b ustawy o kredycie hipotecznym) – zapytaj o te warunki wprost.
Ile trwa każdy krok, zależy od banków i sądu prowadzącego księgę. Opłaty sądowe za wpis i wykreślenie hipoteki są stałe – ich wysokość sprawdzisz w ustawie o kosztach sądowych albo zapyta o nie bank.
Kiedy wartość mieszkania działa na Twoją korzyść
- Spłaciłeś już część kredytu – saldo jest niższe niż przy zakupie, więc wskaźnik spada nawet przy tej samej wartości.
- Ceny w okolicy wzrosły – sprawdzisz to na stronach cen w Twoim mieście, tam, gdzie mamy dość sprzedaży z kolejnych miesięcy. Wzrost typowej ceny w mieście nie dowodzi jednak, że tyle samo zyskało Twoje mieszkanie.
- Mieszkanie jest po remoncie – miej pod ręką faktury i zdjęcia na oględziny rzeczoznawcy.
Działa to też w drugą stronę: gdy ceny w okolicy spadły albo mieszkanie się zużyło, wycena może wyjść niżej, niż zakładasz.
Skąd wziąć wartość mieszkania na start
Zanim złożysz wniosek, możesz sprawdzić, ile mieszkanie jest warte według transakcji w okolicy. Bezpłatna wycena pokaże szacunek i przedział cen z aktów notarialnych. Wynik wpiszesz w kalkulator wyżej – przycisk pojawi się w nim sam, gdy wycena jest zapisana w tej przeglądarce.
Nasz szacunek nie zastąpi wyceny banku i bank go nie przyjmie. Pokaże za to, czy wartość, którą zakładasz, ma oparcie w cenach, za które naprawdę sprzedawały się podobne mieszkania. Gdy wynik wypada blisko progu, mała różnica w wycenie banku może zmienić wskaźnik. Jak porównać dzisiejszy szacunek z ceną zakupu, opisujemy w poradniku czy przepłaciłem za mieszkanie.
Niższe LTV nie wystarczy do decyzji
Niższy wskaźnik może dać lepsze warunki, ale nie mówi, czy zmiana banku się opłaci. Poproś o dwa harmonogramy dla tego samego salda i tego samego pozostałego okresu: dalszej spłaty obecnego kredytu i nowej oferty. Do nowej dolicz koszty zmiany, wymaganych produktów i ewentualnej opłaty za wcześniejszą spłatę. Niższa rata po wydłużeniu okresu nie dowodzi oszczędności. Sprawdź też, czy obecny bank zaproponuje zmianę warunków bez przenoszenia kredytu – porównuj konkretne propozycje, a nie samą zapowiedź niższej marży.
Przykład (liczby fikcyjne): jednorazowe koszty zmiany to 2400 zł, a miesięczna różnica wydatków przy tym samym okresie – 200 zł. Koszt wraca więc po 12 miesiącach. To tylko prosty test – trzeba jeszcze porównać saldo na wybrany dzień, okres stałej stopy i koszty wyjścia. Jeśli planujesz sprzedać mieszkanie wcześniej, licz oszczędność do tego terminu, a nie do końca umowy.
Do porównania ofert zapisz dla każdej: saldo do spłaty na konkretny dzień, kwotę nowego kredytu, wartość mieszkania przyjętą przez bank, LTV, liczbę rat, rodzaj stopy i datę końca okresu stałej stopy, wszystkie opłaty jednorazowe, wymagane produkty oraz ratę i saldo na wspólny dzień porównania. Kalkulator wyżej liczy tylko wskaźnik LTV, nie opłacalność refinansowania.
O co zapytać, zanim przeniesiesz kredyt
- Kto zleca wycenę w nowym banku, ile kosztuje i czy wraca, gdy bank odmówi – zob. wycena mieszkania przez bank.
- Czy stary bank pobierze opłatę za wcześniejszą spłatę – zasady opisujemy w poradniku sprzedaż mieszkania z kredytem hipotecznym (krok 2).
- Jakie inne koszty są po drodze, np. nowy wpis hipoteki w księdze wieczystej i wykreślenie starego.
- Od jakiej wartości mieszkania i od jakiego wskaźnika zależą warunki w nowym banku.
- Jakie warunki obowiązują do czasu wpisu nowej hipoteki.
Sprawdź wartość, zanim złożysz wniosek
Chcesz wiedzieć, czy wartość, którą wpiszesz we wniosku, jest realna? Sprawdź ją w bezpłatnej wycenie – na tle transakcji z okolicy. To szacunek, nie operat szacunkowy i nie doradztwo w wyborze kredytu. Bank go nie przyjmie zamiast własnej wyceny.
Pytania i odpowiedzi
Czy nowy bank przyjmie wycenę ze starego kredytu?
Zwykle zleca nową. Operat można wykorzystać do celu, w jakim go sporządzono, przez 12 miesięcy – chyba że wcześniej zmieniły się przepisy albo istotne czynniki wpływające na wartość; po tym czasie – po potwierdzeniu aktualności przez rzeczoznawcę, który go sporządził (art. 156 ust. 3–4 ustawy o gospodarce nieruchomościami). Czy nowy bank przyjmie starszą wycenę, zależy od celu, aktualności i jego zasad – zapytaj przed wnioskiem.
Czy przy refinansowaniu potrzebny jest wkład własny?
Liczy się relacja kwoty nowego kredytu do wartości mieszkania przyjętej przez bank. Część wartości niezajęta przez kredyt może wynikać z pierwotnego wkładu, spłaconego kapitału i zmiany cen. Nowa wpłata nie zawsze jest potrzebna, ale gdy kwota kredytu jest za wysoka względem zabezpieczenia, bank może wymagać dopłaty albo odmówić. Koszty zmiany banku policz osobno.
Czy bank sprawdzi moją zdolność kredytową od nowa?
Tak. Refinansowanie to nowy kredyt, więc nowy bank ocenia dochody, wydatki i historię kredytową tak jak przy pierwszym wniosku.
Czy mogę przy refinansowaniu pożyczyć więcej niż saldo?
Niektóre banki na to pozwalają, ale wtedy rośnie wskaźnik kredytu do wartości mieszkania. Zasady ustala bank.
Co, jeśli wycena nowego banku wyjdzie za nisko?
Wskaźnik wzrośnie, a warunki mogą być gorsze albo bank odmówi. Możesz poprosić o weryfikację wyceny, spróbować w innym banku albo wrócić do tematu, gdy spłacisz więcej.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Komisja Nadzoru Finansowego: Rekomendacja S – dobre praktyki w zakresie ekspozycji kredytowych zabezpieczonych hipotecznie (nowelizacja z czerwca 2023, PDF)
- ekspercikredyty.pl: refinansowanie kredytu hipotecznego a wkład własny – nowa wycena i LTV w nowym banku
- Ustawa o kredycie hipotecznym – tekst jednolity Dz.U. 2025 poz. 720, art. 29 ust. 5a–5b, art. 38–40 (ELI)
- Ustawa o gospodarce nieruchomościami – tekst jednolity Dz.U. 2026 poz. 399, art. 156 ust. 3–4 (ELI)
- Ustawa o kosztach sądowych w sprawach cywilnych (ISAP)
·