Jak wygląda licytacja w skrócie
Gdy dłużnik nie spłaca długu, wierzyciel może skierować egzekucję do jego mieszkania. Komornik zajmuje nieruchomość, a biegły sporządza jej opis i oszacowanie. Potem komornik ogłasza licytację w obwieszczeniu – podaje w nim m.in. opis lokalu, sumę oszacowania, cenę wywołania, wysokość rękojmi, termin licytacji i to, kiedy można oglądać nieruchomość. Licytacja odbywa się pod nadzorem sądu. Wygrywa najwyższa oferta, a sąd udziela przybicia licytantowi, który ją złożył. Licytację może też wywołać wspólnota mieszkaniowa – zob. licytacja lokalu na żądanie wspólnoty.
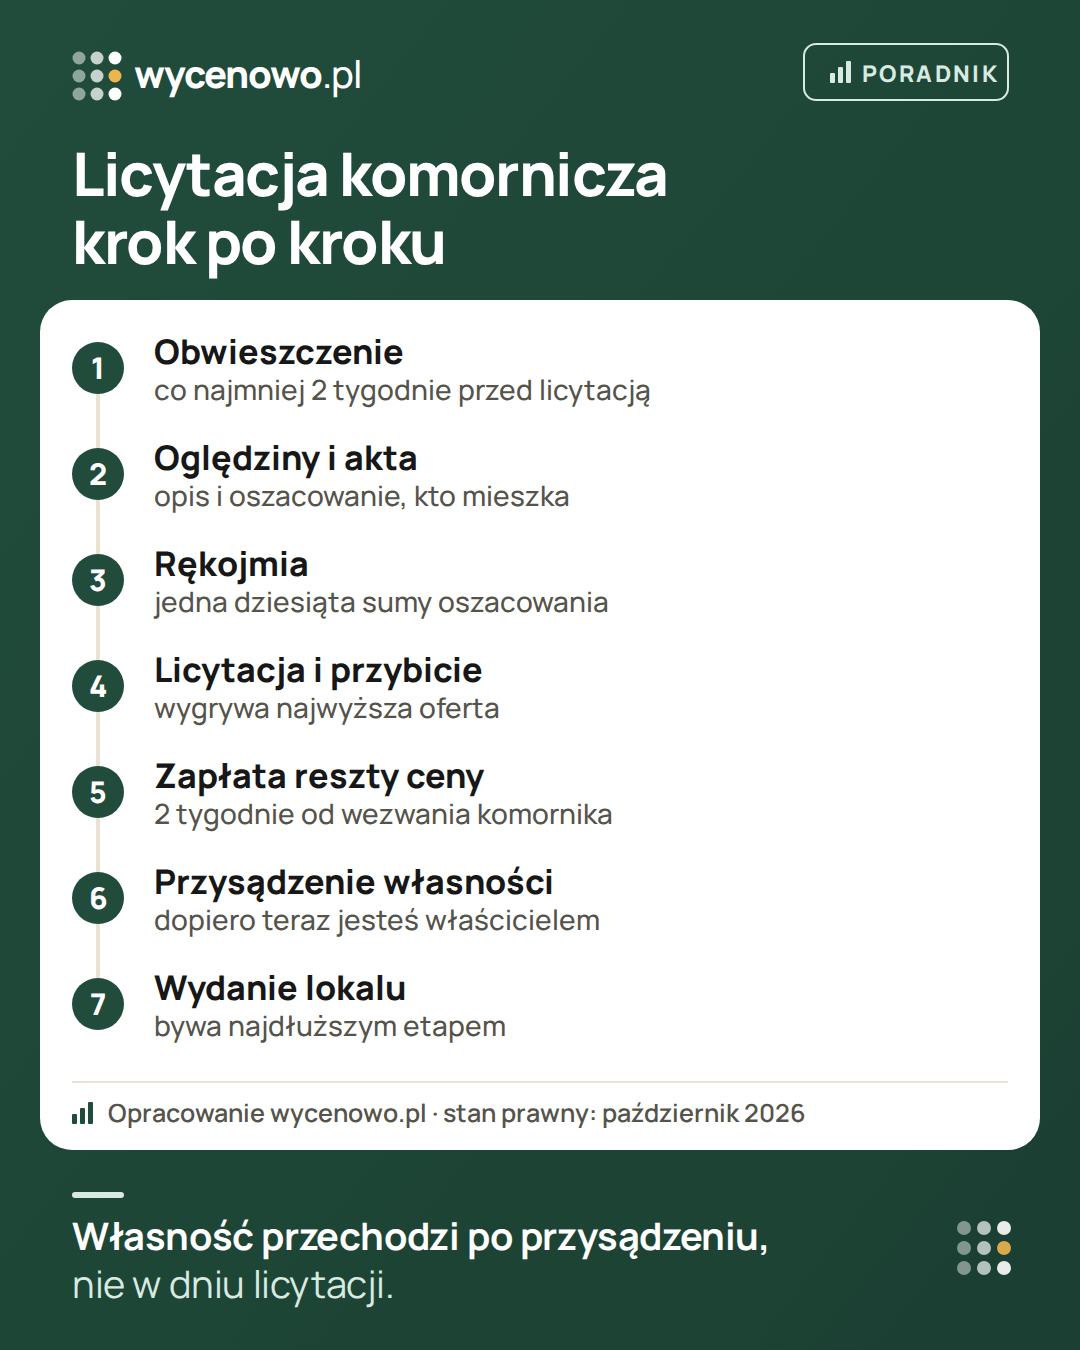
Własność nie przechodzi w dniu licytacji ani na podstawie aktu notarialnego. Przechodzi dopiero wtedy, gdy uprawomocni się postanowienie sądu o przysądzeniu własności – a wcześniej trzeba zapłacić całą cenę. Od licytacji do tego momentu mija zwykle co najmniej kilka tygodni, a przy zażaleniach dłużej.
Etapy od obwieszczenia do kluczy
- Obwieszczenie – komornik ogłasza licytację co najmniej dwa tygodnie przed jej terminem.
- Oglądanie i akta – w ciągu dwóch tygodni przed licytacją można oglądać nieruchomość w terminach z obwieszczenia i przeglądać akta egzekucyjne, w tym opis i oszacowanie.
- Rękojmia – jedna dziesiąta sumy oszacowania, wpłacona w sposób wskazany w obwieszczeniu: przy licytacji w sądzie najpóźniej w dniu poprzedzającym przetarg (art. 962 § 1 kpc), przy elektronicznej – najpóźniej na 2 dni robocze przed jej rozpoczęciem (art. 986⁵ kpc).
- Licytacja – w sądzie albo elektronicznie. Wygrywa najwyższa oferta.
- Przybicie – postanowienie sądu na rzecz licytanta, który zaoferował najwyższą cenę. Można je zaskarżyć.
- Zapłata reszty ceny – po uprawomocnieniu się przybicia komornik wzywa nabywcę do wpłaty ceny pomniejszonej o rękojmię w ciągu dwóch tygodni. Na wniosek nabywcy komornik może wyznaczyć dłuższy termin, nie dłuższy niż miesiąc.
- Przysądzenie własności – po zapłacie sąd wydaje postanowienie. Gdy się uprawomocni, jesteś właścicielem, a postanowienie jest podstawą wpisu do księgi wieczystej.
- Wydanie lokalu – jeśli mieszkanie nie jest puste, zaczyna się etap, który bywa najdłuższy. Opisujemy go niżej.
Gdzie szukać licytacji
- Obwieszczenia komorników – na stronie licytacje.komornik.pl prowadzonej przez Krajową Radę Komorniczą. Można filtrować po województwie i rodzaju nieruchomości.
- Licytacje elektroniczne – od 19 września 2021 r. mieszkanie można sprzedać także w licytacji przez internet. Przetarg trwa 7 dni, a postąpienie zgłoszone w ostatnich 5 minutach przesuwa koniec o kolejne 5 minut – aż ustaną postąpienia (art. 986⁷ kpc). Rękojmię liczy się od dnia uznania rachunku komornika, nie od zlecenia przelewu; razem z nią podajesz w systemie m.in. PESEL i informację, czy kupujesz do majątku wspólnego (art. 986⁵). Komornik dopuszcza do przetargu po sprawdzeniu wpłaty i danych. Potrzebne jest konto w systemie licytacji elektronicznych.
- Tablice ogłoszeń w sądach i obwieszczenia w budynku – tradycyjne miejsca, z których korzysta coraz mniej osób.
Suma oszacowania a cena wywołania
- Suma oszacowania to wartość mieszkania ustalona na potrzeby egzekucji. Określa ją biegły rzeczoznawca majątkowy w opisie i oszacowaniu nieruchomości.
- Cena wywołania to najniższa kwota, od której zaczyna się licytacja. Na pierwszej licytacji mieszkania wynosi trzy czwarte sumy oszacowania. Jeśli nikt nie kupi, na drugiej licytacji – dwie trzecie.
Przykład (kwoty wymyślone). Suma oszacowania to 480 000 zł. Cena wywołania na pierwszej licytacji wynosi 360 000 zł, a na drugiej 320 000 zł. To kwoty startowe. Jeśli licytuje kilka osób, cena rośnie i może zbliżyć się do sumy oszacowania, a nawet ją przekroczyć.
Dlaczego „zniżka” wobec oszacowania to za mało
Porównanie ceny wywołania z sumą oszacowania mówi tylko, o ile jedna liczba z obwieszczenia różni się od drugiej. O tym, czy zakup się opłaca, decyduje porównanie z rynkiem:
- Oszacowanie bywa nieaktualne. Sporządza się je na początku egzekucji, a licytacja może odbyć się wiele miesięcy później. Ceny w okolicy mogły się w tym czasie zmienić w obie strony.
- Biegły nie zawsze wszedł do środka. Jeśli dłużnik nie wpuścił rzeczoznawcy, wartość mogła zostać ustalona bez obejrzenia wnętrza. Przeczytaj opis i oszacowanie – można je przejrzeć w aktach sprawy.
- Liczy się cena, za którą wygrasz, a nie cena wywołania. Dopiero ona, razem z kosztami i zapasem na ryzyko, składa się na Twój koszt zakupu.
Dlatego przed licytacją sprawdź, za ile faktycznie sprzedawały się podobne mieszkania w tej samej okolicy – transakcje, a nie ogłoszenia. Wpisz kwotę, którą rozważasz, a zobaczysz, gdzie wypada na tle typowych cen transakcji dla podobnych lokali. Od tej wartości odejmij koszty i ryzyka opisane niżej – tak powstaje Twoja maksymalna oferta.
Rękojmia i termin zapłaty
Żeby licytować, trzeba złożyć rękojmię – jedną dziesiątą sumy oszacowania. W przykładzie wyżej to 48 000 zł. Termin i sposób wpłaty podaje obwieszczenie. Jeśli nie wygrasz, rękojmia wraca. Jeśli wygrasz, rękojmia jest częścią ceny, a nie dopłatą: przy wygranej za 380 000 zł do zapłaty zostaje 332 000 zł (kwoty wymyślone). Koszty podatku, remontu i utrzymania finansujesz osobno – sprawdź, skąd weźmiesz pieniądze na rękojmię, na dopłatę w terminie i na późniejsze wydatki.
Jeśli wygrasz, resztę ceny trzeba wpłacić w ciągu dwóch tygodni od wezwania komornika, które przychodzi po uprawomocnieniu się przybicia. Jeśli nie zapłacisz na czas, tracisz rękojmię, a skutki przybicia wygasają. Wierzyciel może wtedy żądać ponownej licytacji. To ważne przy kredycie: bank musi zdążyć z decyzją i wypłatą, a nie każdy bank finansuje zakup z licytacji. Zapytaj o to w banku przed licytacją, nie po niej.
Kto nie może licytować
Przepisy wykluczają m.in. dłużnika i komornika oraz ich małżonków, dzieci, rodziców i rodzeństwo, osoby obecne na licytacji w charakterze urzędowym, licytanta, który nie wykonał warunków poprzedniej licytacji, a także osoby, które potrzebują zezwolenia na nabycie, a go nie przedstawiły. Jeśli kupujesz razem z małżonkiem albo przez pełnomocnika, sprawdź w obwieszczeniu i u komornika, jakich dokumentów potrzebujesz.
Nie zawsze da się obejrzeć mieszkanie
Obwieszczenie zwykle wskazuje, kiedy można oglądać nieruchomość. W praktyce dłużnik nie zawsze współpracuje i bywa, że do środka nie da się wejść. Wtedy kupujesz na podstawie opisu w aktach, zdjęć (jeśli są) i tego, co zobaczysz z klatki i z zewnątrz. Zakładaj, że mieszkanie może wymagać remontu, i uwzględnij to w swojej maksymalnej ofercie – zob. mieszkanie do remontu – ile traci na cenie.
Kto mieszka w lokalu
To zwykle największe ryzyko. Po przysądzeniu własności w mieszkaniu może nadal przebywać dłużnik, jego rodzina albo najemca. Postanowienie o przysądzeniu co do zasady pozwala domagać się wydania lokalu od dłużnika, ale gdy mieszkają tam inne osoby, sprawa bywa bardziej złożona. Przepisy chronią lokatorów, a eksmisja może trwać miesiące albo dłużej. W tym czasie ponosisz koszty mieszkania, z którego nie korzystasz.
Przed licytacją sprawdź w aktach sprawy i w opisie nieruchomości, kto zajmuje lokal i na jakiej podstawie. Jeśli w mieszkaniu jest najemca, nabywca co do zasady wstępuje w umowę najmu (art. 1002 kpc) – zapytaj prawnika, czy i kiedy możesz ją zakończyć. Ta sama sytuacja przy zwykłym zakupie: zakup mieszkania z lokatorem.
Stan prawny
- Przejrzyj księgę wieczystą – kto jest właścicielem, jakie są hipoteki, służebności i inne wpisy.
- Z uprawomocnieniem przysądzenia własności co do zasady wygasają prawa obciążające nieruchomość, np. hipoteki, ale nie wszystkie – część pozostaje w mocy, np. prawa ciążące z mocy ustawy (art. 1000 kpc). Które prawa zostaną w Twojej sprawie, wynika z akt i obwieszczenia. Jeśli czegoś nie rozumiesz, zapytaj prawnika przed wpłatą rękojmi.
- Licytacja spółdzielczego własnościowego prawa do lokalu przebiega według nieco innych zasad niż licytacja mieszkania z odrębną własnością – sprawdź, co dokładnie jest przedmiotem licytacji.
- Licytowany bywa też tylko udział w mieszkaniu. Kupujesz wtedy współwłasność z innymi osobami, a nie całe mieszkanie – zob. wycena udziału w mieszkaniu.
Koszty, które trzeba doliczyć
- cena, za którą wygrasz licytację – a nie cena wywołania,
- opłata za wpis do księgi wieczystej,
- podatki – nabycie mieszkania na licytacji komorniczej co do zasady podlega PCC. Dyrektor Krajowej Informacji Skarbowej uznaje, że prawomocne postanowienie o przysądzeniu własności wywołuje takie same skutki jak umowa sprzedaży (art. 1 ust. 1 pkt 1 lit. a w zw. z pkt 3 ustawy o PCC), a dawne wyłączenie dla nabycia w egzekucji uchylono z końcem 2015 r. – np. interpretacja z 19 marca 2026 r. (0111-KDIB2-1.4014.13.2026.1.AS). Podatek wynosi 2% wartości rynkowej mieszkania z dnia uprawomocnienia się postanowienia (art. 6 ust. 1 pkt 1 i ust. 2, art. 7 ust. 1 pkt 1 lit. a). Wartość podajesz sam. Cena z licytacji może być wskazówką, ale jej nie przesądza: gdy wyraźnie odbiega od cen podobnych mieszkań, urząd może wezwać do zmiany wartości, a potem ustalić ją z udziałem biegłego (art. 6 ust. 3–4). Gdy sprzedaż mieszkania jest faktycznie opodatkowana VAT, PCC nie płacisz (art. 2 pkt 4 lit. a) – zapytaj o to komornika. Notariusz go nie pobiera: deklarację PCC-3 składasz i podatek płacisz sam w ciągu 14 dni od uprawomocnienia się postanowienia. Jeśli to Twoje pierwsze mieszkanie, może przysługiwać zwolnienie – zob. PCC – zwolnienie przy pierwszym mieszkaniu. Szczegóły potwierdź u doradcy podatkowego,
- remont, szczególnie jeśli nie widziałeś wnętrza,
- koszt czasu: miesiące oczekiwania na przysądzenie i wydanie lokalu, a przy kredycie – odsetki w tym czasie,
- ewentualne koszty prawnika i postępowania o opróżnienie lokalu.
Sprawdź też w zarządzie wspólnoty albo w spółdzielni, czy są zaległości w opłatach, i ustal z prawnikiem, czy mogą Cię dotyczyć.
Jak ustalić maksymalną ofertę
- Sprawdź, za ile sprzedają się podobne mieszkania w okolicy – porównaj kwotę z transakcjami albo zrób bezpłatną wycenę tego lokalu.
- Odejmij koszty: remont, opłaty, czas oczekiwania, ewentualną eksmisję. Remont odejmuj tylko wtedy, gdy porównywane mieszkania były w lepszym stanie – jeśli porównujesz z mieszkaniami do remontu, nie odejmuj go drugi raz.
- Odejmij margines za ryzyko, którego nie da się sprawdzić – np. stan wnętrza, którego nie widziałeś.
- Wynik to kwota, powyżej której nie licytujesz. Zapisz ją przed licytacją – w emocjach łatwo przebić własny limit.
Przykład (kwoty wymyślone, ten sam lokal co wyżej). Podobne mieszkania w okolicy, w dobrym stanie, sprzedawały się za około 500 000 zł. Remont szacujesz na 60 000 zł, opłaty i prawnika na 15 000 zł, a za ryzyko, którego kosztorys nie obejmuje – lokator, nieznany stan wnętrza – odejmujesz 45 000 zł. Limit to 380 000 zł – tylko o 20 000 zł powyżej ceny wywołania na pierwszej licytacji. Jeśli licytacja pójdzie wyżej, odpuszczasz.
Przed wpłatą rękojmi spisz na jednej kartce: co jest przedmiotem sprzedaży (pełna własność, spółdzielcze prawo czy udział), datę oszacowania, czy można obejrzeć lokal, kto go zajmuje i na jakiej podstawie, prawa wymagające analizy i potwierdzone finansowanie. Przy każdej niewiadomej wpisz, kto i na podstawie jakiego dokumentu może ją wyjaśnić. Ryzyka, którego nie umiesz ocenić, nie zamieniaj na przypadkowy procent – zapytaj prawnika albo odpuść.
Czy mieszkanie z licytacji to okazja
Bywa, ale nie z definicji. Zakup ma sens, gdy cena, za którą wygrasz, razem ze wszystkimi kosztami i ryzykiem, wychodzi poniżej cen podobnych sprzedaży w okolicy. Jeśli w licytacji bierze udział kilka osób, przewaga cenowa często topnieje. Jeśli nikt nie licytuje, zastanów się dlaczego – czasem powód jest w aktach sprawy.
Mieszkanie z licytacji komorniczej: cena za m² typowo o 37% taniej niż mieszkania sprzedane na wolnym rynku w tej samej miejscowości albo powiecie (119 sprzedaży, wrzesień 2025 – wrzesień 2026). To typowa różnica między dwiema grupami sprzedaży w aktach notarialnych – nie mówi, o ile taniej byłby ten sam lokal, bo grupy różnią się stanem, położeniem, metrażem i sytuacją prawną. Limit dla konkretnej licytacji wymaga osobnego budżetu i oceny dokumentów, a do ceny trzeba doliczyć koszty. Przetargi, sprzedaże z bonifikatą i województwa: licytacje, przetargi i bonifikaty – o ile niżej od rynku.
Omów konkretną licytację
Jeśli masz na oku konkretne mieszkanie z obwieszczenia, na konsultacji cenowej (30 minut, 199 zł) ekspert zestawi sumę oszacowania i kwotę, którą planujesz zaoferować, z transakcjami w okolicy. Limit licytacji wybierasz Ty – na danych. To rozmowa o danych z transakcji, nie operat szacunkowy ani porada prawna – stan prawny i ryzyka związane z lokatorami sprawdź z prawnikiem.
Pytania i odpowiedzi
Ile wynosi cena wywołania na licytacji komorniczej mieszkania?
Na pierwszej licytacji trzy czwarte sumy oszacowania, na drugiej dwie trzecie. To cena startowa – kwota końcowa zależy od liczby licytantów.
Ile trzeba wpłacić, żeby licytować?
Rękojmię w wysokości jednej dziesiątej sumy oszacowania – przy licytacji w sądzie najpóźniej w dniu poprzedzającym przetarg, przy licytacji elektronicznej najpóźniej na 2 dni robocze przed jej rozpoczęciem (liczy się dzień uznania rachunku komornika). Jeśli nie wygrasz, rękojmia wraca, a jeśli wygrasz – zalicza się ją na cenę.
Ile mam czasu na zapłatę po wygranej?
Dwa tygodnie od wezwania komornika, które przychodzi po uprawomocnieniu się przybicia. Na wniosek nabywcy komornik może wyznaczyć dłuższy termin, najwyżej miesiąc.
Kiedy staję się właścicielem?
Gdy uprawomocni się postanowienie o przysądzeniu własności – po zapłacie całej ceny. Nie w dniu licytacji.
Czy można kupić mieszkanie z licytacji na kredyt?
Czasem tak, ale nie w każdym banku, a termin zapłaty jest krótki. Uzgodnij finansowanie przed licytacją, nie po niej.
Co, jeśli w mieszkaniu ktoś mieszka?
Postanowienie o przysądzeniu co do zasady pozwala żądać wydania lokalu od dłużnika. Gdy mieszkają tam inne osoby albo najemca, może być potrzebne osobne postępowanie, a przepisy chronią lokatorów. Sprawdź to w aktach i zapytaj prawnika przed licytacją.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają, a każda umowa jest inna – przed podpisaniem potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualny tekst ustawy z linków poniżej.
Źródła
- Kodeks postępowania cywilnego – egzekucja z nieruchomości (ISAP)
- Ustawa o księgach wieczystych i hipotece (ISAP)
- Elektroniczne Księgi Wieczyste – Ministerstwo Sprawiedliwości
- Ustawa o podatku od czynności cywilnoprawnych – tekst jednolity Dz.U. 2026 poz. 191: art. 1 ust. 1 pkt 1 lit. a i pkt 3, art. 2 pkt 4, art. 3 ust. 1 pkt 3, art. 6 ust. 1–4, art. 7 ust. 1 pkt 1 lit. a, art. 10 ust. 1 (ELI)
- Interpretacja indywidualna dyrektora KIS z 19.03.2026 r., 0111-KDIB2-1.4014.13.2026.1.AS – PCC od przysądzenia własności nieruchomości na licytacji komorniczej (Eureka)
- Krajowa Rada Komornicza – obwieszczenia o licytacjach
·