To projekt – nie obowiązuje. Poselski projekt ustawy o zmianie ustawy o podatkach i opłatach lokalnych (druk nr 2848) z autopoprawką wnioskodawców. Stan prac na 9 października 2026 r.: projekt wpłynął 20 marca 2026 r., 27 lipca 2026 r. skierowano go do pierwszego czytania na posiedzeniu Sejmu. Treść może się zmienić albo projekt może przepaść – przed decyzją sprawdź, czy ustawa została uchwalona i ogłoszona w Dzienniku Ustaw.
Co obowiązuje dziś
Podatek od budynku mieszkalnego albo lokalu mieszkalnego liczy się od powierzchni użytkowej (art. 4 ust. 1 pkt 2 ustawy o podatkach i opłatach lokalnych), według stawki za metr kwadratowy uchwalonej przez gminę, nie wyższej niż górna granica ogłaszana co roku (art. 5 ust. 1 pkt 2 lit. a). Liczba posiadanych mieszkań nie ma znaczenia. Jak to policzyć i kiedy płacić – w poradniku podatek od nieruchomości za mieszkanie.
Co zakłada projekt
| Pierwsze i drugie mieszkanie | Trzecie i kolejne mieszkanie | |
|---|---|---|
| Podstawa | wartość: powierzchnia × średnia cena transakcyjna m² w gminie | ta sama wartość |
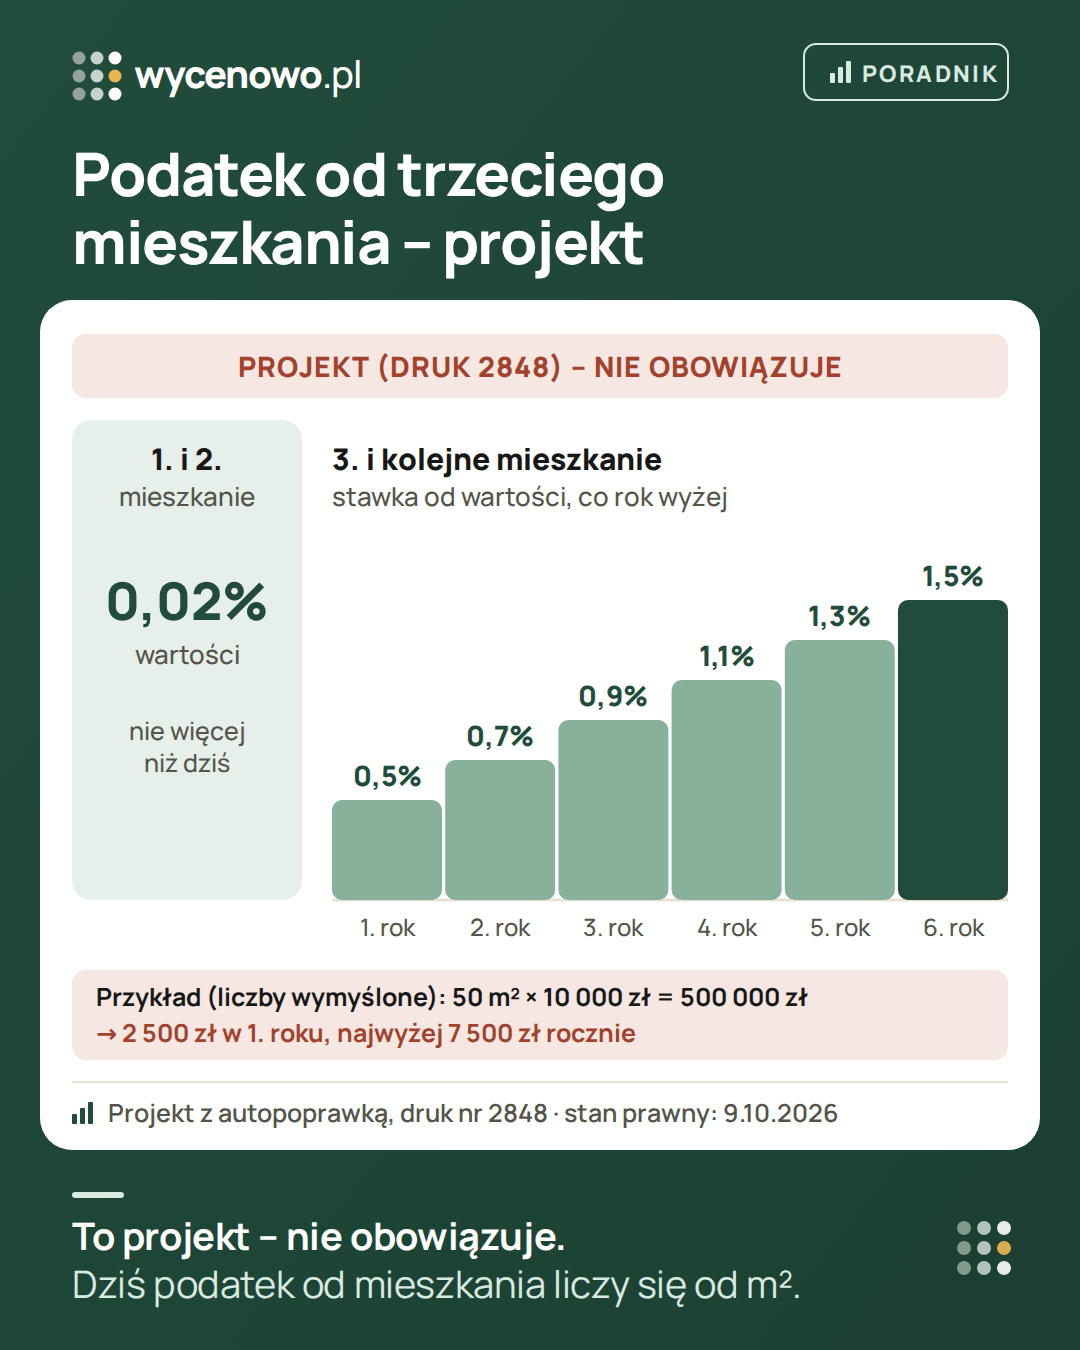
| Stawka | 0,02% wartości | 0,5% w pierwszym roku, potem co roku +0,2 punktu procentowego, najwyżej 1,5% (kolejno 0,5%, 0,7%, 0,9%, 1,1%, 1,3%, 1,5%) |
| Ograniczenie | podatek nie wyższy niż według dotychczasowych zasad (art. 8 projektu) | brak |
| Kolejność | liczą się wszystkie domy i mieszkania podatnika w Polsce, według dat nabycia | trzecie i kolejne według dat nabycia |
- Wartość – iloczyn powierzchni użytkowej i średniej ceny transakcyjnej m² domów albo mieszkań w gminie, podanej w Portalu Danych o Obrocie Mieszkaniami na 30 września roku poprzedniego; bez takich danych – wskaźnik kosztu odtworzenia 1 m² ogłaszany przez wojewodę (art. 4 ust. 1 pkt 2a w brzmieniu z projektu). Ceny z portalu można by stosować od podatku za 2028 r. (art. 7 projektu).
- Współczynniki gminy – rada gminy mogłaby zmniejszać albo zwiększać podstawę od 0,2 do 2 razy, np. ze względu na rok budowy, lokalizację, powierzchnię działki czy efektywność energetyczną (art. 5b).
- Co się nie liczy – udział we współwłasności nabyty w spadku albo mniejszy niż połowa (art. 5a ust. 6 z autopoprawki).
- Zawsze niska stawka – lokale państwowych osób prawnych, spółdzielni mieszkaniowych, TBS, SIM i społecznych agencji najmu oraz mieszkania treningowe i wspomagane (art. 5a ust. 8). Pierwotna wersja projektu przewidywała też wyjątki dla budynków o niskim zapotrzebowaniu na energię i z budowlą ochronną – autopoprawka je usunęła.
- Termin – według autopoprawki ustawa weszłaby w życie 1 czerwca 2027 r.
Przykład na wymyślonych liczbach
Przykład (liczby wymyślone, nie dane z rejestru): trzecie mieszkanie ma 50 m², a średnia cena transakcyjna w gminie z portalu wynosi 10 000 zł za m². Wartość do podatku to 500 000 zł. Według projektu podatek od tego mieszkania wyniósłby 2500 zł w pierwszym roku, 3500 zł w drugim, a po latach wzrostu – najwyżej 7500 zł rocznie. Ze współczynnikiem gminy 0,5 albo 1,5 wynik byłby odpowiednio mniejszy albo większy. Dziś podatek od takiego mieszkania liczy się od 50 m² według stawki gminy za metr – przy górnej granicy stawki na 2026 r. to najwyżej kilkadziesiąt złotych rocznie, plus podatek od udziału w gruncie (szczegóły w poradniku podatek od nieruchomości za mieszkanie).
Co z tego wynika dla właściciela kilku mieszkań
- Nie podejmuj decyzji na podstawie projektu. Projekt jest na początku prac i może się zmienić albo przepaść.
- Sprzedaż przed wejściem w życie to decyzja o cenie, podatku dochodowym i kosztach – nie tylko o przyszłym podatku od nieruchomości. Policz ją w kalkulatorze „wynająć czy sprzedać” i w poradniku wynająć czy sprzedać mieszkanie.
- Daty nabycia – projekt liczy kolejność według dat nabycia. Warto mieć pod ręką akty notarialne i dokumenty dziedziczenia.
Sprawdź wartość swojego mieszkania
Ile są warte podobne mieszkania w okolicy, sprawdzisz w bezpłatnym szacunku – to ceny z aktów notarialnych, nie średnia z portalu, której używałby projekt. Decyzję o sprzedaży możesz omówić z ekspertem na konsultacji cenowej (30 minut, 199 zł). To rozmowa o cenach, nie porada podatkowa.
Pytania i odpowiedzi
Czy podatek od trzeciego mieszkania już obowiązuje?
Nie. To poselski projekt ustawy (druk nr 2848), który 27 lipca 2026 r. skierowano do pierwszego czytania. Dziś podatek od nieruchomości za mieszkanie liczy się od metrów kwadratowych powierzchni użytkowej, według stawki uchwalonej przez gminę.
Ile wynosiłby podatek od trzeciego mieszkania według projektu?
W pierwszym roku 0,5% wartości mieszkania, a w każdym kolejnym roku o 0,2 punktu procentowego więcej, najwyżej 1,5% wartości. Pierwsze i drugie mieszkanie – 0,02% wartości, ale nie więcej niż podatek według dotychczasowych zasad.
Jak liczono by wartość mieszkania?
Jako powierzchnię użytkową pomnożoną przez średnią cenę transakcyjną metra kwadratowego w gminie, podaną w Portalu Danych o Obrocie Mieszkaniami na 30 września poprzedniego roku. Gdy takich danych nie ma – przez wskaźnik kosztu odtworzenia ogłaszany przez wojewodę. Gmina mogłaby stosować współczynniki od 0,2 do 2.
Czy odziedziczony udział w mieszkaniu liczyłby się jako kolejne mieszkanie?
Według autopoprawki do projektu – nie. Nie liczyłby się udział we współwłasności nabyty w drodze dziedziczenia ani udział mniejszy niż połowa.
Od kiedy miałby obowiązywać nowy podatek?
Według autopoprawki – od 1 czerwca 2027 r. Projekt może się jeszcze zmienić albo nie zostać uchwalony.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna. Przepisy się zmieniają – przed decyzją potwierdź szczegóły w urzędzie, u notariusza albo prawnika. Przed decyzją otwórz aktualne źródła z listy poniżej.
Źródła
- Sejm RP: druk nr 2848 – poselski projekt ustawy o zmianie ustawy o podatkach i opłatach lokalnych oraz niektórych innych ustaw (z autopoprawką)
- Sejm RP: przebieg prac nad drukiem nr 2848
- Ustawa o podatkach i opłatach lokalnych – tekst jednolity Dz.U. 2025 poz. 707: art. 4, 5, 17, 19 (ELI)
·