Porównuj pełny koszt, nie cenę za metr
Cena za m² domu i mieszkania to dwie różne rzeczy. W cenie domu jest działka, a powierzchnię pod skosami liczy się różnie – zobacz powierzchnia użytkowa. Dlatego lepiej zestawić łączne kwoty:
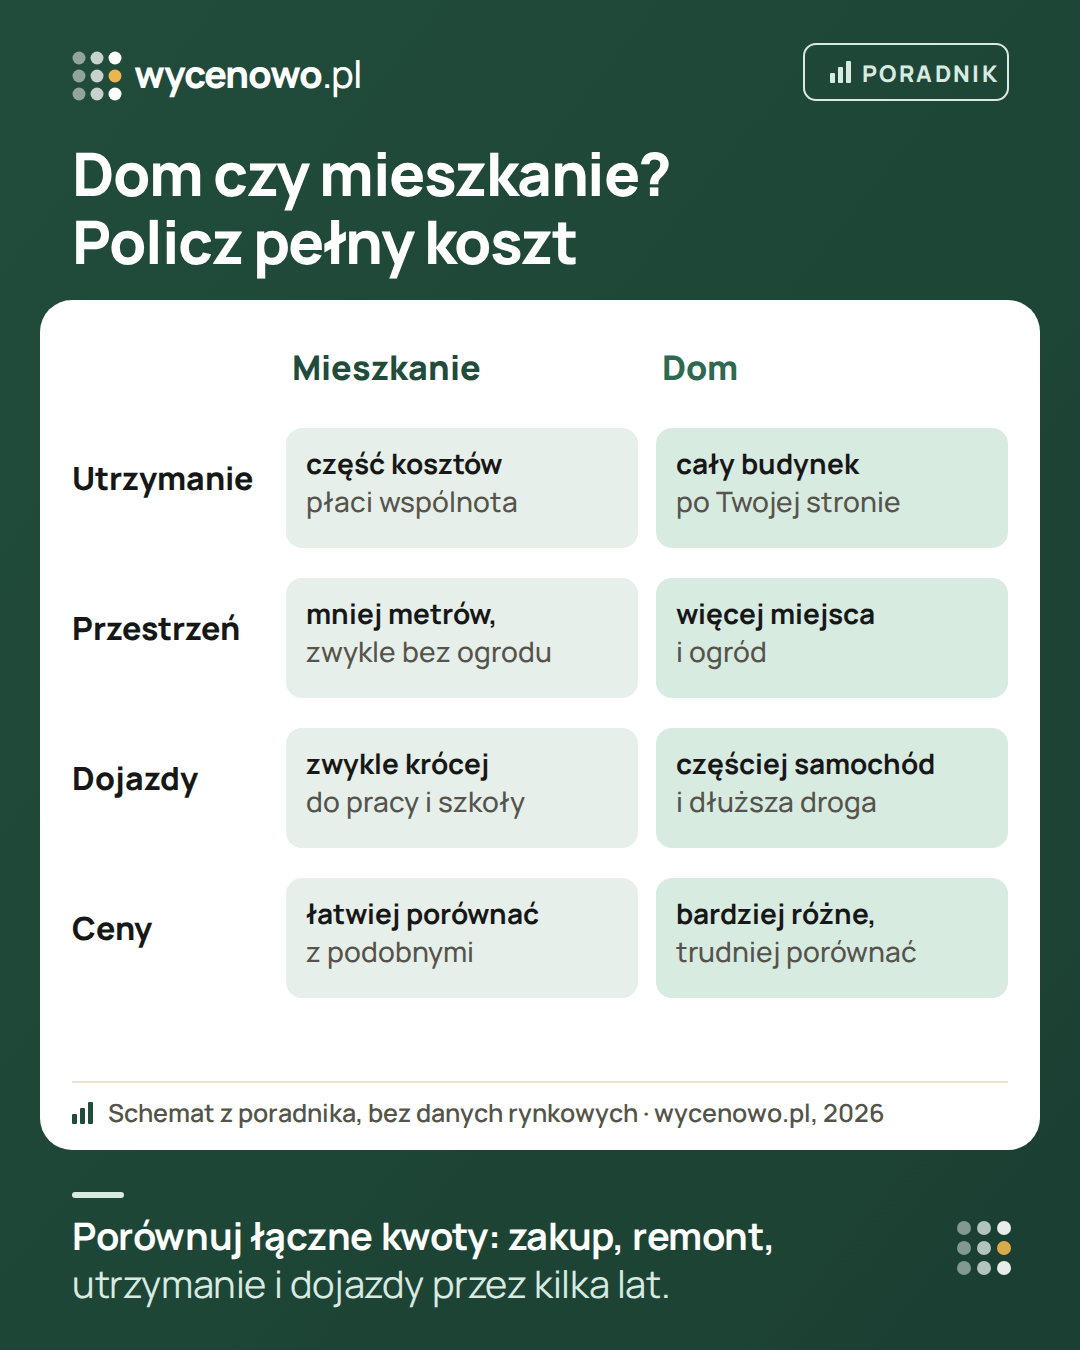
- zakup – cena, podatek albo VAT, notariusz, prowizja pośrednika, koszty kredytu,
- doprowadzenie do stanu, w którym zamieszkasz – wykończenie, remont, przy domu także ogrodzenie, podjazd, ogród, czasem przyłącza,
- utrzymanie – przez kilka lat, a nie przez jeden miesiąc,
- dojazdy – czas i pieniądze na drogę do pracy, szkoły i sklepów.
Punkt odniesienia dla mieszkania: typowa cena używanego mieszkania w Polsce to 8893 zł za m² (81 014 sprzedaży, wrzesień 2025 – wrzesień 2026, ceny z aktów notarialnych) – przeliczenie na 60 m² daje ok. 534 000 zł. To tylko rachunek (cena za m² × metraż), a nie typowa cena mieszkań 60 m² – ceny za metr różnią się z metrażem. Ceny domów z działką liczymy osobno, dla gmin: ceny domów. Ceny w konkretnej okolicy mogą być zupełnie inne – porównuj oferty z tego samego rejonu.
Zakup – czym różnią się formalności
- Podatek. Przy zakupie z drugiej ręki od osoby prywatnej i dom, i mieszkanie co do zasady oznaczają PCC 2% wartości rynkowej. Przy pierwszym domu albo mieszkaniu możliwe jest zwolnienie – warunki w poradniku zwolnienie z PCC przy pierwszym mieszkaniu. Od dewelopera w cenie jest VAT – zob. VAT przy zakupie od dewelopera.
- Co sprawdzić. Przy mieszkaniu – księgę wieczystą lokalu, wspólnotę albo spółdzielnię. Przy domu dodatkowo: działkę (granice, dojazd, plan miejscowy), dokumenty budowy i odbioru, stan techniczny całego budynku. Zob. jak sprawdzić MPZP i warunki zabudowy, a pełną listę – zakup domu z rynku wtórnego.
- Ocena stanu. W bloku wady części wspólnych dzielisz z innymi. Kupując dom, bierzesz na siebie dach, fundamenty i instalacje – warto zabrać na oględziny osobę, która zna się na budownictwie.
Koszty utrzymania
W mieszkaniu większość kosztów części wspólnych płacisz w czynszu do wspólnoty albo spółdzielni, w tym na fundusz remontowy. Remont dachu czy elewacji rozkłada się na wszystkich właścicieli – ale fundusz nie zawsze wystarcza i wspólnota może podnieść zaliczki albo wziąć kredyt. W domu wolnostojącym koszty budynku i działki są po Twojej stronie. Brak comiesięcznego funduszu nie znaczy braku kosztów napraw – te wydatki są nieregularne: przez kilka lat niewiele, potem jeden duży. Przy używanym domu zapytaj sprzedającego o rachunki z ostatniego roku i o to, co i kiedy wymieniano.
| Koszt | Mieszkanie | Dom |
|---|---|---|
| Ogrzewanie | zwykle tylko lokal, często z sieci miejskiej, sąsiedzi „grzeją” ściany | cały budynek, rodzaj źródła ciepła i ocieplenie mocno zmieniają kwotę |
| Dach, elewacja, instalacje | fundusz remontowy wspólnoty lub spółdzielni | w całości Twoje – warto odkładać co miesiąc |
| Woda i ścieki | według liczników | kanalizacja albo szambo czy przydomowa oczyszczalnia – inne koszty i obowiązki |
| Teren | sprzątanie i zieleń w czynszu | ogród, ogrodzenie, odśnieżanie, podjazd |
| Podatek od nieruchomości | od powierzchni lokalu i udziału w gruncie | od powierzchni domu i całej działki |
| Ubezpieczenie | lokal, budynek ubezpiecza zwykle wspólnota | cały budynek i często budynki gospodarcze |
Stawki podatku od nieruchomości ustala każda gmina w uchwale – sprawdź je w BIP gminy, w której kupujesz.
Bliźniak i szeregowiec. Nazwa w ogłoszeniu nie mówi, co jest wspólne. Poproś o dokumenty, które określają prawa do budynku, gruntu, drogi dojazdowej i instalacji (księga wieczysta, umowa o podział do korzystania, ewentualnie wspólnota). Zapisz, kto odpowiada za naprawy wspólnych elementów, jak podejmuje się decyzje i jakie opłaty ponoszą właściciele – i dolicz je do porównania tak jak czynsz w bloku.
Dojazdy – policz je w pieniądzach i godzinach
Dom poza miastem jest często tańszy w zakupie, ale różnicę mogą „zjeść” dojazdy. Policz:
- ile kilometrów dziennie przejedziesz do pracy, szkoły i sklepów – w obu wariantach,
- koszt paliwa, eksploatacji i ewentualnie drugiego samochodu,
- czas w godzinach szczytu – sprawdź trasę w dzień roboczy rano, a nie w niedzielę,
- komunikację publiczną – czy jest i jak często jeździ.
Przykład (liczby umowne): dodatkowe 40 km dziennie przez 220 dni pracy to 8800 km rocznie. Do tego dochodzi czas – przy 40 minutach dziennie to ponad 140 godzin rocznie. Te liczby warto zestawić z różnicą w cenie zakupu.
Czas i styl życia
- Dom to zwykle więcej miejsca, ogród i mniej sąsiadów za ścianą – ale też więcej pracy przy utrzymaniu.
- Poza miastem częściej potrzebny jest samochód, a nierzadko dwa. Dzieci dłużej zależą od rodziców w dojazdach na zajęcia.
- Mieszkanie w mieście często oznacza krótszą drogę do pracy, szkół i usług, ale mniej przestrzeni i hałas sąsiadów.
- Bezpieczeństwo i wyjazdy: mieszkanie łatwiej zostawić na dłużej, dom wymaga więcej zabezpieczeń.
Pomyśl, jak zmieni się Twoja sytuacja za kilka lat: dzieci, praca zdalna, wiek. Dom, który dziś wydaje się idealny, może być za duży albo za daleko, gdy się ona zmieni.
Kredyt i wkład własny
Bank finansuje i dom, i mieszkanie, ale przy domu częściej dochodzą dodatkowe sytuacje: budowa w transzach, działka z niejasnym dojazdem, rozbudowa bez formalności, dom bez zakończonej budowy. Kwotę kredytu bank liczy od wartości z własnej wyceny – więcej w poradniku wkład własny na mieszkanie i w haśle LTV.
Dom kupiony czy budowa
Jeśli rozważasz budowę zamiast zakupu gotowego domu, do porównania dochodzą: koszt działki, projekt, przyłącza, budowa i wykończenie oraz czas – zwykle kilka lat zanim się wprowadzisz. Przez ten czas płacisz za obecne mieszkanie. Gotowy dom możesz obejrzeć i sprawdzić, ale przejmujesz cudze decyzje i ewentualne wady.
Sprzedaż w przyszłości
Kupując, pomyśl też o sprzedaży. Mieszkań w mieście sprzedaje się zwykle dużo i są do siebie podobne, więc łatwiej porównać ich ceny. Domy są bardziej zróżnicowane, a transakcji w jednej okolicy bywa mniej – dlatego trudniej porównać ceny. Jak szybko sprzeda się konkretny dom albo mieszkanie, zależy od lokalnego rynku i ceny, nie od samego rodzaju nieruchomości. Nie znaczy to, że dom traci na wartości, tylko że trudniej przewidzieć jego cenę. Na co zwrócić uwagę przy cenie domu – na stronie wycena domu, a jak wygląda sama sprzedaż – w poradniku jak sprzedać dom.
Jak podjąć decyzję
- Wybierz dwie–trzy konkretne oferty: dom i mieszkanie, które naprawdę byś kupił.
- Dla każdej policz koszt zakupu, doprowadzenia do stanu i utrzymania przez kilka lat oraz dojazdy.
- Sprawdź, czy ceny mieszczą się w rynku – dla mieszkania sprawdź cenę z ogłoszenia na tle transakcji w okolicy, dla domu porównaj sprzedaże podobnych domów (typowe ceny w gminach: ceny domów); co decyduje o cenie domu i jak zamówić indywidualną analizę (na razie lista rezerwowa) – na stronie wycena domu.
- Zastanów się, który wariant łatwiej będzie Ci sprzedać albo wynająć, jeśli plany się zmienią.
- Zapisz, czego nie da się przeliczyć na pieniądze: ogród, cisza, bliskość rodziny – i daj tym rzeczom wagę świadomie.
Przykład porównania przez pięć lat (wszystkie kwoty fikcyjne): mieszkanie za 650 000 zł plus 70 000 zł na koszty zakupu i wykończenie, dom za 700 000 zł plus 100 000 zł – na starcie różnica 80 000 zł. Utrzymanie z rezerwą na naprawy: 1200 zł miesięcznie w mieszkaniu i 1700 zł w domu, czyli przez 5 lat 72 000 i 102 000 zł. Dojazdy z domu droższe o 500 zł miesięcznie to kolejne 30 000 zł. Razem różnica tych pozycji: 140 000 zł. To porównanie wydatków, a nie zysk ani strata – obie nieruchomości nadal mają wartość, której przyszłej wysokości nie znamy. Koszt kredytu policz osobno i nie licz jednocześnie pełnej ceny i wszystkich rat jako dwóch kosztów zakupu tego samego.
Czy kupić nowe, czy używane – w poradniku rynek pierwotny czy wtórny. Konkretne oferty mieszkań i ich ceny na tle rynku możesz omówić na konsultacji cenowej (30 minut, 199 zł). To rozmowa o danych z transakcji, nie operat szacunkowy ani doradztwo kredytowe.
Pytania i odpowiedzi
Czy dom jest droższy w utrzymaniu niż mieszkanie?
Zwykle tak, bo wszystkie koszty budynku – ogrzewanie, dach, elewacja, instalacje, ogród – ponosi jeden właściciel. W mieszkaniu część z nich dzieli się na wszystkich właścicieli przez czynsz i fundusz remontowy.
Czy łatwiej sprzedać dom czy mieszkanie?
Zależy od rynku i konkretnej nieruchomości – nie da się tego rozstrzygnąć ogólnie. Ceny podobnych mieszkań zwykle łatwiej porównać, bo sprzedaje się ich więcej i są do siebie podobne. Domy są bardziej zróżnicowane, więc ustalenie ceny bywa trudniejsze. Sprawdź, ile podobnych sprzedaży było w Twojej okolicy.
Czy kupując dom płaci się PCC?
Przy zakupie z rynku wtórnego od osoby prywatnej co do zasady tak – 2% wartości rynkowej, jak przy mieszkaniu. Kupujący pierwszy dom jednorodzinny albo pierwsze mieszkanie może być zwolniony z PCC, jeśli ani w dniu zakupu, ani wcześniej nie miał takiego prawa ani udziału w nim (z wyjątkiem udziału do 50% ze spadku) – art. 9 pkt 17 ustawy o PCC. Przy zakupie od dewelopera w cenie jest VAT, a PCC się nie płaci.
Co jest lepsze dla rodziny z dziećmi?
Nie ma jednej odpowiedzi. Dom daje więcej przestrzeni i ogród, mieszkanie w mieście – krótszą drogę do szkół i zajęć. Policz czas dojazdów i koszty dla obu wariantów.
Stan prawny na: październik 2026. To informacja ogólna, nie porada prawna. Przepisy się zmieniają – przed umową potwierdź szczegóły u notariusza albo prawnika. Przed decyzją otwórz aktualne źródła z listy poniżej.
Źródła
- Ustawa o podatku od czynności cywilnoprawnych – tekst jednolity Dz.U. 2026 poz. 191, art. 7 i art. 9 pkt 17 (ELI)
- PCC – ulgi i zwolnienia (podatki.gov.pl, Ministerstwo Finansów)
·