Na jakim etapie jest ustawa
Ustawa uchwalona, jeszcze nie obowiązuje. Sejm uchwalił ją 18 września 2026 r. (projekty w drukach nr 2033, 2127, 2872 i 3099, sprawozdanie komisji – druk nr 3118), a 24 września 2026 r. przekazano ją Prezydentowi do podpisu. Na 9 października 2026 r. nie została ogłoszona w Dzienniku Ustaw. Według jej art. 11 przepisy o opłacie miejscowej mają wejść w życie 1 stycznia 2027 r. Do tego czasu obowiązują dotychczasowe zasady.
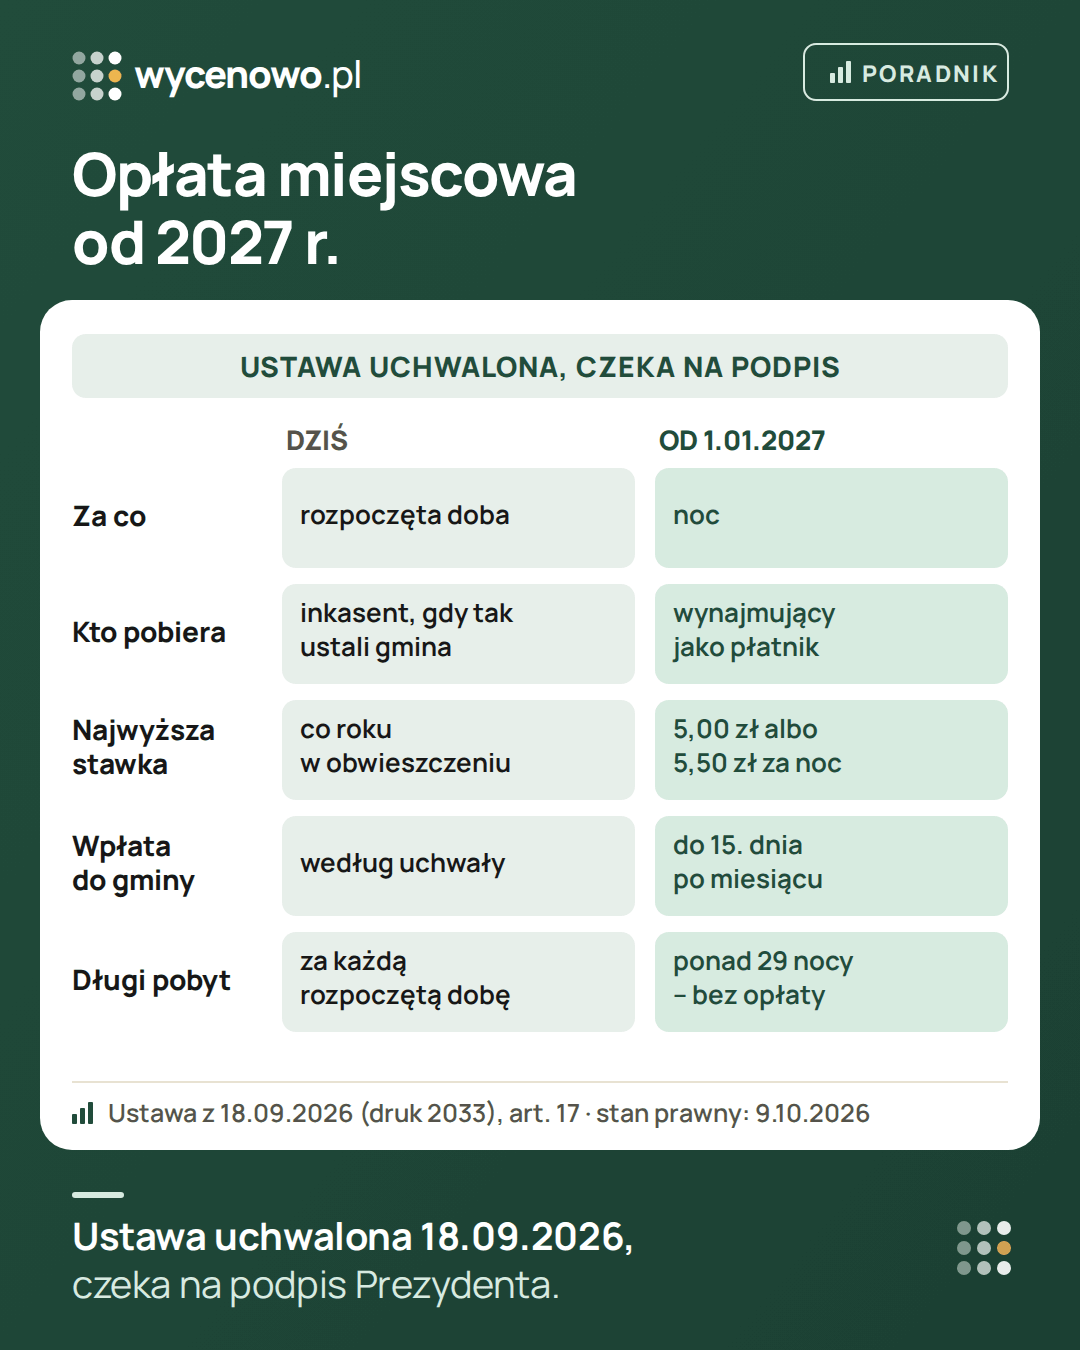
Co się zmienia
| Dziś (art. 17 ustawy o podatkach i opłatach lokalnych) | Od 1 stycznia 2027 r. według ustawy z 18 września 2026 r. | |
|---|---|---|
| Kto płaci | osoby przebywające dłużej niż dobę w celach turystycznych, wypoczynkowych lub szkoleniowych | osoba fizyczna, której świadczy się usługę zakwaterowania przez co najmniej noc |
| Za co | za każdą rozpoczętą dobę pobytu | za noc – pobyt zaczęty jednego dnia i zakończony następnego |
| Kto pobiera | gmina może zarządzić pobór w drodze inkasa i wskazać inkasentów (art. 19 pkt 2) | płatnik z mocy ustawy – podmiot świadczący usługi zakwaterowania (art. 17 ust. 9) |
| Najwyższa stawka | górne granice stawek dziennych z ustawy, co roku waloryzowane obwieszczeniem ministra finansów (art. 19 pkt 1 lit. b–d i art. 20) | 5,00 zł za noc (walory krajobrazowe), 5,50 zł (obszar ochrony uzdrowiskowej), opłata uzdrowiskowa 6,86 zł |
| Dotychczasowe uchwały gmin | obowiązują | tracą moc – gmina musi podjąć nową uchwałę (art. 8 ustawy) |
Usługą zakwaterowania jest według ustawy m.in. świadczenie usług hotelarskich w rozumieniu ustawy o usługach hotelarskich – w hotelach i w innych obiektach, w których świadczy się takie usługi (art. 1a ust. 1 pkt 8 w brzmieniu z nowej ustawy). Krótkotrwałe, ogólnie dostępne wynajmowanie mieszkania bywa taką usługą. Czy Twój sposób wynajmu się w tym mieści, zapytaj w gminie.
Obowiązki wynajmującego jako płatnika
- Pobór i potwierdzenie – opłatę pobiera się ostatniego dnia pobytu w obiekcie i wydaje gościowi potwierdzenie (art. 17 ust. 8 i 13).
- Wpłata z góry – można uzależnić rozpoczęcie pobytu od wpłaty opłaty za deklarowaną liczbę nocy, a nadpłatę zwrócić ostatniego dnia (art. 17 ust. 10–12).
- Rejestr – dla każdego obiektu osobno: imię, nazwisko i adres gościa (przy grupie szkolnej – liczba osób i organizator), stawka albo powód niepobrania, liczba nocy i kwota (art. 17 ust. 15).
- Informacja i wpłata – do 15. dnia następnego miesiąca: informacja o pobranej kwocie do organu podatkowego, elektronicznie z podpisem elektronicznym, i wpłata pomniejszona o wynagrodzenie (art. 17 ust. 16–18). Do 31 grudnia 2029 r. informację można złożyć na papierze (art. 6 ustawy).
- Wynagrodzenie – 10% terminowo wpłaconych, prawidłowo pobranych opłat, chyba że gmina ustali więcej (art. 17 ust. 14).
Pobyty, które trwają w nocy z 31 grudnia 2026 r. na 1 stycznia 2027 r., rozlicza się dwiema częściami: do końca 2026 r. według dotychczasowych przepisów, od 1 stycznia 2027 r. – według nowych (art. 5 ustawy).
Kto nie płaci
- osoby ze znacznym stopniem niepełnosprawności, osoby niewidome z umiarkowanym stopniem (symbol 04-O), dzieci do 16 lat z orzeczoną niepełnosprawnością i jedna osoba towarzysząca,
- dzieci i młodzież szkolna w zorganizowanych grupach z opiekunami,
- osoby zakwaterowane dłużej niż przez 29 kolejnych nocy – za cały pobyt,
- pod warunkiem wzajemności – personel placówek dyplomatycznych i konsularnych (art. 17 ust. 6).
Gmina może dodatkowo różnicować stawki i wprowadzać zwolnienia, np. według pory roku, długości pobytu, wieku czy Karty Dużej Rodziny (art. 17 ust. 19).
Co zrobić teraz
- Sprawdź, czy ustawa została podpisana i ogłoszona w Dzienniku Ustaw.
- Zapytaj w gminie, czy wprowadzi opłatę w Twojej miejscowości i w jakiej wysokości – stare uchwały przestaną obowiązywać.
- Przygotuj sposób prowadzenia rejestru gości i przechowywania ich danych.
- Uwzględnij opłatę w cenie za noc albo w regulaminie rezerwacji – gość zapłaci ją niezależnie od ceny noclegu.
Pozostałe przepisy o najmie na doby – rejestrację, projekt centralnego wykazu i rachunek opłacalności – opisujemy w poradniku najem krótkoterminowy – jak policzyć opłacalność. Zasady podatku od nieruchomości za mieszkanie – w poradniku podatek od nieruchomości za mieszkanie.
Omów cenę zakupu
Na opłaty i przepisy nie masz wpływu, na cenę zakupu – tak. Na konsultacji cenowej (30 minut, 199 zł) ekspert zestawi cenę wybranego mieszkania z transakcjami w okolicy. To rozmowa o danych z transakcji, nie porada podatkowa.
Pytania i odpowiedzi
Czy nowe zasady opłaty miejscowej już obowiązują?
Nie. Sejm uchwalił ustawę 18 września 2026 r., a 24 września trafiła do podpisu Prezydenta. Według ustawy nowe zasady mają obowiązywać od 1 stycznia 2027 r., jeśli zostanie podpisana i ogłoszona.
Kto zapłaci opłatę miejscową od 2027 r.?
Gość, któremu świadczona jest usługa zakwaterowania przez co najmniej jedną noc w miejscowości z opłatą. Pobiera ją i wpłaca do gminy płatnik – podmiot świadczący usługi zakwaterowania, czyli także wynajmujący na doby, gdy jego najem jest usługą hotelarską.
Ile wyniesie opłata miejscowa?
Stawkę ustala rada gminy w uchwale. Według ustawy nie może przekroczyć 5,00 zł za noc w miejscowości z walorami krajobrazowymi i 5,50 zł za noc na obszarze ochrony uzdrowiskowej, a opłata uzdrowiskowa – 6,86 zł za noc.
Kiedy wynajmujący wpłaca opłatę do gminy?
Do 15. dnia miesiąca po miesiącu, w którym ją pobrał, razem z informacją o pobranej kwocie. Płatnik zatrzymuje 10% pobranych opłat jako wynagrodzenie, chyba że gmina ustali więcej.
Czy gość na miesiąc też płaci?
Nie. Ustawa zwalnia osoby, którym usługę zakwaterowania świadczy się dłużej niż przez 29 kolejnych nocy – za cały pobyt.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna. Przepisy się zmieniają – przed decyzją potwierdź szczegóły w urzędzie, u notariusza albo prawnika. Przed decyzją otwórz aktualne źródła z listy poniżej.
Źródła
- Sejm RP: przebieg prac – ustawa z 18 września 2026 r. o zmianie ustawy o podatkach i opłatach lokalnych, ustawy o PIT i ustawy o PCC (druk nr 2033 z drukami 2127, 2872, 3099)
- Sejm RP: druk nr 3118 – sprawozdanie komisji
- Sejm RP: druk nr 3099 – rządowy projekt ustawy
- Ustawa o podatkach i opłatach lokalnych – tekst jednolity Dz.U. 2025 poz. 707: art. 4, 5, 17, 19 (ELI)
- Ustawa o usługach hotelarskich – tekst jednolity Dz.U. 2023 poz. 1944: art. 3 i 35 (ELI)
·