Termin 6 miesięcy – od kiedy się liczy
Zwolnienie z art. 4a ustawy o podatku od spadków i darowizn wymaga zgłoszenia nabycia naczelnikowi urzędu skarbowego w terminie 6 miesięcy (art. 4a ust. 1 pkt 1). Termin liczy się od:
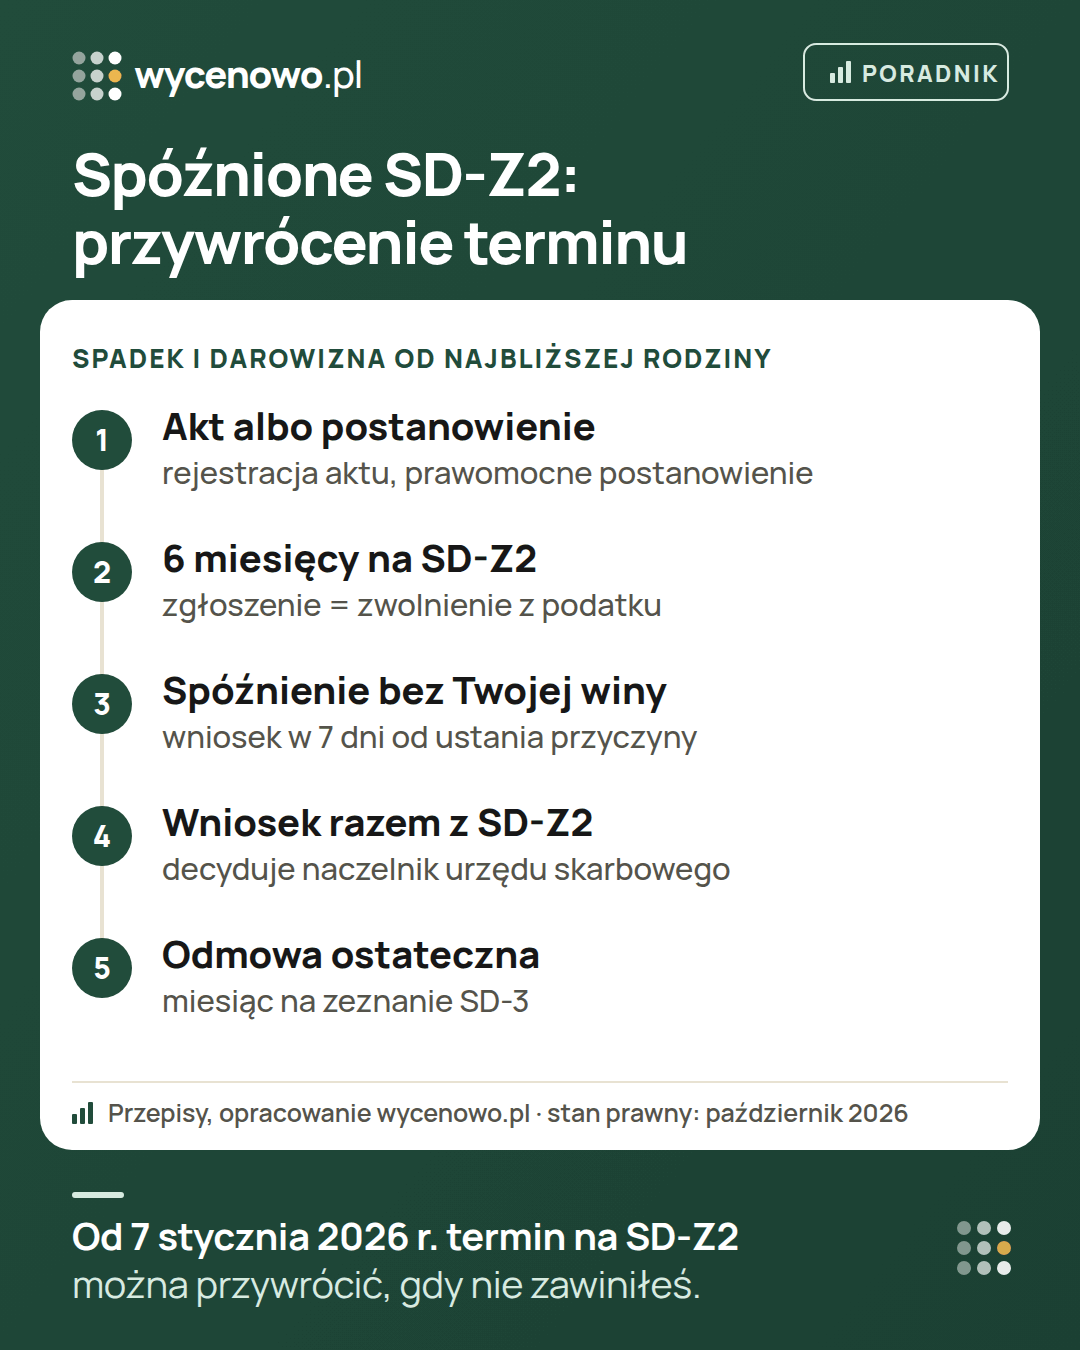
- spadek stwierdzony przez sąd – uprawomocnienia się postanowienia o stwierdzeniu nabycia spadku,
- akt poświadczenia dziedziczenia u notariusza – zarejestrowania aktu (albo wydania europejskiego poświadczenia spadkowego) (art. 4a ust. 1a),
- darowizna i inne nabycia – powstania obowiązku podatkowego, np. przy darowiźnie pieniędzy bez aktu notarialnego – od przekazania pieniędzy (art. 4a ust. 1 pkt 1 i art. 6 ust. 1 pkt 4).
Gdy o nabyciu dowiesz się po upływie tych terminów, masz 6 miesięcy od dnia, w którym się dowiedziałeś – i musisz uprawdopodobnić, że dowiedziałeś się później (art. 4a ust. 2). Zgłoszenia nie składa się m.in. przy darowiźnie w formie aktu notarialnego (art. 4a ust. 4 pkt 2). Przy darowiźnie pieniędzy dochodzi warunek przelewu na rachunek obdarowanego (art. 4a ust. 1 pkt 2); szczegóły w poradniku darowizna mieszkania – podatek.
Co się zmieniło od 7 stycznia
Nowelizacja z 21 listopada 2025 r. (Dz.U. 2025 poz. 1854) dodała art. 4c: terminy na zgłoszenie z art. 4a ust. 1 pkt 1 i ust. 2 przywraca się na wniosek podatnika, jeżeli uprawdopodobni, że uchybienie terminu nastąpiło bez jego winy. Do przywrócenia stosuje się przepisy Ordynacji podatkowej (art. 4c ust. 1):
- wniosek składasz w ciągu 7 dni od dnia ustania przyczyny spóźnienia (art. 162 § 2 Ordynacji),
- razem z wnioskiem składasz zgłoszenie SD-Z2 – czynność, której dotyczył termin (art. 162 § 2),
- terminu 7 dni nie da się przywrócić (art. 162 § 3),
- o przywróceniu postanawia naczelnik urzędu skarbowego, a na odmowę przysługuje zażalenie (art. 163 § 1 i 3).
Jeśli urząd odmówi, a termin przywróci się dopiero po skardze do sądu administracyjnego, urząd uchyla decyzję o podatku, jeśli ją wydał, i umarza postępowanie (art. 4c ust. 2).
Co znaczy „bez winy”
Ustawa nie wylicza przyczyn. Trzeba uprawdopodobnić, że spóźnienie nie wynikało z Twojego zaniedbania – opisz okoliczności i dołącz dokumenty, które je potwierdzają, np. zaświadczenie o pobycie w szpitalu z datami. O tym, czy przyczyna wystarcza, decyduje urząd. Sama nieznajomość przepisu może nie wystarczyć – w nietypowej sytuacji zapytaj doradcę podatkowego.
Zeznanie SD-3, gdy zgłoszenia nie było
Gdy nie zgłosisz nabycia w terminie, nabycie podlega opodatkowaniu jak w I grupie podatkowej (art. 4a ust. 3). Od 7 stycznia 2026 r. art. 17a ust. 1a określa termin na zeznanie podatkowe (SD-3) w takiej sytuacji:
| Sytuacja | Termin na zeznanie SD-3 |
|---|---|
| Nie zgłosiłeś nabycia w terminie i nie wnosisz o przywrócenie | miesiąc od upływu terminu na zgłoszenie |
| Złożyłeś wniosek o przywrócenie terminu, urząd odmówił | miesiąc od dnia, w którym postanowienie o odmowie stało się ostateczne |
| Urząd przywrócił termin | złożone razem z wnioskiem zgłoszenie SD-Z2 jest w terminie – zwolnienie z art. 4a |
Przykład (daty wymyślone): akt poświadczenia dziedziczenia zarejestrowano 10 lutego 2026 r., więc termin na SD-Z2 minął 10 sierpnia. Córka spadkodawcy była wtedy w szpitalu do 20 sierpnia. Do 27 sierpnia składa wniosek o przywrócenie terminu i razem z nim SD-Z2. Jeśli urząd odmówi, a odmowa stanie się ostateczna, ma miesiąc na SD-3.
Kogo dotyczą nowe przepisy
Przywrócenie terminu i nowy termin na zeznanie stosuje się do nabyć od 7 stycznia 2026 r. oraz do wcześniejszych, przy których termin na zgłoszenie nie upłynął do tego dnia (art. 2 ust. 1 nowelizacji). Jeśli 6 miesięcy minęło przed 7 stycznia 2026 r., nowe przepisy nie pomogą.
Mieszkanie ze spadku a sprzedaż
W zgłoszeniu podajesz wartość rynkową nabytego mieszkania. Jak ją ustalić, opisujemy w poradniku mieszkanie ze spadku – jaka wartość, a ceny podobnych mieszkań w okolicy sprawdzisz w bezpłatnym szacunku. Przed sprzedażą notariusz może potrzebować dokumentu, że podatek od spadku jest rozliczony albo nabycie było zwolnione – zabierz potwierdzenie złożenia SD-Z2 albo postanowienie o przywróceniu terminu. Czy po sprzedaży zapłacisz PIT, wyjaśniamy w poradniku podatek od sprzedaży mieszkania. Przed sprzedażą wpisz się też do księgi wieczystej – zob. wpis spadkobiercy do księgi wieczystej.
Pytania i odpowiedzi
Ile mam czasu na zgłoszenie spadku na SD-Z2?
Najbliższa rodzina ma 6 miesięcy od uprawomocnienia się postanowienia sądu o stwierdzeniu nabycia spadku albo od zarejestrowania aktu poświadczenia dziedziczenia (art. 4a ust. 1 pkt 1 i ust. 1a ustawy o podatku od spadków i darowizn). Gdy o nabyciu dowiesz się później, 6 miesięcy liczy się od dnia, w którym się dowiedziałeś – musisz to uprawdopodobnić (art. 4a ust. 2).
Co zrobić, gdy termin na SD-Z2 minął?
Od 7 stycznia 2026 r. możesz złożyć wniosek o przywrócenie terminu, jeśli uprawdopodobnisz, że spóźnienie nastąpiło bez Twojej winy (art. 4c). Wniosek składasz w ciągu 7 dni od ustania przyczyny spóźnienia i razem z nim składasz zgłoszenie (art. 162 § 2 Ordynacji podatkowej).
Czy przywrócenie terminu dotyczy starych spadków?
Dotyczy nabyć od 7 stycznia 2026 r. oraz wcześniejszych, przy których 6-miesięczny termin na zgłoszenie nie upłynął do 7 stycznia 2026 r. (art. 2 ust. 1 ustawy z 21 listopada 2025 r.). Jeśli termin minął wcześniej, nowy przepis nie pomoże – zapytaj doradcę podatkowego o swoją sytuację.
Czy muszę złożyć SD-3, gdy czekam na decyzję o przywróceniu terminu?
Gdy złożysz wniosek o przywrócenie terminu, termin na zeznanie SD-3 wynosi miesiąc od dnia, w którym postanowienie o odmowie przywrócenia terminu stało się ostateczne (art. 17a ust. 1a). Jeśli urząd termin przywróci, zgłoszenie jest złożone w terminie.
Stan prawny na: 9 października 2026 r. To informacja ogólna, nie porada prawna ani podatkowa. Przepisy się zmieniają – przed umową potwierdź szczegóły u notariusza, prawnika albo w urzędzie skarbowym. Przed decyzją otwórz aktualne źródła z listy poniżej.
Źródła
- Ustawa z 21 listopada 2025 r. o zmianie ustawy o podatku od spadków i darowizn, Dz.U. 2025 poz. 1854: art. 1 (art. 4c, 6, 17a) i art. 2 (ELI)
- Ustawa o podatku od spadków i darowizn – tekst jednolity Dz.U. 2026 poz. 478: art. 4a, 4c, 6, 17a (ELI)
- Ordynacja podatkowa – tekst jednolity Dz.U. 2026 poz. 622: art. 162 i 163 (przywrócenie terminu) (ELI)
- Podatki.gov.pl – podatek od spadków i darowizn (formularze SD-Z2 i SD-3)
·