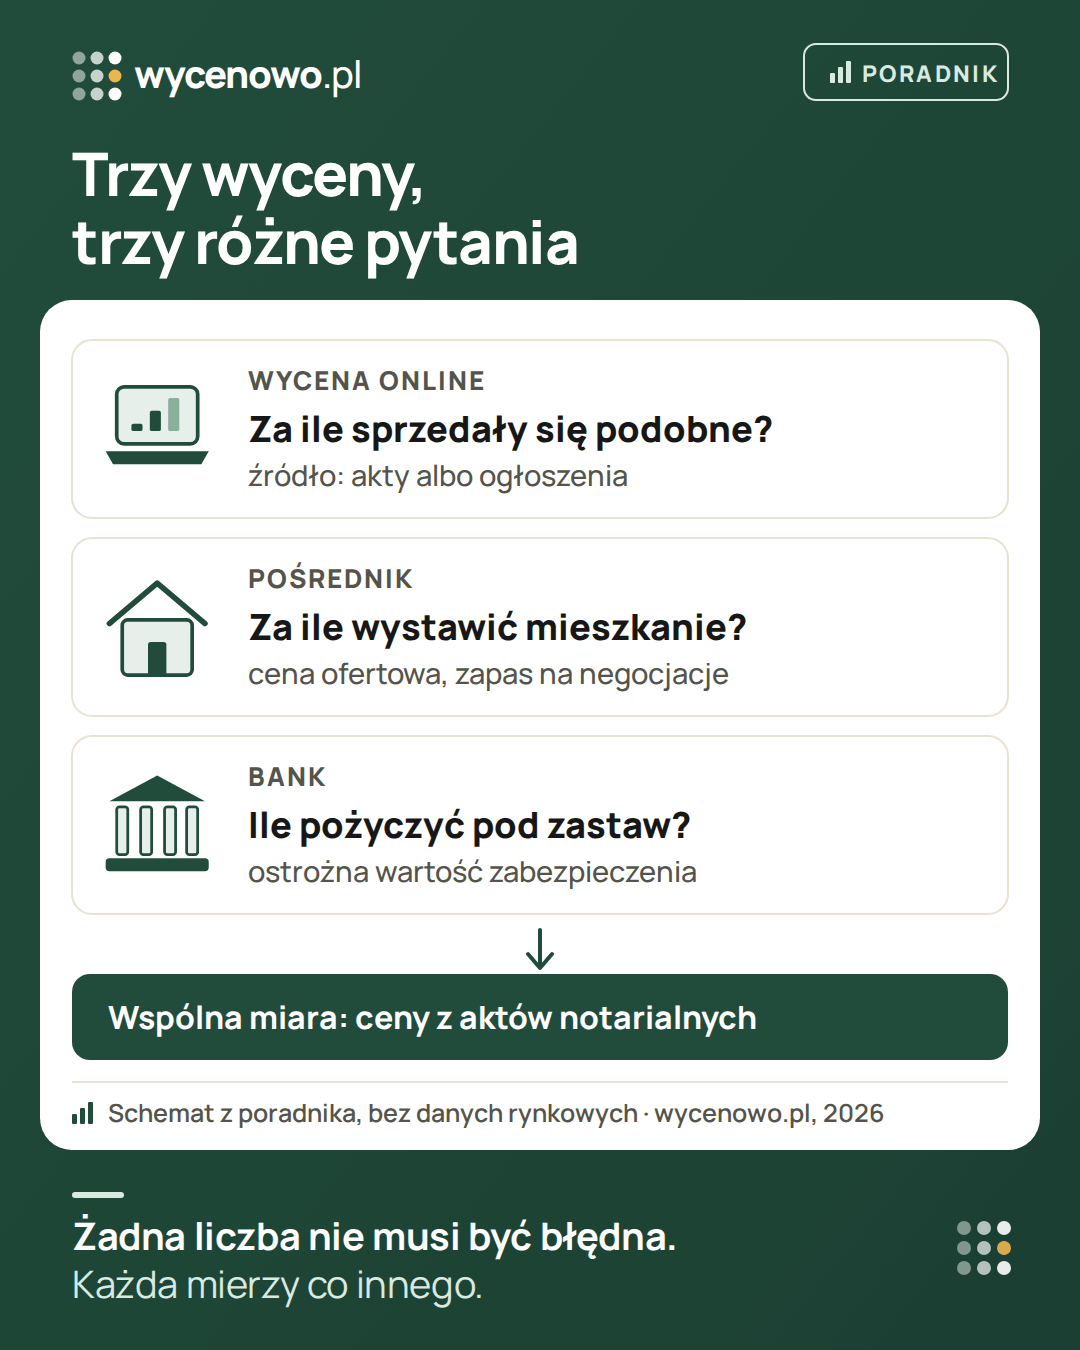
Trzy liczby, trzy różne pytania
- Wycena online odpowiada na pytanie: za ile sprzedawały się podobne mieszkania w okolicy? Serwisy różnią się źródłem – jedne liczą z cen z aktów notarialnych (tak liczymy my), inne z ogłoszeń. Wycena online nie widzi stanu mieszkania, widoku ani układu. Więcej w poradnikach dlaczego serwisy podają różne ceny i czego nie wie wycena online.
- Cena od pośrednika zwykle odpowiada na inne pytanie: za ile wystawić mieszkanie w ogłoszeniu? To cena ofertowa, więc często ma zapas na negocjacje. Pośrednik widzi mieszkanie i zna aktualne oferty. Zapytaj, na jakich sprzedażach opiera cenę i od czego zależy jego wynagrodzenie – to mówi, do czego służy podana liczba.
- Wycena banku odpowiada na pytanie: jaka wartość zabezpieczy kredyt? Bank opiera się na operacie rzeczoznawcy albo na wycenie automatycznej i stosuje własne zasady. Od tej liczby zależy, ile pożyczy. Zob. wycena banku niższa niż cena.
Trzy wyceny w jednej tabeli
| Pytanie | Wycena online | Pośrednik | Bank |
|---|---|---|---|
| Na czym się opiera | ceny z aktów albo z ogłoszeń – zależy od serwisu | doświadczenie, oferty, czasem transakcje | operat rzeczoznawcy albo model na cenach transakcyjnych |
| Czy ktoś widział mieszkanie | nie | tak | zwykle tak, przy operacie |
| Do czego służy | punkt odniesienia | cena w ogłoszeniu | kwota kredytu |
| Kto płaci | zwykle nikt | w prowizji przy sprzedaży | zwykle kredytobiorca |
| Czy przyjmie ją bank, sąd albo urząd | nie | nie | bank – tak, sąd i urząd – zwykle nie |
Skąd biorą się różnice
- Oferty a akty. Cena w ogłoszeniu to oczekiwanie sprzedającego, kwota w akcie – wynik negocjacji. Gdy jedna liczba pochodzi z ogłoszeń, a druga z aktów, różnica jest naturalna. Zob. cena ofertowa a transakcyjna.
- Stan i cechy mieszkania. Pośrednik i rzeczoznawca oglądają mieszkanie. Wycena online zna tylko Twoje odpowiedzi.
- Okres i obszar. Sprzedaże z 12 miesięcy z jednego osiedla dają inną liczbę niż sprzedaże z pół roku z całego miasta.
- Cel. Cena do ogłoszenia, kwota, poniżej której nie zejdziesz, i wartość pod zabezpieczenie kredytu to trzy różne kwoty – nawet przy tych samych danych.
- Zakres i wynagrodzenie usługi. Każda liczba powstała w ramach jakiejś usługi – z określonym celem, zakresem i sposobem wynagrodzenia. To nie mówi, czy liczba jest rzetelna, ale pomaga ocenić, do czego jej użyć. Jak sprawdzić cenę od biura, opisujemy w sekcji czy pośrednik zawyża cenę.
Do tego dochodzi zwykły rozrzut cen. W Polsce połowa sprzedaży używanych mieszkań mieściła się między 6279 zł a 12 303 zł za m² (81 014 sprzedaży, wrzesień 2025 – wrzesień 2026) – co czwarta była tańsza, co czwarta droższa. Ten zakres łączy różne miejscowości, budynki i metraże, więc nie wyznacza granic poprawnej wyceny jednego mieszkania. To rozrzut mieszanej próby, a nie cen podobnych mieszkań – mówi tylko, że sprzedane mieszkania bardzo się różnią. Na jednym osiedlu i przy podobnym metrażu rozrzut jest mniejszy, ale nie znika, a cena konkretnego mieszkania może wypaść także poza takim przedziałem.
Przykład: trzy liczby dla jednego mieszkania
Przykład na wymyślonych liczbach – mieszkanie 50 m²:
- wycena online: 600 000 zł (12 000 zł/m²), przedział od 560 000 zł do 640 000 zł,
- pośrednik proponuje wystawić mieszkanie za 680 000 zł (13 600 zł/m²),
- bank kupującego wycenił je na 570 000 zł (11 400 zł/m²).
Cena od pośrednika jest powyżej przedziału. Może to być zapas na negocjacje albo mieszkanie jest lepsze od typowego – wtedy pośrednik powinien umieć wskazać, czym. Wycena banku jest w dolnej części przedziału – zapytaj, jakie dane i jaki stan mieszkania przyjął rzeczoznawca. W tym przykładzie rozsądna cena w ogłoszeniu to kwota, którą obronisz transakcjami i cechami mieszkania. Bank kupującego może przy niej wycenić mieszkanie niżej.
Co z tego wynika w praktyce: gdy wystawisz mieszkanie za 680 000 zł, a kupujący bierze kredyt, jego bank może przyjąć wartość bliższą 570 000 zł. Bank może wtedy pożyczyć mniej, niż kupujący zakładał. Kupujący sprawdzi, czy w wycenie nie ma błędu i czy bank przewiduje reklamację, może dołożyć wkład albo wrócić do Ciebie z prośbą o niższą cenę. Wysoka cena w ogłoszeniu nie przenosi się automatycznie na kwotę w akcie.
Najpierw sprawdź, czy wyceniono to samo
Porównaj adres, powierzchnię, rodzaj prawa i udział, datę, przyjęty stan mieszkania i to, czy kwota obejmuje miejsce postojowe, komórkę i wyposażenie. Różnica może wynikać z zakresu, zanim pojawi się pytanie o metodę. Sprawdź też, czy jedna liczba dotyczy obecnego stanu, a druga – mieszkania po remoncie.
Przykład – liczby wymyślone: 650 000 zł za mieszkanie z osobno wycenionym miejscem postojowym za 50 000 zł to 600 000 zł za sam lokal. Nie porównuj 650 000 zł wprost z wynikiem 600 000 zł za samo mieszkanie – to nie jest różnica 50 000 zł między wycenami. Tak rozdzielić kwotę możesz tylko wtedy, gdy cenę miejsca naprawdę podano; nie zgaduj jej.
Jak porównać trzy wyceny – krok po kroku
- Przelicz każdą liczbę na metr kwadratowy. Wtedy widać, o ile naprawdę się różnią.
- Zapisz źródło każdej liczby. Akty czy ogłoszenia, jaki okres, jaki obszar i czy ktoś oglądał mieszkanie.
- Porównaj z cenami transakcyjnymi. Bezpłatny szacunek pokazuje przedział cen podobnych sprzedaży w okolicy. Cenę od pośrednika sprawdzisz na stronie pośrednik wycenił mieszkanie – czy dobrze?. Pojedyncze sprzedaże znajdziesz w rejestrze cen – zob. jak czytać Rejestr Cen Nieruchomości.
- Sprawdź, których cech nie uwzględniono. Stan, piętro, winda, balkon, układ – i czy masz dane o podobnych mieszkaniach, żeby ocenić, ile ta różnica znaczy. Sam balkon czy remont nie przesuwa mieszkania w górę przedziału, jeśli nie wiesz, jakie były mieszkania porównywane.
- Przypisz liczbę do celu. Do ogłoszenia – cena ofertowa, do negocjacji – kwota minimalna, do kredytu – wycena banku. Jak ustalić pierwszą z nich: jak ustalić cenę ofertową.
Pytania, które warto zadać o każdą liczbę
- Wycena online: z ilu sprzedaży i z jakiego okresu? Czy to ceny z aktów, czy z ogłoszeń? Jaki jest przedział, a nie tylko jedna kwota? Czy uwzględnia rynek – nowe czy używane?
- Pośrednik: na jakich sprzedażach opiera cenę? Czy to cena do ogłoszenia, czy spodziewana kwota w akcie? Co zrobi, gdy po kilku tygodniach nie będzie chętnych?
- Bank: czy wycenę zrobił rzeczoznawca z oględzinami, czy model automatyczny? Czy można zobaczyć operat albo jego podsumowanie? Czy bank przewiduje reklamację wyceny?
Liczba bez odpowiedzi na te pytania to tylko liczba. Z odpowiedziami wiesz, ile jest warta jako argument.
Przykładowa prośba o wyjaśnienie (to nie wzór reklamacji): „Proszę o wskazanie daty i zakresu wyceny, przyjętej powierzchni i rodzaju prawa. Chciałbym wyjaśnić, czy wynik obejmuje miejsce postojowe i jaki stan lokalu przyjęto. Rozbieżność dotyczy przede wszystkim [konkretny element] – w załączeniu dokument, który to potwierdza.” Zacznij od faktów, które da się sprawdzić: pomyłka w metrażu albo pominięta część mieszkania to mocniejszy argument niż „inny serwis pokazuje więcej”. Gdy autor wyjaśni różnicę założeniami, oceń, które pasują do Twojego celu, zamiast wybierać najwyższą kwotę.
Nie licz średniej z trzech liczb, które mierzą co innego – średnia nie usuwa różnic. Gdy zakres i data się zgadzają, a kwoty nadal mocno się rozjeżdżają, poproś o uzasadnienie doboru danych i cech. Jeśli rozbieżność wpływa na umowę albo kredyt, wyjaśnij ją przed zobowiązaniem.
Kupujesz, a wyceny się rozjeżdżają
Kupujący zwykle ma inną trójkę: cenę z ogłoszenia, szacunek z transakcji i wycenę swojego banku. Cena z ogłoszenia to propozycja sprzedającego, nie wartość. Gdy szacunek z transakcji jest wyraźnie niższy, masz argument do negocjacji – zob. jak negocjować cenę mieszkania. Gdy wycena banku wyszła niżej niż cena, opcje opisujemy w poradniku wycena banku niższa niż cena. Najlepiej porównać liczby przed zadatkiem – sprawdź cenę przed wpłatą zadatku.
Kiedy potrzebny jest operat
Operat szacunkowy to formalna opinia rzeczoznawcy majątkowego o wartości. Przed zleceniem ustal cel i wymagania odbiorcy – prywatnie zamówiony operat nie gwarantuje, że przyjmie go każda instytucja. Przydaje się, gdy wartość ma znaczenie prawne: w sporze o podział majątku albo spadek, gdy urząd skarbowy kwestionuje wartość, gdy bank wymaga operatu. Do ustalenia ceny w ogłoszeniu zwykle nie jest potrzebny. Porównanie: rzeczoznawca czy konsultacja cenowa, koszty: ile kosztuje operat szacunkowy.
Operat zamówiony prywatnie to czwarta liczba, a nie rozstrzygnięcie sporu. Bank może i tak zlecić własną wycenę, a sąd – powołać biegłego. Operat ma sens, gdy wiesz, kto go przyjmie i do czego.
Neutralne spojrzenie na dane
Jeśli liczby dalej się rozjeżdżają, pomoże ktoś, kto nie zarabia na cenie. Na konsultacji cenowej (30 minut, 199 zł) ekspert porówna Twoje wyceny z transakcjami w okolicy i powie, na czym opiera się każda z nich. Płacisz za analizę i rozmowę – wynagrodzenie nie zależy od ceny sprzedaży. To rozmowa o danych z transakcji, nie operat szacunkowy.
Pytania i odpowiedzi
Która wycena jest najbliżej ceny, za którą sprzedam mieszkanie?
Najbliżej rynku są ceny z aktów notarialnych podobnych mieszkań – to kwoty, które ktoś naprawdę zapłacił. Czy Twoja cena znajdzie się w ich przedziale, czy poza nim, zależy od różnic między Twoim mieszkaniem a tymi sprzedażami, od ogłoszenia i negocjacji.
Dlaczego dwa serwisy online podają różne kwoty?
Bo liczą z innych danych: jedne z cen z aktów notarialnych, inne z ogłoszeń, z innego okresu i z innego obszaru.
Czy bank może wycenić mieszkanie wyżej niż cena?
Może, ale przy zakupie kredyt i tak liczy się zwykle od niższej z dwóch kwot – ceny albo wyceny. Wyższa wycena nie daje więc więcej kredytu.
Wyceny różnią się o kilkadziesiąt tysięcy – czy to normalne?
Przy różnych źródłach, datach i celach może tak być, ale różnica może też oznaczać błąd. Najpierw sprawdź, czy wyceniono to samo (metraż, rodzaj prawa, miejsce postojowe, stan). Potem przelicz kwoty na m² i porównaj z przedziałem transakcji. Jeśli któraś leży daleko poza nim, poproś autora o uzasadnienie.
Czy najniższa wycena jest najbezpieczniejsza?
Nie. Niska kwota też może wynikać z błędu albo innego zakresu wyceny. Oceniaj podstawę i cel każdej liczby, a nie samą wysokość.
Czy mogę pokazać bankowi wycenę online albo cenę od pośrednika?
Możesz, ale bank jej nie przyjmie zamiast własnej wyceny. Przyda się jako argument przy reklamacji wyceny, jeśli w operacie jest oczywisty błąd.
Źródła
- Ustawa o gospodarce nieruchomościami – operat szacunkowy, art. 156 (ISAP)
- Kodeks postępowania cywilnego – dowód z opinii biegłego (ISAP)
- Geoportal.gov.pl – moduł Rejestr Cen Nieruchomości
Kwoty w przykładzie są wymyślone – to ilustracja, nie dane rynkowe.
·